Müşteriniz 1.000 dolarlık bir fatura ödüyor. Bankası, 1.000 doların gönderildiğini onaylıyor. Hesabınızı kontrol ettiğinizde ise 972 dolar görüyorsunuz.
Aradaki 28 dolarlık fark, müşterinizin eksik ödeme yaptığı, alıcı sağlayıcınızın gizli bir 28 dolar ücret kestiği veya transferde bir sorun olduğu anlamına gelmez.
Uluslararası bir havale, size ulaşmadan önce bir veya birden fazla bankadan geçebilir. Aracı veya muhabir banka, ödemeyi işlerken bir ücret kesebilir. Alıcı bankanız veya sağlayıcınız da gelen havale ücreti alabilir. Bu ücretler doğrudan ödemeden kesilirse, hesabınıza geçen tutar müşterinizin gönderdiği tutardan daha düşük olabilir.
Yurt dışından ödeme alan serbest çalışanlar ve uzaktan çalışanlar için bu ayrım önemlidir. 1.000 dolarlık bir fatura, 1.000 dolarlık bir ödeme talimatı ve net 1.000 dolarlık kullanılabilir gelir her zaman aynı şey değildir.
Yabancı bir müşterinin hangi yöntemi kullanacağına karar vermeye çalışıyorsanız işe Nijeryalı serbest çalışanların ABD, İngiltere ve AB'deki müşterilerden nasıl ödeme aldığına bakarak başlayabilirsiniz. Bu rehber; ACH, Birleşik Krallık banka transferleri, SEPA, havale ve diğer alım yöntemlerini ödeme müşteriden çıkmadan önce karşılaştırır.
Önemli çıkarımlar
Aracı banka ücretleri, uluslararası bir havalenin gönderen banka ile alıcı bankanız arasında taşınırken kesilebilen ücretlerdir.
Gönderen ve alan kurumlar arasında doğrudan bir ilişki olmadığında bir muhabir veya aracı banka devreye girebilir.
Göndericinin transfer ücreti, olası maliyetlerden yalnızca biridir. Aracı kesintileri ve alıcı banka ücretleri, elinize gerçekte ne geçeceğini etkileyebilir.
SWIFT tek bir evrensel "SWIFT ücreti" belirlemez. Sürece dahil olan bankalar ve ödeme sağlayıcıları kendi ücretlerini uygulayabilir.
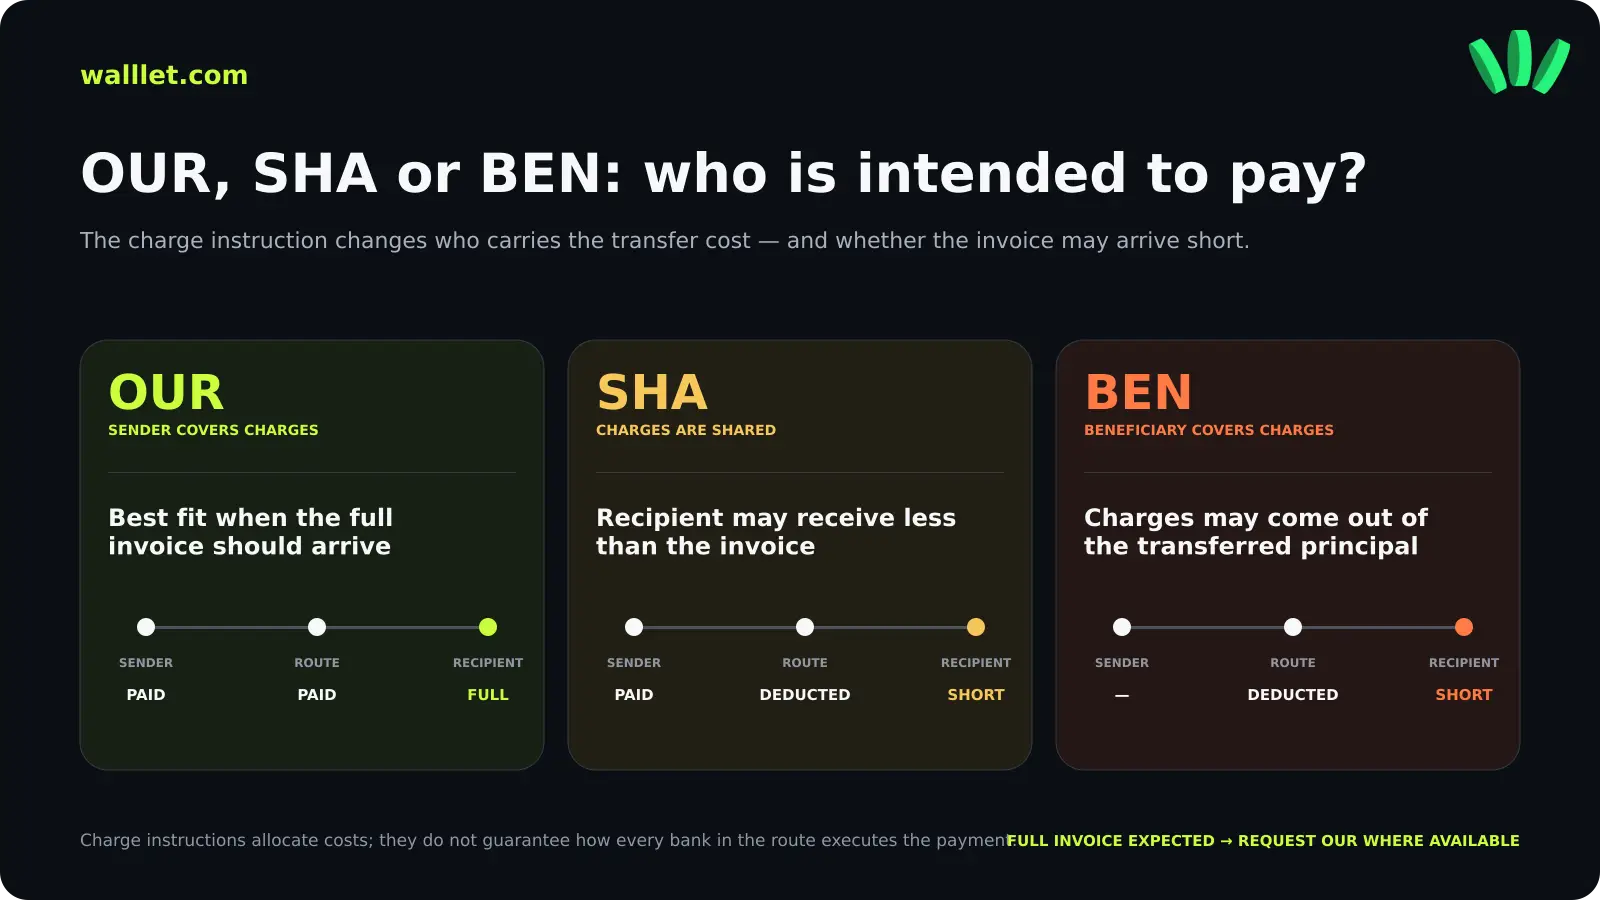
OUR, SHA ve BEN, transfer ücretlerini kimin üstleneceğini bankalara bildirir. Bunların ISO 20022 karşılıkları DEBT, SHAR ve CRED'dir.
Göndericiden transferi OUR olarak yapmasını istemek, yöntem desteklediğinde gönderilen tutardan kesinti yapılma riskini azaltabilir; ancak kullanılabilirlik ve uygulama bankalara, yönteme ve geçerli kurallara bağlıdır.
Bir ödeme yöntemini kabul etmeden önce, sadece başlangıçta belirtilen ücrete değil, elinize geçmesini beklediğiniz net tutara bakın.
Bir havale eksik gelir ve kesintinin nedeni anlaşılamazsa, ödemenin MT103 veya pacs.008 detayları ile UETR kodu bankaların durumu araştırmasına yardımcı olabilir. UETR, bir SWIFT ödemesini tüm transfer zinciri boyunca tanımlamak için kullanılan 36 karakterli benzersiz bir referanstır.
Eğer asıl sorun en baştan bir USD alım yöntemi seçmekse, döviz alıcı hesapları, yerleşik döviz hesapları, uluslararası havaleler ve stabil kripto paralar dahil olmak üzere Nijerya'da PayPal olmadan USD almanın pratik yollarını karşılaştırın.
1.000 dolarlık uluslararası bir havale neden 972 dolar olarak ulaşır?
Varsayımsal bir 1.000 dolarlık müşteri ödemesini ele alalım:
Ödeme aşaması | Tutar |
Fatura | 1.000 $ |
Müşterinin gönderdiği tutar | 1.000 $ |
Aracı banka kesintisi | -18 $ |
Alıcı banka gelen transfer ücreti | -10 $ |
Hesaba geçen tutar | 972 $ |
Ödemeden yapılan toplam kesinti | 28 $ |
Fiili kesinti oranı | %2,8 |
Bu tablo bir örnektir; belirli bir banka veya ödeme sağlayıcısının net teklifi değildir.
Hesaplama basittir:
Alınan tutar = gönderilen tutar − ödemeden yapılan kesintiler
Bu örnekte:
1.000 $ − 18 $ − 10 $ = 972 $
Ve:
Fiili kesinti oranı = (1.000 $ − 972 $) ÷ 1.000 $ × 100 = %2,8
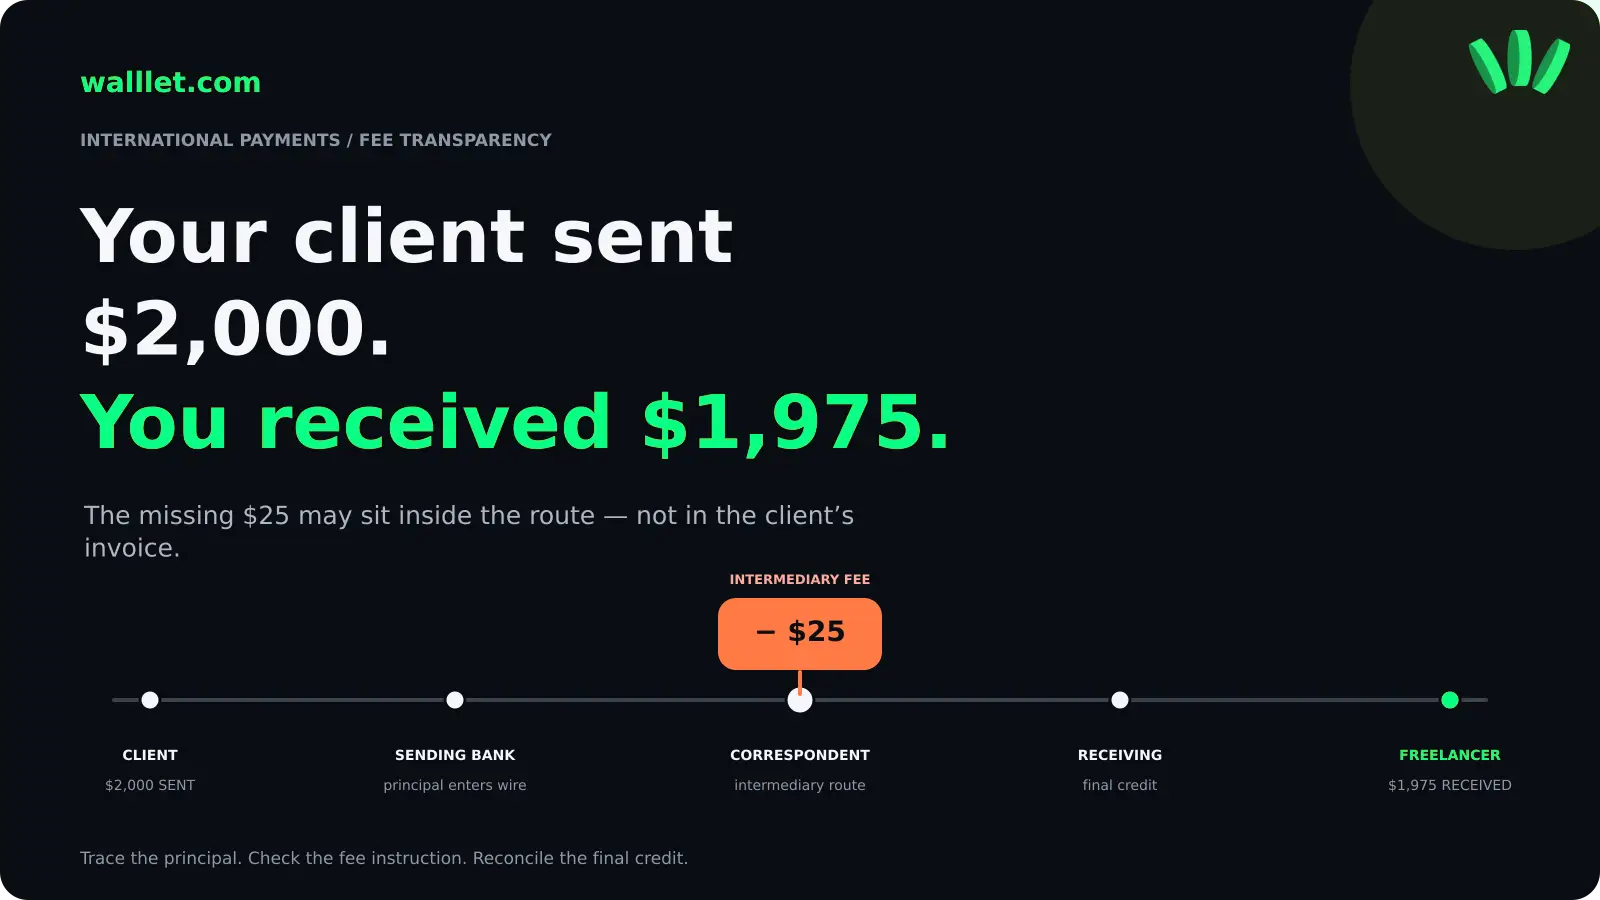
Gönderici tarafında ayrıca bir giden havale ücreti de olabilir. Müşteriniz bu ücreti ayrı olarak öderse, bu durum 1.000 dolarlık ana parayı azaltmaz. Ancak kullanılan yöntem ücretleri ana paradan kesiyorsa, bakiyeniz eksik gelebilir.
Bu fark nedeniyle, "Müşterim ücreti ödedi" sözü her zaman yeterli bir bilgi değildir.
Para eksik gelmek yerine hiç ulaşmadıysa, MT103 veya UETR ile kayıp bir uluslararası havaleyi takip etme kılavuzumuzu inceleyin. Bu kılavuz hangi kanıtların isteneceğini, takibi kimin başlatması gerektiğini ve müşterinin gönderdiği ekran görüntüsünün paranın ulaştığını kanıtlamak için neden yeterli olmadığını açıklar.
Müşteriniz gönderdikten sonra uluslararası havaleye ne olur?
Sınır ötesi bir banka ödemesi, müşterinizin bankasından doğrudan sizinkine gitmeyebilir. Basitleştirilmiş bir rota şu şekilde görünebilir:
Müşteri → gönderen banka → aracı/muhabir banka → alıcı banka veya sağlayıcı → hesabınız
Bazen zincir daha kısadır. Bazen de birden fazla muhabir kurum sürece dahil olur.
Muhabir bankalar, gönderen kurumun alıcı kurumla doğrudan mutabakat sağlayamadığı durumlarda ödemenin taşınmasına yardımcı olur. Bu bankalar sundukları hizmet için ücret talep edebilir ve bir ödeme için kullanılan kurumlar bir sonrakiyle her zaman aynı olmayabilir.
Bir serbest çalışan için bunun pratik sonucu nettir: Para almak için kullandığınız servisin gösterdiği ücret, transferin tüm maliyetini yansıtmayabilir.
Bir ödeme yöntemi hesap incelemelerine, mutabakat gecikmelerine veya doğrulama kontrollerine takıldığında bu sorun daha da büyür. Serbest çalışan ödemelerinin neden bekletildiği, incelendiği veya geciktiği hakkındaki rehberimiz; müşteri, sağlayıcı, banka ve ulaşım sonrası aşamalardaki sorun noktalarını gösterir.
“Müşteri gönderdi” aşaması ile kullanabileceğiniz net para arasında daha az sürprizle mi karşılaşmak istiyorsunuz? walllet.com adresinin küresel gelir, dolar tutma, harcama, çevrim ve nakde çevirme işlemlerini tek bir iş akışında nasıl birleştirdiğini görün.
Aracı banka nedir?
Aracı banka, uluslararası bir ödemenin gönderen banka ile nihai alıcı kurum arasında doğrudan taşınamadığı durumlarda, ödemenin iletilmesine yardımcı olan bankadır.
ABD'deki müşterinizin A Bankasını, alıcı hesabınızın ise C Bankasını kullandığını düşünelim. A Bankası, ödemeyi doğrudan C Bankasına göndermek için gereken ilişkiye veya mutabakat anlaşmasına sahip olmayabilir.
Bu durumda rota şu şekilde değişebilir:
A Bankası → B Bankası → C Bankası
B Bankası bu ödemede aracı banka rolünü üstlenir.
B Bankası transferi işlemek için 18 dolar ücret alırsa ve geçerli anlaşma bu ücretin ödemeden kesilmesine izin verirse, 1.000 dolarlık transfer C Bankasına doğru 982 dolar olarak devam eder.
Alıcı kurumunuz da bu aşamada başka bir ücret uygulayabilir.
Aracı banka ile muhabir banka aynı şey midir?
Bu terimler uluslararası havalelerle ilgili günlük konuşmalarda genellikle birbirinin yerine kullanılır, ancak durumu biraz farklı açılardan tanımlarlar.
Muhabir bankacılık ilişkisi, bir finansal kurumun diğerine ödeme veya mutabakat hizmetleri sunduğu daha geniş kapsamlı ilişkiyi ifade eder.
Aracı banka ise belirli bir ödeme rotasında gönderen ve alan kurumlar arasında köprü görevi gören kuruluşu tanımlar.
Eksik gelen bir ödemeyi anlamaya çalışan bir serbest çalışan için bu ayrım pratik sorunu pek değiştirmez: Rotadaki başka bir banka transferi işlemiş ve bir ücret kesmiştir.
Bu nedenle aracı banka ücretleri, muhabir banka ücretleri ve SWIFT kesintileri aramaları genellikle aynı pratik sorunu tanımlar.
Uluslararası havale sırasında sizden kimler ücret kesebilir?
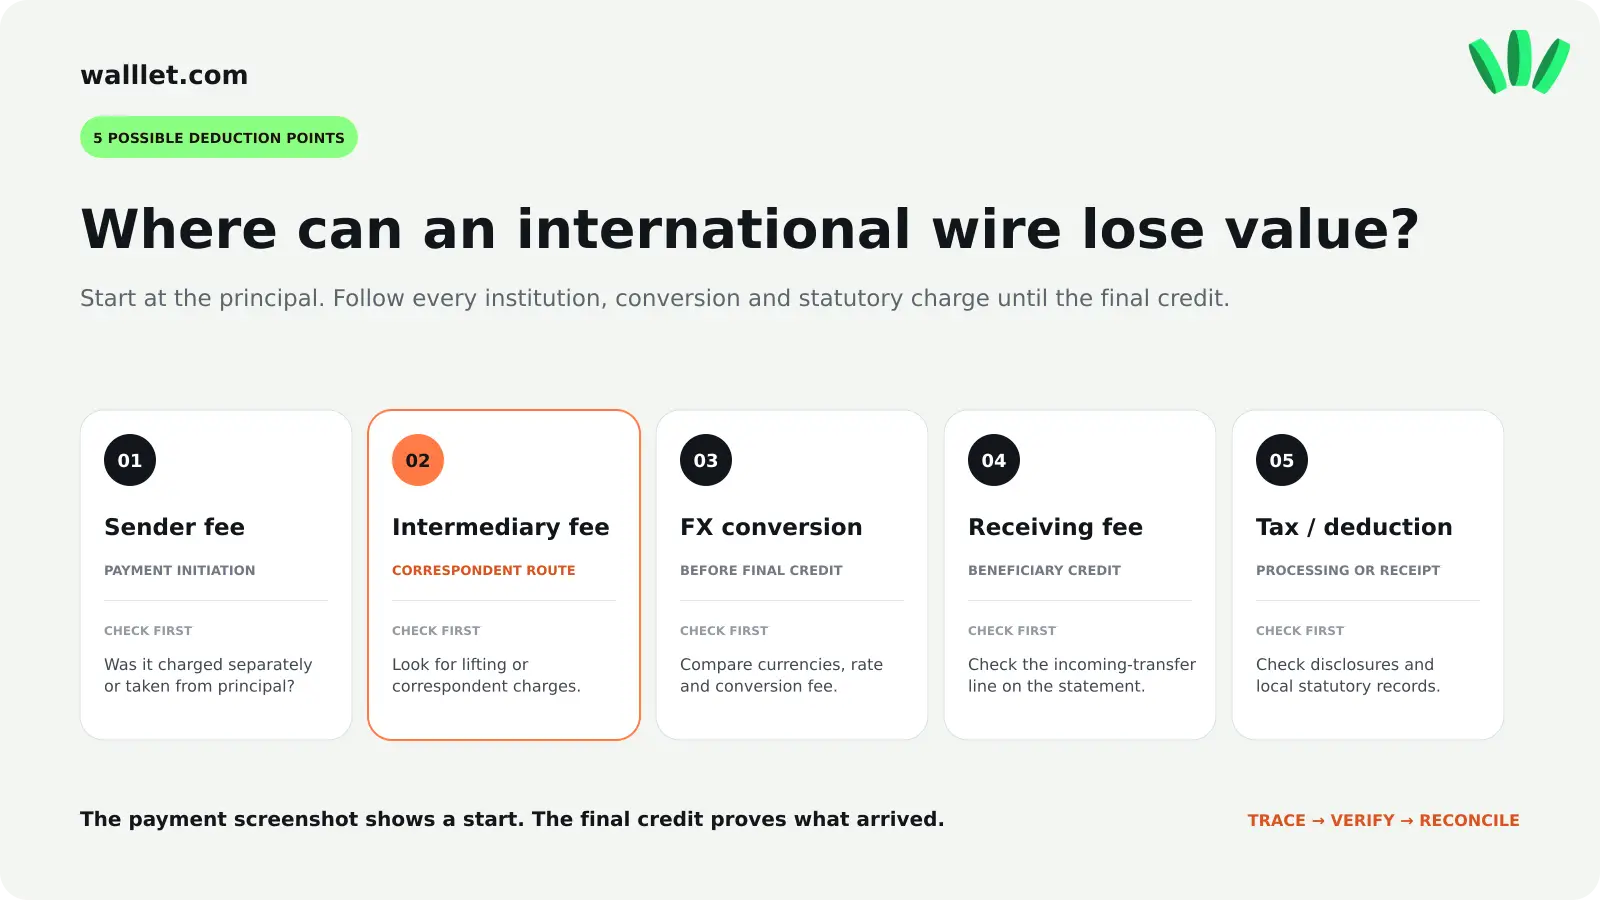
Tek bir transferde birden fazla kurum maliyet yaratabilir.
Maliyet | Kim kesebilir? | Elinize geçen tutarı mutlaka azaltır mı? |
Giden havale ücreti | Gönderenin bankası veya sağlayıcısı | Hayır. Gönderenden ayrı olarak tahsil edilebilir |
Aracı/muhabir ücreti | Kurumlar arasında ödemeyi işleyen banka | Azaltabilir |
Gelen havale ücreti | Alıcı banka veya sağlayıcı | Azaltabilir |
Döviz çevrim maliyeti | Banka veya döviz sağlayıcısı | Evet, çevrim yapılıyorsa azaltır |
Sağlayıcıya özel diğer ücretler | Ödeme sağlayıcısı | Yönteme bağlıdır |
İşte bu yüzden "havale ücreti 20 dolar" ifadesi yanıltıcı olabilir.
Hangi 20 dolar?
Gönderici ücreti mi? Aracı banka kesintisi mi? Alıcı ücreti mi? Yoksa sabit bir sağlayıcı ücreti mi?
Bir serbest çalışan için günün sonunda önemli olan tek bir soru vardır:
Faturanın ne kadarı kullanılabilir paraya dönüşüyor?
Farklı hizmetleri karşılaştırırken bu durum daha da önemli hale gelir. Nijeryalı serbest çalışanlar için yapılan PayPal - Payoneer - Wise - stabil kripto para karşılaştırması da aynı toplam rota mantığını kullanır: Önemli olan gerçekte ne kadar para tutabileceğiniz, harcayabileceğiniz veya çekebileceğiniz, bunun ne kadar sürdüğü ve rotanın nerede aksayabileceğidir.
Havale transferlerinde OUR, SHA ve BEN ne anlama gelir?
Uluslararası transfer talimatları, banka masraflarını kimin üstleneceğini belirtebilir.
Bir MT103 belgesinde bu bilgi geleneksel olarak 71A Alanında görünür. ISO 20022 ödeme mesajlaşmasında ise bunun yerine DEBT, SHAR veya CRED ifadelerini görebilirsiniz.
Ücret talimatı | ISO 20022 karşılığı | Genel anlamı |
OUR | DEBT | İlgili tüm transfer masraflarını gönderen karşılar |
SHA | SHAR | Masraflar gönderen ile alıcı arasında paylaşılır |
BEN | CRED | Transfer masraflarını tamamen alıcı karşılar |
OUR
OUR seçeneğinde gönderici, ödemeyle ilgili tüm banka masraflarını kendisi üstlenmek ister. HSBC, OUR seçeneğini, aracı ve alıcı bankalar da dahil olmak üzere sürece katılan tüm bankaların uyguladığı ücretlerin gönderici tarafından ödenmesi olarak tanımlar.
Faturanın eksiksiz ulaşması gerekiyorsa, gönderenin bankası ve transfer yöntemi bunu desteklediğinde, müşterinin finans ekibiyle konuşulması gereken ücret talimatı genellikle budur.
SHA
SHA, masrafların paylaşıldığı anlamına gelir.
Gönderen normalde kendi bankasının ücretini karşılar, alıcı tarafındaki masraflar ise alıcıya yansıtılabilir. Bu durum bir fatura için bariz bir sorun yaratır:
Fatura: 1.000 $
Müşterinin gönderdiği: 1.000 $
Sizin aldığınız: 1.000 $'dan az
Her iki taraf da ödemeyi doğru şekilde gerçekleştirdiğini dürüstçe söylese de faturanın tam olarak ödenip ödenmediği konusunda fikir ayrılığı yaşanabilir.
BEN
BEN seçeneğinde tüm masrafları alıcı üstlenir.
Ücretler ödemeden düşüldüğü için, hesaba ulaşan tutar müşterinin başlattığı tutardan daha düşük olabilir.
OUR seçeneği her ödemenin kesintisiz ulaşacağını garanti eder mi?
OUR seçeneğini kesin bir garanti olarak görmeyin.
Bu talimat, ilgili banka masraflarını göndericiye yüklemek üzere tasarlanmıştır ve alıcının ödemeyi tam alması gerektiğinde bazı sağlayıcılar bunu açıkça önerir. Ancak sunulan ücret seçenekleri ve bunların uygulanması ödeme türüne, bankalara ve yasal düzenlemelere bağlı olarak değişebilir.
Önemli bir fatura için gönderici, seçilen ücret talimatının o rota özelinde ne anlama geldiğini kendi bankasından teyit etmelidir.
Müşterim faturanın tamamını gönderdiği halde neden daha az para aldım?
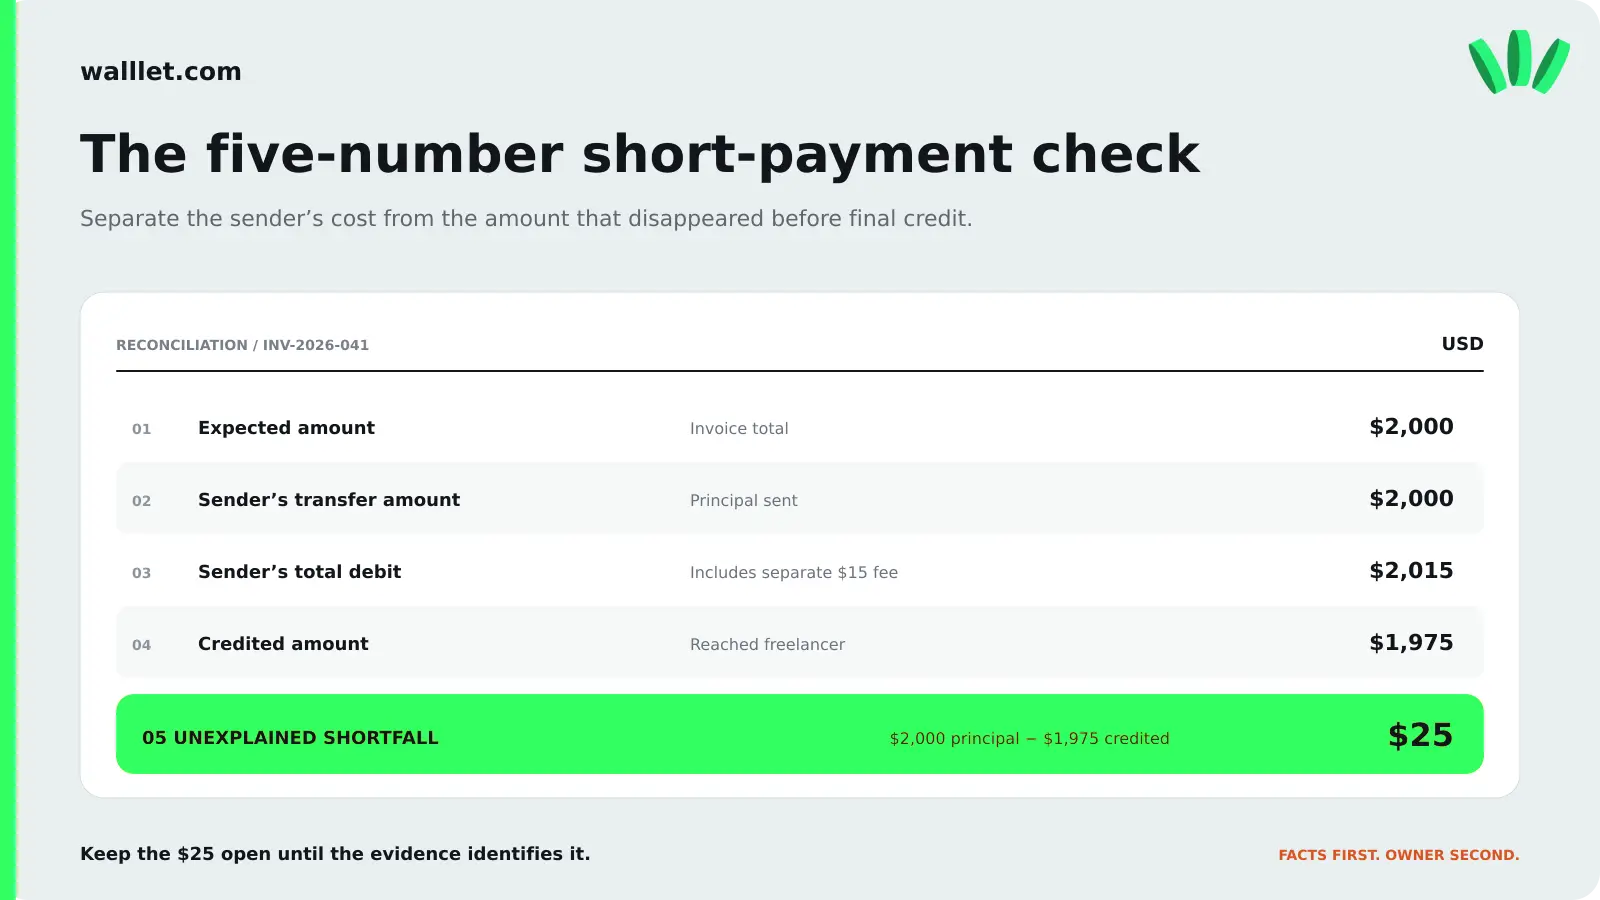
Bunun birkaç nedeni olabilir.
1. Bir aracı banka ücret kesti
Ödeme başka bir bankadan geçti ve transfer tutarından bir işlem ücreti düşüldü.
2. Alıcı kurumunuz gelen havale ücreti tahsil etti
Alıcı kurum, havale kendisine ulaştıktan sonra bile kendi işlem ücretini uygulayabilir.
3. Müşteri SHA veya BEN seçeneğini işaretledi
Ödeme talimatı, masrafların bir kısmının veya tamamının alıcıya yansıtılmasına izin veriyor olabilir.
4. Rotanın bir yerinde döviz çevrimi yapıldı
1.000 dolarlık bir ödeme ile bunun başka bir para birimine çevrilmiş halinin değeri farklıdır. Bir banka parayı çevirirse, döviz kuru ve kur marjı aradaki farkın bir nedeni olabilir.
5. Gönderilen tutar aslında faturadaki ana para değildi
Müşterinin ekran görüntüsünde görünen toplam borç tutarı, faturanın tamamının ödeme zincirine girdiğini kanıtlamak yerine müşterinin kendi transfer ücretini de içeriyor olabilir.
Aradaki fark önem taşıyorsa, sadece ekran görüntüsüne güvenmek yerine gerçek transfer belgesini inceleyin.
Muhabir banka ücreti ile SWIFT ücreti aynı şey midir?
Müşteriniz uluslararası bir transfer yaptı diye "SWIFT" tarafından kesilen tek ve evrensel bir ücret yoktur.
SWIFT, bankaların sınır ötesi ödemelerde kullandığı mesajlaşma altyapısını sağlar. Gönderen banka, muhabir bankalar, alıcı banka ve ödeme sağlayıcılarının her birinin kendi fiyatlandırması olabilir.
Her kesintiyi "SWIFT ücreti" olarak adlandırmak şu önemli soruyu gölgeler:
Bunu hangi kurum, hangi aşamada ve hangi ücret talimatıyla kesti?
Bir sonraki faturada aynı kesintiyi önlemek istiyorsanız öğrenmeniz gereken şey tam olarak budur.
Transferden önce aracı banka ücretlerini bilmek mümkün mü?
Bazen bir tahmin alabilir veya daha öngörülebilir fiyatlandırmaya sahip bir yöntem kullanabilirsiniz. Ancak bazen tam aracı banka kesintisini önceden bilmek zordur çünkü rota, sürece dahil olan bankalara göre değişebilir.
Bir havale yöntemini kabul etmeden önce şunları sorun:
Gönderenin bankası ne kadar ücret alıyor?
Banka, aracı veya muhabir kurumların devreye girmesini bekliyor mu?
Gönderici OUR seçeneğini işaretleyebiliyor mu?
Alıcı hesabınız gelen havalelerden ücret alıyor mu?
Ödeme fatura para biriminde mi kalacak?
Daha ucuz bir yerel ödeme kanalı var mı?
Her şey beklendiği gibi giderse hesaba ne kadar geçmesi gerekiyor?
Eğer 2, 3 ve 4. sorulara net bir yanıt alınamıyorsa, görünen gönderim ücretinin toplam ücret olduğunu varsaymak yerine nihai maliyeti belirsiz olarak kabul edin.
IBAN tabanlı bir alım yöntemi düşünüyorsanız, walllet.com IBAN Hesabı rehberi; IBAN'ın, desteklenen para biriminin ve gelen fiili ödeme kanalının neden ayrı konular olduğunu ve bilgileri bir müşteriyle paylaşmadan önce uygunluk, ücretler, limitler ve inceleme kurallarının neden kontrol edilmesi gerektiğini açıklar.
Uluslararası ödeme ücreti hesaplayıcı: Gerçekte ne alacağınızı hesaplayın
Sabit kesintileri olan basit bir ödeme için:
Tahmini alınan tutar = fatura tutarı − ana paradan yapılan kesintiler
Örnek:
Fatura: 1.000 $
Beklenen aracı kesintisi: 18 $
Beklenen alıcı ücreti: 10 $
Tahmini net tutar = 1.000 $ − 18 $ − 10 $ = 972 $
Fiili maliyeti bulmak için:
Fiili kesinti % = (fatura tutarı − alınan tutar) ÷ fatura tutarı × 100
1.000 $ → 972 $ örneği için:
(1.000 $ − 972 $) ÷ 1.000 $ × 100 = %2,8
Eğer parayı daha sonra Nijerya nairasına çevirecekseniz veya başka bir çekim ücreti ödeyecekseniz bunu ayrı hesaplayın. Havale sırasındaki eksilmeyi, daha sonraki çevrim veya nakde çekme maliyetleriyle karıştırmayın.
Kullanışlı bir tüm rota hesaplaması şu şekildedir:
Kullanılabilir para = fatura tutarı − alım kesintileri − çevrim maliyeti − çekim maliyeti − diğer rota maliyetleri
10 dolarlık ücret ile 10 dolarlık kesinti her zaman aynı şey değildir
Müşterinizin size 1.000 dolar borcu olduğunu varsayalım.
Senaryo A:
Müşteri 1.000 $ gönderir
Müşteri ayrıca 25 $ giden havale ücreti öder
Elinize 1.000 $ geçer
Faturanız tamamen ödenmiştir. Bu ödeme müşteriye toplamda 1.025 dolara mal olmuştur.
Senaryo B:
Müşteri 1.000 $ gönderir
Rota üzerinde ana paradan 25 $ kesilir
Elinize 975 $ geçer
İşlem 1.000 dolar olarak başlamış olabilir, ancak sizin açınızdan faturanız hala 25 dolar eksiktir.
Özellikle düzenli sözleşmelerde, bu farkın müşteri ödemeyi göndermeden önce karara bağlanması gerekir.
Serbest çalışanlar beklenmedik aracı banka kesintilerini nasıl azaltabilir?
1. Faturayı göndermeden önce ödeme kanalını seçin
Müşteriye bu bilgilerin nasıl kullanılması gerektiğini belirtmeden doğrudan "banka bilgileri" vermeyin.
Bir ABD alıcı hesabı, belirli bir gönderici türü için ACH'yi, havaleyi, her ikisini birden destekleyebilir veya hiçbirini desteklemeyebilir. Bir IBAN, uygun bir SEPA rotasını destekleyebilir veya farklı bir transfer yöntemi gerektirebilir.
2. Hesap ve müşteri desteklediğinde yerel bir ödeme kanalı kullanın
Bir ABD müşterisi alıcı bilgilerinize uygun bir ACH ödemesi yapabiliyorsa, ödemeyi uluslararası bir SWIFT havalesi olarak yönlendirmek için hiçbir neden yoktur.
Uygun bir euro hesabı için desteklenen bir SEPA transferi, gereksiz bir uluslararası havaleden çok daha doğrudan bir çözüm olabilir.
Birleşik Krallık'taki bir gönderici için desteklenen yerel yöntemler mevcut olabilir.
Hesabınızın sadece doğru para birimine veya tanıdık görünen bir hesap numarasına sahip olduğu için her kanalı desteklediğini varsaymayın. Önce tam ödeme yöntemini teyit edin.
3. Ödemeden önce banka masraflarını kimin ödeyeceği konusunda anlaşın
Sözleşmeniz veya faturanız ticari beklentiyi net bir şekilde ortaya koyabilir.
Örneğin:
Ödeme tutarı: 1.000 USD
Ödeme yöntemi: [belirtilen kanal]
Banka masrafları: Gönderen banka ve ödeme yöntemi tarafından desteklendiği durumlarda, anlaşılan fatura tutarının tam olarak ulaşması için transfer masraflarını gönderen karşılar.
Bu durum her bankanın ne yapacağını doğrudan kontrol etmez, ancak müşteriyle aranızdaki anlaşmayı netleştirir.
4. SWIFT havaleleri için OUR seçeneğini sorun
Faturanın tam olarak ulaşması gerekiyorsa, müşteriye veya finans ekibine bankalarının bu ödeme için OUR ücret talimatını destekleyip desteklemediğini sorun.
Bunu 28 dolarlık bir eksiklik keşfettikten sonra değil, transferden önce yapın.
5. Alıcı ücretini ayrıca kontrol edin
Gönderen kendi masraflarını bilse bile, kendi alıcı kurumunuzun da bir ücreti olabilir.
Kullandığınız alıcı yöntemin güncel koşullarını kontrol edin.
6. Mümkünse para birimini değiştirmeyin
Fatura USD cinsindense ve amacınız USD tutmaksa, gereksiz çevrim işlemleri ek bir maliyet katmanı getirir.
7. Düzenli ödeme yöntemlerini test edin
Önemli ve düzenli bir müşteri için ilk ödeme size yararlı operasyonel veriler sağlar:
başlatılan tutar;
gönderenin masrafı;
hesaba geçen tutar;
varsa aracı banka kesintisi;
alıcı ücreti;
mutabakat süresi;
ödeme referansı;
bir sorun çıkması durumunda kullanılabilecek belgeler.
İkinci ödemenin de her zaman aynı muhabir rotasını izleyeceğini varsaymayın, ancak ilk transfer size ödeme kurulumunun işlevsel olup olmadığını gösterir.
8. Sadece görünürdeki ücretleri değil, elinize geçen net parayı karşılaştırın
5 dolar ücretle tanıtılan bir yöntem, ilk yöntem başka bir aracı kesintisi veya pahalı bir döviz çevrimi getiriyorsa, 15 dolar ücretle tanıtılan bir yöntemden daha pahalıya mal olabilir.
Yararlı karşılaştırma şudur:
Fatura → alınan tutar → kullanılabilir net tutar
Müşteriniz uluslararası ödemeyi göndermeden önce önleyici kontrol listesi
Bunu ödeme talimatlarını göndermeden önce kullanın:
Tam fatura para birimini teyit edin.
Sadece hesap para birimini değil, ödeme kanalını da teyit edin.
Alıcı adını tam olarak belirtildiği şekilde kullanın.
ACH, SEPA, Faster Payments veya desteklenen başka bir yerel yöntemin uluslararası havale yerine kullanılıp kullanılamayacağını kontrol edin.
SWIFT gerekliyse, aracı bankaların devreye girip girmeyeceğini sorun.
Gönderenin giden transfer ücretini kontrol edin.
Kendi gelen havale ücretinizi kontrol edin.
Transfer masraflarını kimin karşılayacağı konusunda anlaşın.
Faturanın tam olarak ulaşması gerektiğinde OUR seçeneğinin mevcut olup olmadığını sorun.
Herhangi bir döviz çevrimi yapılıp yapılmayacağını teyit edin.
Fatura referansını ödeme talimatına ekleyin.
Göndericinin banka tarafından verilen transfer onayını kaydedin.
Düzenli ödemeler için, ilk transferden sonra elinize gerçekte ne ulaştığını kaydedin.
Uluslararası havaleniz zaten eksik ulaştıysa ne yapmalısınız?
Kanıtlarla işe başlayın. Sırf hesaba geçen tutar yanlış diye müşteriden hemen yeni bir ödeme yapmasını istemeyin. Önce şunları karşılaştırın:
fatura tutarı;
gönderici tarafından talimatı verilen tutar;
gönderenin ayrı banka ücreti;
transfer onayında gösterilen tutar;
alıcı kurumunuzun aldığını belirttiği tutar;
sonuç olarak hesabınıza geçen tutar.
Ardından banka tarafından verilen transfer belgesini isteyin.
Mesajlaşma formatına bağlı olarak bu bir MT103 veya pacs.008 ödeme belgesi olabilir. Ücret talimatı da orada görünebilir.
Bir SWIFT ödemesi için ayrıca UETR kodunu da isteyin.
SWIFT, UETR'yi ödeme talimatı mesajlarında yer alan 36 karakterli benzersiz bir referans olarak tanımlar. Zincirdeki katılımcı kurumların ödemeyi tanımlamasına ve takip etmesine olanak tanır.
Alıcı, aracı banka kesintisini doğrudan takip edebilir mi?
Genellikle ilk başvurulacak yerler göndericinin bankası ve kendi alıcı kurumunuzdur.
UETR, bankaların SWIFT zinciri genelinde ödemeyi bulmasına yardımcı olur; ancak her serbest çalışana her bankanın dahili işlem verilerine doğrudan erişim sağlayan evrensel bir kamu kargo takip aracı gibi düşünülmemelidir.
Resmi bir takip başlatmanız gerekiyorsa, ödemeyi başlatan ve orijinal talimatı elinde bulunduran taraf olduğu için genellikle en iyi konumda olan gönderenin bankasıdır.
Şunları isteyin:
ödeme tarihi;
orijinal tutar ve para birimi;
alıcı bilgileri;
işlem referansı;
varsa MT103 veya pacs.008 detayları;
UETR;
ücret talimatı;
gönderen kurumdan hangi tutarın çıktığının onayı.
Ardından kendi alıcı kurumunuza hangi tutarı aldığını ve varsa hangi ücreti uyguladığını sorun.
Bu iki tarafın karşılaştırılması, kesintinin nerede gerçekleştiğini bulmanızı kolaylaştırır.
Nijeryalı bir serbest çalışan her yabancı müşteri için SWIFT kullanmalı mı?
Hayır.
En iyi yöntem müşteriye, para birimine, mevcut alıcı bilgilerine ve alıcı hesabın gerçekte neleri desteklediğine bağlıdır.
Örneğin:
Müşteri | Olası ödeme yöntemi |
ABD'li müşteri | ACH, uygun yerel havale, uluslararası havale |
İngiltere'deki müşteri | Faster Payments, Bacs, CHAPS, uluslararası transfer |
AB/SEPA müşterisi | SEPA Kredi Transferi, desteklendiği yerde SEPA Instant, SWIFT |
Diğer sınır ötesi durumlar | SWIFT gerekebilir |
Bunlar yöntem kategorileridir, belirli bir hesabın bunlar üzerinden ödeme alabileceğinin garantisi değildir. Alıcı bilgilerinizi düzenleyen sağlayıcı, uygunluğu ve desteklenen kanalları belirler.
Düzenli bir 1.000 dolarlık fatura için, net toplam maliyetleri belli olan öngörülebilir bir yöntem kullanmak; ilk adımda ucuz görünen ancak ortada bilinmeyen bir kesinti yaratan bir yöntemden daha avantajlıdır.
walllet.com burada nerede devreye giriyor?
walllet.com, alma, tutma, çevrim ve nakde çevirme işlemlerini birbirinden bağımsız adımlar olarak görmek yerine, Nijeryalı serbest çalışanlar ve uzaktan çalışanlar için tüm uluslararası gelir sürecine göre tasarlanmıştır.
Herhangi bir walllet.com alım yöntemini kullanırken, bu bilgileri faturaya eklemeden önce hesabınız için gösterilen güncel para birimini, ödeme kanalını, ücretleri, limitleri, uygunluğu ve inceleme kurallarını kontrol edin. Bu koşullar sağlayıcıya ve kullanılabilirliğe göre değişebilir.
Ödeme almak, başka bir uygulama, kur ve çekim adımları zinciriyle bitmemelidir. Nijeryalı serbest çalışanların küresel gelir elde etmesi, dolara bağlı değer tutması, çevrimiçi harcama yapması, fonları çevirmesi ve gerektiğinde nakde çevirmesi için walllet.com'un nasıl tasarlandığını görün.
