Kartınızda yeterli bakiye görünüyor.
Yazılım aboneliği 49 $. Hesabınızda 200 $ var. Öde butonuna basıyorsunuz.
İşlem reddedildi.
Özellikle Nijerya ve benzeri pazarlarda uluslararası gelir yöneten serbest çalışanlar ile uzaktan çalışanlar için bu durum küçük bir ödeme sorunundan çok daha fazlasıdır. Kartınız; tasarım yazılımınız, bulut barındırma hizmetiniz, yapay zekâ aboneliğiniz, alan adı yenilemeniz, bir iş seyahatiniz veya işinizi sürdürmek için gereken başka bir araç için ödeme yapıyor olabilir.
İşin can sıkıcı tarafı, bakiyenin yeterli görünmesidir. Ancak bakiye, onay anlamına gelmez.
Yüklü bir bakiye, para rotanızın bir yerinde paranın var olduğunu gösterir. Ancak bu tutarın tamamının kartta kullanılabilir olduğunu, kartın bu satıcı için uygun olduğunu veya işlemin provizyonu geçebileceğini kanıtlamaz.
Kripto kart veya sanal dolar kartı; fatura bilgileri, satıcı kategorisi, harcama limitleri, ülke kuralları, sağlayıcı kontrolleri, doğrulama durumu, dolandırıcılık kontrolleri, teknik sorunlar ve kartın arkasındaki fonlama rotası gibi faktörler onayı etkileyebileceğinden yine de reddedilebilir.
Serbest çalışanlar için bu durum önemli bir ayrım yaratır:
Ödemeyi almak ilk adımdır. Parayı kullanılabilir hâle getirmek ise bambaşka bir adımdır.
Müşterinizin ödemesi başarıyla ulaşabilir ama kart ödemesi daha sonra başarısız olabilir. Ayrıca bakiyenin harcanabilmesi için ayrı bir fonlama, dönüştürme veya kullanılabilirlik adımı gerekebilir.
Müşteriniz sabit coin ödemesi yerine banka transferini tercih ediyorsa aynı rota mantığı geçerlidir. Ödeme ayrıntılarını paylaşmadan veya daha sonraki bir kart ödemesi için bakiyeye güvenmeden önce walllet.com IBAN Hesabının serbest çalışanlar ve küresel kazanç sahipleri için nasıl çalıştığına ilişkin kılavuzumuzu okuyun.
Ödeme altyapınız birden fazla hareketli parçaya sahip olduğunda bu ayrım daha da önem kazanır. Şöyle bir akışınız olabilir:
Müşteriden USDT veya USDC ile ödeme alma,
Bunu bir cüzdana aktarma,
Taşıma veya takas etme,
Karta veya karta bağlı bakiyeye fon yükleme,
Uluslararası satıcıya ödeme yapma.
Her adım tek başına sorunsuz çalışsa bile son kart ödemesi yine de başarısız olabilir.
Uluslararası gelirinizi sabit coinlerle alıyorsanız işe tüm ödeme rotasını ve serbest çalışanlar için ödeme risklerinin nerede doğabileceğini anlayarak başlayın. En ucuz veya en pratik görünen adım tek başına yeterli değildir. Rota, müşteri ödemesinden parayla yapacağınız bir sonraki işleme kadar eksiksiz çalışmalıdır.
Kısa cevap: Yeterli bakiye olmasına rağmen kart neden reddedilir?
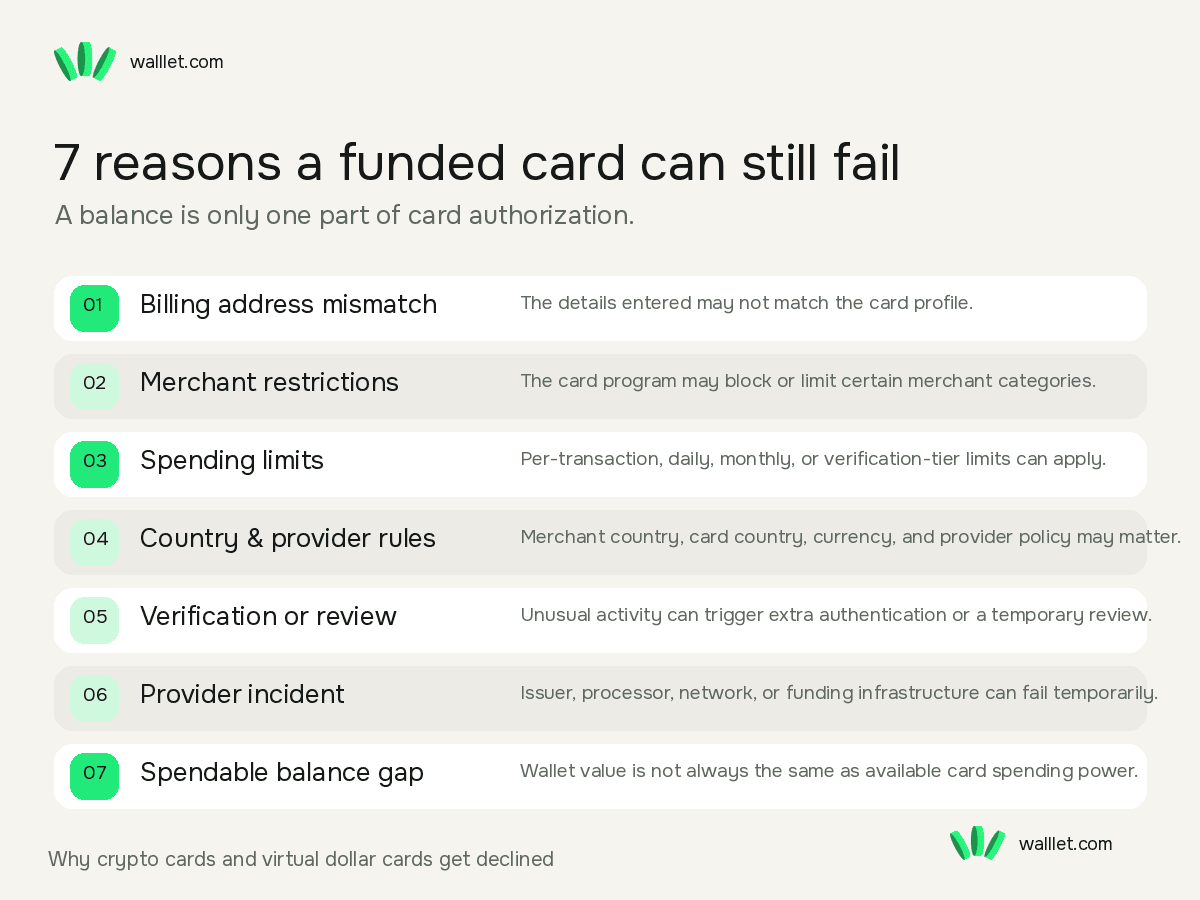
Kripto kart veya sanal dolar kartı, yeterli bakiye olmasına rağmen işlemin provizyon kontrollerini geçmesi gerektiği için reddedilebilir. Kart programına ve sağlayıcıya bağlı olarak bu kontroller şunları içerebilir:
Fatura bilgilerinin eşleşip eşleşmediği,
Satıcı türüne izin verilip verilmediği,
Ödemenin işlem başına veya günlük limiti aşıp aşmadığı,
Kartın o ülkede veya para biriminde kullanılıp kullanılamayacağı,
Çevrim içi, yinelenen veya uluslararası ödemelerin etkin olup olmadığı,
İşlemin bir dolandırıcılık veya uyumluluk incelemesini tetikleyip tetiklemediği,
Kartı çıkaran kuruluşta, ödeme işlemcisinde veya rotadaki başka bir sağlayıcıda teknik bir sorun olup olmadığı.
Kart retlerine ilişkin resmi Stripe belgeleri; hatalı kart bilgileri, kartı çıkaran kuruluşun kararları, şüpheli dolandırıcılık ve yetersiz bakiye gibi meşru ödemelerin başarısız olabileceği çeşitli nedenleri açıklar. Görebileceğiniz kesin neden, kart sağlayıcısına ve kartı çıkaran kuruluşun yanıtını ne kadar paylaştığına bağlıdır.
Dolayısıyla 200 $ bakiye varken 49 $ tutarındaki bir işlem başarısız olduğunda sorulması gereken asıl soru şudur:
“Bu ödemeyi provizyon rotasının hangi parçası reddetti?”
Sorunu çözmek için bu soru çok daha faydalıdır.
Bu sorun Nijerya'daki serbest çalışanlar için neden önemli?
Birçok serbest çalışan için kart, para akışının başlangıcı değil, sonudur. Gerçekçi bir rota şöyle görünebilir:
Uluslararası müşteri → USDT veya USDC → cüzdan → takas veya fonlama adımı → sanal dolar kartı → yabancı satıcı
Başka bir serbest çalışan şunu kullanabilir:
Pazaryeri ödemesi → yerel hesap → kart sağlayıcısı → USD kart bakiyesi → SaaS aboneliği
Veya:
Uzaktan çalışma maaşı → sabit coin → cüzdan → desteklenen harcama rotası
Nijerya bu konuda özellikle önemlidir çünkü sabit coinler sınırlar arası değer transferinde şimdiden büyük bir rol oynamaktadır. Haziran 2026'da IMF, Nijerya'yı önemli bir sabit coin pazarı olarak tanımlamış ve sınır ötesi transferlerde artan kullanımlarına dikkat çekmiştir. Ancak dijital dolar almak ile kart üzerinden sorunsuz harcama yapmak iki ayrı konudur.
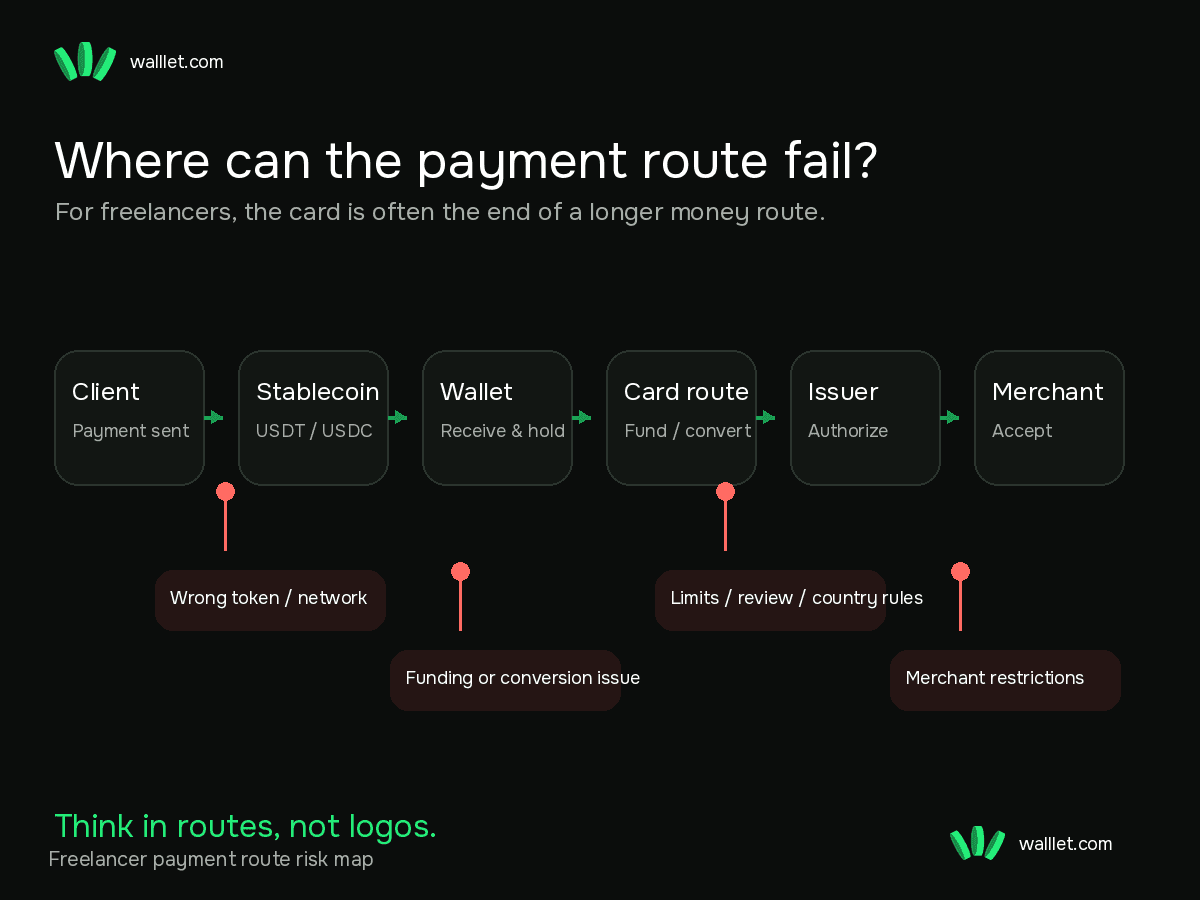
Sabit coin başarıyla ulaşabilir ama kart işlemi sonradan başarısız olabilir. Kart aktif olabilir ama belirli bir satıcı kartı reddedebilir. Sağlayıcı bakiye gösterebilir ama ana ekranda hiç görmediğiniz bir kural işlemi engelleyebilir. Bu yüzden serbest çalışanlar markalara değil, rotalara odaklanmalıdır.
Müşteri ödemesi bu rotaya girmeden önce bile token, ağ, adres, tutar, test ödemesi kuralı ve işlem kaydını doğrulamak için bir sabit coin ödemesi öncesi ve sonrası kontrol listesi kullanın. Hatalı bir gelen ödeme ve üzerine tıkanmış bir harcama rotası, gününüzü mahvetmenin en kesin yoludur.
1. Yeterli bakiye, harcanabilir bakiyenin yeterli olduğu anlamına gelmez
Buradan başlayın, çünkü ekrandaki sayı yanıltıcı olabilir. Kart ürününün çalışma şekline bağlı olarak birkaç farklı bakiyeden birini görüyor olabilirsiniz:
Cüzdandaki kripto varlıklar,
Kart hesabında kullanılabilir fonlar,
Harcama için önceden dönüştürülmüş fonlar,
Bekleyen provizyonlarla azalmış fonlar,
Ücretlere veya döviz çevrimine tabi fonlar,
Görünür olan ancak provizyon için geçici olarak kullanılamayan fonlar.
Bunlar her zaman aynı anlama gelmez.
Kripto olarak 120 $ karşılığı varlığınız olduğunu ve 118 $'lık bir alışveriş yapmaya çalıştığınızı düşünün. Bakiye yeterli görünür. Ancak ödeme rotasının dönüştürme, kur dalgalanması, ücretler veya nihai mutabakat tutarından farklı bir provizyon tutarı için de pay bırakması gerekebilir.
Oteller, araç kiralama şirketleri, benzin istasyonları ve diğer bazı satıcılar, beklediğiniz nihai tutarı hemen çekmek yerine provizyon blokajları veya tahmini tutarlar kullanabilir.
Pratik kural basittir:
Yalnızca satın alma fiyatı ile ana ekrandaki bakiyeyi karşılaştırmayın. Kartın gerçekten harcamaya hazır tutarını ve bekleyen blokajları kontrol edin.
2. Fatura adresi uyuşmazlığı
Sanal kart da resmi bir kart kimliğidir. Satıcı şunları isteyebilir: kart sahibinin adı, fatura adresi, şehir, ülke, posta veya ZIP kodu, CVV ve son kullanma tarihi. Yaygın bir hata, kart profilinde farklı bir fatura adresi veya ülke kayıtlıyken mantıken doğru gelip ev adresinizi girmektir.
Örneğin: Lagos'ta yaşıyorsunuz, satıcı fatura adresi istiyor, Lagos adresinizi giriyorsunuz, kart programı ise kart hesabınızda kayıtlı fatura bilgilerini bekliyor. Kart numarası ve bakiye doğru olsa bile ödeme başarısız olabilir. Bu durum her yerde aynı değildir. Satıcılar ve ödeme işlemcileri adres doğrulamasını farklı şekillerde yönetir. Bazıları neredeyse hiç kullanmaz. Bazıları ise uyuşmayan bilgileri ciddi bir risk sinyali sayar. Tekrar denemeden önce şunları kontrol edin:
Kart sağlayıcısı tam olarak hangi fatura adresini kullanmanızı istiyor?
Posta kodu doğru mu?
Ülke kart profiliyle eşleşiyor mu?
Tarayıcının otomatik doldurma özelliği eski bir adres mi girdi?
Kart sahibinin adı doğru yazıldı mı?
İkamet adresinizle kartın kayıtlı fatura bilgilerini mi karıştırıyorsunuz?
Küçük bir otomatik doldurma alanı, bakiyesi tam olan bir ödemeyi bile bozabilir. Yazılımlar bazen insanı şaşırtmayı sever.
3. Satıcı kategorisi kısıtlamaları
Kartlar, büyük bir kart ağında çalışıyor diye her satıcıda geçerli olmak zorunda değildir.
Satıcılar, yaygın olarak MCC adı verilen satıcı kategori kodlarıyla iş türlerine göre sınıflandırılır. Kartı çıkaran kuruluşlar ve kart programları bu kategorilere göre kısıtlamalar uygulayabilir. Resmi kart çıkarma altyapısı satıcı kategorisi kısıtlamalarını, harcama kontrollerini ve coğrafi kontrolleri destekleyebilir.
Sağlayıcıya bağlı olarak belirli kategoriler engellenebilir veya farklı işleme tabi tutulabilir. Örnekler arasında şans oyunları, kripto alımları, para transferi hizmetleri, finansal hizmetler, nakit benzeri işlemler, yetişkinlere yönelik hizmetler, belirli abonelikler ve bazı yüksek riskli satıcı kategorileri yer alabilir.
Bu listenin kendi kartınız için geçerli olduğunu hemen varsaymayın. Kısıtlamalar sağlayıcıya göre değişir. Asıl soru şudur:
“Bu kart bu satıcı türünü destekliyor mu?”
Serbest çalışanlar için bu önemlidir, çünkü size benzer görünen iki satıcı ödeme sisteminde farklı sınıflandırılmış olabilir.
Bir yazılım aracı sorunsuz çalışırken başka bir abonelik başarısız olabilir. Bir reklam platformu kartı kabul ederken diğeri etmeyebilir. Kart, işinize dair kişisel bir yorum yapmaz; yalnızca kuralları ve risk sinyallerini işler.
4. Fark etmediğiniz harcama limitleri
Sanal kartlar ve kriptoya bağlı kartlar birden fazla limite sahip olabilir:
İşlem başına,
Günlük,
Haftalık,
Aylık,
Çevrim içi harcama,
Uluslararası harcama,
ATM'den para çekme,
Satıcı kategorisine özel limitler,
Hesap düzeyinde limitler,
Doğrulama seviyesine bağlı limitler.
Diyelim ki 1.000 $ kullanılabilir bakiyeniz var ve 600 $'lık bir ödeme yapmayı denediniz. Şu durumlarda kart yine de reddedilebilir:
İşlem başına limit 500 $ ise,
Günlük limitinizin çoğunu zaten harcadıysanız,
Dönemsel bir limite ulaşıldıysa,
Mevcut doğrulama seviyeniz daha düşük bir sınıra sahipse.
Serbest çalışanlar için bu durum özellikle can sıkıcı olabilir; çünkü standart bir iş harcaması genelde yüksek tutarlıdır. Yıllık SaaS abonelikleri, bulut kredileri, konferans seyahatleri, reklam harcamaları, dizüstü bilgisayarlar ve profesyonel araçlar sıradan tüketici harcamalarına pek benzemez.
Tekrar denemeden önce, yapacağınız işlem türünün limitini kontrol edin.
5. Ülke, para birimi ve sağlayıcı kuralları
Bir kart uluslararası bir markaya sahip olsa bile her yerde geçerli olmayabilir. Birkaç etken devreye girebilir:
İkamet ettiğiniz ülke,
Kartın çıkarıldığı ülke,
Satıcının ülkesi,
İşlem para birimi,
Kart sağlayıcısının coğrafi politikası,
Satıcının kendi kabul politikası,
Kartı çıkaran kuruluşun veya işlemcinin risk kuralları.
Nijerya'daki bir serbest çalışan, ABD'deki bir satıcıya ödeme yapmak için sanal dolar kartı kullanabilir. Dolar kartı, dolar satıcısı; kulağa basit gelir. Ancak işlem yine de şu sinyallere bağlı olabilir:
Kartın çıkarıldığı ülke,
Fatura ülkesi,
Mevcut IP konumu,
Satıcı ülkesi,
Hesap profili,
Cihaz geçmişi,
Önceki harcama alışkanlıkları.
Bir uyumsuzluk her zaman sorun yaratmaz. Ancak sağlayıcıya ve satıcıya bağlı olarak incelemeye veya ret kararına yol açabilir. Bazı satıcılar belirli ön ödemeli veya sanal kartları kabul etmez. Bazıları yurt dışından çıkarılan kartlara farklı kurallar uygulayabilir. Abonelik tabanlı işletmelerin yinelenen ödemeler için kendi kuralları olabilir.
Dolayısıyla “uluslararası kart” ifadesini hiçbir zaman “her yerde geçerli” olarak yorumlamayın. Pazarlama vaatleri yanıltıcı olabilir.
6. Doğrulama veya risk incelemesi
Bir kart ödemesi finansal olarak geçerli olsa bile sisteme olağan dışı görünebilir. Örnekler:
İlk büyük ödemeniz, peş peşe yapılan hızlı denemeler, yeni bir satıcı, yeni bir ülke, alışılmadık derecede yüksek bir tutar, harcama alışkanlıklarında ani bir değişiklik, ek kimlik doğrulaması gerektiren bir işlem veya yeni bir doğrulama adımı isteyen bir hesap.
Sonuç; anında ret, geçici kart kısıtlaması, ek doğrulama talebi, sağlayıcı incelemesi ya da yalnızca doğrulamadan sonra onaylanan bir işlem olabilir. İşte bu noktada üst üste denemek durumu daha da kötüleştirebilir.
Ödeme bir kez başarısız olursa otuz saniyede on kez arka arkaya göndermeyin. Önce nedeni kontrol edin. Tekrarlanan denemeler, işini yapmaya çalışan bir çalışan yerine şüpheli kart etkinliği gibi algılanabilir. Panikle tıklamak yerine adımları sakin ve sıralı şekilde kontrol etmek daha iyidir.
7. Sağlayıcı kesintileri ve altyapı sorunları
Bazen sizin hiçbir hatanız olmaz. Kart aktiftir. Bakiye yeterlidir. Fatura bilgileri doğrudur. Satıcı normalde desteklenmektedir.
Ancak sağlayıcı tarafında bir sorun vardır. Bir kart ödemesi şu sistemlerin birkaçına bağlı olabilir:
Kart programı,
Kartı çıkaran kuruluş,
İşlemci,
Kart ağı,
Satıcı tarafındaki banka,
Dolandırıcılık önleme sistemleri,
Kripto dönüştürme altyapısı,
Dahili fonlama sistemleri.
Sistem mimarisi ürüne göre değişir. Rotanın tek bir noktasındaki hata veya zaman aşımı; retlere, geciken onaylara veya tutarsızlıklara yol açabilir. Bu yüzden dün çalışan bir kart, hesabınızda hiçbir değişiklik olmamasına rağmen bugün başarısız olabilir. Ayarları değiştirmeden veya parayı taşımadan önce şunları kontrol edin:
Sağlayıcının resmi durum sayfası,
Uygulama içi kesinti bildirimleri,
Destek duyuruları,
Diğer işlemlerin de başarısız olup olmadığı,
Sorunun tek bir satıcıyı mı yoksa tüm satıcıları mı etkilediği.
Tek bir başarısız ödeme bireysel bir durum olabilir. Aynı anda sorun bildiren on kullanıcı ise bir sistem kesintisidir.
Asıl farkındalık: Kartınız bir rotanın yalnızca bir parçasıdır
Düzeltilmesi gereken asıl yanılgı budur. Serbest çalışanlar genellikle her ürünü ayrı ayrı değerlendirir:
Bu cüzdan iyi mi? Bu sabit coin ucuz mu? Bu kart kullanışlı mı? Bu satıcı uluslararası mı?
Oysa gerçek deneyiminiz, tüm rotanın birlikte çalışıp çalışmadığına bağlıdır.
Örneğin:
Müşteri USDT gönderir → siz alırsınız → takas edersiniz → kart rotasını fonlarsınız → satıcı işlemi onaylar
Herhangi bir aşamadaki bir aksaklık, son ödemeyi durdurabilir. Bu yüzden doğru yaklaşım şudur:
Gelir rotası → tutma rotası → dönüştürme rotası → harcama rotası → yedek rota
Desteklenen kripto varlıkları taşımaya veya harcamaya karar vermeden önce, bunları yönetebileceğiniz daha basit ve gözetimsiz (self-custodial) bir alan arıyorsanız walllet.com adresini keşfedin
Bir cüzdan, satıcıyı veya kartı çıkaran kuruluşu ödemeyi onaylamaya zorlayamaz. Asıl fayda, her adımı tek ve belirsiz bir bakiye gibi görmek yerine rotanızın kripto tarafını daha net kontrol edebilmektir.
Bir kart seçmeden önce müşteri ödemesinden harcanabilir paraya kadar olan tüm rotayı kontrol edin
Bir kart tek başına bağımsız bir özellik olarak değerlendirilmemelidir. Abonelikler, seyahat, reklam, bulut hizmetleri veya diğer iş harcamaları için ona güvenmeden önce kartın etrafındaki rotayı kontrol edin.
1. Paranın nasıl geleceğini netleştirin
Gelirinizin hangi yolla geleceğini bilin:
Bir IBAN veya başka bir banka transferi rotası
Pazaryeri ödemesi
Sabit coin ödemesi
Yerel banka transferi
Desteklenen başka bir ödeme rotası
Para birimini, gönderici gereksinimlerini, alıcı bilgilerini, ödeme altyapısını, ücretleri, limitleri ve inceleme kurallarını tam olarak kontrol edin. Kart, desteklenmeyen bir rotadan gönderilen bir gelen ödemeyi düzeltemez.
Banka transferiyle ödeme alma seçeneği için walllet IBAN Hesabı Nedir? Serbest Çalışanlar ve Küresel Kazanç Sahipleri İçin Pratik Bir Kılavuz başlıklı yazımızı okuyun.
2. Bakiyenin ne zaman kullanılabilir hâle geldiğini teyit edin
“Alındı”, “işleniyor”, “inceleniyor”, “kullanılabilir” ve “harcamaya hazır” ifadeleri farklı aşamaları gösteriyor olabilir.
Bir harcama planlamadan önce şunları kontrol edin:
Gelen ödemenin tamamen sonuçlanıp sonuçlanmadığı
Herhangi bir inceleme veya blokajın devam edip etmediği
Bakiyenin dönüştürülmesinin gerekip gerekmediği
Kartın aynı bakiyeyi kullanıp kullanmadığı
Ayrı bir kart fonlama adımının gerekip gerekmediği
Bekleyen provizyonların kullanılabilir tutarı azaltıp azaltmadığı
Ekranda görünen ancak henüz harcanamayan bir paraya güvenerek acil bir ödeme planlamayın.
3. Karta güvenmeden önce kart uygunluğunu kontrol edin
Kartın kullanılabilirliği ülkenize, hesap durumunuza, doğrulama seviyenize, kart programına veya diğer sağlayıcı kurallarına bağlı olabilir.
Şunları teyit edin:
Hesabınız için şu anda bir kartın tanımlı olup olmadığı
Fiziksel mi, sanal mı yoksa her ikisi mi olduğu
Hangi ülkeleri ve para birimlerini desteklediği
Çevrim içi ve uluslararası ödemelerin açık olup olmadığı
Yinelenen aboneliklerin desteklenip desteklenmediği
Ayrı bir bakiye veya dönüştürme adımının gerekip gerekmediği
Uygunluk durumunu başka bir kullanıcının hesabına, eski bir ekran görüntüsüne veya lansman duyurusuna bakarak varsaymayın.
4. Gerçek harcama senaryosunu test edin
Kartın başarıyla etkinleştirilmesi veya küçük bir test ödemesinin geçmesi, sonraki tüm işlemlerin çalışacağını garanti etmez.
Gerçekten ihtiyaç duyduğunuz ödeme türünü test edin:
SaaS veya düzenli abonelikler
Reklam platformları
Bulut hizmetleri
Seyahat rezervasyonları
Yüksek tutarlı yıllık ödemeler
Yabancı para birimindeki işlemler
İşinizin bağlı olduğu satıcı kategorileri
Önemli olan yalnızca “Kart çalışıyor mu?” sorusu değildir. “Kart bu satıcı, tutar, ülke, para birimi ve ödeme türü için çalışıyor mu?” sorusudur.
5. Nakde çevirme (nakit çıkış) rotasını bilin
Kart, parayı kullanmanın yollarından yalnızca biridir.
Bir ödeme yöntemi seçmeden önce şunlar için desteklenen bir yolunuz olup olmadığını kontrol edin:
Fon transferi yapmak
Bakiyeyi dönüştürmek
Kullanılabilir bir rota üzerinden para çekmek
Nihai tutarı gerçekten ihtiyaç duyduğunuz yere aktarmak
Kart kullanılamadığında bağımsız bir yedek plana geçmek
Ürün içindeki güncel durumu kontrol edin. Bir kart bakiyesinin her bankaya, ülkeye veya para birimine çekimi doğrudan desteklediğini varsaymayın.
6. Görünen tek bir ücrete değil, toplam maliyete bakın
Tüm rota şunları içerebilir:
Gelen ödeme ücreti
Aracı kurum ücreti
Dönüştürme ücreti
Döviz kuru farkı (spread)
Kart fonlama ücreti
İşlem ücreti
Yabancı para birimi komisyonu
Para çekme veya nakde çevirme ücreti
Hedef rotanın aldığı ücret
Karşılaştırma yaparken rotanın başında görünen cazip rakama değil, son harcama için elinizde kalan net tutara bakın.
7. Destek, kanıt ve yedek seçenekleri kontrol edin
Bir ödeme acil hâle gelmeden önce şunları bilin:
Destek sürecinin nereden başladığı
Hangi işlem veya kayıt numarasını iletebileceğiniz
Desteğin hangi kayıtları talep edebileceği
Çözülmeyen bir konunun nasıl üst birime aktarılabileceği
Uygulamaya veya hesaba erişilemediğinde desteğe nasıl ulaşılacağı
Hangi bağımsız ödeme yönteminin devreye girebileceği
Faturaları, müşteri bilgilerini, ödeme referanslarını, kart ret mesajlarını, tarih-saat bilgilerini, makbuzları ve destek yazışmalarını saklayın.
Çalışan bir para rotası yalnızca bir sorun çıktığında değil, öncesinde de net ve anlaşılır olmalıdır.
Destekle İletişime Geçmeden Önce Bunları Kontrol Edin
Bakiyeniz alışveriş ve ücretler için yeterli mi?
Fatura bilgileriniz doğru mu?
Satıcı sanal kartları destekliyor mu?
İşlem türü destekleniyor mu?
Kartınız aktif mi?
Kripto karta veya sanal dolar kartına güvenmeden önce yapılacak kontroller
Bunu kart işiniz için vazgeçilmez hâle gelmeden önce yapın.
Kontrol | Teyit edilecek detay | Neden önemli? |
Harcanabilir bakiye | Yalnızca cüzdan değil, kartın gerçek harcanabilir bakiyesi | Görünen kripto değeri, kullanılabilir kart bakiyesine eşit olmayabilir |
Fatura bilgileri | Kartın beklediği adres, ülke, posta kodu ve isim | Uyuşmayan bilgiler provizyonu etkileyebilir |
Satıcı desteği | Satıcı türüne izin verilip verilmediği | Bazı kategoriler kısıtlanmış olabilir |
İşlem limiti | İşlem başına üst sınır | Yüksek tutarlı bir ödeme limiti aşabilir |
Günlük veya aylık limit | Kalan harcama hakkı | Önceki harcamalar kalan limiti düşürmüş olabilir |
Uluslararası kullanım | Desteklenen ülkeler ve para birimleri | Sınır ötesi işlemler farklı kurallara tabi olabilir |
Çevrim içi ödemeler | Kartın internet harcamalarına açık olması | Bir kart çevrim içi ve fiziksel ortamda farklı çalışabilir |
Yinelenen ödemeler | Abonelik desteği | İlk ödeme ile düzenli çekimler farklı işleyebilir |
Kimlik doğrulama | Gereken 3DS veya doğrulama adımları | Bazı ödemeler ek onay gerektirir |
Bekleyen blokajlar | Mevcut provizyonlar | Blokaj, kullanılabilir harcama limitini düşürebilir |
Sağlayıcı durumu | Güncel kesintiler veya bakım çalışmaları | Geçici bir sistem kesintisi kart sorunu gibi görünebilir |
Yedek rota | Bağımsız ikinci bir ödeme yolu | Bir kart çalışmadı diye işiniz durmamalıdır |
Müşteri gelirinin ilk etapta nasıl gelmesi gerektiğine henüz karar veremeyen serbest çalışanlar, farklı ödeme rotaları olarak PayPal, Payoneer, Wise ve sabit coinleri karşılaştırabilir. En iyi ödeme alma yöntemi her zaman en iyi harcama yöntemi olmayabilir.
Serbest çalışanlar için pratik bir ön test
Bir karta kritik bir ödeme konusunda güvenmeden önce, gerçek kullanım senaryonuzu test edin. Sadece kartı açıp her şeyin hazır olduğunu düşünmeyin. Gerçekten kullanacağınız rotayı deneyin.
Kartı SaaS için kullanıyorsanız
Şunları kontrol edin:
Küçük bir çevrim içi alışveriş,
Fatura adresinin birebir doğruluğu,
Yinelenen ödeme desteği,
Uluslararası satıcı desteği,
Abonelik yenilendiğinde sürecin nasıl işlediği.
Seyahat için kullanıyorsanız
Şunları kontrol edin:
Uçak bileti alımları,
Otel provizyon politikaları,
Daha yüksek işlem limitleri,
Yabancı para birimi işlemleri,
Yedek ödeme yöntemleri.
İş operasyonları için kullanıyorsanız
Şunları kontrol edin:
Bulut hizmetleri,
Reklam platformları,
Yazılım sağlayıcıları,
Yıllık abonelikler,
Yüksek tutarlı alımlar.
Bir satıcıda geçen başarılı bir 3 $'lık test, başka bir yerdeki 700 $'lık yıllık yazılım faturasının da sorunsuz ödeneceğini kanıtlamaz.
Gerçekte ihtiyaç duyduğunuz kategoriyi, ülkeyi, tutarı ve ödeme türünü test edin.
Yedek rota kontrol listesi
Bir serbest çalışan, yedek planı ancak ödeme ekranında işlem reddedildiğinde düşünmeye başlamamalıdır. Şu sırayı izleyin.
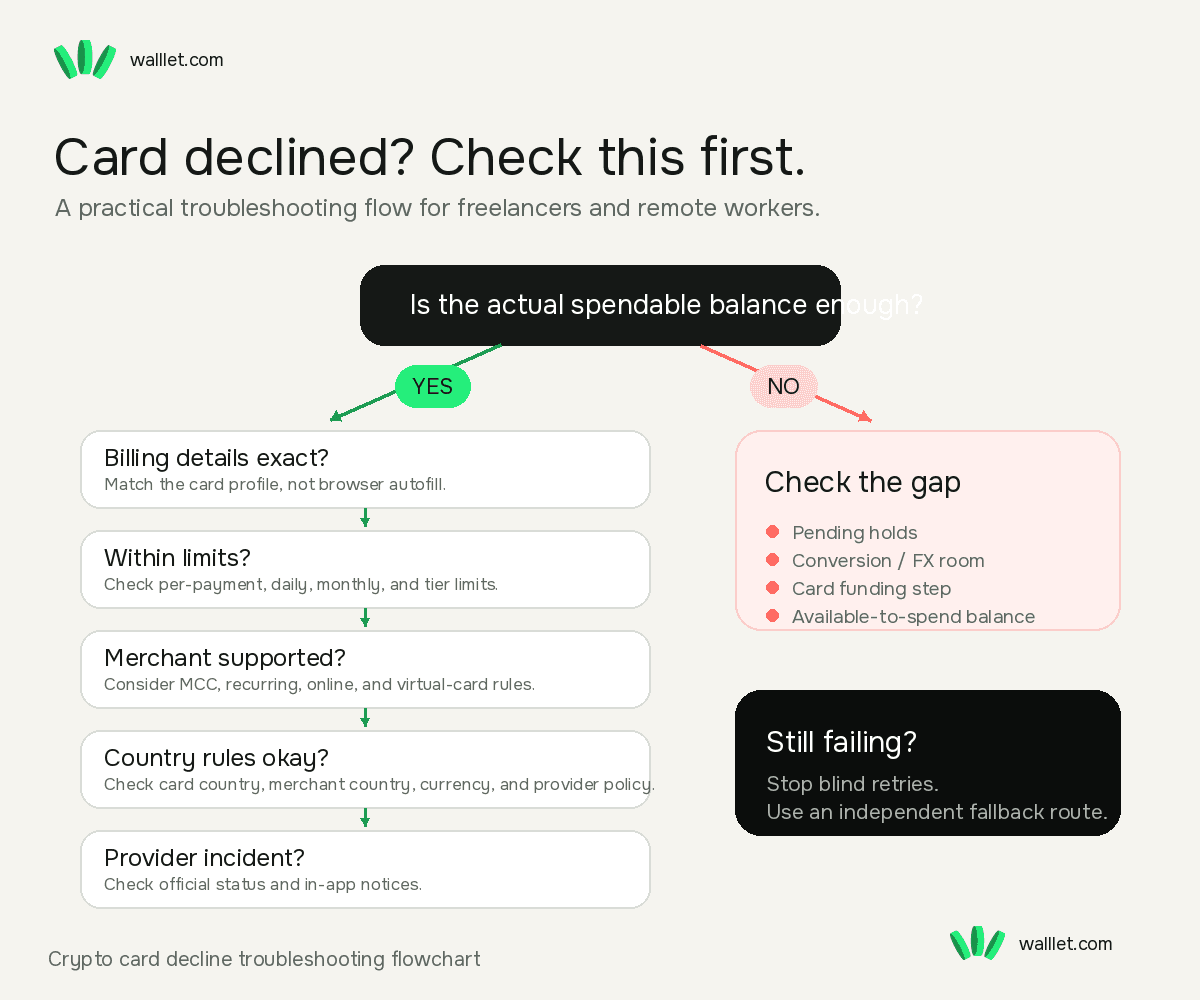
1. Hatanın ayrıntısını kaydedin
Şunları kaydedin: Satıcı adı, tutar, para birimi, tarih ve saat, ret mesajı, varsa sağlayıcı ret kodu. “Kart çalışmadı” demek sorunu çözmek için fazlasıyla yetersizdir.
2. Rastgele denemeyi bırakın
Net bir hatayı düzelttikten sonra bir kez daha denemek mantıklıdır. Ancak hiçbir şeyi değiştirmeden art arda denemek genelde işe yaramaz. Öncelikle sorunun kaynağını belirleyin: Fatura bilgileri, limit, satıcı kısıtlaması, doğrulama, yetersiz harcanabilir bakiye, ülke kuralı veya sağlayıcı kesintisi.
3. Kartın gerçek bakiyesini kontrol edin
Şunları doğrulayın: Harcanabilir bakiye, bekleyen işlemler, provizyon blokajları, gereken fonlama veya dönüştürme adımı. Uygulamanın başka bir yerinde görünen toplam kripto değerine aldanmayın.
4. Fatura bilgilerini elle doğrulayın
Tarayıcının otomatik doldurma özelliğini bir anlığına devre dışı bırakın. Şunları yeniden girin: Kart sahibinin adı, fatura adresi, şehir, posta kodu, ülke, CVV ve son kullanma tarihi. Kart sağlayıcısının istediği bilgileri kullanın.
5. Satıcı ve işlem kurallarını inceleyin
Şunları sorun:
Bu satıcı kategorisi destekleniyor mu?
Bu işlem yinelenen bir ödeme mi?
Kart abonelikler için geçerli mi?
Satıcı yurt dışında mı?
Tutar limitin üzerinde mi?
Satıcı sanal veya ön ödemeli kartları kabul ediyor mu?
6. Sağlayıcıda kesinti olup olmadığını kontrol edin
Şunlara bakın: Durum sayfası güncellemeleri, uygulama içi bildirimler, resmi destek duyuruları veya yeni kesinti raporları. Bir işlemcideki geçici bir aksaklık yüzünden tüm ödeme düzeninizi dağıtmadan önce bunu yapın.
7. Bağımsız bir yedek plana geçin
Yedek planınız şunlar olabilir:
Tamamen farklı bir sağlayıcıdan başka bir kart,
Banka transferi,
Desteklenen yerel bir ödeme rotası,
Alıcı kabul ediyorsa doğrudan sabit coin ödemesi,
Başka bir faturalandırma veya ödeme alma yöntemi.
Buradaki bağımsız kelimesi kritiktir. İki kart farklı ürünler gibi görünse de arkada aynı kart çıkaran kuruluşa veya işlemci altyapısına bağlı olabilir. Yedek planınız çöken sistemle aynı altyapıyı kullanıyorsa bu bir yedek değil, sadece bir yanılsamadır.
8. Yedek plan sabit coin ise önce rotayı doğrulayın
Kart reddedildiğinde hemen panikle kripto transferine girişmeyin. Şunları kontrol edin:
Doğru token, doğru ağ, alıcı cüzdan desteği, hedef adres, işlem ücretleri, test tutarı ve işlem kaydı.
Fonları taşımadan önce, özellikle alıcı yalnızca tek bir ağı destekliyorsa USDT veya USDC için doğru ağı seçme kılavuzunu inceleyin. Sabit coinlerin de kendilerine özgü riskleri olduğunu unutmayın. USDT veya USDC'yi tamamen risksiz bir yedek görmeden önce sabit coin dondurma ve ihraççı kontrollerinin nasıl işlediğini anlayın.
9. Harcama yapmadan önce gelen kriptoyu doğrulayın
Yedek planınız yeni gelen bir müşteri ödemesine veya transfere bağlıysa ekran görüntülerine güvenmeyin. Şunları kontrol edin:
İşlem durumu,
Token,
Ağ,
Tutar,
Alıcı adres.
Bu kılavuz bir blok gezgininde kripto işleminin nasıl doğrulanacağını açıklamaktadır. Yedek plan belirsizliği azaltmalı, başka bir ekrana taşımamalıdır.
Serbest çalışanlar için daha iyi bir yapı: Birincil, yedek ve acil durum rotalarını ayırın
En sağlam yapı, kusursuz tek bir karta sahip olmak değil, adımlarını iyi bildiğiniz bir ödeme sistemine sahip olmaktır. Pratik bir yapı şöyle olabilir: Birincil rota:
Rutin abonelikler ve iş harcamaları için düzenli olarak kullandığınız yöntem.
Yedek rota: Birincil rota aksadığında hemen devreye girebilecek, tamamen bağımsız ikinci bir ödeme yöntemi.
Acil durum rotası: İnternet, barındırma, seyahat veya temel iş araçları gibi kritik harcamalar için ayrılmış bir yöntem.
Nijerya'daki bir serbest çalışan için bu; bir sabit coin cüzdanı, sanal dolar kartı, bağımsız başka bir kart, yerel banka kanalları ve doğrudan müşteri ödeme yöntemlerinin farklı kombinasyonlarını kullanmak anlamına gelebilir. Doğru kombinasyon işinize, müşterilerinize, sağlayıcılara ve yerel imkânlara bağlıdır. Temel prensip araçlardan daha önemlidir:
Tek bir kartın, gelirinizi sağlayan iş için kritik bir zafiyet noktası (single Point of failure) hâline gelmesine izin vermeyin.
Bir sonraki önemli ödemenizden önce bu kontrol listesini kaydedin
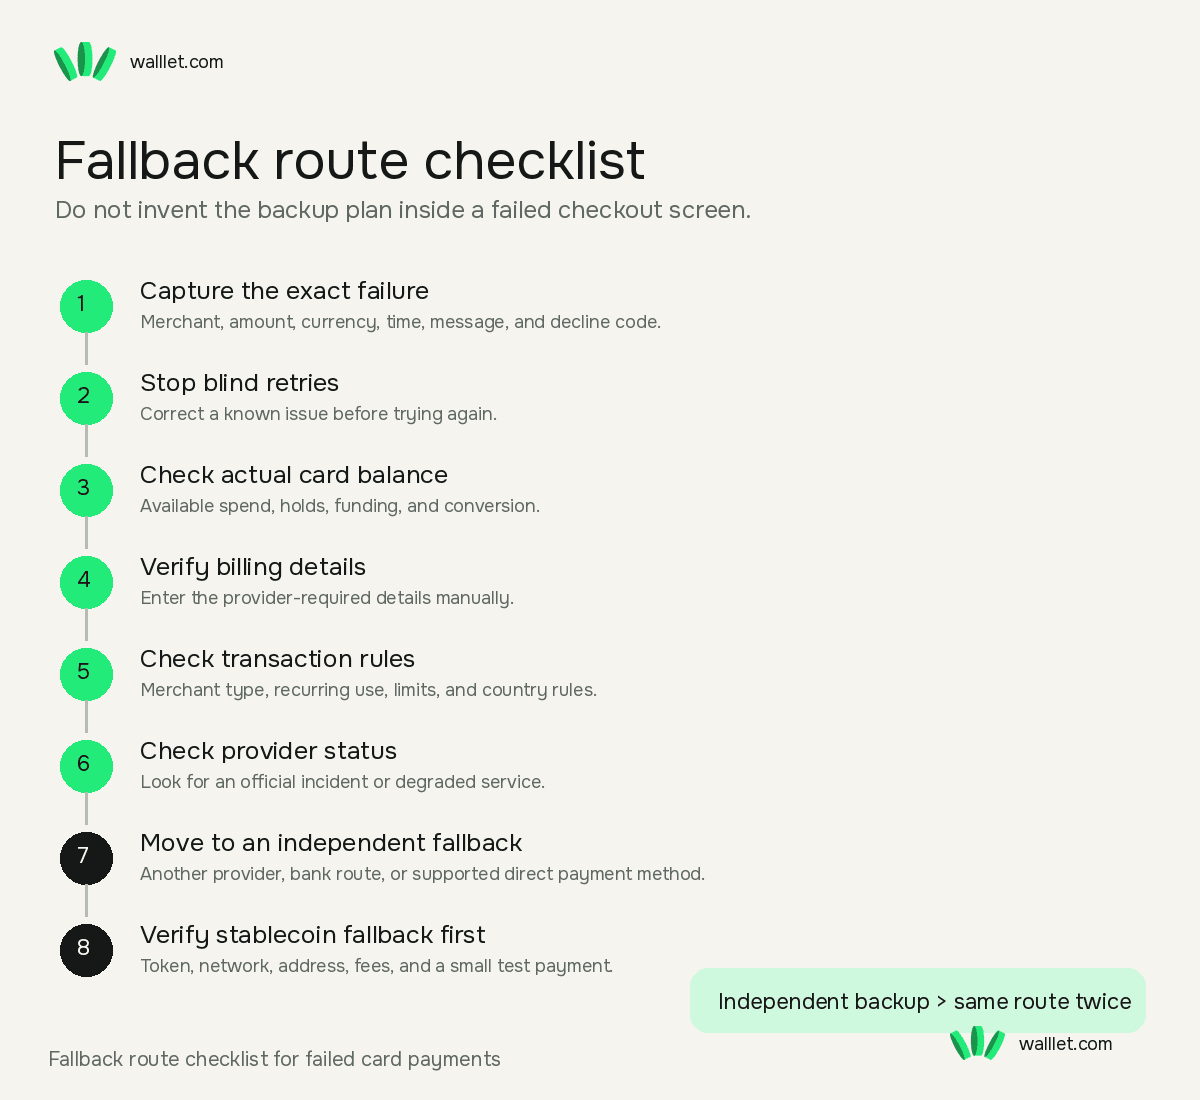
Bir kripto karta veya sanal dolar kartına güvenmeden önce kontrol edin:
Kart aktif mi?
Tutar gerçekten harcamaya hazır mı?
Bekleyen blokaj var mı?
Fatura adresi birebir doğru mu?
Posta kodu doğru mu?
Satıcı kategorisi destekleniyor mu?
Ödeme, işlem başına limitin altında mı?
Yeterli günlük veya aylık limit kaldı mı?
Uluslararası ödemeler destekleniyor mu?
Satıcının ülkesine izin veriliyor mu?
Yinelenen ödemeler destekleniyor mu?
Ek kimlik doğrulama gerekiyor mu?
Hesap inceleme altında mı?
Sağlayıcı bir kesinti bildiriyor mu?
Bağımsız bir yedek rotam var mı?
Çıkarılacak asıl ders basittir.
Bakiye, ne kadar paranız olduğunu gösterir. Bu satıcının, bu rotadan ve bu kurallar altında onay alıp alamayacağını göstermez.
Serbest çalışanlar ve uzaktan çalışanlar için bu ayrım çok önemlidir; çünkü o kart, sizinle para kazanmanızı sağlayan araçlar arasında durur. Bu yüzden ödeme planınızı yüklü bir kartın her zaman kusursuz çalışacağı varsayımı üzerine kurmayın.
Bunun yerine net rota görünürlüğüne, test edilmiş limitlere, bilinen fatura bilgilerine ve önceden kontrol ettiğiniz bir yedek plana odaklanın. Desteklenen kripto varlıkları taşımadan, tutmadan veya harcamadan önce daha kolay ve gözetimsiz bir yönetim için walllet.com'u deneyin.
walllet, bir kart sağlayıcısının her işlemi onaylamasını sağlayamaz. Hiçbir cüzdan bunu yapamaz. Buradaki amaç, bir sonraki ödeme adımından önce para rotanızın kripto ayağını daha anlaşılır ve kontrol edilebilir kılmaktır.