Müşteriniz 1.000 dolarlık faturanızı ödüyor. Ancak bu durum, bakiyenize mutlaka 1.000 dolar ulaşacağı anlamına gelmez. Bakiyenize 1.000 dolar ulaşsa bile, parayı nairaya çevirip çekene ya da harcayana kadar elinizde 1.000 dolar değerinde kullanılabilir para olacağı anlamına gelmez.
Karşılaştırılması gereken asıl rakam, reklamı yapılan işlem ücreti değildir; sürecin sonunda elinizde kalan ve gerçekten kullanabileceğiniz tutardır.
Nijeryalı serbest çalışanlar için bu süreç; alım ücreti, aracı banka kesintisi, döviz çevrim ücreti, döviz kuru farkı (makas), para çekme ücreti ve bazı durumlarda kart masraflarını içerebilir. Ödemenin size nasıl ulaşacağına henüz karar verme aşamasındaysanız, Nijeryalı Serbest Çalışanlar ABD, İngiltere ve AB'deki Müşterilerden Nasıl Ödeme Alır? başlıklı rehberimiz, daha ücret hesaplamasına bile başlamadan ACH, İngiltere transferleri, SEPA, banka havalesi, IBAN ve stabilcoin yöntemlerini detaylandırıyor.
Özellikle PayPal kullanmaktan kaçınan serbest çalışanlar için, 2026'da PayPal Olmadan Nijerya'da USD Nasıl Alınır? başlıklı yazımız pratik alternatifleri, bunların maliyetlerini ve avantaj-dezavantajlarını karşılaştırıyor.
Nijeryalı serbest çalışanlar için walllet.com tam da bu noktada oldukça kullanışlı hale geliyor. Ödeme alma, tutma, harcama ve nakde çevirme işlemlerini ayrı ayrı sorunlar olarak ele almak yerine, walllet.com tüm bunları tek bir akışta birleştiriyor. Uygun kullanıcılar desteklenen USD, EUR ve GBP ödemelerini alabilir, gelirlerinin bir kısmını dolar olarak tutabilir, desteklenen yerlerde USD Mastercard ile harcayabilir ve yalnızca ihtiyaç duydukları tutarı nairaya çevirebilir.
Bu önemlidir çünkü en ucuz ödeme yöntemi her zaman en düşük alım ücretine sahip olan yöntem değildir. Sorulması gereken daha doğru soru; alma, çevirme, harcama ve nakde çevirme işlemleri bir arada değerlendirildiğinde, ilk yapılan ödemenin ne kadarının kullanılabilir durumda kaldığıdır.
1.000 dolarlık bir ödeme birkaç farklı Point noktasında değer kaybedebilir
Tipik bir uluslararası serbest çalışan ödemesi bu aşamaların bazılarından veya tümünden geçebilir:
1.000 USD fatura → ödeme kanalı → alıcı hesap → USD bakiyesi → döviz çevrimi → NGN çekimi veya kart harcaması
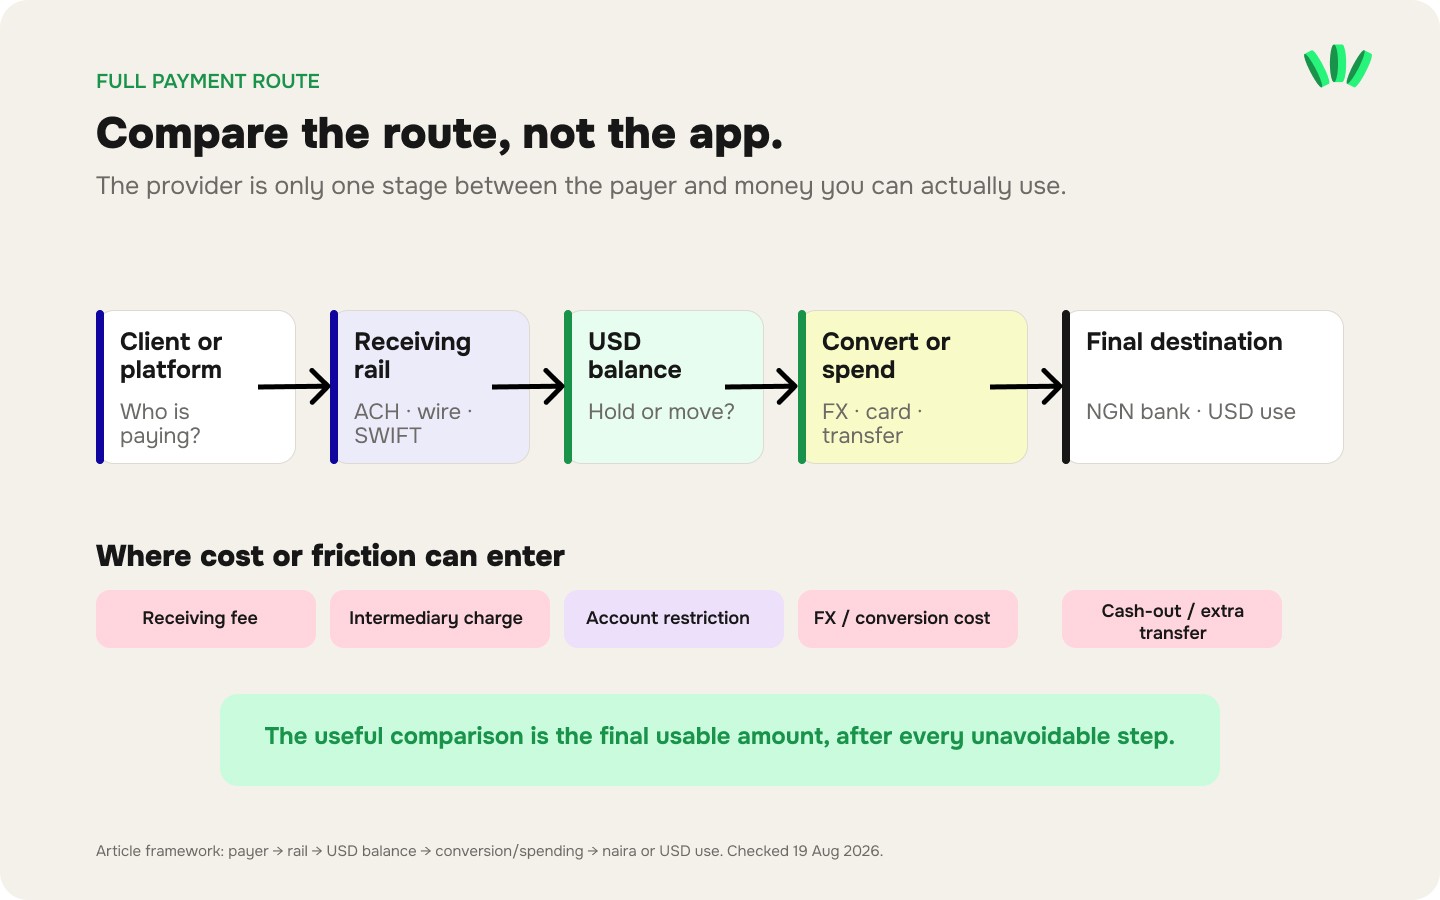
Her aşama farklı bir maliyet getirebilir.
Maliyet katmanı | Ne anlama geliyor? | Neyi kontrol etmeli? |
Alım ücreti | Gelen ödemeyi kabul etmek için alınan ücret | Yüzde, sabit ücret, minimum veya maksimum limitler |
Gönderici veya banka ücreti | Ödeme size ulaşmadan önce uygulanan kesinti | Göndericinin mi ödediği yoksa transferden mi düşüldüğü |
Aracı banka ücreti | Bazı uluslararası transferlerde muhabir banka tarafından yapılan kesinti | Seçilen kanalın aracı banka içerip içermediği |
Çevrim ücreti | USD'yi NGN'ye çevirmek için ayrıca belirtilen ücret | Yüzde, üst limit ve alt limit |
Döviz kuru farkı (Makas) | Referans kur ile size sunulan gerçek kur arasındaki fark | Aynı zaman dilimindeki işlem kuru |
Çekim ücreti | Nijerya banka hesabına para çekme maliyeti | Sabit veya yüzdelik ücret |
Kart maliyeti | Harcamalara bağlı kart çıkarma, bakiye yükleme, döviz çevrimi veya işlem ücretleri | Mevcut USD bakiyesinden mi harcandığı yoksa önce çevrim/yükleme mi yapıldığı |
Buradaki en önemli ayrım, bir ücretin doğrudan görünebilir olması, buna karşın daha büyük bir maliyetin döviz kurunun içinde gizlenebilmesidir.
Eğer 1.000 dolarlık ödemenizi farklı işler için kullanacaksanız (bir kısmı yerel giderler, bir kısmı dolar olarak biriktirmek ve bir kısmı da uluslararası araçlar için), walllet.com tek bir yerden ödeme almanıza, tutmanıza, harcamanıza ve nakde çevirmenize olanak tanır. Çevirmenize gerek olmayan miktarı elinizde tutabilir, desteklenen yerlerde USD kartla harcayabilir ve nakit çekimini onaylamadan önce kuru, ücreti ve tam naira tutarını görebilirsiniz.
Küçük görünen birkaç kesintiden sonra 1.000 dolara ne olur?
Basit bir örnek süreci inceleyelim:
Müşteriniz 1.000 USD gönderir.
%1 alım ücreti ile 10 USD kesilir.
Elinizde 990 USD kalır.
Kalan tutar üzerinden uygulanan %1,5 oranında döviz çevrim maliyeti 14,85 USD'ye eş değer bir kayba yol açar.
1 USD para çekme ücreti uygulanır.
Kullanabileceğiniz nihai değer artık 974,15 USD'ye denk gelir.
Bu, toplamda 25,85 USD'lik bir ekonomik maliyet, yani orijinal ödemenin yaklaşık %2,6'sı demektir.
Döviz kuru makası neden fark ettiğiniz ücretten daha önemli olabilir?
Para çekme ücretini fark etmek kolaydır. Ancak döviz kuru makasını gözden kaçırmak daha kolaydır çünkü kurun içinde gizlidir.
Çevrim yaptığınız andaki referans kurun şu şekilde olduğunu varsayalım: 1 USD = 1.500 ₦
Hizmet sağlayıcı ise şunu sunuyor: 1 USD = 1.477,50 ₦
Aralarındaki fark dolar başına 22,50 ₦, yani %1,5'tir.
990 USD üzerinde bu %1,5'lik fark, yaklaşık 14,85 USD tutarında bir ekonomik kayıp yaratır.
1 USD'lik çekim ücreti üzerinde "ücret" yazdığı için dikkatinizi çeker. Ancak bu örnekteki döviz kuru farkı, bunun neredeyse on beş katı kadar bir maliyet yaratmaktadır.
USD - NGN çevrimi için makas oranını hesaplamanın basit bir yolu şudur:
Döviz Kuru Makası % = (referans kur − sunulan kur) ÷ referans kur × 100
Ancak bu formülü dikkatli kullanın. Nihai NGN tutarını referans kura göre hesaplıyorsanız, döviz kuru etkisi zaten farkın içine dahil edilmiştir. Aynı makas oranını tekrar ekleyip mükerrer hesaplama yapmayın.
Süslü duran ücret sayfalarını değil, nihai NGN tutarını karşılaştırın
Bu karşılaştırmada "kullanılabilir paraya ulaşma maliyeti" en doğru ölçüttür; çünkü sadece vitrindeki ücretler elinize gerçekten ne kadar geçeceğini göstermez.
Ayrıca, sağlayıcıları karşılaştırırken geçmiş tarihli ücret iddiaları yerine güncel/canlı verilerin ve alınan toplam tutarın kullanılması gerekir. Mevcut güncel fiyatlandırmalara bakarken bu ayrım büyük önem taşır.
1.000 dolarlık ABD ACH ödemesi için güncel ücret özeti
Aşağıdaki tabloda 19 Ağustos 2026 tarihinde kontrol edilen herkese açık sağlayıcı bilgileri kullanılmıştır. En ucuz yöntemi doğrudan ilan etmez, çünkü kesin bir karşılaştırma için aynı saniyede alınmış gerçek USD/NGN kurları gerekir.
Yöntem | ABD ACH ile 1.000 USD Alımı | Yayınlanan USD→NGN Çevrim Maliyeti | NGN Banka Çekimi | Herkese açık verilerin size söylemediği detay |
Grey | %0,8 = 8 USD | %1 (en fazla 6 USD) | 35 ₦ | İşlemi yapacağınız andaki gerçek USD/NGN kuru |
Raenest | Sabit 1 USD | %0,5 (en fazla 2,70 USD) | 0 ₦ | İşlemi yapacağınız andaki gerçek USD/NGN kuru |
Payoneer | Uygun USD yerel banka ödemeleri için genellikle %0-1 | Hesaba/işleme göre değişir | Değişken | |
Hesaba yansıtılan tam Nijerya'ya özel kur ve çekim teklifi |
Grey'in güncel resmi belgelerine göre, minimum 2 USD ve maksimum 10 USD olmak üzere %0,8 ACH alım ücreti uygulanmaktadır. Grey ayrıca 6 USD ile sınırlandırılmış %1 çevrim ücreti ve 35 ₦ NGN banka transfer ücreti yayınlamıştır. Grey, kesin çevrim kurunun kullanıcıya gösterileceğini belirtmekte ve yardım belgelerinde kurun içinde bir makas payı olduğunu ifade etmektedir.
Raenest'in güncel belgelerinde USD ACH yatırımları için sabit 1 USD ücret listelenmektedir. Yayınlanan USD - NGN çevrim ücreti minimum 0,25 USD ve maksimum 2,70 USD olmak üzere %0,5'tir. Nijerya banka çekimleri ise şu an 0 ₦ olarak listelenmektedir. USD/NGN kurunun kendisi platform üzerinden anlık sunulur ve değişebilir, bu nedenle sadece ücret tablosuna bakarak nihai NGN tutarını bilmek mümkün değildir.
Payoneer'ın açık fiyatlandırmasına göre, uygun yerel alıcı hesap kanalları aracılığıyla alınan USD ödemelerinde ücret %0 ile %1 arasında değişebilir. Diğer banka çekim ve çevrim maliyetleri ise konuma, para birimine ve hesap koşullarına göre farklılık gösterir. Bu durum, yalnızca kamuya açık vitrin fiyatlarına bakarak Nijerya için kesin bir 1.000 USD - NGN toplamı hesaplamayı imkansız kılar.
Ödemeniz ACH ile geliyorsa ve daha çevrim aşamasına bile gelmeden bir sorun oluştuysa, ACH Ödemesi Geri mi Döndü? R01, R02, R03, R04 ve Diğer ACH İade Kodları Ne Anlama Geliyor? başlıklı yazımız bir ACH transferinin neden iade edilebileceğini ve bu sorunu genellikle kimin çözmesi gerektiğini açıklıyor.
Ücret tablosunun bize anlattıkları
Yalnızca net olarak belirtilen ücretlere bakarsanız hesaplama basit görünür:
Grey: 8 USD alım + 6 USD'ye kadar çevrim + 35 ₦ çekim.
Raenest: 1 USD alım + 2,70 USD'ye kadar çevrim + 0 ₦ çekim.
Payoneer: Herkese açık bilgiler, bu hesaplamayı yapabilmek için Nijerya'ya özel yeterli değişken sunmamaktadır.
Ancak bu durum yine de hangi yöntemin size en çok nairayı bırakacağını kesinleştirmez. Eksik olan veri, işlem anındaki gerçek döviz kurudur.
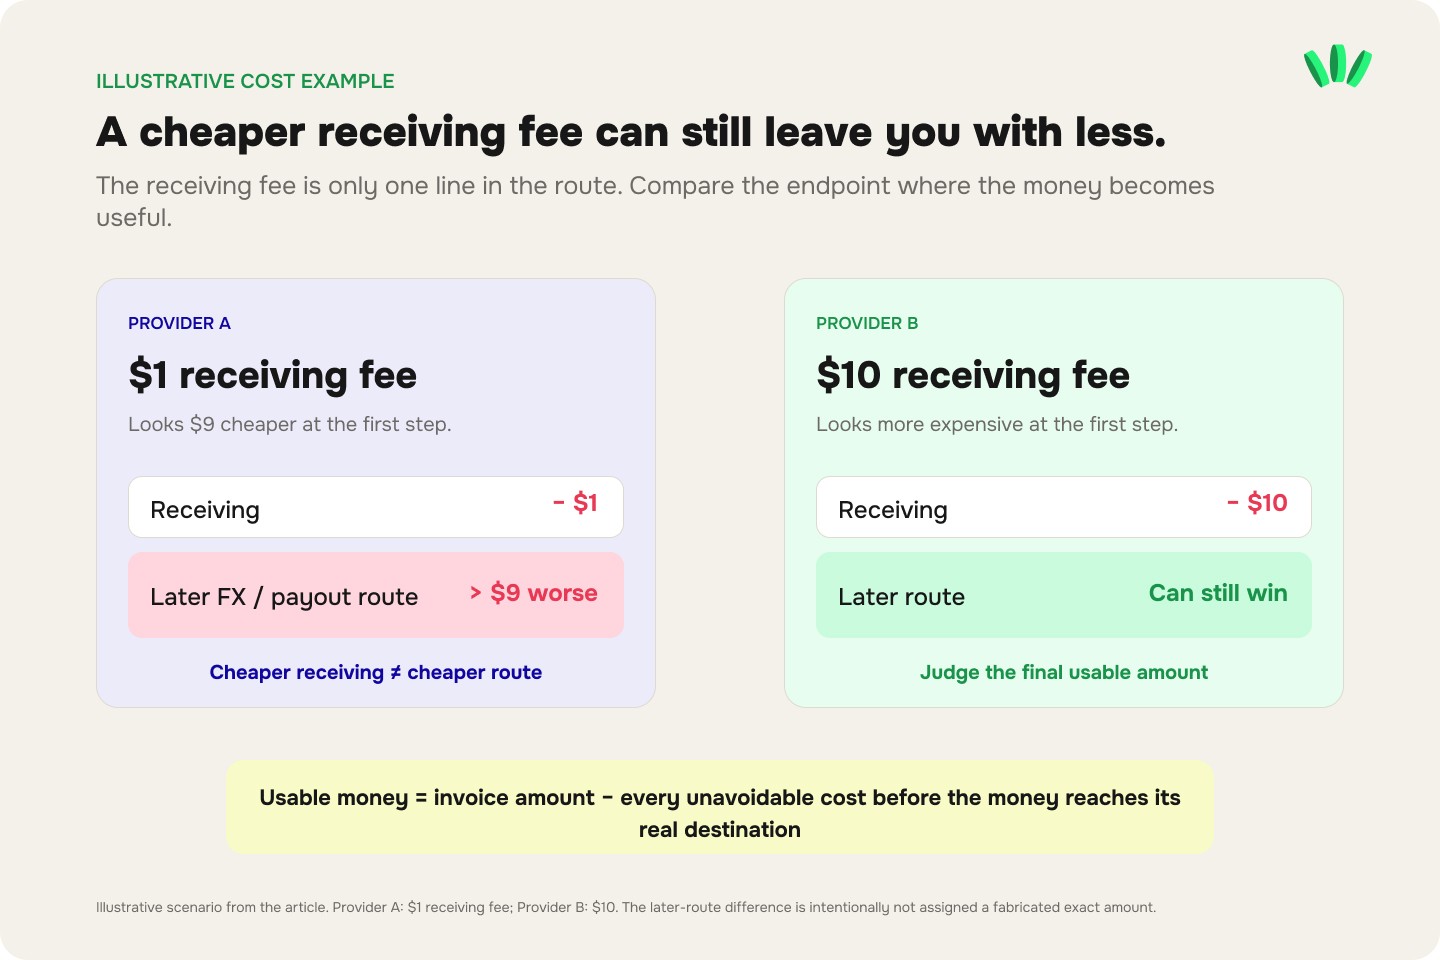
Görünür ücretlerde 3,70 USD alan bir sağlayıcı, eğer döviz çevrim kuru yeterince kötüyse, 14 USD alan bir sağlayıcıya kıyasla elinize daha az NGN geçmesine neden olabilir. Bunun tam tersi de mümkündür.
Bu yüzden "en düşük ücret" ile "en düşük toplam maliyet" kavramları birbiriyle karıştırılmamalıdır.
walllet.com bu 1.000 dolarlık karşılaştırmanın neresinde?
walllet.com'u tek bir alım ücretiyle kıyaslamak yerine, tüm süreci kapsayan seviyede karşılaştırmak çok daha anlamlıdır.
Desteklenen bir USD - NGN nakit çekiminden önce walllet.com, siz işlemi onaylamadan önce geçerli olan döviz kurunu, işlem ücretini ve elinize geçecek kesin naira miktarını gösterir. Bu sayede işlemi gerçekten önemli olan tek rakama göre değerlendirebilirsiniz: Elinize geçen net tutar.
walllet.com ayrıca nairaya çevrilen tutarların genellikle yaklaşık iki dakika içinde kullanıcının kendi Nijerya banka hesabına ulaştığını belirtmektedir.
Bu, walllet.com'un her 1.000 dolarlık ödeme için otomatik olarak en ucuz yöntem olacağı anlamına gelmez. Adil bir karşılaştırma yapmak için yine de her sağlayıcının canlı tekliflerini aynı anda kontrol etmek gerekir.
Serbest çalışanlar için sunduğu en büyük avantaj, çevrim sürecinin etrafında şekillenir. Desteklenen yabancı gelirleri alabilir, bir kısmını dolar değerinde tutabilir, desteklenen yerlerde USD Mastercard ile harcayabilir ve yalnızca gerçekten ihtiyaç duyduğunuz tutarı nairaya çevirebilirsiniz.
Yani şu karşılaştırma yerine:
en düşük alım ücreti = en ucuz seçenek
şunu karşılaştırın:
alım maliyeti + çevrim maliyeti + döviz kuru + harcama maliyeti + nakde çevirme maliyeti = gelirinizin gerçek kullanım maliyeti
İki ödeme yöntemi doğru şekilde nasıl karşılaştırılır?
Karşılaştırmayı aynı anda ve aynı başlangıç tutarı ile yapın. 1.000 dolarlık bir ödeme için her yöntem için şu rakamları kaydedin:
Fatura/Ödeme tutarı: 1.000 USD
Gelen transfer ücreti: USD bakiyeniz yüklenmeden önce veya yüklenirken ne kadar kesildiği
Alımdan sonra kalan USD: Gerçekten çevirebileceğiniz veya harcayabileceğiniz miktar
İşlem anındaki USD/NGN kuru: Dünden kalan pazarlama kuru değil, şu an onaylayabileceğiniz anlık kur
Çevrim ücreti: Kura ek olarak alınan her türlü ayrı ücret
Çekim veya transfer ücreti: Nijerya banka hesabınıza ulaşmanın maliyeti
Nihai kullanılabilir NGN: Sürecin sonunda hesaba geçen tutar
Ardından karşılaştırın:
Referans NGN değeri = 1.000 USD × seçilen referans USD/NGN kuru
Gerçek yöntem maliyeti = referans NGN değeri − nihai kullanılabilir NGN
Gerçek maliyet % = gerçek yöntem maliyeti ÷ referans NGN değeri × 100
Her sağlayıcı için aynı referans kur ve zaman dilimi kullanılmalıdır. Aksi takdirde, kur dalgalanmaları bir yöntemi yapay olarak daha ucuz gösterebilir.
“Ne kadar alırım?” sorusu parayla ne yapmak istediğinize bağlıdır
Nihai NGN, yalnızca amacınız parayı nairaya çevirmek olduğunda doğru ölçüttür.
Serbest çalışanlar her ödemeyi aynı şekilde kullanmaz. walllet.com kullanıcıları genellikle yabancı gelir elde etmeye, bunun bir kısmını dolara bağlı tutmaya, bir kısmını nairaya çevirmeye ve bir kısmını da uluslararası hizmetler için harcamaya ihtiyaç duyar.
Maliyet ölçütü, yapılacak işe göre değişmelidir.
Nairaya ihtiyacınız varsa
Şunu ölçün:
Gönderilen 1.000 USD → Banka hesabınızdaki nihai NGN
Buna alma, çevirme, döviz kuru ve çekim maliyetlerini dahil edin.
Para size banka USD'si yerine USDT veya USDC olarak ulaşıyorsa, Nijerya'da USDT veya USDC'yi Nairaya Nasıl Çevirirsiniz? başlıklı rehberimiz kur kontrolleri, ücretler ve sık yapılan hatalar dahil olmak üzere bu ayrı süreci ele alıyor.
Parayı dolar olarak tutmak istiyorsanız
Şunu ölçün:
Gönderilen 1.000 USD → Kullanılabilir USD bakiyesi
Eğer NGN'ye çevrim yapmıyorsanız, USD - NGN makas farkı bu hesaplamaya dahil edilmemelidir.
Tercih ettiğiniz yöntem özel uluslararası alıcı hesap detayları içeriyorsa, walllet IBAN Hesabı Nedir? Serbest Çalışanlar ve Küresel Kazanç Sağlayanlar İçin Pratik Bir Rehber başlıklı yazımız IBAN ödemelerinin uluslararası müşteri ödemelerini almadaki yerini ve bunları paylaşmadan önce nelerin kontrol edilmesi gerektiğini açıklıyor.
Uluslararası yazılım veya abonelik ödemeleri yapmak istiyorsanız
Şunu ölçün:
Gönderilen 1.000 USD → USD harcamasının toplam maliyeti
USD gelirinizi NGN'ye çevirip daha sonra bu NGN'yi tekrar dolar harcama gücüne dönüştürmek gereksiz bir kur kaybı yaratır. Kartın doğrudan ilgili bakiyeden harcama yapıp yapmadığını ve yükleme, döviz çevrimi, sınır ötesi veya işlem ücretlerinin uygulanıp uygulanmadığını kontrol edin.
Kart harcamaları izlediğiniz yöntemin bir parçasıysa, Kripto Kartlar ve Sanal Dolar Kartları Neden Reddedilir? Serbest Çalışanlar İçin Kontrol Listesi başlıklı yazımız, vitrindeki ücret tablosunda görünmeyen başka bir maliyeti ele alıyor: yapmayı planladığınız harcama için paranızı kullanılamaz halde bırakan, reddedilen veya kısıtlanan kart işlemleri.
Parayı başka bir yere göndermek istiyorsanız
Olası ikinci transferin de tüm maliyetini ölçün. Ucuz bir alım yöntemi, fonları başka bir yere taşırken ek bir ücret taşıyorsa pahalı hale gelebilir.
Dolayısıyla "kullanılabilir para", paranın gideceği yere göre değişen bir rakamdır.
En düşük ücret serbest çalışanlar için neden her zaman en ucuz yöntem değildir?
Diyelim ki 1.000 dolar ödeme aldınız.
Kira ve yerel giderler için 400 dolara ihtiyacınız var, ancak kalan 600 dolar ile yazılım, barındırma hizmeti, abonelikler veya diğer dolar cinsinden giderlerinizi ödeyeceksiniz.
Tüm 1.000 doları USD - NGN çevrimine zorlayan bir ödeme yöntemi, ücret sayfasında ucuz görünebilir ancak nairaya hiç ihtiyaç duymadığınız parayı çevirmenize neden olur. Daha sonra tekrar dolara ihtiyacınız olduğunda, sürece bir çevrim adımı daha eklemiş olursunuz.
walllet.com farklı bir akış sunmak üzere tasarlanmıştır.
Hâlâ dolar olarak ihtiyaç duyduğunuz kısmı elinizde tutabilir, yalnızca yerel giderler için gereken miktarı çevirebilir ve uluslararası harcamalar için desteklenen bir USD Mastercard kullanabilirsiniz.
Bu, gereksiz bir döviz çevrim adımını ortadan kaldırabilir.
İşte bu nedenle, serbest çalışanların ödeme maliyetlerini hesaplarken sadece fiyat sayfasındaki ücretleri değil, kaçınılabilir çevrim adımlarını da dahil etmesi gerekir. Aynı para iki kez farklı para birimlerine geçmek zorunda kalıyorsa, düşük bir vitrin ücreti yine de daha pahalı bir süreç ortaya çıkarabilir.
Tek seferlik kart maliyetlerini her ödemede alınan bir ücret gibi düşünmeyin
Sık yapılan bir diğer karşılaştırma hatası da, sürekli tekrarlanan işlem maliyetleri ile tek seferlik hesap veya kart maliyetlerini birbirine karıştırmaktır.
Ağustos 2026 itibarıyla, walllet.com sanal USD Mastercard'ın 5 USD tek seferlik kart çıkarma ücreti vardır ve şu an için herhangi bir aylık kart ücreti bulunmamaktadır. Karta bakiye yüklemelerinde %0,5, kart harcamalarında ise geçerli minimum ve maksimum tutarlara tabi olmak üzere %1 ücret uygulanır. USD dışı işlemler veya yetersiz bakiye nedeniyle reddedilen işlemler gibi durumlarda ek maliyetler oluşabilir.
Bu ücretler, serbest çalışan ödemesi alma maliyetiyle karıştırılmamalıdır. 5 USD'lik kart çıkarma ücreti yalnızca bir kez ödenir; aldığınız her 1.000 USD'den düşülmez.
Zaten dolar kazanan ve aynı zamanda dolar cinsinden giderleri olan serbest çalışanlar için asıl soru, bu bakiyenin bir kısmını doğrudan tutup harcayarak gereksiz bir USD - NGN - USD döngüsünden kaçınıp kaçınamayacaklarıdır. walllet.com sanal dolar kartı rehberi kart çıkarma ücretini, kimlik doğrulama (KYC) gereksinimlerini ve çevrim içi ödeme limitlerini kapsıyor.
Dört kez 1.000 dolarlık ödeme alır ve aynı kartı kullanırsanız, her ödemeye 5 USD'lik kart çıkarma ücretinin tamamını yansıtmak bu yöntemin maliyetini yapay olarak abartmanıza neden olur.
Şunları birbirinden ayırın:
tek seferlik maliyetler,
tekrarlanan hesap maliyetleri,
ödeme başına alınan maliyetler,
çevrim maliyetleri,
ve harcama başına alınan maliyetler.
walllet.com'u serbest çalışanlar için güvenilir bir seçenek yapan nedir?
Maliyet, serbest çalışan gelirlerinizi nerede alacağınızı ve kullanacağınızı seçerken kriterlerden yalnızca biridir. Hizmeti kimin sunduğunu, paranıza erişim güvenliğinin nasıl sağlandığını ve işlemi onaylamadan önce ne olduğunu da bilmeniz gerekir.
Çevrimler ve nakde çekimler için önemli olan şeffaflık özelliği oldukça basittir: walllet.com, siz onaylamadan önce döviz kurunu, geçerli ücreti ve elinize geçmesi beklenen net tutarı gösterir.
Bu işaretlerin hiçbiri bir finansal ürünün tamamen risksiz olduğu anlamına gelmez. Ancak serbest çalışanlara, bir hizmetin sadece "ucuz" veya "hızlı" olduğu iddiasına güvenmek yerine doğrulamaları için somut veriler sunar.
Uluslararası banka havalesi daha siz çevirmeden neden eksik ulaşabilir?
Bazı uluslararası transferler başka bir soruna yol açar: Ödemeyi alan sağlayıcı, paraya dokunan tek kurum olmayabilir.
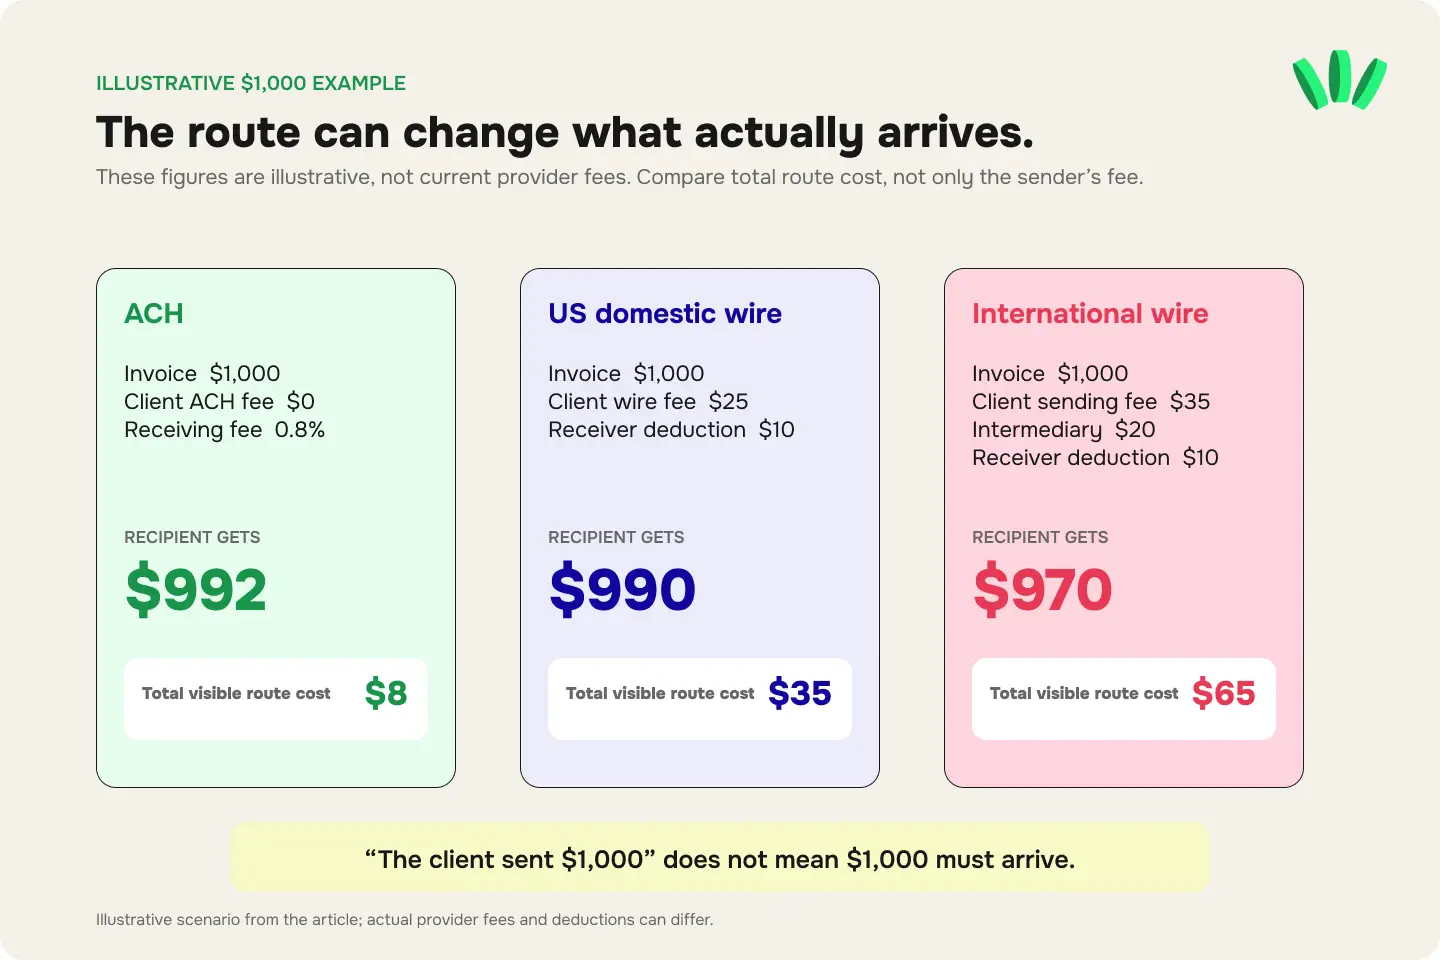
Bir SWIFT transferi aracı veya muhabir bankaları içerebilir. Masrafların nasıl paylaştırıldığına bağlı olarak ücretler gönderen tarafından ödenebilir, paylaşılabilir veya transfer sırasındaki tutardan düşülebilir. Yaygın masraf talimatları OUR, SHA ve BEN'dir. Aracı banka ücretleri, bir ödemenin orijinal talimatta gösterilen tutarın altında ulaşmasına neden olabilir.
Yani bir müşterinin "1.000 USD gönderdim" demesi ve hesabınızda 982 USD görünmesi, alıcı platformunuzun otomatik olarak 18 USD kestiği anlamına gelmez.
Kesinti, bankacılık zincirinde daha önce gerçekleşmiş olabilir.
Bir transfer kayıpsa veya beklenen hesaba ulaşmadıysa, MT103 veya UETR ile Kayıp Bir Uluslararası Havale Nasıl Takip Edilir? başlıklı yazımız MT103 ve UETR belgelerinin size neler söyleyebileceğini ve gönderici ile alıcının ödeme takibini nasıl başlatabileceğini açıklıyor.
Genellikle en çok hangi ücret önemlidir?
Her durum için geçerli tek bir kazanan yoktur çünkü işlem büyüklüğü ve kullanılan yöntem yanıtı değiştirir. Ancak bu yapı size kullanışlı bir kural sunar:
Yüzdelik maliyetler ve döviz kuru farkları ödeme tutarı büyüdükçe artar. Sabit ücretler ise artmaz.
100 USD'lik bir ödemedeki 5 USD'lik kesinti %5'tir. Aynı 5 USD'lik kesinti 1.000 USD'lik bir ödemede %0,5 olur.
Öte yandan, %1'lik bir döviz kuru dezavantajı, aynı kur yapısı varsayıldığında ödemenin 100 USD, 1.000 USD veya 5.000 USD olmasından bağımsız olarak kabaca %1'e mal olur.
Daha büyük ve düzenli serbest çalışan gelirleri için, küçük görünen bir döviz kuru farkı, küçük ve sabit bir çekim ücretinden çok daha fazla önem taşıyabilir.
Küçük ödemeler için ise durumun tam tersi geçerli olabilir.
Ve bazı uluslararası havalelerde, beklenmedik bir aracı banka kesintisi her ikisinden de daha baskın olabilir.
Ucuz görünen bir yöntem, ödemenin beklemeye alınması veya incelemeye girmesi durumunda, net ücretlerden ziyade zaman açısından pahalı hale gelebilir. Serbest Çalışan Ödemeleri Neden Bekletilir, İncelenir veya Gecikir? başlıklı yazımız, serbest çalışanların ödeme yöntemi kararlarında dikkate alması gereken inceleme ve gecikme risklerini açıklıyor.
“Ücretsiz” bir para çekme işlemi, ücretli olandan daha pahalıya mal olabilir
İki varsayımsal nakde çevirme seçeneğini düşünelim:
A Yöntemi
Çekim ücreti: 0 USD
Döviz kuru dezavantajı: %2
B Yöntemi
Çekim ücreti: 3 USD
Döviz kuru dezavantajı: %0,5
1.000 dolarlık bir çevrimde, kur farkı 3 dolarlık görünür ücreti kolayca gölgede bırakabilir. Bu nedenle, çevrim kurunu da bilmediğiniz sürece "ücretsiz para çekme" vaadi size toplam maliyet hakkında neredeyse hiçbir şey söylemez.
Bir serbest çalışan ödemesini nasıl alacağınızı seçmeden önce neleri kontrol etmelisiniz?
Her ödeme yöntemi için aynı değişkenleri karşılaştırın:
Kontrol Et | Neden önemlidir? |
Alım ücreti | Kullanılabilir ilk bakiyeye ne kadar ulaştığını söyler |
Minimum ve maksimum ücret | Yüzdelik bir oran, bir üst sınırdan sonra artmayı bırakabilir |
Ödeme kanalı | ACH, havale, yerel transfer ve stabilcoin yöntemlerinin farklı maliyet yapıları vardır |
Aracı banka kesintileri | Özellikle bazı uluslararası havaleler için önemlidir |
İşlem anındaki döviz kuru | Çevrim sırasında dolarlarınızın gerçekte ne kadar ettiğini gösterir |
Ayrı çevrim ücreti | Kura ek olarak uygulanabilir |
Çekim ücreti | Bankanıza ulaşmanın maliyetini belirler |
Kart/yükleme ücretleri | Parayı çekmek yerine harcarken önem kazanır |
Limitler | Ödemeniz izin verilen tutarı aşıyorsa ucuz bir yöntemin anlamı kalmaz |
İşlem süresi | Yavaş bir yöntem, işletme sermayesine erişiminizi etkileyebilir |
İnceleme/KYC koşulları | Bekletmeler ve incelemeler paranın ne zaman kullanılabilir olacağını değiştirebilir |
Nihai tutar | Tüm çekim sürecini kapsayan tek rakamdır |
Ücret karşılaştırmaları güncel tarihli olmalıdır. Sağlayıcılar fiyatlandırmayı, üst limitleri, çekim kurallarını ve döviz kuru mekanizmalarını değiştirebilir.
Gerçekten işe yarayan 1.000 dolarlık karşılaştırma ölçütü
Doğru bir karşılaştırma şu şekilde görünmelidir:
Müşterinin gönderdiği: 1.000 USD
Yansıyan USD bakiyesi: ___ USD
Alım maliyeti: ___ USD
İşlem anındaki USD/NGN kuru: ₦/$
Çevrim maliyeti: $ veya ₦___
Çekim maliyeti: ₦___
Nihai banka hesabı girişi: ₦___
Kullanılabilir olana kadar geçen süre: ___
Gerçek toplam maliyet: %___
Bunun dışındaki her hesaplama, sürecin bir kısmını görünmez bırakır.
Nijeryalı serbest çalışanlar için walllet.com, özellikle aynı ödemenin birden fazla kullanım amacı olduğunda son derece güçlüdür.
Tüm bakiyeyi tek bir yola zorlamak yerine, walllet.com küresel serbest çalışan gelirlerinin ana aşamalarını birbirine bağlar: Desteklenen USD, EUR veya GBP ödemelerini alın, dolar değerini koruyun, desteklenen bir USD Mastercard ile harcayın ve gerçekten ihtiyacınız olan tutarı Nijerya banka hesabınıza nakit olarak çekin.
Desteklenen bir nakit çekiminden önce, onaylamadan önce kuru, geçerli ücreti ve net naira miktarını görürsünüz. walllet.com şu anda naira çekimlerinin genellikle yaklaşık iki dakika içinde kullanıcının kendi Nijerya banka hesabına ulaştığını belirtmektedir.
Bu da karşılaştırmayı son derece net hale getirir: walllet.com'u veya başka bir sağlayıcıyı tek bir reklamı yapılan ücrete göre değerlendirmeyin. Canlı teklifi ve gönderilen 1.000 dolardan gerçekten tutabileceğiniz, harcayabileceğiniz veya çekebileceğiniz paraya kadar olan tüm süreci karşılaştırın.
Çevrim yapmadan önce güncel walllet.com USD-to-NGN kurunu ve nakde çevrilecek tutarı kontrol edin.