
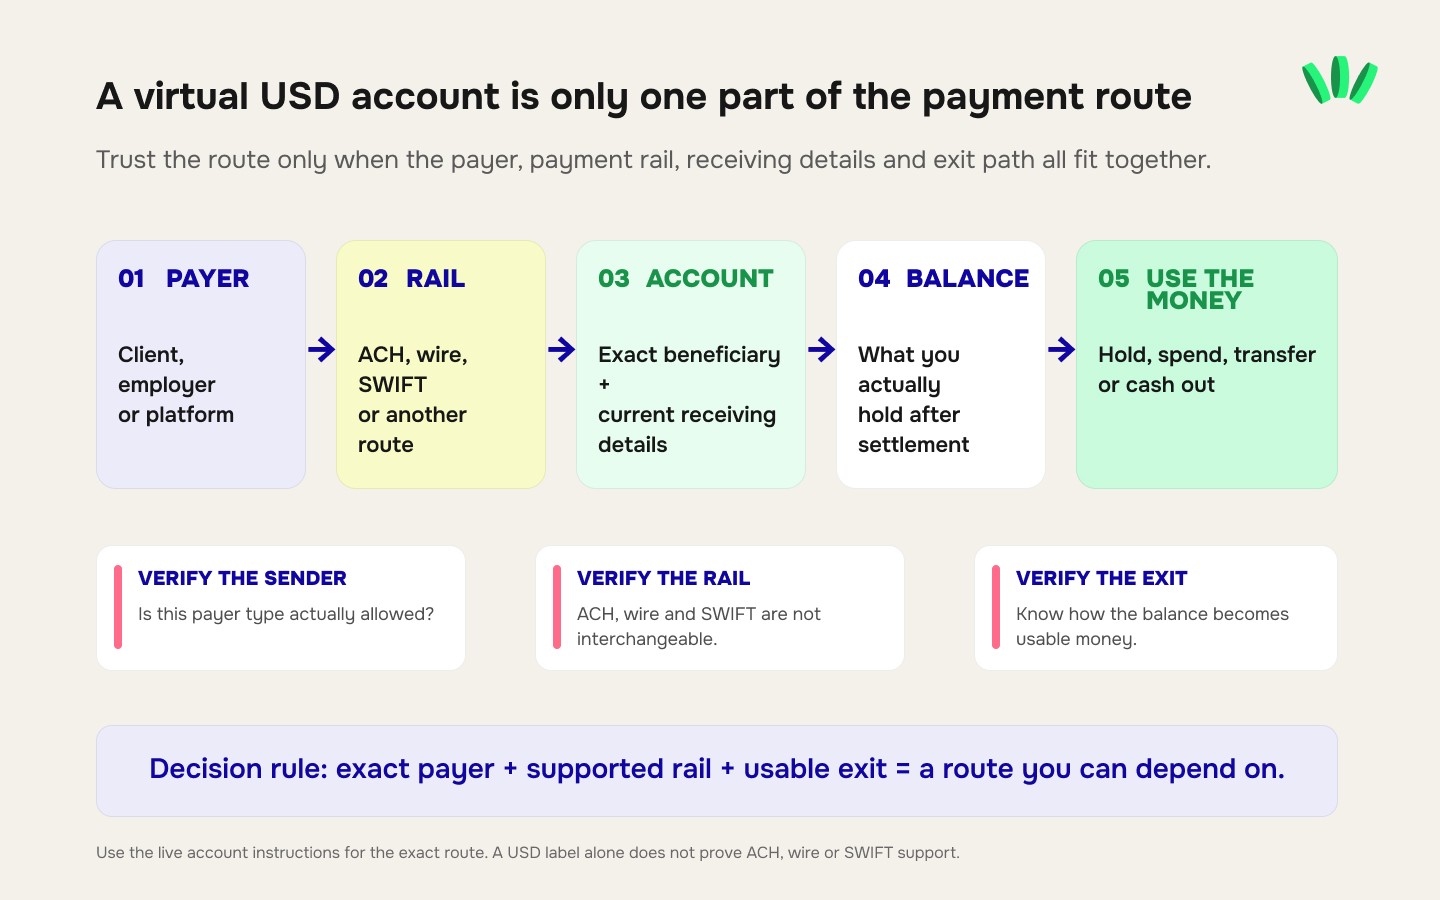
قد يبدو حساب USD الافتراضي مثاليًا في صفحة المنتج، ومع ذلك يكون الحساب الخطأ لفاتورتك القادمة.
عبارة "حساب USD" لا تخبرك ما إذا كان عميلك يستطيع الدفع إليه عبر ACH، أو ما إذا كان يقبل الحوالة البنكية المحلية (wire)، أو ما إذا كان عميل في الخارج يستطيع إرسال تحويل SWIFT، أو ما إذا كانت منصة العمل تقبل هذه البيانات، أو ما إذا كان الحساب باسمك فعلًا، أو كم سيبقى من المال قابلًا للاستخدام بعد تكاليف الاستلام والتحويل والسحب.
بالنسبة إلى المستقل أو العامل عن بُعد في نيجيريا، هذه التفاصيل أهم من شاشة فتح الحساب.
إذا كنت لا تزال تقارن بين المزوّدين، فابدأ بـ الأمور الـ11 المهمة عند اختيار حساب USD في نيجيريا. يحلّ هذا الدليل مشكلة مختلفة: لديك بالفعل حساب USD افتراضي محدد أو تفكّر فيه، وتريد أن تعرف هل من الآمن بناء طريقة حقيقية لتلقي المدفوعات عليه.
قبل أن تضيف بيانات بنكية جديدة إلى فاتورة أو بوابة رواتب أو نظام موردين لدى عميل، أجرِ هذه الفحوص الـ12.
# | الفحص | ما تحتاج إلى معرفته قبل أن تتلقى الدفع |
1 | ملكية الحساب | اسم من القانوني أو اسم أي شركة يظهر كمستفيد؟ |
2 | بلد الحساب وبنيته | أين توجد بيانات الاستلام، ومن يقدّم الخدمة فعليًا؟ |
3 | دعم ACH | هل يقبل الحساب صراحةً إيداعات ACH الواردة؟ |
4 | دعم الحوالة المحلية | هل يستطيع استلام حوالات wire الأمريكية، وهل بيانات الحوالة مختلفة؟ |
5 | الحوالة الدولية / SWIFT | هل يستطيع شخص خارج الولايات المتحدة الدفع عبر حوالة دولية؟ |
6 | قيود الدافعين | هل يمكن أن يأتي المال من شركات وأفراد وأنظمة رواتب وأطراف ثالثة؟ |
7 | التوافق مع المنصات | هل ستقبل المنصة التي ترسل لك المال هذه البيانات تحديدًا؟ |
8 | ما يحدث بعد الاستلام | هل يبقى المال بالدولار، أم يُحوَّل تلقائيًا، أم يدخل نوعًا آخر من الأرصدة؟ |
9 | التكلفة الكاملة | كم يكلّف المسار كاملًا، وليس فتح الحساب فقط؟ |
10 | الحدود والمراجعات | هل سيؤدي حجم فاتورتك المعتاد أو دخلك الشهري إلى بلوغ حدٍّ أو مراجعة إضافية؟ |
11 | مسار الخروج | هل يمكنك الاحتفاظ بالمال أو إنفاقه أو تحويله أو سحبه بالطريقة التي تحتاجها فعلًا؟ |
12 | الإثبات والدعم | ما الإثبات المتاح إذا تأخّر الدفع أو رُفض أو أُعيد؟ |
السؤال المفيد هو:
هل يستطيع هذا الحساب تحديدًا استلام المال من هذا الدافع تحديدًا عبر المسار الذي ينوي استخدامه، وهل أستطيع بعد ذلك تحويل الرصيد المستلَم إلى مال قابل للاستخدام؟
إذا كان عملاؤك موزّعين على مناطق مختلفة، فإن دليل استلام المدفوعات من عملاء في الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي في نيجيريا يشرح لماذا يحدّد موقع المرسِل غالبًا القناة التي تحتاجها. وإذا كان PayPal هو سبب بحثك عن مسار آخر، فقارن الخيارات العملية في كيف تستلم USD في نيجيريا دون PayPal في 2026 قبل أن تفترض أن كل حساب USD يحلّ المشكلة نفسها.
1. هل الحساب باسمك فعلًا؟
ابدأ باسم المستفيد.
عندما يفتح عميلك نموذج الدفع، ما الاسم الدقيق الذي يجب أن يدخله؟
من المفترض أن يجعل المزوّد ذلك واضحًا تمامًا. يجب أن تتمكّن من معرفة:
اسم المستفيد أو صاحب الحساب؛
هل يُستخدم اسمك القانوني الشخصي أم اسم شركتك المسجَّل؛
هل يجب أن يطابق الاسم سجل KYC الخاص بك تمامًا؛
هل يمكنك الحصول على إثبات رسمي بأن الحساب أو بيانات الاستلام تخصّك.
هذا مهم لأكثر من مجرد الشكل.
قد يقارن فريق المالية لدى العميل اسم المستفيد بفاتورتك أو سجلّك كمورّد أو عقدك. وقد تطبّق منصة العمل قواعدها الخاصة بشأن وجوب تطابق بيانات الدفع مع صاحب الحساب. وقد تحتاج المؤسسة المستلِمة أيضًا إلى معلومات كافية لربط الدفعة بالمستفيد الصحيح.
لا "تُصلح" اسم المستفيد أو تختصره بنفسك. انسخ الاسم الحالي الظاهر في تعليمات الدفع لدى المزوّد.
وفرّق أيضًا بين "البيانات باسمي" و"لديّ شخصيًا حساب بنكي تقليدي مباشرة لدى البنك الأساسي". ليس بالضرورة أن تكون البنية القانونية واحدة. يمكن لمنتجات التكنولوجيا المالية أن توفّر بيانات استلام مخصّصة عبر مؤسسات شريكة.
الاختبار العملي بسيط: هل تستطيع تحديد المستفيد وعلاقة المزوّد والمستندات الداعمة دون تخمين؟
2. ما البلد والمؤسسة وراء بيانات الحساب؟
رصيد USD لا يخبرك أين يوجد حساب الاستلام. بالنسبة إلى عميل يدفع عبر النظام المصرفي الأمريكي، قد تحصل على بيانات مثل:
اسم المستفيد ← اسم البنك/المزوّد ← رقم التوجيه (routing number) ← رقم الحساب ← نوع الحساب
وقد يقدّم منتج آخر بدلًا من ذلك رقم IBAN أو تعليمات دولية مختلفة.
تحقّق من:
الحقل | لماذا يهم |
بلد الحساب | قد يسأل العميل أو نظام الرواتب أين يوجد حساب الاستلام |
المؤسسة/المزوّد | يساعد على معرفة من يعالج التحويل البنكي فعليًا |
نوع الحساب | بعض نماذج الدفع تطلب جاريًا/توفيرًا أو تصنيفًا آخر |
اسم المستفيد | يجب إدخاله تمامًا كما في التعليمات |
العملة | لا ينبغي افتراض أن بيانات USD تقبل عملات أخرى |
قناة الدفع | تحدّد التعليمات التي يجب أن يستخدمها المرسِل |
هذا مهم خصوصًا عندما يسأل العميل: "هل هذا حساب بنكي أمريكي؟"
لا تُجب بناءً على الاسم التسويقي للميزة. أجب بناءً على تعليمات الاستلام الفعلية والشروط المعمول بها.
وبالمثل، فإن IBAN معرّف للحساب، وليس دليلًا على دعم كل أنواع التحويلات أو العملات. يشرح الدليل العملي لحساب IBAN من walllet.com لماذا يجب التحقق من المستفيد والعملة والقناة ونوع الدافع وأهلية الحساب كلٌّ على حدة.
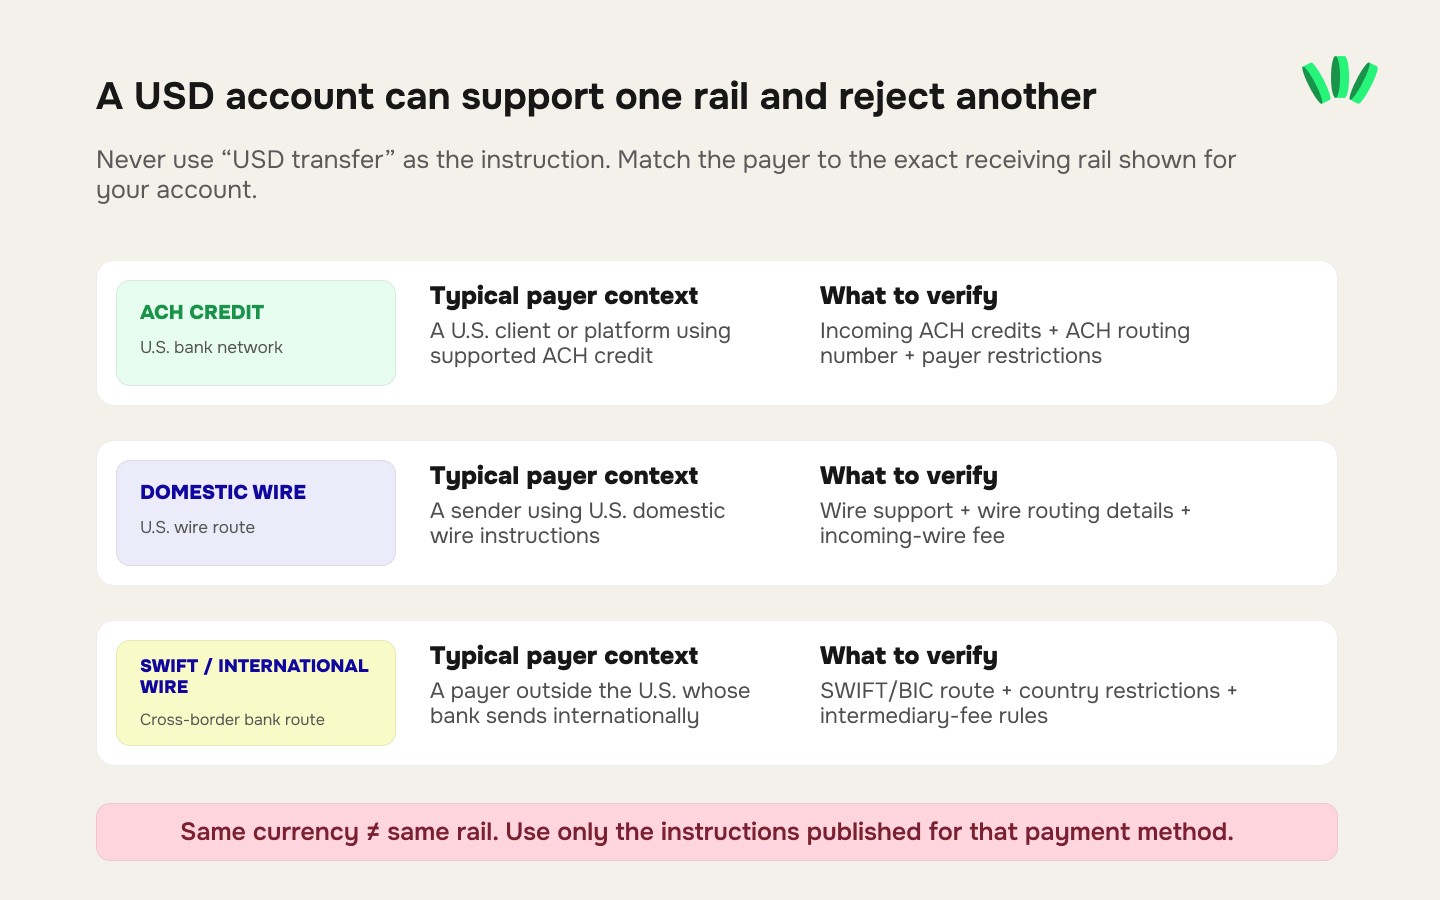
3. هل يستطيع حساب USD الافتراضي استلام ACH؟
بعض حسابات USD الافتراضية تدعم ACH وبعضها لا. وحتى عندما يتوفر ACH، قد تكون القواعد أضيق مما توحي به عبارة "ACH مدعوم".
في دخل العمل الحر، ما يهمك عادةً هو إيداعات ACH الواردة: يطلب المرسِل من مؤسسته المالية دفع المال إلى حساب الاستلام الخاص بك.
تصف Nacha إيداع ACH بأنه سلسلة تضم منشئ الدفعة، والمؤسسة المالية المودِعة المنشئة (ODFI)، ومشغّل ACH، والمؤسسة المالية المودِعة المستلِمة (RDFI). لهذا فإن ACH قناة دفع محددة، وليس اسمًا آخر لـ"تحويل USD".
قبل إعطاء العميل بيانات ACH، تأكّد من:
إيداعات ACH الواردة: مدعومة صراحةً أم لا؟
رقم التوجيه: هل هذا رقم التوجيه الخاص بـACH؟
نوع الدافع: الشركات فقط، أم يمكن للأفراد الدفع أيضًا؟
مدفوعات الأطراف الثالثة: مسموحة أم مقيّدة؟
خصومات ACH: مدعومة بشكل منفصل، أم غير مدعومة إطلاقًا؟
المرتجعات: ما الإثبات الذي ستراه إذا أُعيدت دفعة ACH؟
لا تستنتج دعم ACH لمجرد أنك ترى رقم توجيه أمريكيًا.
ولا تُعِد استخدام رقم توجيه من لقطة شاشة قديمة. قد تتغيّر بيانات الدفع.
إذا عادت دفعة ACH لاحقًا إلى المرسِل، فإن دليل رموز إرجاع ACH للمستقلين يشرح معنى رموز مثل R01 وR02 وR03 وR04، ومن يحتاج عادةً إلى إصلاح المشكلة الأساسية.
4. هل يستطيع استلام حوالة محلية أمريكية؟
ACH والحوالة المحلية سؤالان منفصلان.
قد يدعم المزوّد أحدهما دون الآخر. وقد يعطي أيضًا تعليمات توجيه مختلفة لكلٍّ منهما.
يصف الاحتياطي الفيدرالي خدمة Fedwire Funds Service بأنها نظام لتحويل الأموال إلكترونيًا يُستخدم للمعاملات الحرجة في اليوم نفسه، مع نهائية التسوية على مستوى المشارك في الاحتياطي الفيدرالي. هذا لا يعني أن كل حساب USD افتراضي يستطيع استلام مدفوعات Fedwire، أو أن كل مزوّد سيتيح لك الحوالة المستلَمة في اليوم نفسه.
قبل قبول حوالة، تحقّق من:
هل الحوالات المحلية الواردة مدعومة؛
هل رقم التوجيه للحوالة يختلف عن رقم التوجيه لـACH؛
هل يلزم عنوان البنك أو حقول أخرى؛
هل توجد رسوم على الحوالة الواردة؛
هل يجب أن يكون المرسِل شركة؛
هل تؤثّر مواعيد الإغلاق أو المراجعات في توفّر المال.
هذا من أسهل المواضع لافتراض مكلف.
قول العميل "سنرسل حوالة" لا يكفي. أنت بحاجة إلى تعليمات الحوالة الخاصة بحسابك، لا إلى تعليمات ACH مع كلمة "حوالة" مضافة فوقها.
5. هل يستطيع شخص خارج الولايات المتحدة إرسال حوالة دولية أو دفعة SWIFT؟
حساب USD افتراضي يعمل بشكل ممتاز مع عميل في نيويورك قد يكون عديم الفائدة لشركة لا يستطيع بنكها إرسال سوى تحويلات SWIFT دولية. دعم الحوالات المحلية الأمريكية ودعم الحوالات الدولية ليسا قابلين للتبادل.
إذا كنت تتوقع مدفوعات من خارج الولايات المتحدة، فاعرف ما إذا كان الحساب يملك:
مسارًا لاستلام المدفوعات الدولية؛
تعليمات SWIFT/BIC عند الحاجة؛
تعليمات بنك وسيط أو مراسل عند الحاجة؛
قيودًا على بلدان الإرسال؛
رسومًا مختلفة للتحويلات الدولية؛
قواعد بشأن من يدفع رسوم البنوك الوسيطة.
إذا كان المزوّد ينشر تعليمات ACH أو الحوالة المحلية فقط، فلا تخترع الحقول الدولية الناقصة.
ويشمل ذلك رموز SWIFT.
يجب أن يستخدم فريق الحسابات الدائنة لدى عميلك مسارًا مدعومًا صراحةً، لا أن يستنتج مسارًا من اسم البنك.
6. من المسموح له بإرسال المال إلى الحساب؟
هذا السؤال يُغفَل كثيرًا.
"يستطيع استلام ACH" لا تعني "يستطيع استلام ACH من أي شخص".
قد يميّز المزوّد بين:
المرسِل | ما الذي يجب التحقق منه |
حسابك الشخصي | هل التحويل إلى نفسك مسموح؟ |
شركة عميلك المباشر | هل تُقبل مدفوعات الشركات من أطراف ثالثة؟ |
الحساب الشخصي لعميلك | هل مدفوعات الأفراد من أطراف ثالثة مسموحة؟ |
صاحب العمل/مزوّد الرواتب | هل تُقبل الرواتب؟ |
منصة عمل حر | هل تسمح المنصة بهذا الحساب كوجهة للسحب؟ |
العائلة/الأصدقاء | هل التحويلات غير التجارية من أطراف ثالثة مسموحة؟ |
شركة تكنولوجيا مالية أخرى | هل تُقبل التحويلات من شركات الدفع؟ |
أفضل حساب ليس بالضرورة الذي يقبل أكبر عدد من أنواع المرسلين. المهم هو هل يقبل نوع المرسِل الخاص بك.
إذا كان عملاؤك الثلاثة الدائمون يدفعون جميعًا من حسابات بنكية تجارية، فهذا هو المسار الذي تتحقق منه أولًا.
إذا كان أحد العملاء يدفع لك شخصيًا من حساب فردي، فتحقّق من ذلك بشكل منفصل.
وإذا كان دخلك يأتي أساسًا عبر منصة عمل، فلديك طبقة أخرى من القواعد للتحقق منها.
7. هل ستقبل المنصة أو الدافع هذه البيانات فعلًا؟
التوافق التقني وقبول الدافع أمران مختلفان. لنفترض أن حسابك يقبل ACH. هذا يثبت أن جهة الاستلام تستطيع معالجة دفعة ACH مدعومة.
لكنه لا يثبت أن:
Upwork ستسمح لك بحفظ بيانات الحساب هذه؛
منصة الرواتب تدعم بلد هذا الحساب؛
PayPal ستسمح بالسحب إلى هذا الحساب؛
بوابة الموردين لدى العميل تقبل هذه المؤسسة؛
الدافع يقبل بيانات استلام صادرة عن شركة تكنولوجيا مالية؛
الدافع يقبل حسابات الأفراد وليس الشركات فقط.
المرسِل هو من يتحكّم في قواعد الدفع الخاصة به.
بالنسبة إلى دخل المنصات، ابدأ من داخل المنصة. تحقّق من طرق السحب المتاحة لحسابك وبلدك وملفك الشخصي، ثم تحقّق مما إذا كانت بيانات الاستلام تستوفي متطلبات تلك الطريقة.
إذا كنت تقرر هل يجب أن يبدأ المسار كله بـPayPal أو Payoneer أو Wise أو حساب استلام شبيه بالبنكي أو العملات المستقرة، فإن مقارنة PayPal وPayoneer وWise والعملات المستقرة للمستقلين تقدّم سياقًا أوسع لهذا القرار.
مع العملاء المباشرين، اطرح على فريق المالية سؤالًا مفيدًا واحدًا قبل إصدار الفاتورة:
هل يمكنكم الدفع إلى هذه البيانات تحديدًا عبر طريقة الدفع هذه تحديدًا؟
هذا أفضل بكثير من سؤال: "هل يمكنكم الدفع لي بالدولار؟"
8. ما الذي تملكه فعلًا بعد وصول الدفعة؟
"أرسل العميل $1,000" و"لديّ الآن $1,000 يمكنني استخدامها كدولار" ليستا بالضرورة العبارة نفسها. تحقّق مما يحدث بعد التسوية. هل المنتج:
يُودِع المبلغ في رصيد USD؟
يحوّل المال الوارد تلقائيًا؟
يتطلب تحويلًا آخر قبل أن يصبح الرصيد قابلًا للاستخدام؟
يحوّل الأموال المستلَمة عبر البنك إلى رصيد مدعوم من نوع آخر؟
يسمح لك بإبقاء القيمة بالدولار حتى تقرر غير ذلك؟
ثم اسأل ماذا يمكنك أن تفعل بهذا الرصيد. هل يمكنك:
الاحتفاظ به بالدولار؟
إرسال USD إلى مكان آخر؟
الإنفاق منه؟
شحن بطاقة؟
تحويل جزء منه فقط؟
سحب الباقي بالنايرا؟
هذا التمييز مهم للمستقلين الذين لديهم مصاريف بالدولار.
إذا استلمت $2,000 واحتجت مالًا بالـ₦ للإيجار و$200 لاشتراكات البرامج، فإن تحويل كل شيء تلقائيًا إلى النايرا قد يخلق عملية تحويل أخرى لاحقًا عندما تحتاج إلى الدولار مجددًا.
الوحدة المفيدة ليست "المال المستلَم" فقط.
إنها المال المستلَم بشكل يمكنك استخدامه فعلًا في الخطوة التالية.
9. كم يكلّف المسار كاملًا؟
قد يكون الحساب الافتراضي الذي يُعلَن عنه بأنه "مجاني" مسار دفع مكلفًا. افصل التكاليف بدلًا من وضع كل شيء تحت كلمة واحدة غامضة: "رسوم".
طبقة التكلفة | ما الذي يجب التحقق منه |
إصدار/فتح الحساب | مرة واحدة أم متكررة؟ |
الدفعة الواردة | قد تختلف أسعار ACH والحوالة والتحويلات الدولية |
خصومات الوسطاء | تنطبق على بعض المسارات الدولية |
سعر الصرف | ما سعر USD/NGN القابل للتنفيذ الذي سيُستخدم فعلًا؟ |
هامش سعر الصرف | كم يبعد سعر المزوّد عن السعر المرجعي الذي تقارن به؟ |
رسوم التحويل | هل هي منفصلة عن سعر الصرف؟ |
السحب/off-ramp | كم يكلّف نقل المال إلى بنكك النيجيري؟ |
شحن البطاقة | هل توجد رسوم أخرى قبل أن تتمكن من الإنفاق؟ |
الإنفاق بالبطاقة | قد تختلف أسعار المعاملات بالدولار وبغيره |
الصيانة/عدم النشاط | هل يكلّف إبقاء الحساب مفتوحًا شيئًا آخر؟ |
المقارنة المفيدة هي:
مبلغ الفاتورة
− تكاليف الاستلام
− تكاليف التحويل/الصرف المطبقة
− تكاليف السحب أو الإنفاق
= المال النهائي القابل للاستخدام
لا تخلط بين رسوم الإعداد لمرة واحدة والرسوم المفروضة على كل دفعة.
مثال حالي من walllet.com
تُدرج أسعار Bank Account في walllet.com رسوم إصدار قدرها $5 ورسومًا بنسبة 1% على USD الوارد عبر المسار البنكي المدعوم. أما رسوم off-ramp المنشورة فهي 0.5% كخطوة لاحقة منفصلة.
لدفعة توضيحية قدرها $1,000:
USD الوارد: $1,000
رسوم الاستلام 1%: −$10
الرصيد بعد رسوم الاستلام: $990
إذا تم لاحقًا سحب كامل مبلغ $990 عبر off-ramp:
0.5% من $990: −$4.95
المبلغ قبل أثر سعر صرف USD/NGN: ما يعادل $985.05
رسوم الإصدار البالغة $5 تكلفة منفصلة لمرة واحدة على الحساب، ولا ينبغي خصمها من كل دفعة مستقبلية قدرها $1,000.
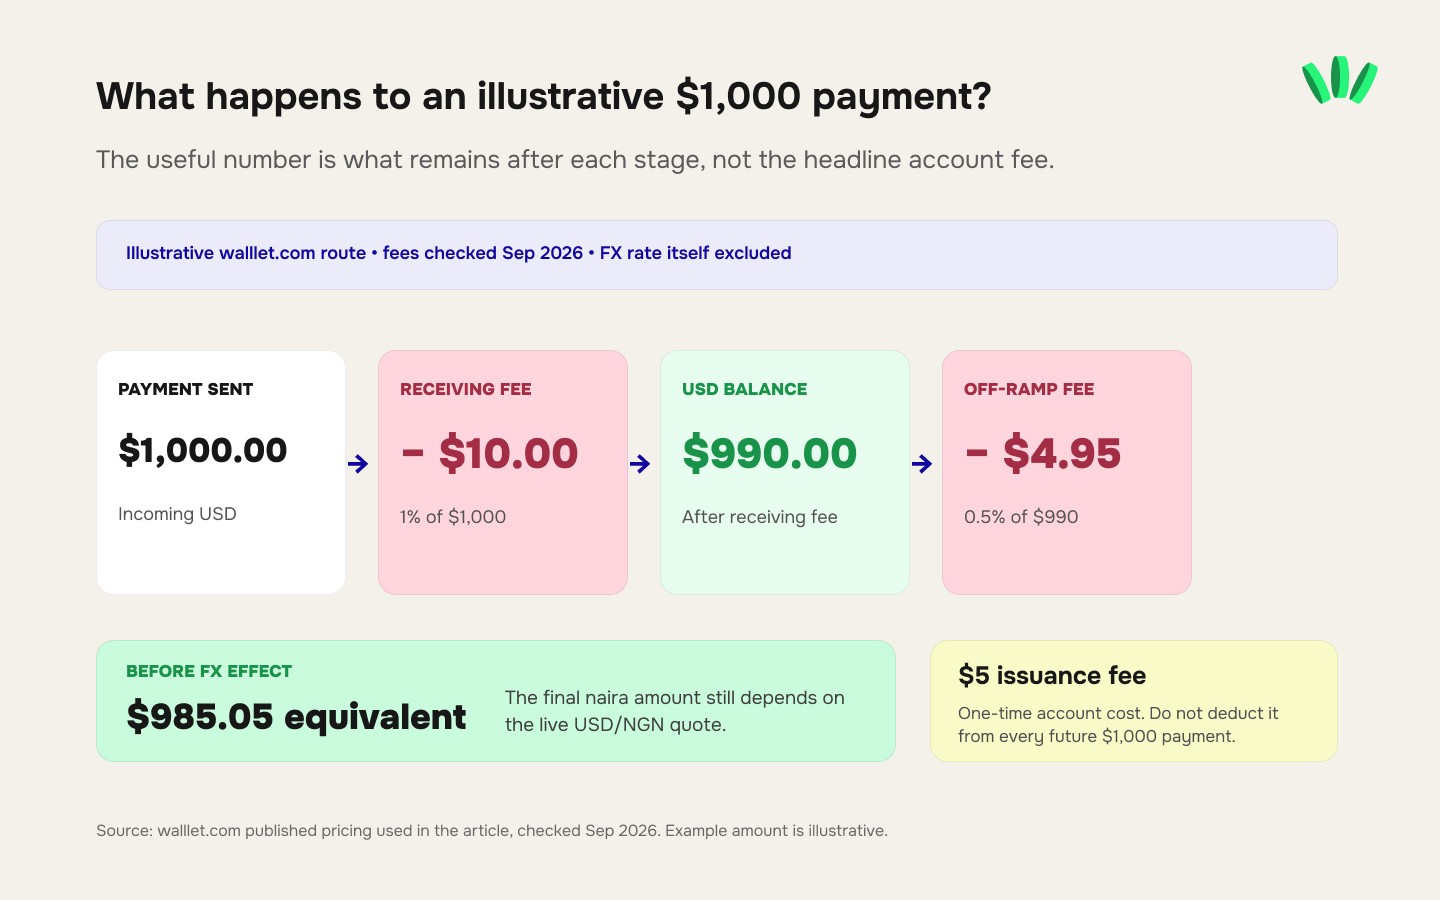
هذا المثال ليس متوسطًا للقطاع ولا يثبت أن walllet.com هو المسار الأرخص. الغرض منه توضيح لماذا يجب نسب الرسوم إلى المرحلة التي تحدث فيها فعلًا.
10. هل تناسب الحدود دخلك الحقيقي؟
قد يعمل الحساب بشكل ممتاز في اختبار بقيمة $50، ومع ذلك لا يناسب عقدًا شهريًا بقيمة $4,000.
قبل نقل دخلك المتكرر، تحقّق من الحدود التي تنطبق على حسابك الموثَّق.
ابحث عن:
حد المعاملة الواحدة — هل تتسع له فاتورتك المعتادة؟
الحد اليومي للوارد — هل يمكن لعميلين الدفع في اليوم نفسه؟
الحد الشهري — هل يناسب إيراداتك المعتادة؟
حد السحب/الصرف — هل يمكنك نقل المبلغ الذي تحتاجه فعلًا؟
حد البطاقة — إذا كان الإنفاق جزءًا من المسار، فهل هو كافٍ؟
مستوى التحقق — هل تتطلب الأحجام الأكبر تحققًا إضافيًا؟
وافصل أيضًا بين الحد والمراجعة.
قد تتطلب دفعة أقل من الحد المعلَن فحوص امتثال أو فحوصًا لمصدر الأموال. وقد تحتاج دفعة أكبر أو غير معتادة إلى إثبات داعم حتى لو كان الحساب يسمح بالمبلغ تقنيًا.
لدخل العمل الحر، احتفظ بالمستندات التي تشرح المعاملة بشكل طبيعي:
الفاتورة؛
اسم العميل أو صاحب العمل؛
العقد أو سجل المشروع؛
مرجع الدفع؛
العملة والمبلغ؛
التاريخ؛
سجل المنصة أو الرواتب ذو الصلة.
الهدف ليس إنشاء ملف مليء بمستندات لم يطلبها أحد. الهدف أن تتمكّن من شرح سبب وجود الدفعة إذا حدثت مراجعة مشروعة.
11. ما مسار خروجك؟
لا تختر حساب استلام قبل أن تقرر ماذا تريد أن تفعل بعد وصول المال. لمستقلٍّ ما، قد يكون المسار:
عميل أمريكي ← حساب USD افتراضي ← الاحتفاظ بالدولار ← الإنفاق عبر الإنترنت
ولآخر:
عميل أمريكي ← حساب USD افتراضي ← تحويل ما يلزم فقط ← بنك نيجيري
ولآخر:
عميل ← حساب USD ← إرسال USD إلى مكان آخر
هذه منتجات مختلفة، حتى لو بدت شاشة الاستلام متطابقة. قبل الاعتماد على حساب، تأكّد من مسار عملي واحد على الأقل من الاستلام إلى الاستخدام النهائي. اسأل:
هل يمكنني الاحتفاظ بالرصيد؟ إذا نعم، فبأي شكل؟
هل يمكنني التحويل إلى النايرا؟ ما السعر والرسوم المعروضة قبل التأكيد؟
هل يمكنني السحب إلى بنكي النيجيري؟ ما البنوك/الحسابات المدعومة، وما الحدود المطبقة؟
هل يمكنني إنفاق الدولار؟ هل توجد بطاقة، وهل أهلية البطاقة منفصلة عن أهلية حساب الاستلام؟
هل يمكنني تحويل USD إلى الخارج؟ إذا كان ذلك يهمك، فهل هو مدعوم فعلًا؟
ماذا يحدث إذا أُوقفت ميزة الاستلام؟
ما الإجراء لنقل الرصيد المتبقي؟
مسار الدفع غير مكتمل حتى يوجد له مخرج قابل للاستخدام.
12. ما الإثبات والدعم المتاحان لك عندما يحدث خطأ؟
غالبًا ما تظهر الجودة الحقيقية لحساب الاستلام عندما لا تسير الدفعة كما هو متوقع. قبل أن تحتاج إلى الدعم، تحقّق من الإثباتات التي يقدّمها المنتج. قد تشمل الإثباتات المفيدة:
تأكيد الحساب أو إثبات بيانات الحساب؛
كشوف حساب قابلة للتنزيل؛
سجلات المعاملات الواردة؛
معلومات الدافع أو المرسِل عند توفرها؛
مرجع الدفع؛
معرّف المعاملة أو التحويل؛
سجل الحالات؛
سجل الرسوم؛
معلومات الإرجاع أو الرفض؛
قناة دعم موثّقة.
ثم تحقّق مما إذا كان الدعم يستطيع الإجابة عن أسئلة خاصة بالمسار. "الدفعة مفقودة" ليست معلومات كافية. طلب الدعم المفيد يبدو أقرب إلى:
المبلغ المتوقع: $1,250
العملة: USD
الدافع: ABC Company
الطريقة: إيداع ACH
تاريخ الإرسال: 31 أغسطس
المرجع: INV-1042
الحالة الحالية: لم يُودَع
إثبات المرسِل: متوفر
تم التحقق من بيانات الحساب الحالية: نعم
هذا يعطي الدعم شيئًا يمكن التحقيق فيه.
اختبار الدقائق الخمس لحساب USD الافتراضي
قبل توجيه فاتورة مهمة إلى حساب جديد، يجب أن تتمكّن من ملء هذا دون تخمين:
السؤال | إجابتك |
اسم المستفيد الدقيق | ______ |
بلد الحساب | ______ |
المزوّد / المؤسسة الأساسية الظاهرة | ______ |
قناة الدفع الواردة | ACH / حوالة / SWIFT / أخرى |
بيانات التوجيه الدقيقة لتلك القناة | ______ |
نوع الدافع المسموح | ______ |
التوافق مع المنصة، إن وُجد | ______ |
نوع الرصيد الذي تستلمه | ______ |
رسوم الاستلام | ______ |
تكلفة الصرف/التحويل | ______ |
مسار السحب/الإنفاق | ______ |
الحدود ذات الصلة | ______ |
الإثبات/كشف الحساب متاح | نعم / لا |
مسار الدعم | ______ |
إذا كانت عدة إجابات "أفترض ذلك"، فالحساب ليس جاهزًا بعد لاستلام دخلك الرئيسي.
يمكن لدفعة اختبار صغيرة أن تتحقق من جزء من المسار التشغيلي إذا كان الدافع مستعدًا وكانت تكلفة التحويل منطقية. لكنها لا تثبت أن كل مبلغ أو دافع أو معاملة مستقبلية ستُعامَل بالطريقة نفسها.
كيف تنطبق قائمة التحقق على walllet.com اليوم
تقول walllet.com إن المستخدمين المؤهلين يمكنهم الحصول على بيانات حسابات USD وGBP وEUR بأسمائهم، مع دفع العملاء وأصحاب العمل والمنصات المدعومة عبر مسار الاستلام الظاهر في التطبيق. ويذكر الموقع أيضًا أن المستخدمين المدعومين يمكنهم الاحتفاظ بدخلهم بالدولار واستخدام مسارات الإنفاق والتحويل إلى النايرا المتاحة.
هناك تمييز قانوني ومنتجي مهم: walllet.com شركة تكنولوجيا مالية وليست بنكًا. تُقدَّم الحسابات والبطاقات والمدفوعات عبر شركاء مرخّصين.
وهذا يعني أن انضباط الفحوص الـ12 نفسه ما زال ينطبق.
لا تستنتج أن حساب USD في walllet.com يدعم ACH أو الحوالة المحلية أو SWIFT أو منصة معيّنة لمجرد عبارة "حساب USD". استخدم العملة والمستفيد وقناة الاستلام وتعليمات الدافع الدقيقة الظاهرة حاليًا لحسابك. وتذكر إرشادات IBAN الحالية للشركة نفسها أن العملة والقناة والأهلية والرسوم والحدود وقواعد المراجعة الدقيقة قد تختلف حسب الحساب.
هذا هو المعيار الصحيح لأي مزوّد: تعليمات الدفع الحالية أهم من لقطة شاشة قديمة أو إعلان إطلاق أو حساب مستخدم آخر.
علامات تحذيرية يجب ملاحظتها قبل أن يدفع عميلك
يستحق حساب USD الافتراضي نظرة ثانية إذا:
كان المنتج يقول "استلم الدولارات من أي مكان" لكنه لا يشرح القنوات المدعومة أبدًا؛
لم تتمكّن من تحديد اسم المستفيد الدقيق؛
كان ACH والحوالة يُستخدمان بالتبادل؛
كانت الحوالة الدولية ضمنية دون تعليمات SWIFT فعلية؛
كانت الرسوم الرئيسية واضحة لكن تكاليف التحويل والسحب غير واضحة؛
كانت قيود الدافعين مفقودة أو مبهمة؛
لم تتمكّن من العثور على حدودك؛
كان التوافق مع المنصة قائمًا فقط على منشور قديم في وسائل التواصل أو تجربة شخص آخر؛
لم يوجد كشف حساب أو سجل معاملات واضح؛
كانت تعليمات الدعم الوحيدة عمليًا "تواصل معنا" دون طريقة لتقديم مرجع الدفع؛
لم تتمكّن من شرح كيفية إخراج المال بعد استلامه.
لا تثبت أي من هذه النقاط تلقائيًا أن المزوّد غير آمن. لكنها تعني أنك ما زلت تفتقد معلومات لازمة لاستخدام المسار بثقة.
يجب أن يقلّل منتج الدفع الغموض قبل أن يرسل العميل المال، لا أن يجعلك تكتشف قواعده بعد أن يكون التحويل قد غادر حساب المرسِل.

قراءات ذات صلة
حسابات USD والحسابات العالمية: اختيار حساب الاستلام المناسب
الحساب المحلي بالعملة الأجنبية أم حساب USD الافتراضي: أيهما يناسب دخل العمل الحر فعلًا؟
أفضل حساب USD للمستقلين النيجيريين في 2026: 11 أمرًا أهم من "مجاني"
حساب أعمال بالدولار في نيجيريا (2026): شخصي أم تجاري، الرسوم والمتطلبات
