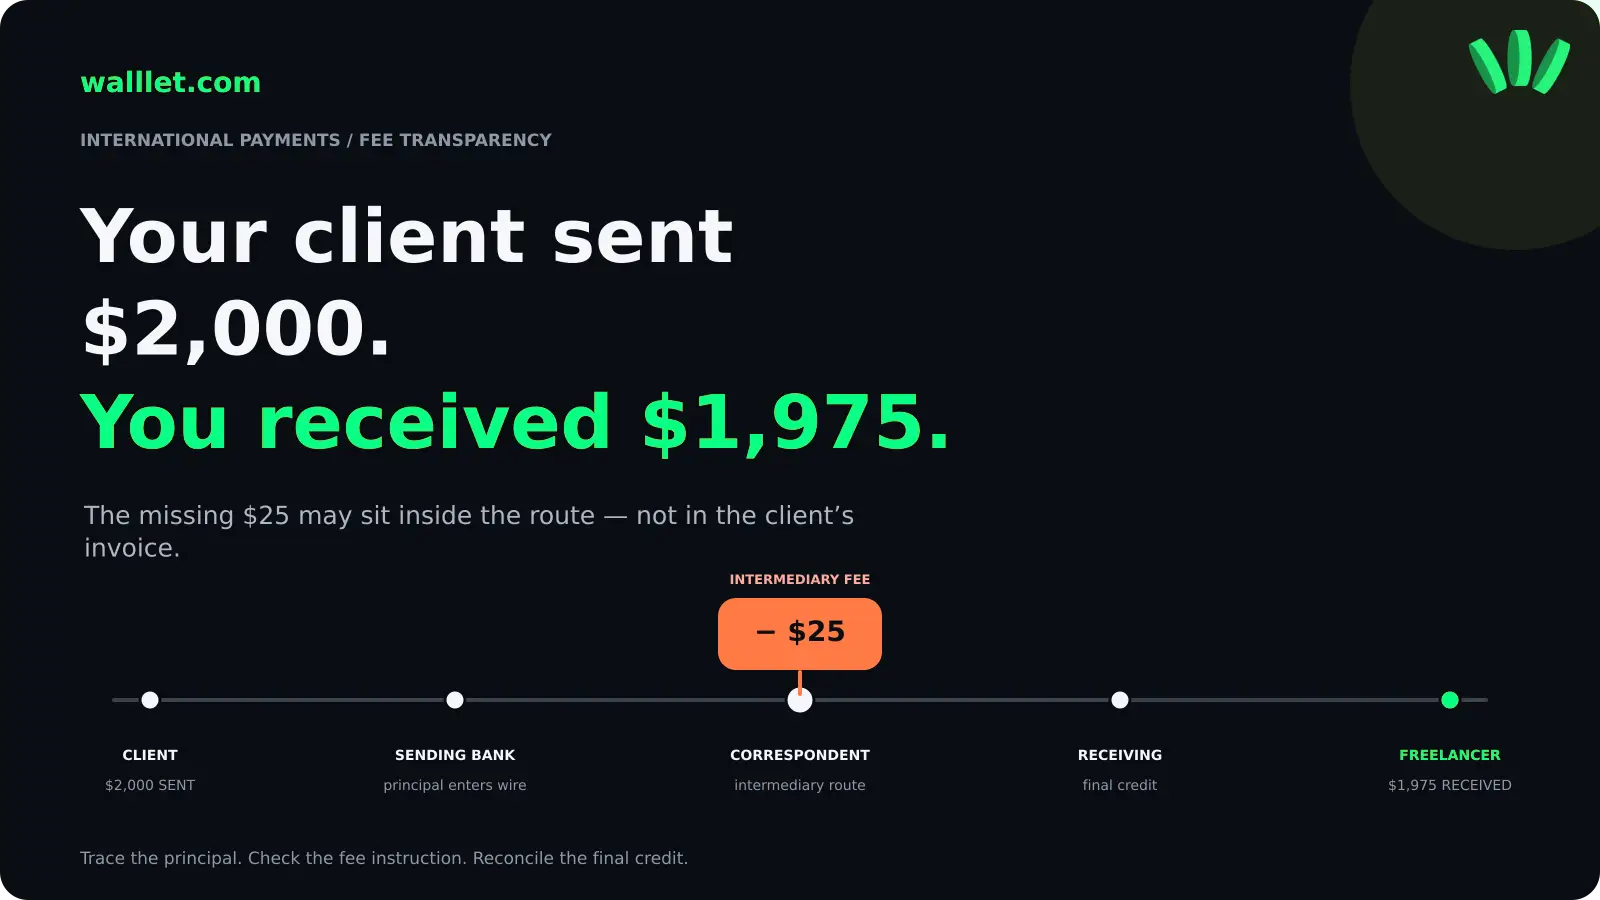
يدفع عميلك فاتورة بقيمة $1,000. يؤكد بنكه أن $1,000 أُرسلت. تتحقق من حسابك فتجد $972.
الـ $28 الناقصة لا تعني تلقائيًا أن عميلك دفع أقل، أو أن مزوّد الاستلام فرض رسومًا خفية قدرها $28، أو أن التحويل فشل.
قد تمر الحوالة الدولية عبر بنك واحد أو أكثر قبل أن تصل إليك. وقد يقتطع بنك وسيط أو مراسل رسومًا أثناء معالجة الدفعة. وقد يفرض بنكك أو مزوّدك أيضًا رسومًا على الحوالة الواردة. وإذا اقتُطعت هذه الرسوم من الدفعة نفسها، فقد يكون المبلغ المُضاف إليك أقل مما أرسله عميلك.
هذا التمييز مهم للمستقلين والعاملين عن بُعد الذين يتقاضون أجورهم من الخارج. ففاتورة بقيمة $1,000، وأمر دفع بقيمة $1,000، و$1,000 من الدخل القابل للاستخدام ليست دائمًا الرقم نفسه.
إذا كنت ما زلت تحدد الطريقة التي يجب أن يستخدمها عميل أجنبي، فابدأ بدليل كيف يستلم المستقلون في نيجيريا المدفوعات من عملاء الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي. فهو يقارن ACH والتحويلات البنكية البريطانية وSEPA والحوالات وطرق الاستلام الأخرى قبل أن تغادر الدفعة حساب العميل.
أهم النقاط
رسوم البنوك الوسيطة هي رسوم قد تُقتطع أثناء انتقال الحوالة الدولية بين بنك المرسل وبنكك المستلم.
قد يشارك بنك مراسل أو وسيط عندما لا تكون بين المؤسستين المرسلة والمستلمة علاقة مباشرة.
رسوم التحويل لدى المرسل ليست سوى تكلفة محتملة واحدة. فاقتطاعات الوسطاء ورسوم البنك المستلم قد تؤثر في ما تستلمه فعلًا.
لا تحدد SWIFT «رسوم SWIFT» عامة واحدة. فالبنوك ومزوّدو الدفع المشاركون قد يفرضون رسومهم الخاصة.
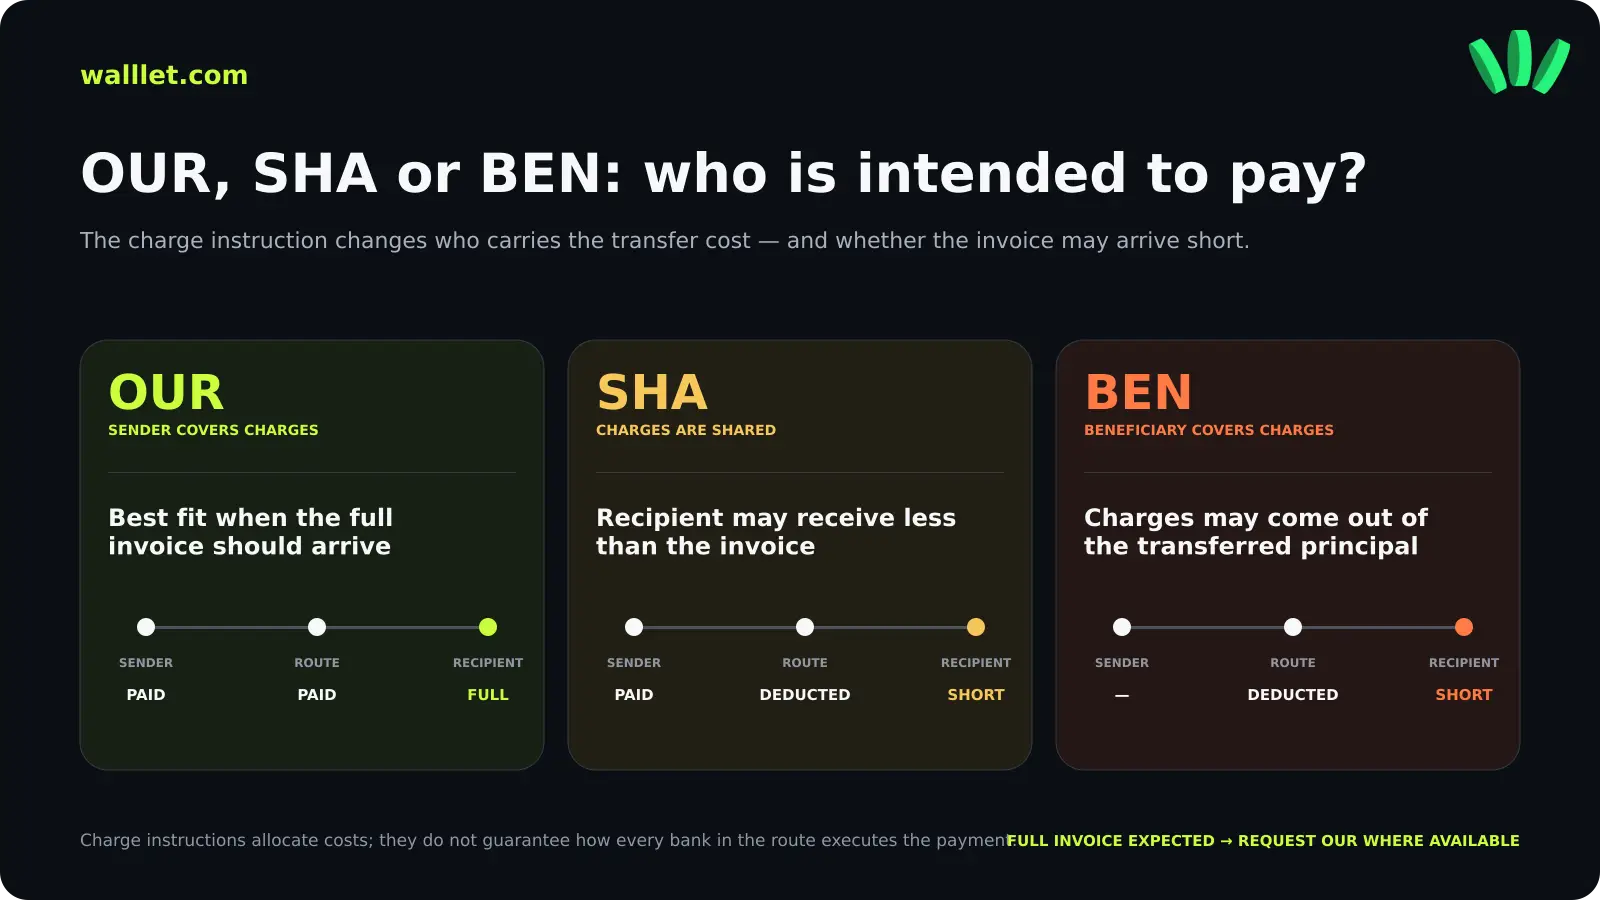
تخبر OUR وSHA وBEN البنوك بمن يُتوقع أن يتحمل رسوم التحويل. ومقابلاتها في ISO 20022 هي DEBT وSHAR وCRED.
طلب استخدام OUR من المرسل قد يقلل خطر الاقتطاع من المبلغ المُرسل عندما يدعم المسار ذلك، لكن توفرها وطريقة تطبيقها يعتمدان على البنوك والمسار والقواعد المعمول بها.
قبل قبول طريقة دفع، قارن المبلغ الذي تتوقع استلامه، لا الرسوم المعلنة في البداية فقط.
إذا وصلت حوالة ناقصة وكان سبب الاقتطاع غير واضح، فإن بيانات MT103 أو pacs.008 وUETR للدفعة تساعد البنوك على التحقيق فيما حدث. وUETR هو مرجع فريد من 36 حرفًا يُستخدم لتحديد دفعة Swift عبر سلسلة الدفع.
إذا كانت المشكلة الأوسع هي اختيار طريقة لاستلام الدولار من الأساس، فقارن الطرق العملية لاستلام الدولار في نيجيريا دون PayPal، ومنها حسابات الاستلام بالعملات الأجنبية وحسابات الدوميسيلياري والحوالات الدولية والعملات المستقرة.
لماذا قد تصل حوالة دولية بقيمة $1,000 بمبلغ $972؟
لنأخذ دفعة افتراضية من عميل بقيمة $1,000:
مرحلة الدفع | المبلغ |
الفاتورة | $1,000 |
المبلغ الذي يرسله العميل | $1,000 |
اقتطاع البنك الوسيط | -$18 |
رسوم الحوالة الواردة لدى البنك المستلم | -$10 |
المبلغ المُضاف | $972 |
إجمالي المقتطع من الدفعة | $28 |
نسبة الاقتطاع الفعلية | 2.8% |
هذا مثال توضيحي، لا عرض سعر لبنك أو مزوّد دفع معين.
الحساب بسيط:
المبلغ المستلم = المبلغ المُرسل − الاقتطاعات من الدفعة
في هذا المثال:
$1,000 − $18 − $10 = $972
و:
نسبة الاقتطاع الفعلية = ($1,000 − $972) ÷ $1,000 × 100 = 2.8%
قد توجد أيضًا رسوم منفصلة للحوالة الصادرة لدى المرسل. فإذا دفعها عميلك بشكل منفصل، فلن ينقص أصل المبلغ البالغ $1,000. أما إذا أخذ المسار الرسوم من أصل المبلغ، فقد يصل رصيدك ناقصًا.
لهذا السبب لا تكفي عبارة «عميلي دفع الرسوم» دائمًا.
إذا لم يصل المال إطلاقًا بدلًا من وصوله ناقصًا، فاستخدم الدليل المنفصل حول تتبّع حوالة دولية مفقودة عبر MT103 أو UETR. فهو يشرح الأدلة التي يجب طلبها، ومن يجب أن يبدأ التتبّع، ولماذا لا تكفي لقطة شاشة من العميل لإثبات الإيداع النهائي.
ماذا يحدث للحوالة الدولية بعد أن يرسلها عميلك؟
لا تنتقل الدفعة البنكية العابرة للحدود بالضرورة مباشرة من بنك عميلك إلى بنكك. وقد يبدو المسار المبسّط هكذا:
العميل ← البنك المرسل ← البنك الوسيط/المراسل ← البنك أو المزوّد المستلم ← حسابك
أحيانًا تكون السلسلة أقصر. وأحيانًا تشارك أكثر من مؤسسة مراسلة.
تساعد البنوك المراسلة في نقل المدفوعات عندما لا تستطيع المؤسسة المرسلة إجراء التسوية مباشرة مع المؤسسة المستلمة. وقد تتقاضى هذه البنوك رسومًا مقابل دورها، وقد لا تكون المؤسسات المستخدمة في دفعة ما هي نفسها في الدفعة التالية.
والنتيجة العملية للمستقل واضحة: الرسوم التي تعرضها الخدمة التي تستلم بها المال قد لا تعكس التكلفة الكاملة للتحويل.
وتزداد أهمية المشكلة نفسها عندما تكون طريقة الدفع معرّضة أيضًا لمراجعات الحساب أو تأخر التسوية أو فحوصات التحقق. ويوضّح دليل لماذا تُحتجز مدفوعات العمل الحر أو تُراجع أو تتأخر نقاط الإخفاق هذه عبر مراحل العميل والمزوّد والبنك وما بعد الوصول.
تريد مفاجآت أقل بين «العميل أرسل» والمال الذي يمكنك استخدامه فعلًا؟ اكتشف كيف يجمع walllet.com الدخل من الخارج والاحتفاظ بالدولار والإنفاق والتحويل والسحب في مسار واحد.

ما هو البنك الوسيط؟
البنك الوسيط هو بنك يساعد في نقل دفعة دولية بين بنك المرسل والمؤسسة المستلمة النهائية عندما لا تستطيع الدفعة الانتقال بينهما مباشرة.
تخيّل أن عميلك الأمريكي يستخدم البنك A وأن حساب الاستلام لديك في البنك C. قد لا تكون لدى البنك A العلاقة أو ترتيبات التسوية اللازمة لإرسال الدفعة مباشرة إلى البنك C.
لذلك قد يصبح المسار:
البنك A ← البنك B ← البنك C
البنك B يعمل وسيطًا في هذه الدفعة.
إذا تقاضى البنك B مبلغ $18 لمعالجة التحويل، وكان ترتيب الرسوم المطبق يسمح باقتطاعها من الدفعة، فقد يواصل تحويل الـ $1,000 طريقه إلى البنك C بقيمة $982.
ثم قد تفرض مؤسستك المستلمة رسومًا أخرى.
هل البنك الوسيط هو نفسه البنك المراسل؟
كثيرًا ما يُستخدم المصطلحان بالتبادل في الحديث اليومي عن الحوالات الدولية، لكنهما يصفان الوضع من زاويتين مختلفتين قليلًا.
علاقة المراسلة المصرفية هي العلاقة الأوسع التي تقدّم من خلالها مؤسسة مالية خدمات دفع أو تسوية لمؤسسة أخرى.
أما البنك الوسيط فيصف المؤسسة الواقعة بين المؤسستين المرسلة والمستلمة في مسار دفع معين.
بالنسبة لمستقل يحاول فهم دفعة ناقصة، نادرًا ما يغيّر هذا التمييز المشكلة المباشرة: فقد يكون بنك آخر في المسار قد عالج التحويل وفرض رسومًا.
لهذا السبب تصف عمليات البحث عن رسوم البنوك الوسيطة ورسوم البنوك المراسلة واقتطاعات SWIFT غالبًا المشكلة العملية نفسها.
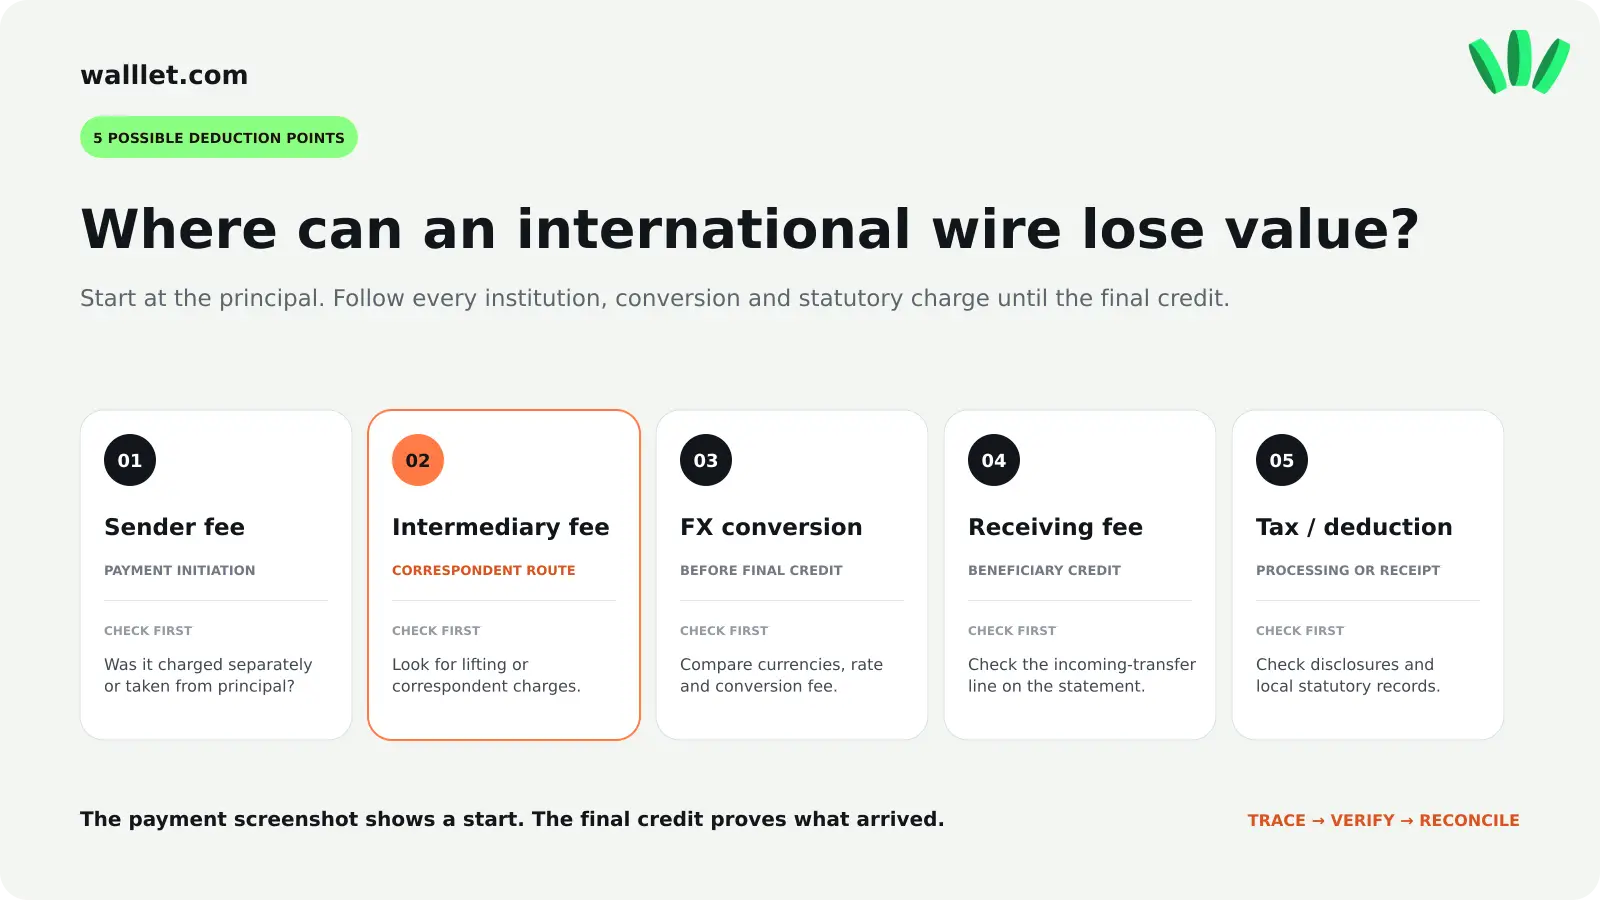
من قد يفرض عليك رسومًا خلال حوالة دولية؟
قد تُنشئ عدة مؤسسات تكاليف حول تحويل واحد.
التكلفة | من قد يفرضها؟ | هل تنقص بالضرورة المبلغ الذي تستلمه؟ |
رسوم الحوالة الصادرة | بنك المرسل أو مزوّده | لا. قد تُفرض على المرسل بشكل منفصل |
رسوم الوسيط/المراسل | البنك الذي يعالج الدفعة بين المؤسسات | قد تنقصه |
رسوم الحوالة الواردة | البنك أو المزوّد المستلم | قد تنقصه |
تكلفة تحويل العملة | البنك أو مزوّد الصرف | نعم، إذا حدث تحويل |
رسوم أخرى خاصة بالمزوّد | مزوّد الدفع | يعتمد على المسار |
لهذا قد تكون عبارة «الحوالة تكلّف $20» مضللة.
أي $20؟
رسوم المرسل؟ اقتطاع الوسيط؟ رسوم الاستلام؟ رسوم ثابتة للمزوّد؟
الرقم المهم للمستقل في النهاية هو:
كم من الفاتورة يصبح مالًا قابلًا للاستخدام؟
ويصبح ذلك أهم عند مقارنة خدمات مختلفة. فـ مقارنة PayPal وPayoneer وWise والعملات المستقرة للمستقلين في نيجيريا تستخدم منطق المسار الكامل نفسه: المهم هو كم يمكنك فعلًا الاحتفاظ به أو إنفاقه أو سحبه، وكم يستغرق ذلك، وأين قد يتعطل المسار.
ماذا تعني OUR وSHA وBEN في الحوالة؟
يمكن أن تحدد تعليمات التحويل الدولي من يتحمل الرسوم البنكية.
في MT103 تظهر هذه المعلومة تقليديًا في الحقل 71A. أما في رسائل الدفع وفق ISO 20022 فقد ترى بدلًا منها DEBT أو SHAR أو CRED.
تعليمات الرسوم | المقابل في ISO 20022 | المعنى العام |
OUR | DEBT | يتحمل المرسل رسوم التحويل المعنية |
SHA | SHAR | تُقسَّم الرسوم بين المرسل والمستفيد |
BEN | CRED | يتحمل المستفيد رسوم التحويل |
OUR
مع OUR، يطلب المرسل تحمّل الرسوم البنكية المرتبطة بالدفعة. وتصف HSBC تعليمات OUR بأن المرسل يدفع الرسوم التي تفرضها البنوك المشاركة، ومنها البنوك الوسيطة وبنك المستفيد.
بالنسبة لفاتورة يجب أن تصل كاملة، فهذه عادةً تعليمات الرسوم التي تستحق النقاش مع الفريق المالي للعميل عندما يدعمها بنكه والمسار.
SHA
تعني SHA أن الرسوم مشتركة.
يتحمل المرسل عادةً رسوم بنكه، بينما قد تؤثر الرسوم على جانب المستفيد في المستلم. وهذا يخلق مشكلة واضحة في الفاتورة:
الفاتورة: $1,000
يرسل العميل: $1,000
تستلم أنت: أقل من $1,000
يمكن لكلا الطرفين أن يقول بصدق إنه نفّذ الدفعة بشكل صحيح، ومع ذلك يختلفان حول ما إذا كانت الفاتورة قد سُددت بالكامل.
BEN
مع BEN، يتحمل المستفيد الرسوم.
وإذا اقتُطعت الرسوم من الدفعة، فقد يكون المبلغ الواصل أقل من المبلغ الذي بدأ به العميل.
هل تضمن OUR وصول كل دفعة دون اقتطاع؟
لا تعتبر OUR ضمانًا عامًا.
هي تعليمات الرسوم المصممة لتحميل المرسل الرسوم البنكية المعنية، ويوصي بها بعض المزوّدين صراحةً عندما يجب أن يستلم المستفيد الدفعة كاملة. لكن خيارات الرسوم المتاحة وطريقة تطبيقها قد تعتمد على نوع الدفعة والبنوك واللوائح.
لفاتورة مهمة، يجب أن يتأكد المرسل من بنكه مما تعنيه تعليمات الرسوم المختارة لهذا المسار تحديدًا.
لماذا استلمت مالًا أقل رغم أن عميلي أرسل الفاتورة كاملة؟
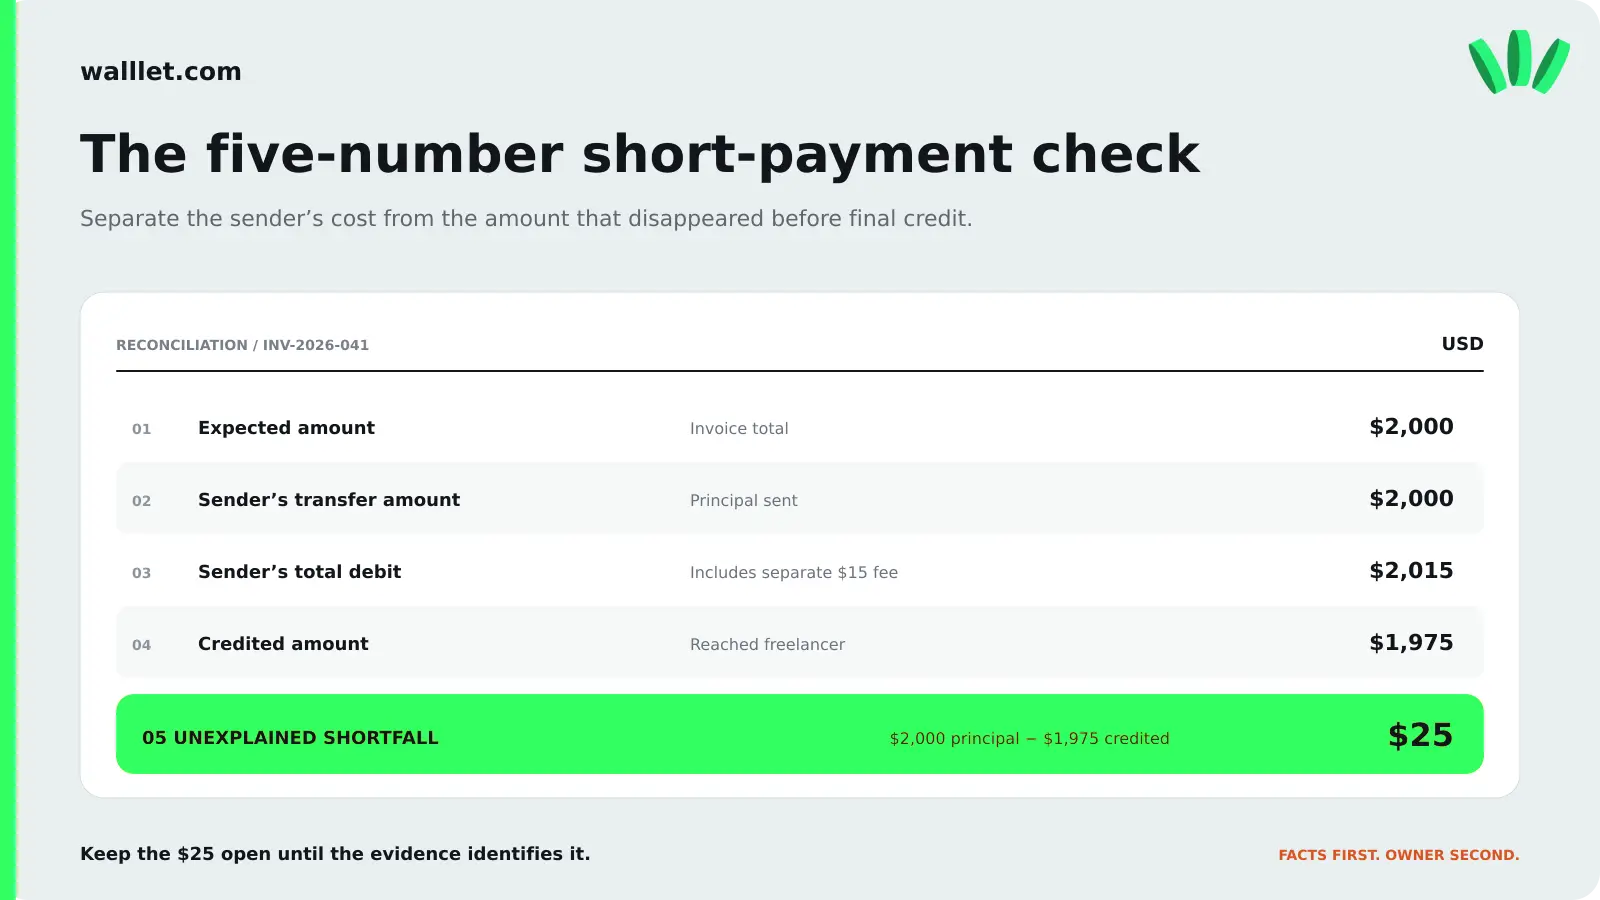
هناك عدة احتمالات.
1. اقتطع بنك وسيط رسومًا
مرّت الدفعة عبر مؤسسة أخرى واقتُطعت رسوم معالجة من مبلغ التحويل.
2. فرضت مؤسستك المستلمة رسوم حوالة واردة
قد تكون للمؤسسة المستفيدة رسومها الخاصة حتى بعد وصول الحوالة إليها.
3. اختار العميل SHA أو BEN
قد تسمح تعليمات الدفع بأن تقع بعض الرسوم أو كلها على المستفيد.
4. حدث تحويل للعملة في مكان ما على المسار
دفعة بقيمة $1,000 والقيمة المعادلة لدفعة مُحوّلة حسابان مختلفان. فإذا حوّل بنك الأموال، فقد يصبح سعر الصرف وهامش الصرف جزءًا من الفرق.
5. المبلغ المُرسل لم يكن فعلًا أصل الفاتورة
قد تُظهر لقطة شاشة العميل إجمالي الخصم شاملًا رسوم التحويل الخاصة به، بدلًا من إثبات أن مبلغ الفاتورة كاملًا دخل سلسلة الدفع.
إذا كان الفرق مهمًا، فانظر إلى مستند التحويل الفعلي بدلًا من الاعتماد على لقطة شاشة فقط.
هل رسوم البنك المراسل هي نفسها رسوم SWIFT؟
لا توجد رسوم عامة واحدة تفرضها «SWIFT» لمجرد أن عميلك أجرى تحويلًا دوليًا.
توفّر SWIFT بنية المراسلة التي تستخدمها البنوك في كثير من المدفوعات العابرة للحدود. ولكل من بنك المرسل والمؤسسات المراسلة والبنك المستلم ومزوّدي الدفع أسعاره الخاصة.
تسمية كل اقتطاع «رسوم SWIFT» تُخفي السؤال المفيد:
أي مؤسسة فرضتها، وفي أي مرحلة، ووفق أي تعليمات رسوم؟
هذا ما تحتاج إلى معرفته إذا أردت منع الاقتطاع نفسه في الفاتورة التالية.
هل يمكنك معرفة رسوم البنوك الوسيطة قبل التحويل؟
أحيانًا يمكنك الحصول على تقدير أو استخدام مسار بأسعار أكثر قابلية للتوقع. وأحيانًا يصعب معرفة اقتطاع الوسيط بدقة مسبقًا لأن المسار قد يعتمد على البنوك المشاركة.
قبل قبول مسار حوالة، اسأل:
كم يتقاضى بنك المرسل؟
هل يتوقع البنك مشاركة مؤسسات وسيطة أو مراسلة؟
هل يستطيع المرسل اختيار OUR؟
هل يفرض حساب الاستلام لديك رسومًا على الحوالات الواردة؟
هل ستبقى الدفعة بعملة الفاتورة؟
هل يوجد نظام دفع محلي أرخص؟
ما المبلغ الذي يجب أن يُضاف إذا سار كل شيء كما هو متوقع؟
إذا لم يستطع أحد إعطاء إجابة واضحة عن الأسئلة 2 و3 و4، فاعتبر التكلفة النهائية غير مؤكدة بدلًا من افتراض أن رسوم الإرسال الظاهرة هي الرسوم الإجمالية.
إذا كنت تفكر في طريقة استلام قائمة على IBAN، فإن دليل حساب IBAN في walllet.com يشرح لماذا يُعد IBAN والعملة المدعومة ونظام الدفع الوارد الفعلي أسئلة منفصلة، ولماذا يجب التحقق من الأهلية والرسوم والحدود وقواعد المراجعة قبل مشاركة البيانات مع عميل.
حاسبة رسوم المدفوعات الدولية: احسب ما تستلمه فعلًا
لدفعة بسيطة باقتطاعات ثابتة:
المبلغ المستلم التقديري = مبلغ الفاتورة − الاقتطاعات من أصل المبلغ
مثال:
الفاتورة: $1,000
اقتطاع الوسيط المتوقع: $18
رسوم الاستلام المتوقعة: $10
الاستلام التقديري = $1,000 − $18 − $10 = $972
للتكلفة الفعلية:
نسبة الاقتطاع الفعلية % = (مبلغ الفاتورة − المبلغ المستلم) ÷ مبلغ الفاتورة × 100
لمثال $1,000 ← $972:
($1,000 − $972) ÷ $1,000 × 100 = 2.8%
إذا حوّلت الأموال لاحقًا إلى النايرا أو دفعت رسوم سحب أخرى، فاحسب ذلك بشكل منفصل. لا تخلط نقص الحوالة بالتكلفة اللاحقة للتحويل أو السحب.
حساب مفيد للمسار الكامل هو:
المال القابل للاستخدام = مبلغ الفاتورة − اقتطاعات الاستلام − تكلفة التحويل − تكلفة السحب − تكاليف المسار الأخرى
رسوم بقيمة $10 واقتطاع بقيمة $10 ليسا دائمًا الشيء نفسه
لنفترض أن عميلك مدين لك بـ $1,000.
السيناريو A:
يرسل العميل $1,000
يدفع العميل بشكل منفصل $25 رسوم الحوالة الصادرة
تستلم $1,000
فاتورتك مدفوعة بالكامل. وكلّفت الدفعة العميل $1,025.
السيناريو B:
يرسل العميل $1,000
تُقتطع $25 من أصل المبلغ خلال المسار
تستلم $975
ربما بدأت المعاملة بـ $1,000، لكن فاتورتك من وجهة نظرك ما زالت ناقصة $25.
يجب حسم هذا الفرق قبل أن يرسل العميل الدفعة، خاصة في العقود المتكررة.
كيف يقلل المستقلون اقتطاعات البنوك الوسيطة غير المتوقعة؟
1. اختر نظام الدفع قبل إرسال الفاتورة
لا تعطِ العميل «بيانات بنكية» دون تحديد كيفية استخدامها.
قد يدعم حساب استلام أمريكي ACH أو الحوالة أو كليهما أو لا شيء منهما لنوع معين من الدافعين. وقد يدعم IBAN مسار SEPA مؤهلًا أو يتطلب طريقة تحويل مختلفة.
2. استخدم نظام دفع محليًا عندما يدعمه الحساب والعميل
إذا كان عميل أمريكي يستطيع إجراء دفعة ACH مؤهلة إلى بيانات الاستلام الخاصة بك، فقد لا يكون هناك سبب لإرسال الدفعة كحوالة SWIFT دولية.
وبالمثل، قد يكون تحويل SEPA مدعوم إلى حساب EUR مؤهل أكثر مباشرة من حوالة دولية غير ضرورية.
ولدافع في المملكة المتحدة، قد تتوفر طرق محلية مدعومة.
لا تفترض أن حسابك يدعم نظامًا ما لأنه بالعملة الصحيحة أو لأن رقم الحساب يبدو مألوفًا. تأكد أولًا من طريقة الدفع بالضبط.
3. اتفق على من يدفع الرسوم البنكية قبل الدفع
يمكن لعقدك أو فاتورتك أن توضّح التوقع التجاري.
مثلًا:
مبلغ الدفعة: USD 1,000
طريقة الدفع: [النظام المحدد]
الرسوم البنكية: يتحمل المرسل رسوم التحويل بحيث يُستلم مبلغ الفاتورة المتفق عليه كاملًا، متى دعم ذلك البنك المرسل ومسار الدفع.
هذا لا يتحكم فيما سيفعله كل بنك. لكنه يجعل الاتفاق بينك وبين العميل أقل غموضًا.
4. اسأل عن OUR لحوالات SWIFT
إذا كان يجب أن تصل الفاتورة كاملة، فاسأل العميل أو فريقه المالي عما إذا كان بنكهم يدعم تعليمات OUR لهذه الدفعة.
افعل ذلك قبل التحويل، لا بعد اكتشاف فرق قدره $28.
5. تحقق من رسوم الاستلام بشكل منفصل
حتى لو كان المرسل يفهم رسومه، فقد تكون لمؤسستك المستلمة رسوم خاصة.
راجع الشروط الحالية لطريقة الاستلام التي تستخدمها تحديدًا.
6. أبقِ العملة دون تغيير متى أمكن
إذا كانت الفاتورة بالدولار وتنوي الاحتفاظ بالدولار، فإن التحويل غير الضروري يضيف طبقة تكلفة أخرى.
وقد تعطي أرخص رسوم حوالة نتيجة سيئة إذا أجبرك المسار على التحويل بسعر غير مناسب.
7. اختبر المسارات المتكررة
مع عميل متكرر مهم، تعطيك الدفعة الأولى بيانات تشغيلية مفيدة:
المبلغ المُرسل؛
رسوم المرسل؛
المبلغ المُضاف؛
أي اقتطاع من الوسيط؛
رسوم الاستلام؛
وقت التسوية؛
مرجع الدفعة؛
المستندات المتاحة إذا حدث خلل.
لا تفترض أن الدفعة الثانية ستتبع دائمًا مسار البنوك المراسلة نفسه، لكن التحويل الأول يخبرك ما إذا كان ترتيب الدفع قابلًا للعمل.
8. قارن المال النهائي، لا الرسوم المعلنة
قد يكلّف مسار يُعلن عن رسوم $5 أكثر من مسار يُعلن عن رسوم $15 إذا أضاف الأول اقتطاعًا آخر من وسيط أو تحويل عملة مكلفًا.
المقارنة المفيدة هي:
الفاتورة ← المبلغ المستلم ← المبلغ القابل للاستخدام
قائمة وقائية قبل أن يرسل عميلك دفعة دولية
استخدمها قبل إرسال تعليمات الدفع:
تأكد من عملة الفاتورة بالضبط.
تأكد من نظام الدفع، لا من عملة الحساب فقط.
استخدم اسم المستفيد تمامًا كما صدر.
تحقق مما إذا كان ACH أو SEPA أو Faster Payments أو طريق محلي مدعوم آخر يمكن أن يحل محل الحوالة الدولية.
إذا كان SWIFT ضروريًا، فاسأل هل يُتوقع وجود بنوك وسيطة.
تحقق من رسوم الإرسال لدى المرسل.
تحقق من رسوم الحوالة الواردة لديك.
اتفق على من يتحمل رسوم التحويل.
اسأل عن توفر OUR عندما يجب أن تصل الفاتورة كاملة.
تأكد مما إذا كان سيحدث أي تحويل للعملة.
ضع مرجع الفاتورة في تعليمات الدفع.
احفظ تأكيد التحويل الصادر عن بنك المرسل.
في المدفوعات المتكررة، سجّل ما وصل فعلًا بعد التحويل الأول.
ماذا تفعل إذا وصلت حوالتك الدولية ناقصة بالفعل؟
ابدأ بالأدلة. لا تطلب من العميل إرسال دفعة أخرى لمجرد أن المبلغ المُضاف خاطئ. قارن أولًا:
مبلغ الفاتورة؛
المبلغ الذي أمر به المرسل؛
الرسوم البنكية المنفصلة للمرسل؛
المبلغ الظاهر في تأكيد التحويل؛
المبلغ الذي تقول مؤسستك المستلمة إنها استلمته؛
المبلغ المُضاف إليك في النهاية.
ثم اطلب سجل التحويل الصادر عن البنك.
حسب صيغة الرسائل، قد يكون هذا مستند دفع MT103 أو pacs.008. وقد تظهر فيه أيضًا تعليمات الرسوم.
لدفعة Swift، احصل على UETR أيضًا.
تصف Swift الـ UETR بأنه مرجع فريد من 36 حرفًا يُدرج في رسائل تعليمات الدفع. ويتيح للمؤسسات المشاركة في السلسلة تحديد الدفعة وتتبعها.
هل يستطيع المستلم تتبّع اقتطاع البنك الوسيط مباشرة؟
عادةً تكون أول جهتين مفيدتين للتواصل هما بنك المرسل ومؤسستك المستلمة.
يساعد UETR البنوك على تحديد الدفعة عبر سلسلة Swift، لكن لا ينبغي الخلط بينه وبين أداة تتبّع طرود عامة تمنح كل مستقل وصولًا مباشرًا إلى بيانات المعاملات الداخلية لكل بنك.
إذا احتجت إلى تتبّع رسمي، فبنك المرسل غالبًا في أفضل موقع لبدئه لأنه أصدر الدفعة ويحتفظ بالتعليمات الأصلية.
اطلب:
تاريخ الدفعة؛
المبلغ الأصلي والعملة؛
بيانات المستفيد؛
مرجع المعاملة؛
بيانات MT103 أو pacs.008 إن وُجدت؛
UETR؛
تعليمات الرسوم؛
تأكيد المبلغ الذي غادر المؤسسة المرسلة.
ثم اسأل مؤسستك المستلمة عن المبلغ الذي استلمته والرسوم التي طبقتها إن وُجدت.
طرفا هذه المقارنة يمكن أن يضيّقا نطاق مكان حدوث النقص.
هل يجب على المستقل النيجيري استخدام SWIFT لكل عميل أجنبي؟
لا.
أفضل مسار يعتمد على العميل والعملة وبيانات الاستلام المتاحة وما يدعمه حساب الاستلام فعلًا.
مثلًا:
العميل | مسار الدفع المحتمل |
عميل في الولايات المتحدة | ACH، أو حوالة محلية مؤهلة، أو حوالة دولية |
عميل في المملكة المتحدة | Faster Payments، أو Bacs، أو CHAPS، أو تحويل دولي |
عميل في الاتحاد الأوروبي/منطقة SEPA | SEPA Credit Transfer، أو SEPA Instant حيث يُدعم، أو SWIFT |
حالات أخرى عابرة للحدود | قد يكون SWIFT مطلوبًا |
هذه فئات مسارات، لا ضمانات بأن حسابًا معينًا يستطيع الاستلام عبرها. فالمزوّد الذي يصدر بيانات الاستلام الخاصة بك هو من يحدد الأهلية والأنظمة المدعومة.
لفاتورة متكررة بقيمة $1,000، قد يكون المسار المتوقع ذو التكلفة الإجمالية الواضحة أنفع من مسار يبدو رخيصًا في الخطوة الأولى لكنه يُحدث اقتطاعًا مجهولًا في المنتصف.
أين يأتي دور walllet.com؟
صُمم walllet.com حول رحلة الدخل الدولي كاملة للمستقلين والعاملين عن بُعد في نيجيريا، بدلًا من التعامل مع الاستلام والاحتفاظ والتحويل والسحب كمعاملات منفصلة.
عند استخدام أي طريقة استلام في walllet.com، تحقق من العملة ونظام الدفع والرسوم والحدود والأهلية وقواعد المراجعة الظاهرة حاليًا لحسابك قبل وضع هذه البيانات في فاتورة. فقد تختلف هذه الشروط حسب المزوّد والتوفر.
استلام أجرك لا ينبغي أن ينتهي بسلسلة جديدة من التطبيقات والأسعار وخطوات السحب. اكتشف كيف بُني walllet.com لمساعدة المستقلين في نيجيريا على استلام دخلهم من الخارج، والاحتفاظ بقيمة مرتبطة بالدولار، والإنفاق عبر الإنترنت، وتحويل الأموال، وسحبها عند الحاجة.
اقرأ أيضًا
المدفوعات الدولية: الطرق والرسوم واستلام المال عبر الحدود
البيانات البنكية للدفع الدولي: 7 أمور يحتاجها عميلك فعلًا
