Nijeryalı bir serbest çalışan için en iyi kripto cüzdanı; müşterilerin kullandığı stabil kripto parayı ve ağı tam olarak destekleyen, ödeme doğrulamayı netleştiren, anladığınız bir kurtarma sürecine sahip olan ve fonlar ulaştıktan sonra bunları kontrol etmenizi sağlayandır.
Popüler bir alım satım uygulamasının olması, buranın müşteri gelirleri için doğrudan iyi bir cüzdan olduğu anlamına gelmez. Bir borsa, dönüştürme veya nakde çevirme için yararlı olabilir ancak çekim işlemlerini bekletebilir, hesapları inceleyebilir veya desteklenen yatırma yollarını sınırlayabilir. Kişisel saklama cüzdanı size daha doğrudan kontrol sağlar ancak adresler, ağlar, onaylar ve kurtarma işlemlerinin sorumluluğu size ait olur.
Bir cüzdan seçmeden önce, uluslararası müşterilerden USDT veya USDC almaya yönelik eksiksiz kılavuzdan yararlanın. Herhangi bir adresi paylaşmadan önce yapılması gereken kontroller için serbest çalışanlar için stabil kripto para ödeme kontrol listesini takip edin.
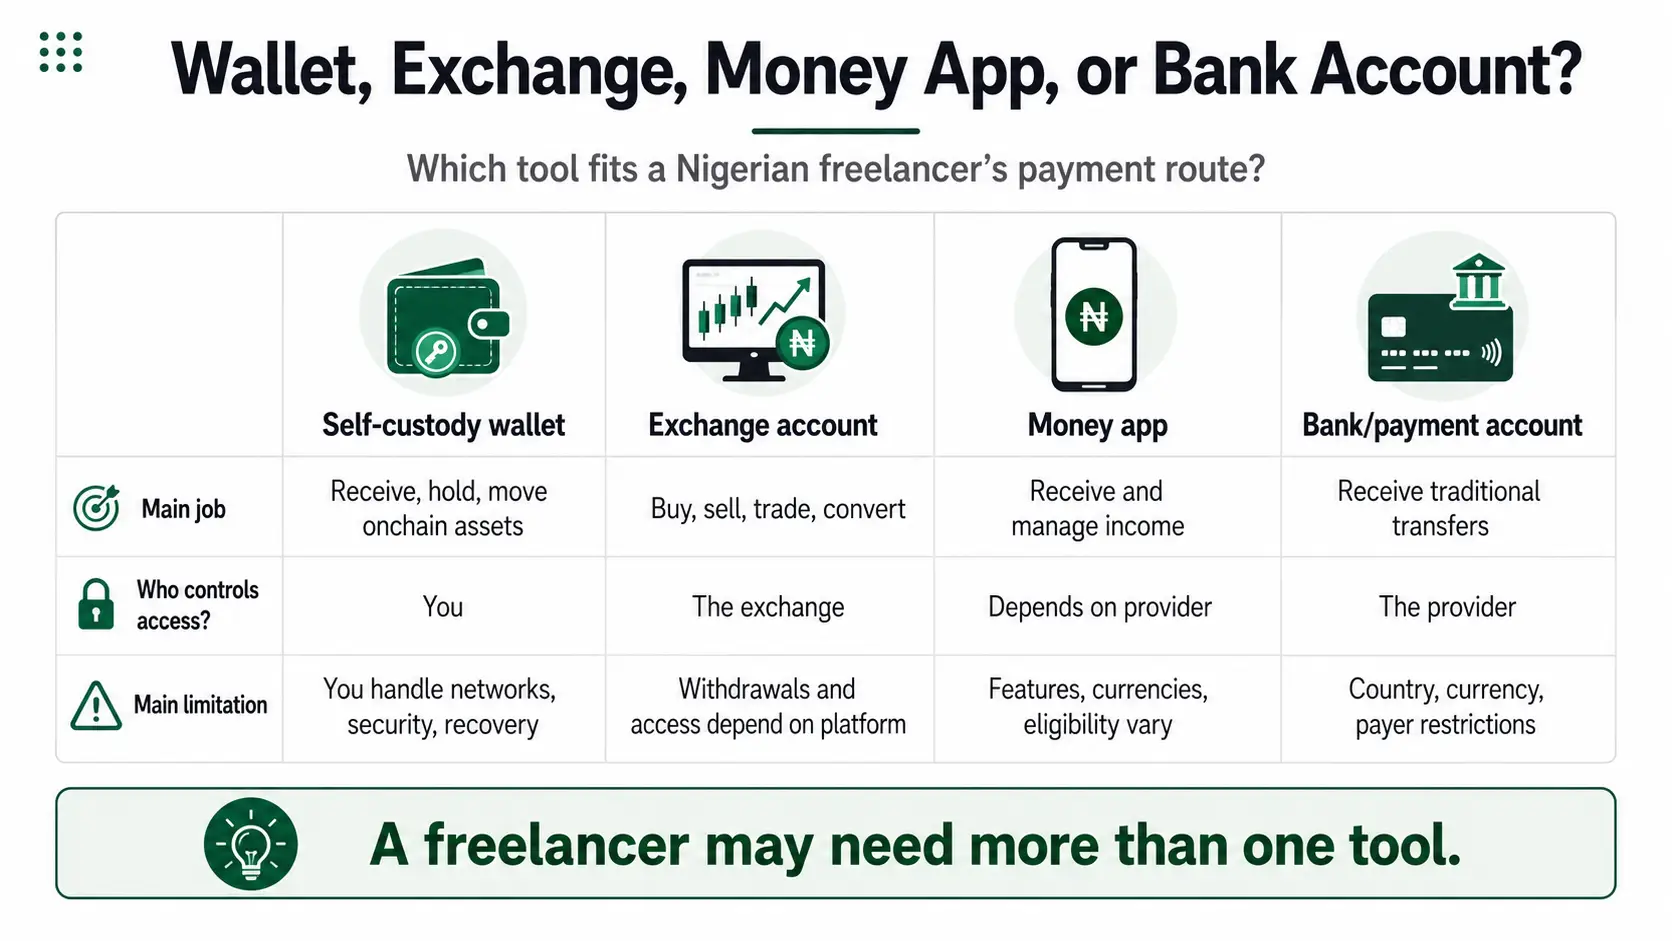
Cüzdan mı, borsa mı yoksa para uygulaması mı?
Bu araçlar farklı sorunları çözer.
Araç | Ana görevi | Erişimi kim kontrol eder? | Ana sınırlama |
Kişisel saklama cüzdanı | Zincir üstü varlıkları alma, tutma ve taşıma | Cüzdan sahibi | Kullanıcı; ağları, güvenliği ve kurtarmayı yönetmelidir |
Borsa hesabı | Varlıkları satın alma, satma, takas etme ve dönüştürme | Borsa | Para çekme ve hesaba erişim platforma bağlıdır |
Para uygulaması | Desteklenen ödeme yolları üzerinden gelir alma ve yönetme | Ürün katmanına bağlıdır | Özellikler, para birimleri ve uygunluk durumu değişebilir |
Banka veya ödeme hesabı | Geleneksel transferleri alma | Sağlayıcı | Ülke, para birimi ve ödeyen kısıtlamaları geçerli olabilir |
Bir serbest çalışanın birden fazla araca ihtiyacı olabilir. Cüzdan, Stabil Kripto Paraları alabilir ve tutabilir. Dönüştürme için yine bir borsa veya başka bir yol gerekebilir. Bir para uygulaması sürecin bazı kısımlarını birleştirebilir ancak kullanıcının hangi bakiyenin zincir üstünde olduğunu, hangi bakiyenin ise bir ödeme sağlayıcısına bağlı olduğunu anlaması gerekir.
Saklama kararı için, kişisel saklama cüzdanı kullanmak ile fonları borsada tutmayı karşılaştırın.
Nijeryalı Serbest Çalışanlar için En İyi Cüzdan ve Dolar Uygulamaları
En yakın alternatiflerin tümü kripto cüzdanı değildir. Cleva, Grey ve Raenest temel olarak yurt dışı gelirlerini almaya ve yönetmeye odaklanırken, Cenoa kişisel saklamalı bir dijital dolar cüzdanına daha yakındır. walllet ise sorunun her iki tarafını da birleştirir.
Uygulama | Şunun için en iyisi: | En güçlü yönü | Ana sınırlama |
walllet | Küresel ödemeden yerel kullanıma kadar tek bir yol isteyen serbest çalışanlar | Desteklenen USD, EUR veya GBP gelirlerini alma, değeri dolar olarak tutma, çevrimiçi harcama yapma ve tek bir gelir iş akışı içinde naira olarak çekme | Kullanılabilirlik, ücretler ve desteklenen yollar mevcut hesaptan kontrol edilmelidir |
Cleva | Ağırlıklı olarak USD alan ve harcayan serbest çalışanlar | Basit USD odaklı hesap, dolar kartı ve naira dönüşümü | Kullanıcının daha geniş çoklu para birimi alımına veya kişisel saklamalı bir stabil kripto para katmanına ihtiyaç duyduğu durumlar için daha az uygundur |
Grey | Çeşitli yabancı para birimi bakiyelerine ihtiyaç duyan kullanıcılar | USD, EUR ve GBP hesapları, döviz çevrimi ve sanal kart | Kişisel saklama cüzdanından ziyade sağlayıcı kontrollü bir hesap olmaya devam eder |
Raenest | Faturalara ve platform ödeme araçlarına ihtiyaç duyan profesyonel serbest çalışanlar | Çoklu para birimi hesapları, kartlar, faturalar ve çeşitli gelir yolları için destek | Daha geniş özellik seti yine de sağlayıcı uygunluğuna, incelemelerine ve hesap kontrollerine bağlıdır |
Cenoa | Kişisel saklamalı dijital dolara öncelik veren kullanıcılar | Uluslararası hesap özellikleriyle kişisel saklamalı USDC ve USDT erişimi | Daha çok dolar cüzdanı odaklıdır ve Nijeryalı serbest çalışanların tüm gelir döngüsüne özel olarak tasarlanmamıştır |
walllet.com eksiksiz gelir yolu etrafında tasarlanmıştır:
Al → Tut → Harca → Nakde çevir
Avantajı, en uzun kripto ağları listesine sahip olması değildir. Yabancı hesap uygulaması, ayrı bir stabil kripto para cüzdanı, sanal kart sağlayıcısı ve başka bir naira nakit çekim hizmetini birleştirme ihtiyacını azaltmasıdır.
Kullanıcının temel olarak basit bir USD hesabına ve kartına ihtiyaç duyduğu durumlarda Cleva güçlü bir seçenektir. Çoklu para birimi erişiminin öncelikli olduğu durumlarda Grey daha uygundur. Faturalara ve platforma bağlı ödeme özelliklerine değer veren serbest çalışanlar için Raenest idealdir. Özellikle kişisel saklamalı dijital dolar isteyen kullanıcılar için Cenoa en yakın alternatiftir.
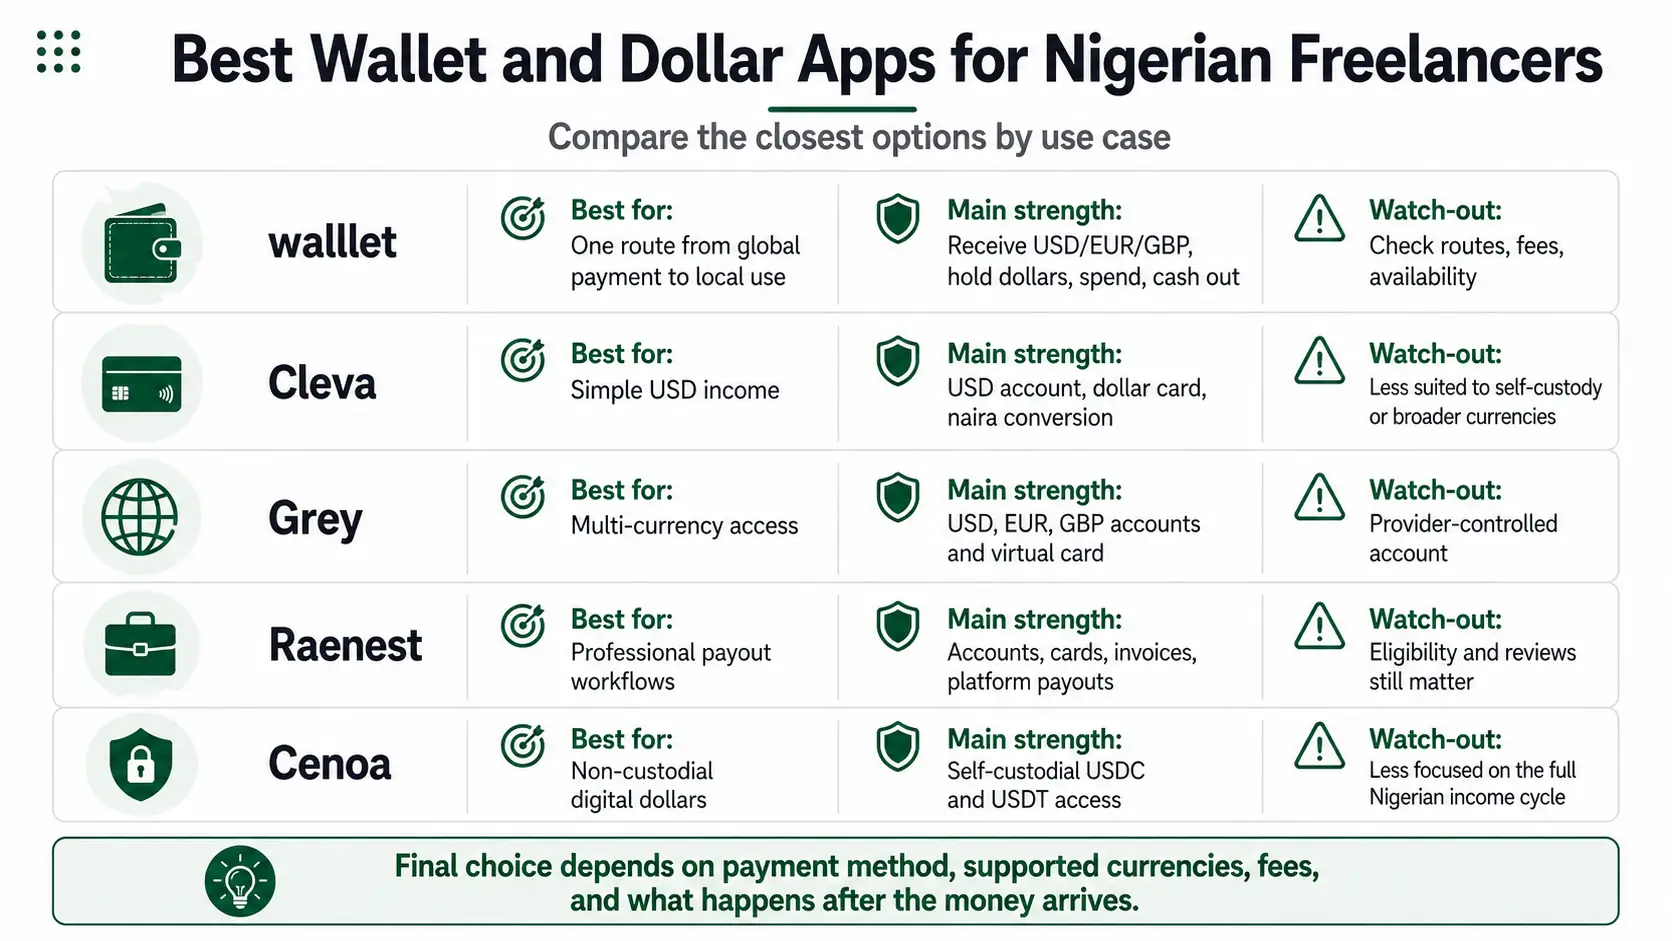
Nihai seçim; müşterinin ödeme yöntemine, desteklenen para birimlerine, hesap uygunluğuna, ücretlere ve para ulaştıktan sonra kullanılan yola bağlıdır.
Önem taşıyan yedi kriter
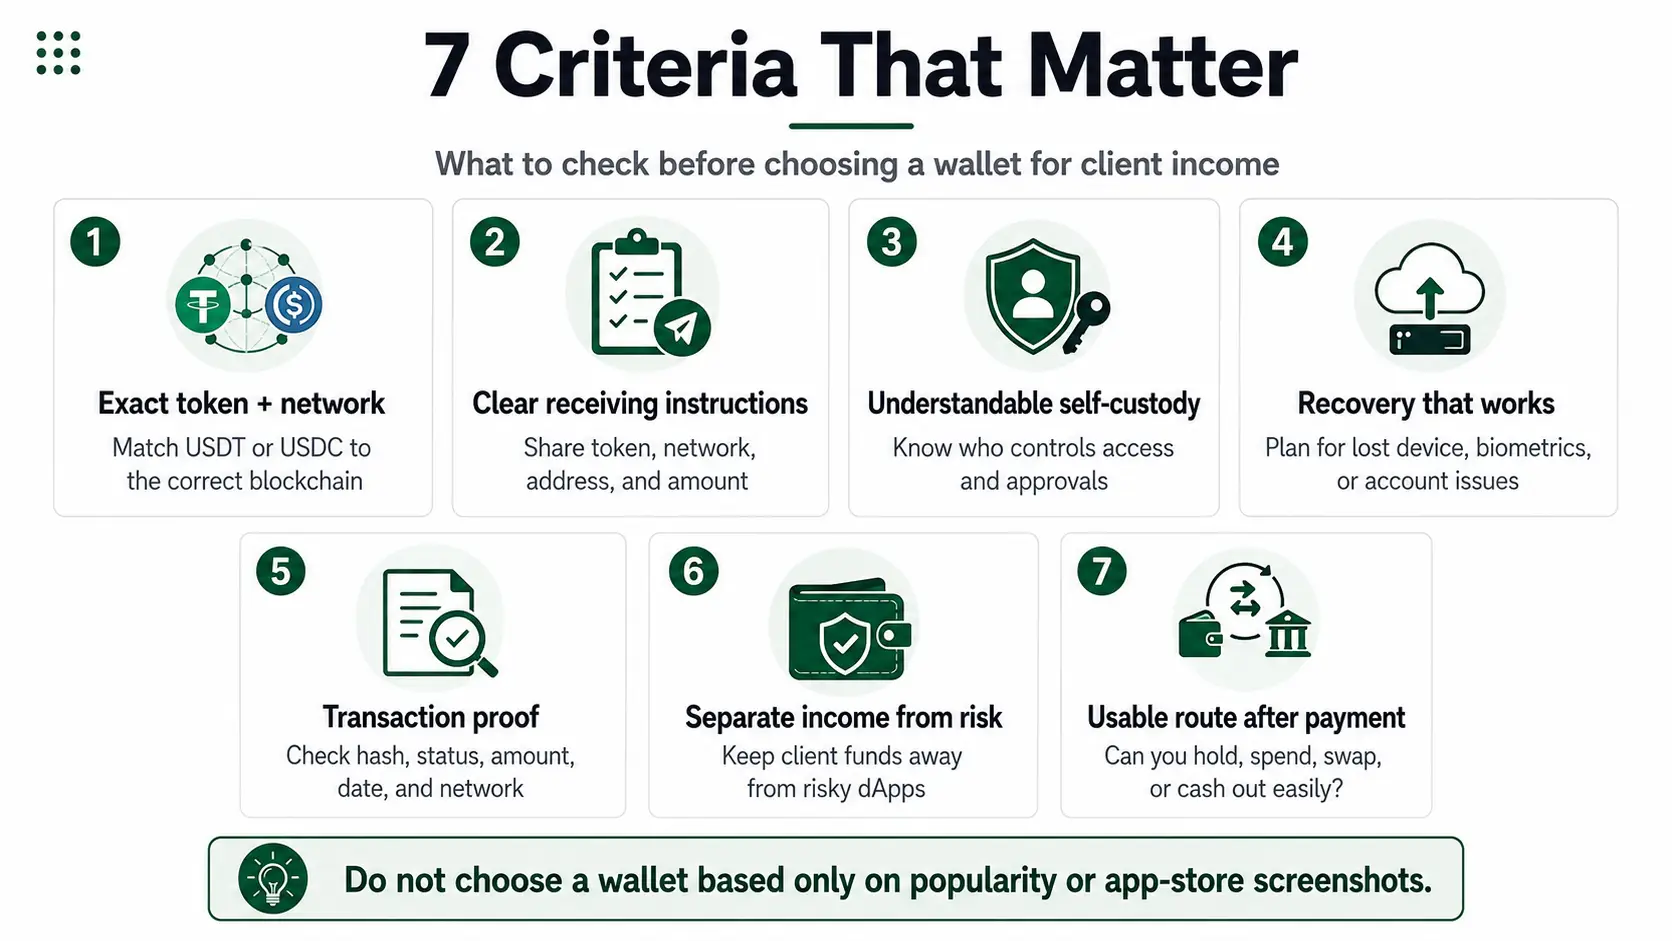
1. Bire bir USDT ve USDC ağ desteği
Cüzdan, müşteri tarafından kullanılan Belirteci ve Blockchain ağını desteklemelidir.
"USDT destekler" ifadesi yeterince net değildir. USDT; Ethereum, Tron, BNB Smart Chain, Arbitrum veya başka bir ağda bulunabilir. USDC'nin de desteklenen zincirlerde ayrı sözleşme adresleri vardır.
Circle'ın resmi belgeleri, farklı ağlar için farklı USDC sözleşme adreslerini listeler. Belirteç adının aynı olması, bu yolların birbiriyle değiştirilebileceği anlamına gelmez.
Bir cüzdan seçmeden önce şunları onaylayın:
Hangi Stabil Kripto Parayı almayı bekliyorsunuz?
Müşterileriniz veya platformlarınız hangi Ağ üzerinden gönderim yapabilir?
Cüzdan şu anda bu kombinasyonu tam olarak destekliyor mu?
Daha sonraki harcama veya nakde çevirme yolunuz bunu destekliyor mu?
Ağ ücretleri için hangi yerel Belirteç gerekiyor?
Eski bir incelemeye veya Cüzdan logosuna güvenmeyin. Ödeme talimatlarını göndermeden önce mevcut Alım ekranını kontrol edin.
Ağ kararının tamamı, USDT veya USDC göndermek için kullanılan ağların karşılaştırmasında ele alınmıştır.
2. Net alım talimatları
Uygun bir cüzdan varlığı, Ağı ve alım adresini birlikte göstermelidir. Ekran, şunların karıştırılmasını zorlaştırmalıdır:
USDC ile USDT
Tron ile Ethereum
Arbitrum ile Base
Memo veya Hedef Etiketi ile cüzdan adresi
Benzer görünen sahte bir Belirteç ile desteklenen bir Belirteç
Müşteri hangi Ağın kullanılacağını tahmin etmek zorunda kalmamalıdır. Serbest çalışan, eksiksiz bir talimatı faturaya veya ödeme mesajına kopyalayabilmelidir. Talimat şunları içermelidir:
Belirteç: USDT veya USDC
Ağ: Tam blockchain ağı
Adres: Tam alım adresi
Tutar: Fatura tutarı
Test ödemesi: Gerekli veya gerekli değil
Gönderdikten sonra: İşlem karmasını (hash) paylaşın
Yalnızca cüzdan adresi bir ödeme talimatı değildir.
3. Anlaşılır kişisel saklama
Kişisel saklama, kullanıcının Cüzdan bilgilerini kontrol etmesi ve işlemleri doğrudan yetkilendirmesi anlamına gelir. Sıradan çekim işlemleri için borsaya olan bağımlılığı azaltır ancak her riski ortadan kaldırmaz. Kullanıcı yine de şunları yapabilir:
Kötü amaçlı bir sözleşmeyi onaylayabilir
Yanlış adrese gönderebilir
Yanlış ağı seçebilir
Zayıf kurtarma kurulumu nedeniyle erişimi kaybedebilir
Hedeflenen yol üzerinden kullanılamayan bir Belirteç alabilir
Belirli durumlarda kısıtlanabilecek, ihraççı kontrollü bir Stabil Kripto Para tutabilir
Yalnızca kişisel saklama etiketi yeterli değildir. Cüzdanın erişimi nasıl oluşturduğunu, sakladığını ve kurtardığını kontrol edin.
Geleneksel cüzdanlar genellikle bir Tohum İfade (Seed Phrase) kullanır. Yeni Akıllı Cüzdanlar ise Geçiş Anahtarları (Passkeys), cihaz güvenliği ve hesap soyutlama kurtarma modellerini kullanabilir. Hiçbir model körü körüne kabul edilmemelidir. Önemli bir gelir saklanmadan önce kurtarma süreci netleştirilmelidir.
4. İdeal senaryonun dışındaki durumlarda da çalışan kurtarma
Bir kurtarma sistemi pratik sorulara yanıt vermelidir:
Telefon kaybolursa ne olur?
Biyometrik erişim çalışmayı durdurursa ne olur?
Erişim başka bir cihazda geri yüklenebilir mi?
Kurtarma işlemi tek bir e-postaya, telefon numarasına veya bulut hesabına mı bağlı?
Tohum İfade gerekiyor mu?
Cüzdan sağlayıcısı fonları taşıyabilir mi?
Kullanıcı erişimi kaybederse ne tür bir destek sunuluyor?
İlk kurulum sırasında kolay görünen bir süreç, cihaz kaybolduğunda başarısız olabilir. Kurtarma sürecini küçük bir bakiye ile test edin. Müşteriden gelen birkaç aylık gelirin cüzdanda birikmesini beklemeyin. İnsanlar acil durum testlerini acil durum anında yapmayı tercih ederler ki bu da oldukça zayıf bir yöntemdir.
5. İşlem kanıtı ve okunabilir geçmiş
Bir serbest çalışanın görünür bir bakiyeden daha fazlasına ihtiyacı vardır. Cüzdan şunların kolayca tanımlanmasını sağlamalıdır: Gelen belirteç ağı, tutar, gönderen ve alıcı, işlem karması (hash), tarih ve saat, işlem durumu ve ilgili Ağ ücreti. Bu bilgiler müşteri faturası ve proje referansı ile birlikte kaydedilmelidir.
Gönderenden alınan bir ekran görüntüsü yeterli değildir. Ödeme, doğru Blok Gezgini üzerinden kontrol edilmelidir. Doğrulama süreci için Blok Gezgininde kripto işlemini okuma kılavuzunu kullanın. Gezgin, Belirteci doğru adreste gösteriyor ancak Cüzdan sıfır gösteriyorsa kripto cüzdanı bakiye sorunlarını giderme kılavuzunu takip edin.
6. Gelir ile riskli faaliyetlerin ayrılması
Her amaç için tek bir Cüzdan adresi kullanmayın. Pratik bir yapı şunları içerebilir:
Müşteri gelirini almak için bir adres veya cüzdan
Harcama için ayrı bir bakiye
Deneysel DeFi faaliyetleri için ayrı bir cüzdan
Yalnızca dönüştürme veya çekim gerektiğinde bir borsa
Düzenli olarak kullanılmaması gereken fonlar için ayrı, uzun vadeli bir saklama alanı
Bu ayrım, ödeme kayıtlarını daha temiz tutar ve riskli onayların etkisini sınırlar. Ana gelir cüzdanını bilinmeyen dApp'lere bağlamak gereksiz risk yaratır. Bir serbest çalışanın ödeme cüzdanı sade bir işlem geçmişine sahip olmalıdır. İşin içinde kira parası olduğunda, sadelik en iyisidir.
7. Ödeme sonrasında kullanılabilir bir yol
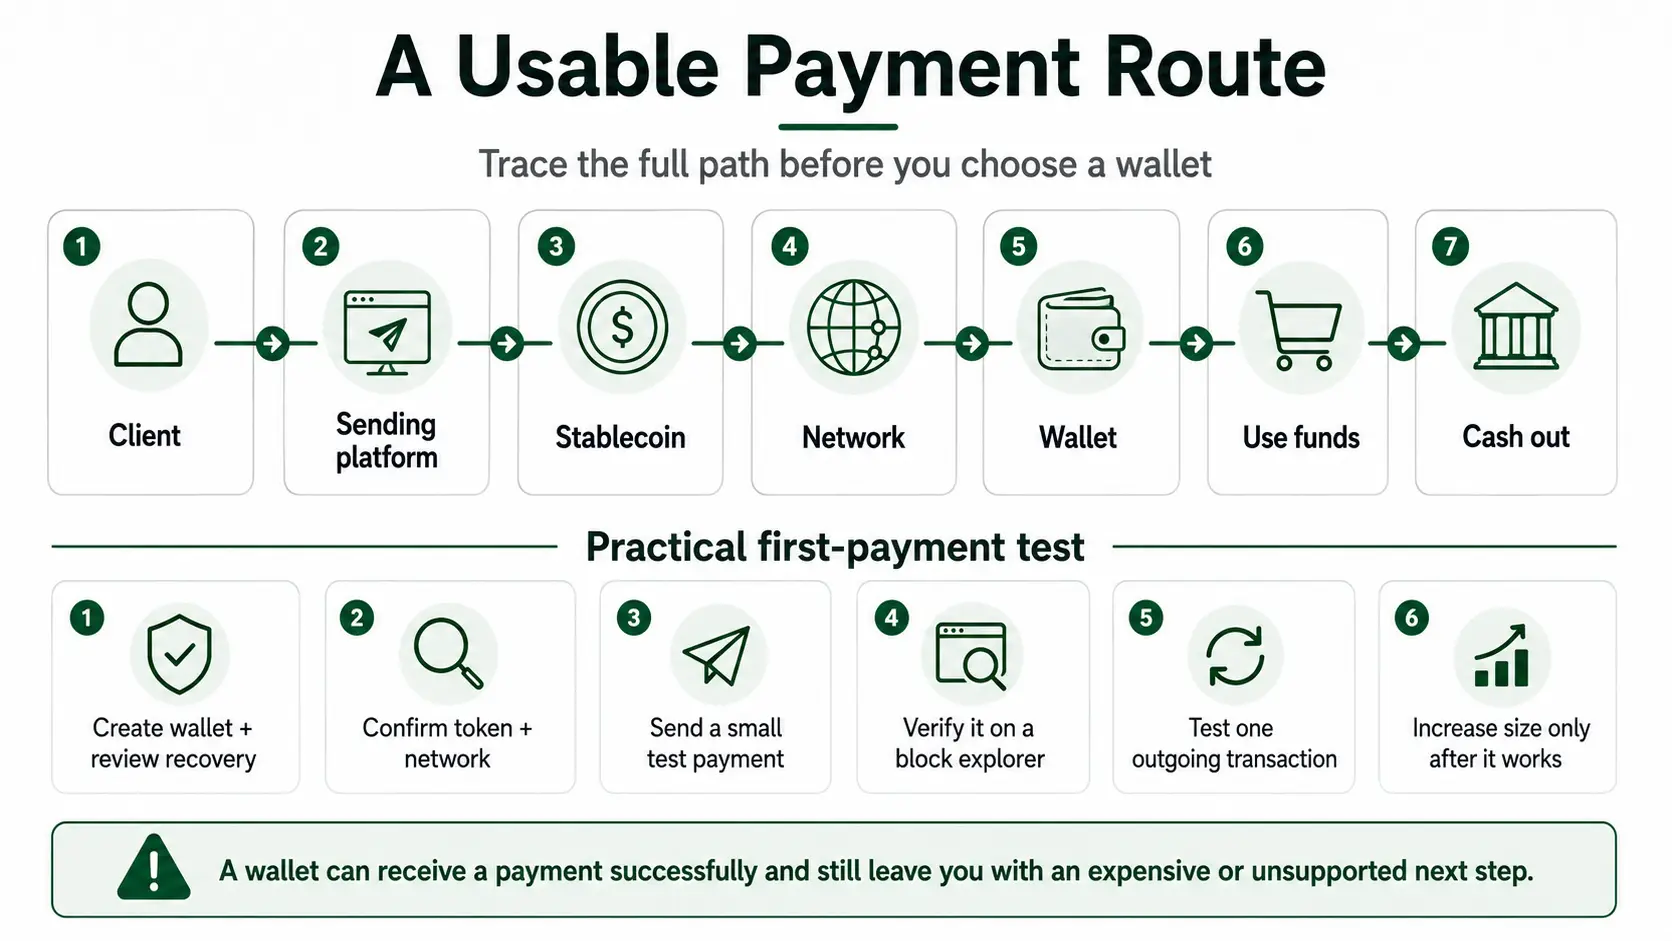
Cüzdan, gelir yolunun yalnızca bir parçasıdır. Cüzdanı seçmeden önce tüm yolu takip edin:
Müşteri → Gönderen platform → Stabil Kripto Para → Ağ → Cüzdan → Tut, harca, takas et veya nakde çevir
Şunları kontrol edin:
Müşterinin göndermek için ne kadar ödediğini
Cüzdanın bu yolu destekleyip desteklemediğini
Daha sonra hangi Ağ ücretine ihtiyaç duyulacağını
Bakiyenin doğrudan harcanıp harcanamayacağını
Takas (Swap) gerekip gerekmediğini
Nakit çekim sağlayıcısının aynı Belirteç ve Ağı kabul edip etmediğini
Olası makas aralığını (Spread) ve çekim maliyetini
Dönüşümden sonra hangi kayıtların kaldığını
Bir cüzdan ödemeyi başarıyla alabilir ancak yine de kullanıcıyı pahalı veya desteklenmeyen bir sonraki adımla baş başa bırakabilir.
Cüzdan türlerinin karşılaştırılması
Borsa cüzdanları
Serbest çalışan, Stabil Kripto Paraları hızlı bir şekilde almak ve satmak istediğinde bir borsa hesabı kullanışlı olabilir.
Avantajları: Alım satım ve dönüştürme zaten mevcuttur. İtibari para veya yerel çekim yolları entegre edilmiş olabilir. Hesap kurtarma süreci geleneksel bir platforma benzeyebilir. Kullanıcının dahili işlemler için gas ücretini yönetmesi gerekmeyebilir
Sınırlamaları: Saklama kontrolü borsadadır. Yatırma işlemleri için minimum tutarlar gerekebilir. Bazı ağlar desteklenmeyebilir. Çekim işlemleri incelenebilir veya gecikebilir. Hesaba erişim sağlayıcıya bağlıdır. Müşteri ödemeleri platform kurallarıyla çelişebilir
Bir borsa, izlenen yolun bir parçası olabilir. Ancak bunu doğrudan Cüzdan kontrolüyle karıştırmamak gerekir.
Geleneksel kişisel saklama cüzdanları
Geleneksel cüzdanlar genellikle birçok Belirteç, ağ ve dApp'i destekler. Şunları anlayan kullanıcılar için iyi çalışabilirler:
Tohum İfade saklama
Ağ seçimi
Gas Belirteçleri
Belirteç sözleşmeleri
Onaylar
dApp izinleri
Cüzdan ayırma
Esneklik yararlıdır ancak geniş özellik kapsamı, deneyimsiz bir kullanıcının ödeme hatası yapması için daha fazla alan yaratabilir.
Tohumsuz akıllı cüzdanlar
Tohumsuz Akıllı Cüzdanlar, geleneksel Tohum İfade iş akışını Geçiş Anahtarları, biyometri veya başka bir hesap kurtarma tasarımıyla değiştirirken kişisel saklamayı korumayı amaçlar. Burada asıl soru kurulumun modern görünüp görünmemesi değildir. Cüzdanın şunları yapıp yapmadığını kontrol edin:
Kullanıcıya doğrudan işlem kontrolü veriyor mu?
Kurtarma sürecini net bir şekilde açıklıyor mu?
Alım yapmadan önce Ağı gösteriyor mu?
İmza isteklerini okunabilir kılıyor mu?
Gerekli varlıkları destekliyor mu?
Kullanıcının işlem geçmişini doğrulamasına izin veriyor mu?
Tohumsuz erişim; yanlış ağ riskini, ihraççı kontrollerini veya geri alınamaz transferleri ortadan kaldırmaz.
walllet.com Ayrı bir Cüzdan ve Ödeme Uygulamasının Yerini Alabilir mi?
walllet, serbest çalışanın Belirteçleri saklayacak bir yerden daha fazlasına ihtiyaç duyduğu durumlar için uygundur.
Mevcut konumu, uygun kullanıcılar için küresel gelir alım özelliklerini, desteklenen zincir üstü varlıklar için kişisel saklamalı bir cüzdan katmanıyla birleştirir. Kamuoyuna açık ürün sayfasında, uygun kullanıcıların uygulamada gösterilen hesap bilgileri aracılığıyla desteklenen USD, EUR ve GBP ödemelerini alabileceği, Cüzdan katmanının ise desteklenen Kripto ve Stabil Kripto Para faaliyetleri için kullanıldığı belirtilmektedir.
Bu durum, daha geniş bir ürün içinde iki ayrı yol yaratır:
Müşteri banka ödemesi → desteklenen alım hesabı → gelir bakiyesi
Müşteri stabil kripto para ödemesi → desteklenen ağ → kişisel saklama cüzdanı
Bu ayrım önemlidir. Banka havalesi bakiyesi; alıcı sağlayıcıya, hesap uygunluğuna ve takas sürecine bağlıdır. Kişisel saklamalı bir Stabil Kripto Para bakiyesi ise Blockchain'e, Cüzdan adresine ve Belirteç sözleşmesine bağlıdır.
walllet, sunduğu yollar müşterinin ve kullanıcının ihtiyaçlarıyla eşleştiğinde, ayrı bir gelir uygulaması ve Kripto Cüzdanı yönetme ihtiyacını azaltabilir. Güvenmeden önce şunları onaylayın:
Hesapta hangi itibari para alım bilgilerinin mevcut olduğunu
Şu anda hangi Stabil Kripto Paraların ve ağların desteklendiğini
Müşterinin alım yolunu kullanıp kullanamayacağını
Cüzdan erişimi ve kurtarma işlemlerinin nasıl çalıştığını
Hangi harcama, dönüştürme ve yerel çekim seçeneklerinin mevcut olduğunu
Geçerli ücretleri, limitleri ve takas sürelerini
Bu makale için asıl test şudur: walllet, serbest çalışanın gerçek gelir yolunun yeterli bir kısmını kapsayarak iki ayrı aracın yerini alabiliyor mu? Mevcut walllet alım ve Cüzdan deneyimini keşfedin.
Cüzdan seçerken uyarı işaretleri
Şu durumlarda Cüzdan kullanmaktan kaçının:
Desteklenen ağlar net değilse
Resmi web sitesi saklama koşullarını açıklamıyorsa
Kurtarma işlemi anlamadığınız talimatlara bağlıysa
Uygulama, test etmeden önce büyük miktarda yatırma işlemi yapmaya teşvik ediyorsa
Net Ağ bilgisi olmadan Belirteç adlarını gösteriyorsa
İşlem imzalama istemleri okunaksızsa
Destek temsilcileri bir Tohum İfade veya özel anahtar talep ediyorsa
Ürün iddiaları doğrulanamıyorsa
Nakde çevirme işlemi garantiliymiş gibi sunuluyorsa
Cüzdan, müşteri gelirini yüksek riskli promosyon özellikleriyle karıştırıyorsa
İndirme sayısına, influencer tavsiyelerine veya desteklenen Belirteçlerin uzun listesine göre seçim yapmayın. Ödeme yolu, App Store ekran görüntüsünden daha önemlidir.
Pratik bir ilk ödeme testi
Düzenli müşteri gelirleri için bir Cüzdan kullanmadan önce:
Cüzdanı oluşturun ve kurtarma sürecini gözden geçirin.
Tam Belirteç ve Ağı onaylayın.
Mevcut Alım ekranından adresi kopyalayın.
Hedeflenen yol üzerinden küçük bir test ödemesi gönderin.
Bunu doğru Blok Gezgini üzerinde doğrulayın.
Bir giden işlemi test edin.
İşlem kaydını kaydedin.
Kalan bakiyenin nasıl kullanılabileceğini veya çekilebileceğini onaylayın.
Riskli dApp faaliyetlerini ayrı tutun.
Yalnızca izlenen yol çalıştıktan sonra ödeme boyutunu artırın.
Bu test, bir cüzdan karşılaştırma tablosundan daha fazlasını gösterir. Tüm ödeme yolunun gerçek koşullar altında çalışıp çalışmadığını ortaya koyar. Desteklenen alım yolları, Stabil Kripto Para ağları ve kurtarma modeli ödeme alma ve gelirinizi kullanma şeklinizle eşleştiğinde walllet.com adresini kullanın.
