Ödeme kanalı çalışana kadar viral bir paylaşım gelir sayılmaz.
Londra'daki bir şirketle marka anlaşması yapabilir, ABD'deki bir kitleden platform geliri elde edebilir, Toronto'daki birine dijital ürün satabilir veya dolar cinsinden bir kampanya ücreti üzerinde anlaşabilirsiniz. Ancak bunların hiçbiri nihayetinde önemli olan şu soruyu yanıtlamaz:
Para Nijerya'da size tam olarak nasıl ulaşıyor?
Bu soru göründüğünden daha fazla detay barındırır. Bir platform gelir elde etmenize izin verebilir ancak sınırlı sayıda ödeme yöntemi sunabilir. Bir marka faturanızı onaylayabilir ancak kullanmadığınız banka bilgilerini isteyebilir. Bir müşteri USDT teklif edebilir ancak iki taraf da ağ konusunda anlaşmamış olabilir. Ödeme bir para biriminde gelip dönüşüm sırasında değer kaybedebilir. Bir ekran görüntüsünde "ödendi" yazabilir ancak paranın nerede olduğuna dair size neredeyse hiçbir kullanışlı kanıt sunmayabilir.
İçerik üreticileri gelir kaynakları ve ödeme yöntemlerinden sanki aynı şeymiş gibi bahsetme eğilimindedir. Ancak öyle değillerdir.
YouTube geliri bir gelir kaynağıdır. Banka havalesi ise bir ödeme yöntemidir.
Bir marka kampanyası bir gelir kaynağıdır. Belirli bir blok zinciri ağındaki USDC ise bir ödeme kanalıdır.
Bir satış ortaklığı komisyonu bir gelir kaynağıdır. Bir işlemci hesabında bekleyen bakiye ise fiilen kullanabileceğiniz paraya dönüşmekten hâlâ bir adım uzaktadır.
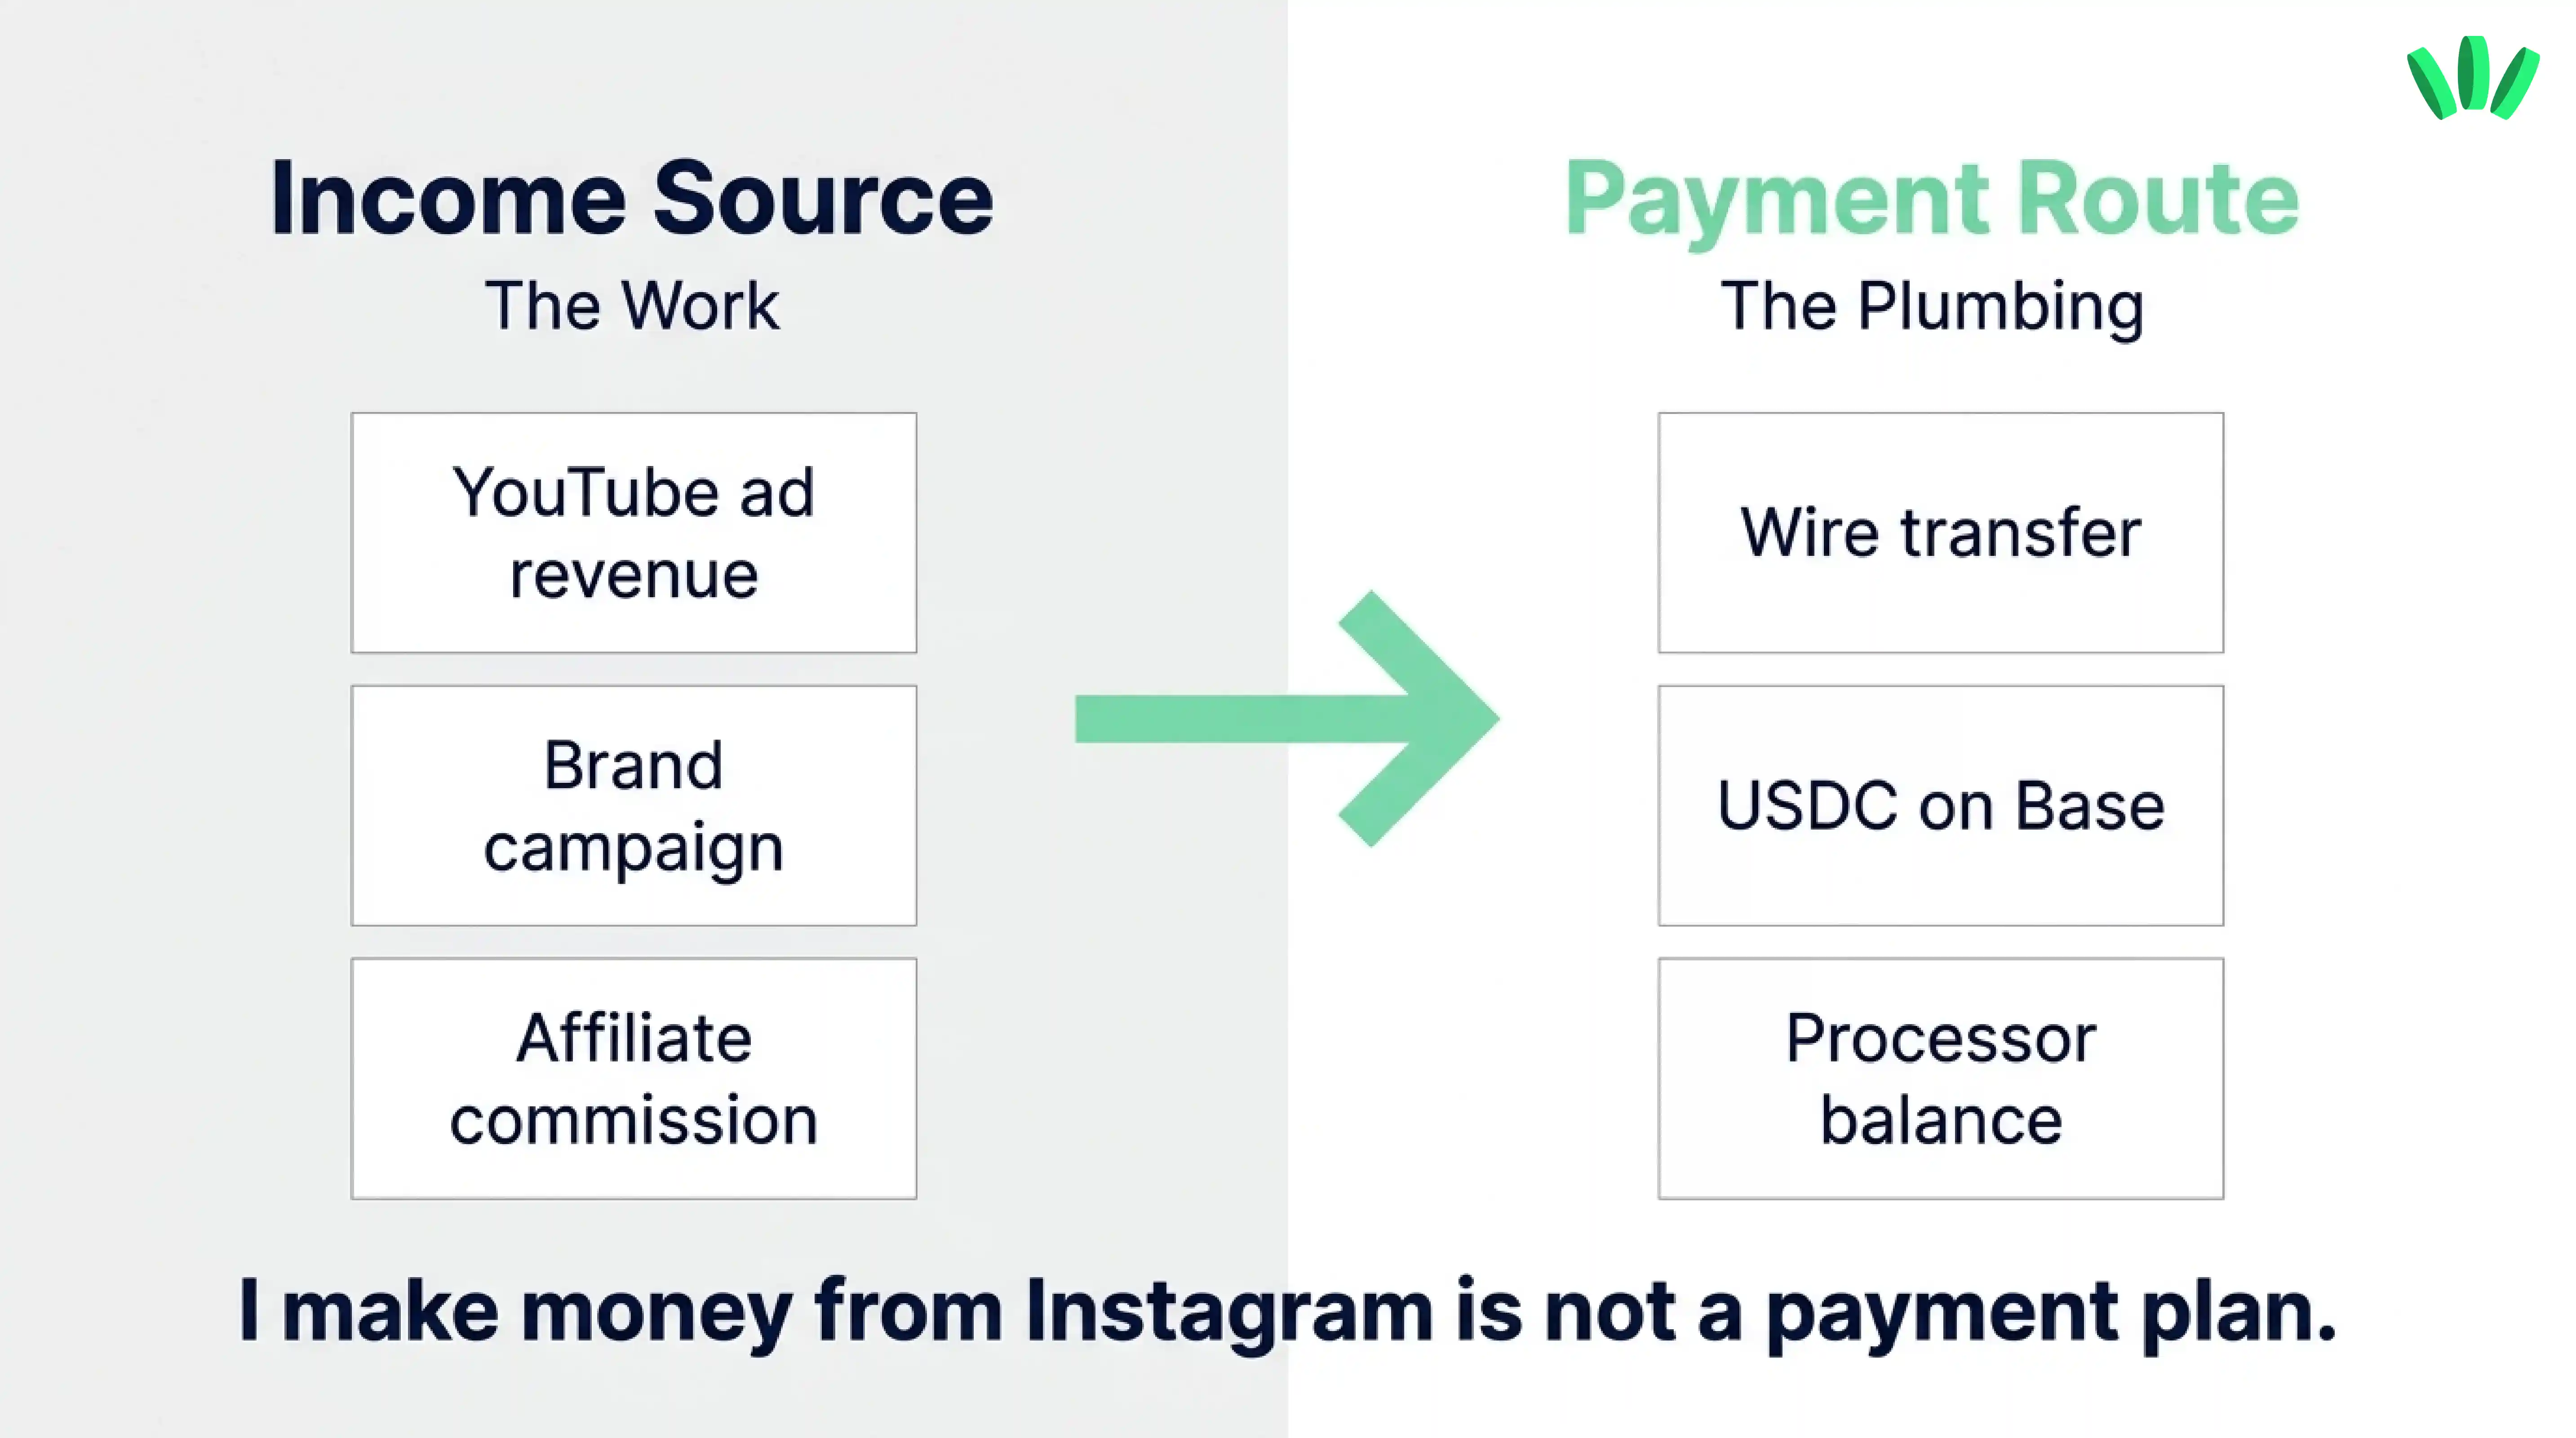
2026'daki Nijeryalı içerik üreticileri için asıl pratik beceri, tüm kanalı net bir şekilde görebilmektir.
Bu kılavuz; içerik üreticilerinin nasıl kazandığını, platform ödemelerinin neden hâlâ başarısız olabildiğini, bir marka anlaşması faturasına nelerin yazılacağını, sabit coinlerin ne zaman uygun olabileceğini, hangi riskleri beraberinde getirdiğini ve herhangi bir ödemeyi tamamlandı olarak işaretlemeden önce hangi kayıtları tutmanız gerektiğini kapsar.
Bir ödeme zaten bekletildiyse, inceleniyorsa veya geciktiyse, walllet'ın serbest çalışan ödemelerinin farklı ödeme kanallarında neden takıldığına dair kılavuzuyla başlayın. Aynı kanal riski mantığı içerik üreticileri için de geçerlidir.
Nijeryalı içerik üreticileri 2026'da ödemelerini nasıl alıyor?
Nijeryalı içerik üreticileri birkaç farklı gelir kanalı üzerinden ödeme alır: platform içi gelir elde etme, doğrudan marka anlaşmaları, satış ortaklığı komisyonları, kitle desteği, dijital ürünler, lisanslama, ajans işleri ve UGC (kullanıcı tarafından oluşturulan içerik) üretimi veya danışmanlık gibi hizmetler. Ödeme daha sonra bir banka havalesi, platform destekli bir işlemci, yerel veya döviz cinsinden alıcı hesap, ajans veya doğrudan sabit coin transferi yoluyla aktarılabilir. En iyi kanal; ödemeyi kimin yaptığına, hangi para biriminin kullanıldığına, Nijerya merkezli hangi seçeneklerin desteklendiğine ve para ulaştıktan sonra ne olduğuna bağlıdır.
Bu ayrım, tüm makalenin temelini oluşturur.
Bir içerik üreticisi ödemesi genellikle şuna benzer:
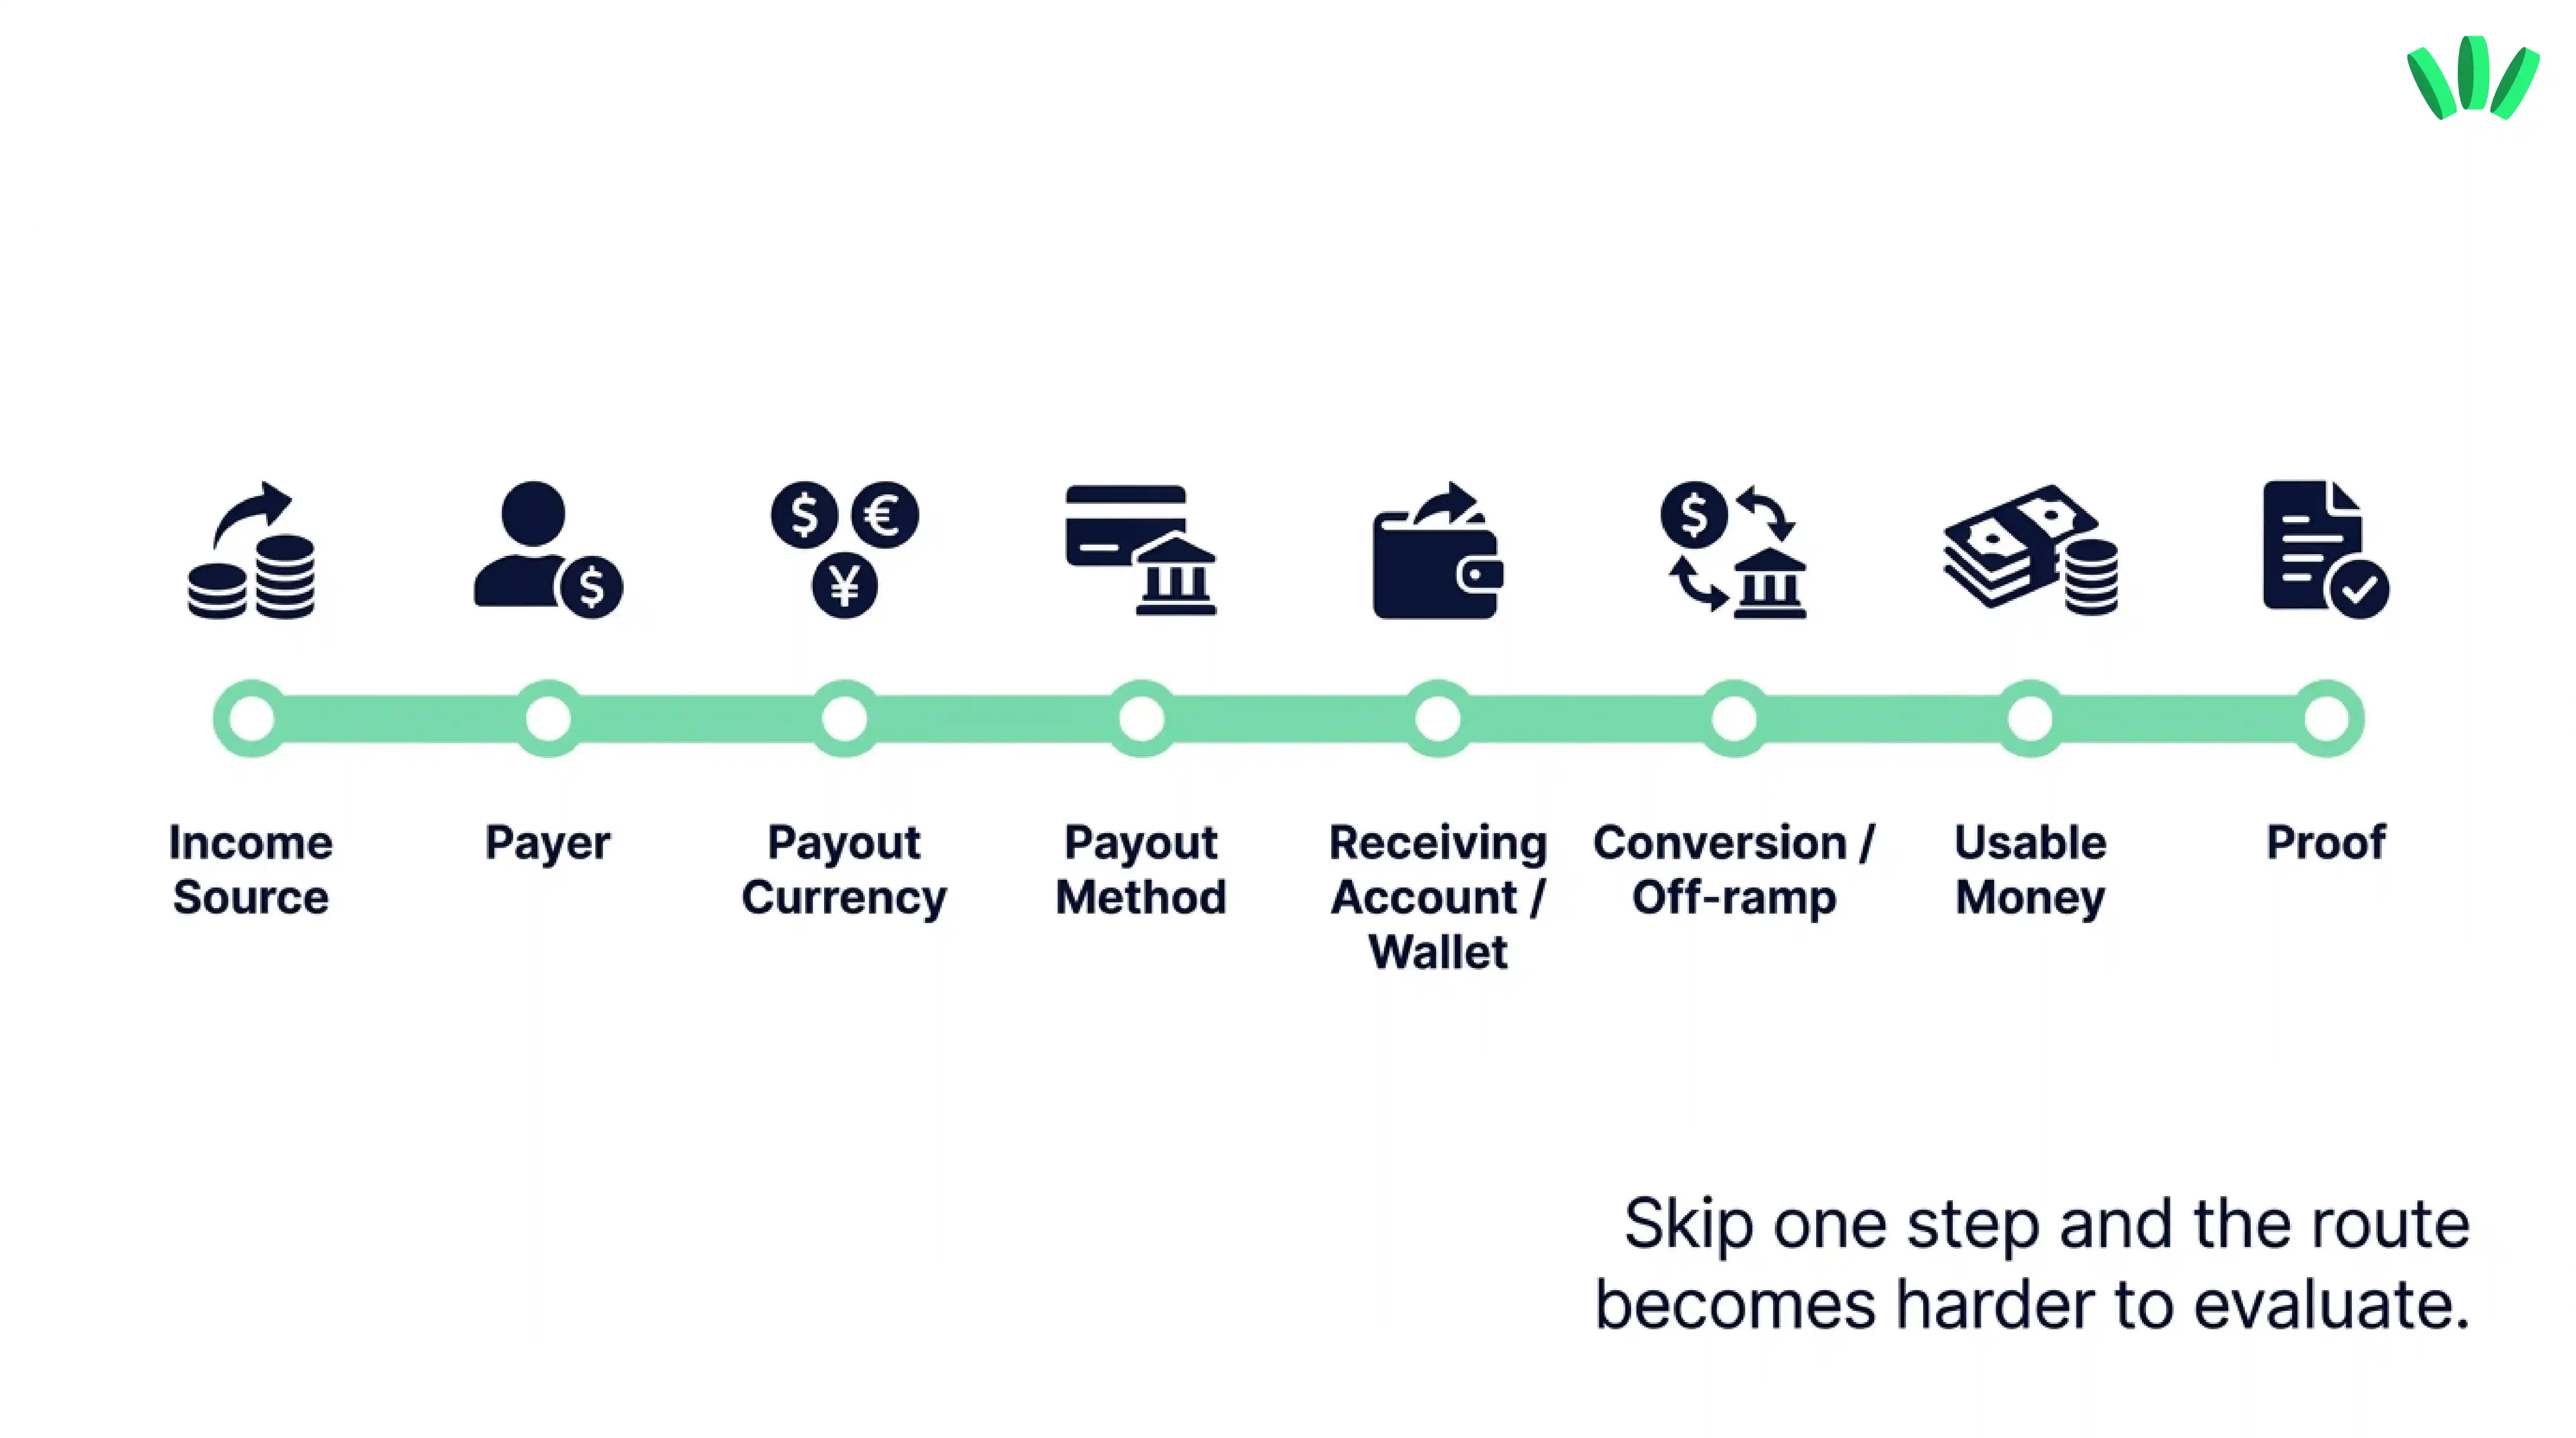
Gelir kaynağı → ödeyen → ödeme para birimi → ödeme yöntemi → alıcı hesap veya cüzdan → dönüşüm veya nakde çevirme → kullanılabilir para → kanıt
Tek bir adımı atlarsanız kanalı değerlendirmek zorlaşır. Nijeryalı bir video içerik üreticisinin 1.000$ kazandığını hayal edin. Bu tek rakam size çok az şey söyler. Bu kazanç:
YouTube geliri miydi?
Bir ajans tarafından ödenen TikTok ile ilgili bir kampanya mıydı?
ABD'li bir yazılım şirketinden doğrudan alınan bir sponsorluk mu?
Bir satış ortaklığı komisyonu mu?
Kripto markasından gelen bir USDC ödemesi mi?
Naira cinsinden yerel bir kampanya mı?
Her birinin farklı bir ödeyeni, ödeme planı, doğrulama süreci, ücret yapısı, uyuşmazlık yolu ve ödeme kaydı olabilir. Ödeme uygulamalarını karşılaştırmadan önce gelir kaynağını belirleyin.
İçerik üreticisi geliri gerçekte nereden geliyor?
Bağımsız içerik üreticilerinin çoğu birden fazla kaynaktan gelir elde eder. Bu mantıklıdır, çünkü platform gelirleri dalgalanabilir, marka anlaşmaları düzensizdir ve kitle harcamaları değişir. Ne yazık ki çeşitlilik, anlaşılması gereken daha fazla ödeme sistemi anlamına da gelir. İnsanlık, tek bir bağımlılığı çözmek için yedi farklı panel yarattı. İşte gelişim budur. Temel kanallar aşağıda verilmiştir.
Gelir kaynağı | Genellikle ödemeyi yapan | Sıkça sorulan kanal sorusu | Tutulmaya değer kanıt |
Platform geliri elde etme | Platform veya ödeme ortağı | Nijerya destekleniyor mu ve hangi ödeme yöntemleri mevcut? | Kazanç raporu, ödeme kimliği (ID), ödeme e-postası, hesap dökümü |
Marka anlaşması | Marka, ajans veya finans ekibi | Sözleşme hangi para birimine ve ödeme yöntemine izin veriyor? | Sözleşme, fatura, havale bildirimi, banka referansı veya işlem kaydı |
UGC üretimi | Marka veya ajans | Ödeme; teslimata, onaya veya yayına mı bağlı? | Brief, teslimat onayı, fatura, ödeme kaydı |
Satış ortaklığı geliri | Satış ortaklığı ağı veya satıcı | Eşik tutar nedir, döngü nasıl işler ve desteklenen çekim yöntemi hangisidir? | Komisyon raporu, ödeme raporu, alıcı hesap kaydı |
Kitle desteği | Platform veya doğrudan destekçi | Platform, ülkenizi ve ödeme kurulumunuzu destekliyor mu? | Platform raporu, ödeme kaydı |
Dijital ürünler | Mağaza paneli veya ödeme işlemcisi | Müşteri ödemesini kim alıyor ve size ödemeyi kim yapıyor? | Sipariş raporu, işlemci dökümü, ödeme kaydı |
Lisanslama | Marka, yayıncı, ajans veya medya şirketi | Tam olarak ne, ne kadar süreyle ve nerede lisanslanıyor? | İmzalı sözleşme, fatura, ödeme onayı |
Doğrudan sabit coin ödemesi | Marka, müşteri, ajans veya destekçi | Hangi token, ağ, adres ve kanıt standardı geçerli? | Fatura, işlem karması (hash), ağ, alıcı adres, gezgin (explorer) kaydı |
Bu tablo bilinçli olarak kanal odaklı hazırlanmıştır. "Instagram'dan para kazanıyorum" veya "marka dolarla ödeyecek" demek henüz bir ödeme planı değildir. Bir sonraki aşamaya geçmeniz gerekir.
Platformdan gelir elde etmek ile platformdan ödeme almak farklı sorunlardır
Bir platform Nijerya'daki içerik üreticilerini desteklerken, paranın platformdan nasıl çıkacağını yine de kısıtlayabilir. İçerik üreticisi gelirlerini araştırırken yapılan en kolay hatalardan biri budur. İnsanlar şunu sorar:
"Bu platform Nijeryalılara ödeme yapıyor mu?"
Bu soru, birbirinden bağımsız birkaç kontrolü tek bir cümlede birleştirir:
Bir Nijerya hesabı gelir elde etme programına katılabilir mi?
Özel hesabınız uygunluk kurallarını karşılıyor mu?
Gelir elde etme özelliği hesabınız ve içerik türünüz için mevcut mu?
Nijerya'da hangi ödeme yöntemleri kullanılabilir?
Ödeme yöntemi gerçek hesap bilgilerinizi kabul ediyor mu?
Yasal adınız, adresiniz, vergi bilgileriniz ve banka bilgileriniz eşleşiyor mu?
Ödeme yapıldıktan sonra paraya ne oluyor?
YouTube buna iyi bir örnektir. Google'ın mevcut YouTube için AdSense ödeme yöntemi tablosunda Nijerya için çek ve banka havalesi seçenekleri sunulurken, EFT ve Hyperwallet Nijerya için listelenmemiştir. Aynı resmi sayfada, kullanılabilir ödeme şekillerinin ülkeye bağlı olduğu ve banka transferleri için banka konumu kurallarının geçerli olduğu da belirtilmektedir. Dolayısıyla "YouTube Nijeryalı içerik üreticilerine ödeme yapıyor" ifadesi ile "her Nijeryalı içerik üreticisi dilediği ödeme yöntemini kullanabilir" ifadesi çok farklı durumlardır. Bu fark önemlidir.
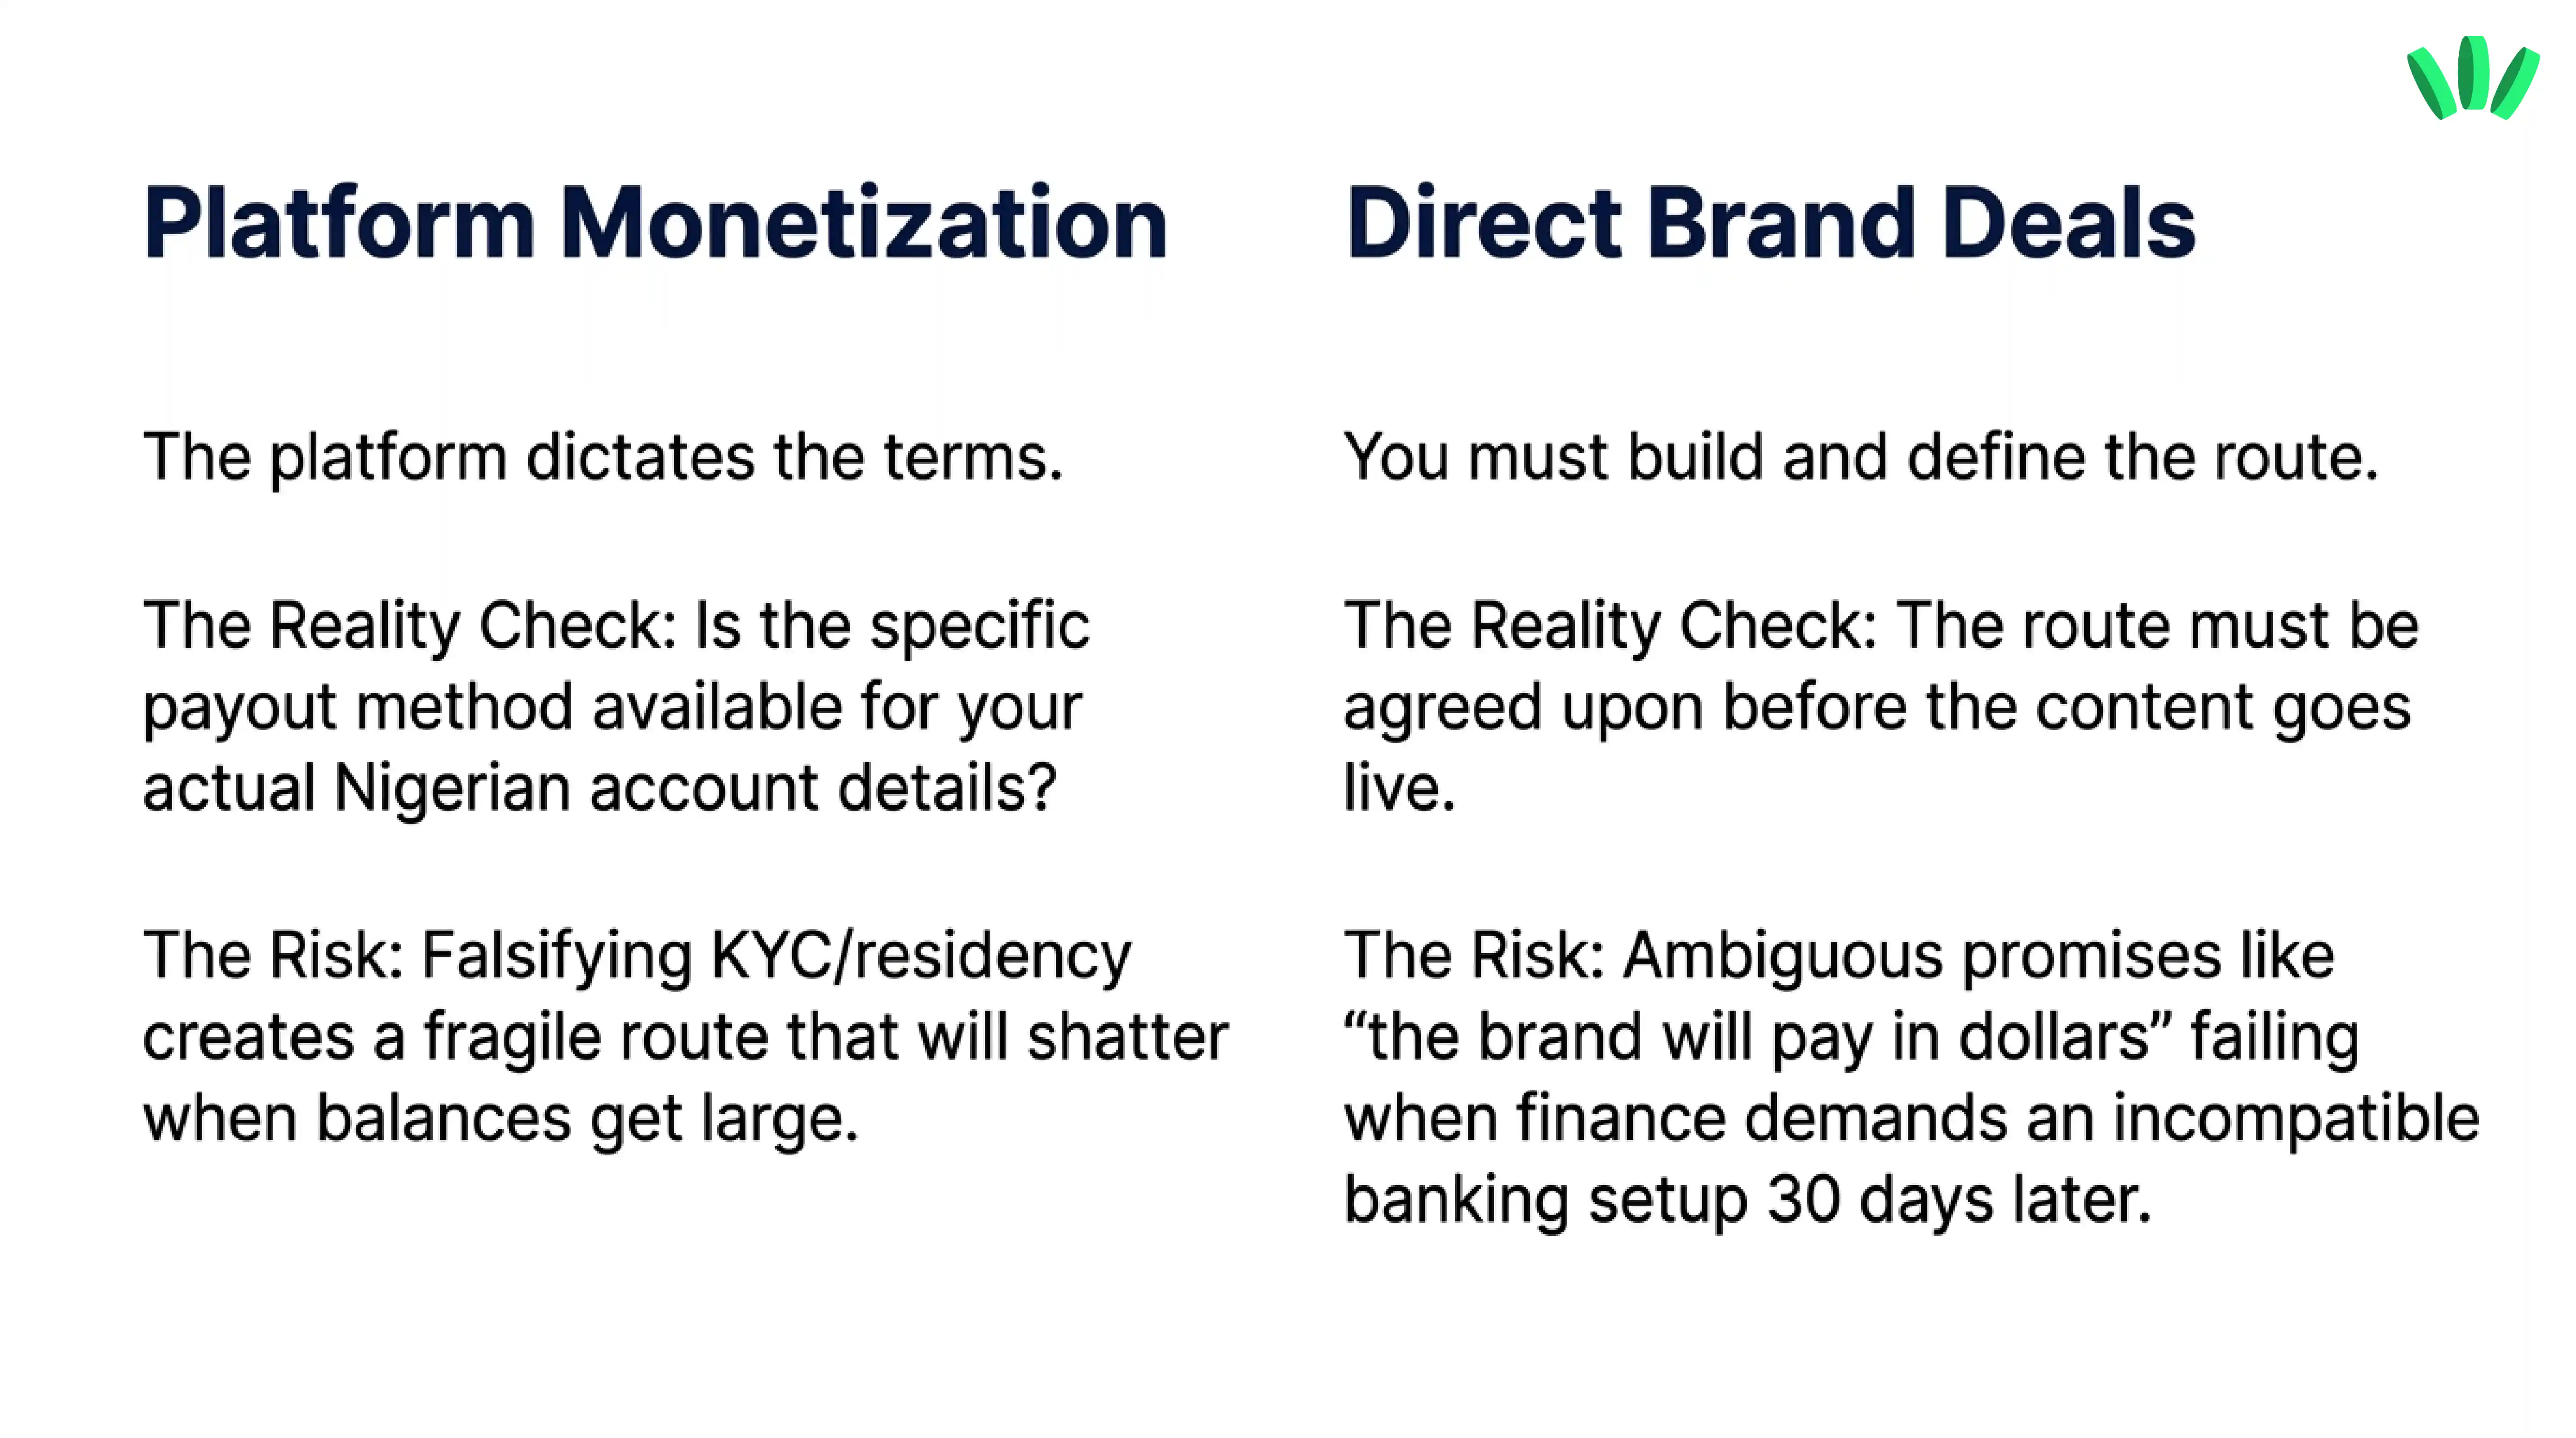
Platform gelirine dayalı bir iş kurmadan önce, kendi hesabınızın içindeki ödeme ayarlarını kontrol edin. İki yıllık bir kılavuza, başka bir ülkedeki bir içerik üreticisine veya birinin kuzeninin gelir elde etme panelinden aldığı bir ekran görüntüsüne güvenmeyin. Kulaktan dolma bilgiler zaten yeterince zarara yol açtı.
Bir platform ödemesine bel bağlamadan önce bunları kontrol edin
Her platform için şunları not edin:
Gelir elde etme programı
Uygunluk durumunuz
Ülke kullanılabilirliği
Minimum ödeme eşiği
Ödeme sıklığı
Kullanılabilir ödeme yöntemleri
Gerekli kimlik doğrulaması
Gerekli vergi bilgileri
İsim eşleştirme kuralları
Ödeme para birimi
Olası dönüşüm adımı
Doğrulayabileceğiniz tahmini ücretler
Bekletme veya inceleme koşulları
Destek kanalı
Ödeme sonrasında oluşturulan kanıt
Bir kural daha: Gelir elde etme özelliğine erişmek için ikametgâh, kimlik, vergi bilgisi veya hesap konumunu yanlış beyan etmeyin. Yanlış KYC (Müşterini Tanı) bilgilerine dayanan geçici çözümler kırılgan bir gelir kanalıdır ve platform şartlarını ihlal edebilir. Ayrıca, bakiye önemli bir miktara ulaştığında tam olarak o anda büyük bir soruna yol açabilir.
Ödeme kanallarının daha geniş bir karşılaştırması için serbest çalışanlara yönelik PayPal vs Payoneer vs stablecoins yazımıza göz atın. İçerik üreticileri de ülke desteği, dönüşüm, çekim, kontrol ve ödeme alındıktan sonra ne olduğu konularında benzer sorularla karşılaşırlar.
Marka anlaşmaları, içerik yayına girmeden önce bir ödeme kanalına ihtiyaç duyar
Marka anlaşmaları platform ödemelerinden farklıdır, çünkü genellikle ödeme koşullarını müzakere etmek için daha fazla alanınız olur. Bu özgürlük işe yarar. Ancak bu durum, kanalı kendiniz tanımlamanız gerektiği anlamına da gelir.
Bir kampanya yaratıcı açıdan başarılı olup finansal olarak sıkıntı yaratabilir. İçerik üreticisi Reel'ı teslim eder. Marka onaylar. Gönderi yayına girer. Otuz gün sonra finans ekibi "USD ödemesi için banka bilgileri" ister. İşte o zaman herkes ödeme kanalı üzerinde aslında hiç anlaşılmadığını fark eder. Bunu çözmek için en iyi zaman, üretime başlamadan öncesidir. Her marka anlaşması için şunları netleştirin:
Ödemeden yasal olarak kim sorumlu?
Marka mı yoksa ajans mı?
Faturada hangi yasal tüzel kişilik görünecek?
Net ücret nedir?
Anlaşma hangi para birimi üzerinden fiyatlandırıldı?
Geçerli olan durumlarda vergi dahil mi yoksa ayrıca mı ele alınıyor?
Ne zaman fatura kesebilirsiniz?
Ödeme süresini ne başlatır?
Vade tarihi fatura tarihine mi, kampanya onayına mı yoksa yayına mı bağlı?
Hangi ödeme yöntemleri kabul ediliyor?
Transfer veya ağ ücretlerini kim karşılıyor?
Ödemede hangi referans görünmeli?
Ödemeyi yapan kişi gönderimden sonra hangi kanıtı sunacak?
Gelen kutusundaki "1.500$ onaylandı 🙌" mesajı, herkesin memnun olduğunun güzel bir kanıtıdır. Ancak eksiksiz ticari koşulların yerini tutamaz.
Bir içerik üreticisi marka anlaşması faturasına ne yazmalıdır?
İçerik üreticisi faturası, müşterinin finans ekibine ödemeyi kimin talep ettiğini, ödemenin neleri kapsadığını, ne kadar ödenmesi gerektiğini, ne zaman ödenmesi gerektiğini ve bunun üzerinde anlaşılan kanal üzerinden nasıl gönderileceğini söylemelidir. Sözleşme, kampanya onayı, satın alma siparişi veya diğer ticari kayıtlarla eşleşmelidir. Fatura bir ödeme talebidir. Teslimatları, kullanım haklarını, revizyonları, münhasırlığı, iptali veya lisanslamayı tanımlayan sözleşmenin yerini almaz.
Kullanışlı bir faturada şunlar yer alabilir:
Yasal veya tescilli işletme adınız
Geçerli olduğunda iş adresiniz
Müşterinin veya ajansın yasal adı
Gerekirse müşterinin fatura adresi
Fatura numarası
Fatura tarihi
Son ödeme tarihi
Sözleşme, kampanya veya satın alma siparişi referansı
İşin açıklaması
Teslimatlar
İlgili durumlarda üzerinde anlaşılan kullanım veya lisanslama satırı
Ödenecek tutar
Para birimi
Geçerli olduğunda kurulumunuz için gerekli vergi bilgileri
Üzerinde anlaşılan ödeme yöntemi
Ödeme detayları
Ücret sorumluluğu
Ödeme soruları için iletişim bilgileri
Hizmet açıklamasını spesifik tutun.
AC-204 Kampanyası için İçerik Üreticisi Ücreti: [tarih] tarihli kampanya sözleşmesinde kararlaştırıldığı üzere, bir adet 45 saniyelik Instagram Reel ve iki adet Instagram Story karesi.
Bu ikinci açıklamanın bir kampanya, onay akışı ve ödeme ile eşleştirilmesi daha kolaydır.
Basit bir marka anlaşması faturası yapısı
Fatura numarası: INV-2026-014
Fatura tarihi: [tarih]
Son ödeme tarihi: [tarih]
Gönderen:
[İçerik üreticisi yasal veya işletme adı]
[Adres veya gerekli işletme bilgileri]
[İletişim e-postası]
Fatura Kesilen:
[Marka veya ajans yasal tüzel kişiliği]
[Fatura bilgileri]
Kampanya:
[Kampanya veya proje adı]
Hizmetler:
[Onaylanmış spesifik teslimatlar]
Ödenecek tutar:
[Tutar ve para birimi]
Ödeme yöntemi:
[Kararlaştırılan banka havalesi, desteklenen ödeme kanalı veya sabit coin talimatı]
Ödeme referansı:
[Fatura numarası]
Ücret sorumluluğu:
[Her iki tarafça kararlaştırıldığı şekilde]
İnternetteki bir şablonda var diye faturanıza rastgele gecikme cezaları, vergi beyanları veya yasal maddeler eklemeyin. Yalnızca anlaşmanız ve işletme kurulumunuz için geçerli olan koşulları kullanın. Bölgenize özel vergi veya faturalandırma gereksinimleri için yerel bir uzmandan destek alın.
Ödeme kanalı, ödeme uygulamasından daha önemlidir
İçerik üreticileri genellikle ödeme ürünlerini marka adına göre karşılaştırır. Bu anlaşılabilir bir durumdur ancak eksiktir. Kanal; size borcu olan kişi ile nihayetinde kullanabileceğiniz para arasındaki tüm zincirdir. Bir marka anlaşması için bu kanal şöyle olabilir:
Marka finans ekibi → USD havale → alıcı banka hesabı → dönüşüm → Nijerya banka hesabı → işletme giderleri
Başka bir anlaşma şöyle olabilir:
Kripto odaklı marka → USDC → kararlaştırılan blok zinciri ağı → kişisel saklama cüzdanı → bekletme, takas veya ayrı nakde çevirme kanalı → kullanılabilir fonlar
Bir platform ödemesi ise şuna benzeyebilir:
Platform kazançları → ödeme eşiği → ödeme işlemcisi → desteklenen hesap → para birimi dönüştürme → Nijerya banka hesabı
Kanal; ücretlerin, gecikmelerin, doğrulama kontrollerinin ve kanıt sorunlarının ortaya çıktığı yerdir.
Düşük bir tabela ücreti, ödeyenin kullanamayacağı bir kanalı kurtarmaz.
Alıcı hesap inceleme altındaysa hızlı bir transferin faydası olmaz.
Cüzdanınız veya sonraki nakde çevirme adımınız o ağdaki tokenı desteklemiyorsa ucuz bir blok zincirinin faydası olmaz.
Dolar bakiyesi, doğrudan kullanılabilir dolar bakiyesi demek değildir.
Bir kanal seçmeden önce kendinize şu dört net soruyu sorun:
Ödeyen kişi bu kanal üzerinden gönderim yapabiliyor mu?
Ben bu kanal üzerinden sorunsuzca ödeme alabiliyor muyum?
Ödemeyi ne durdurabilir, geciktirebilir veya azaltabilir?
Para ulaştıktan sonra onunla tam olarak ne yapabilirim?
Bu son soru, birçok karşılaştırmanın cevapsız kaldığı yerdir.
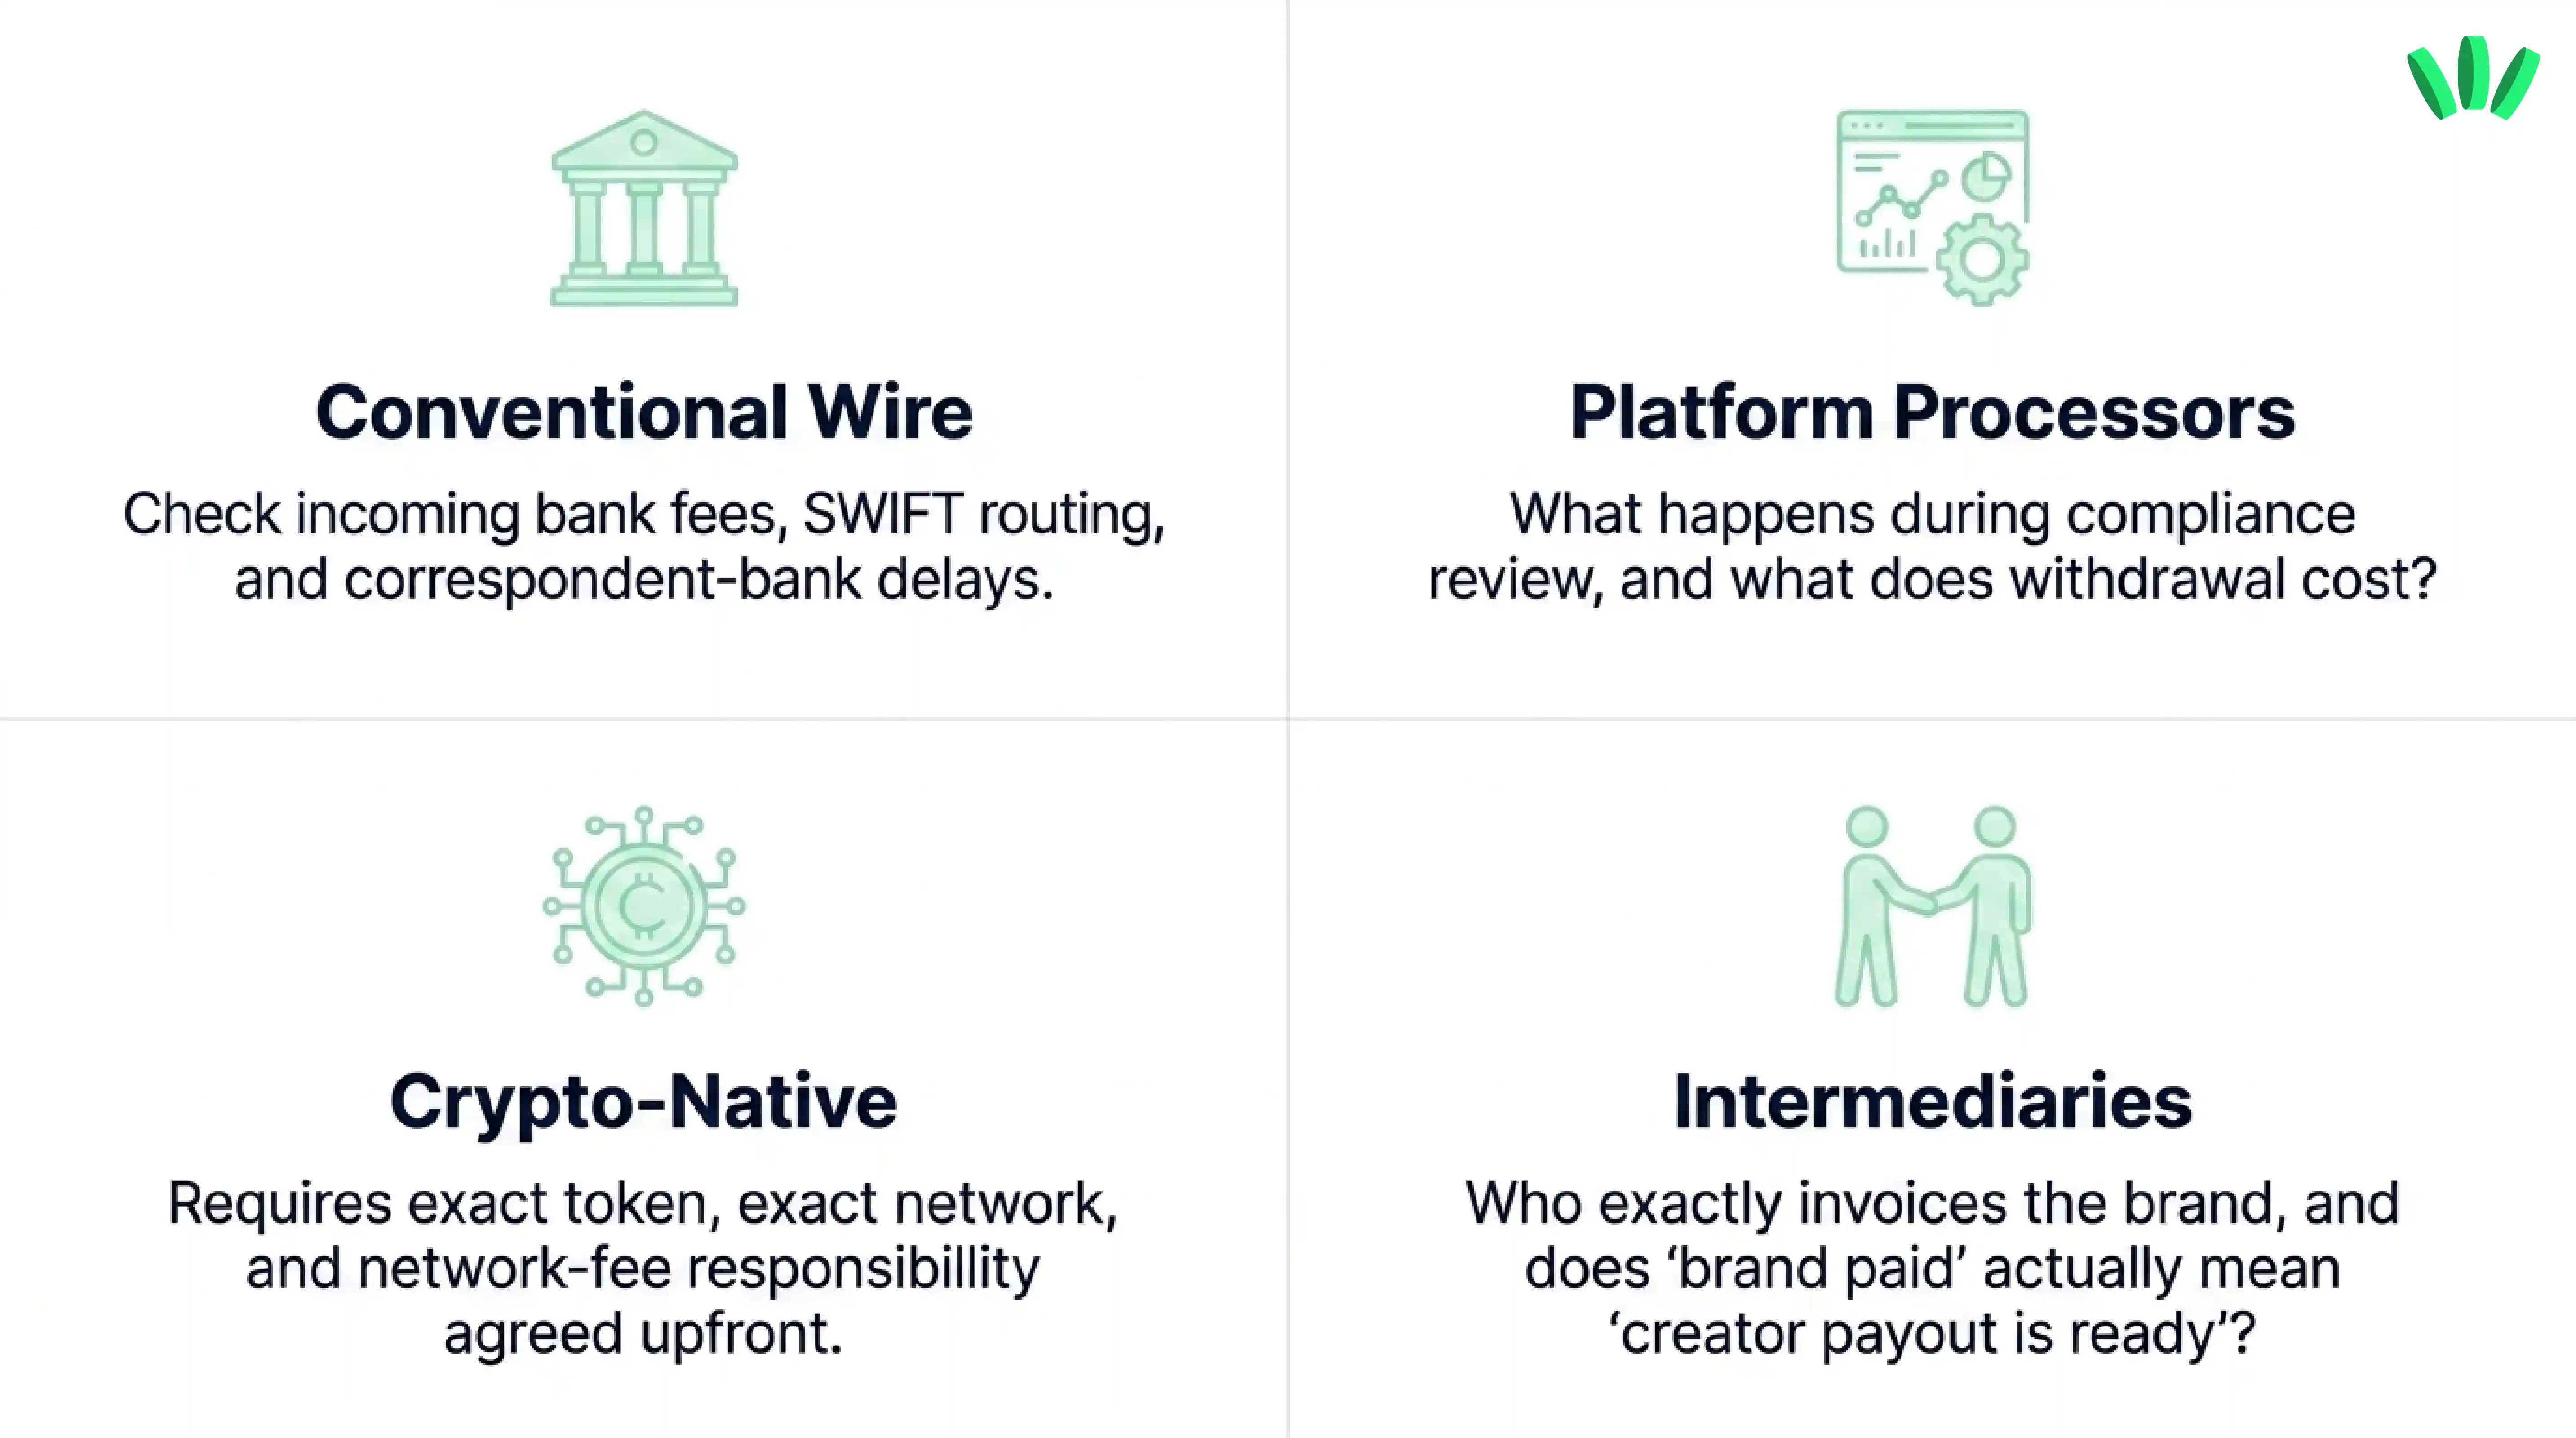
Nijeryalı içerik üreticileri için dört yaygın ödeme kanalı
1. Doğrudan banka veya SWIFT transferi
Bu kanal, uluslararası bir markanın resmi bir finans ekibine sahip olduğu ve geleneksel banka bilgileri talep ettiği durumlar için uygun olabilir. Şunları kontrol edin:
Desteklenen hedef ülke
Gerekli hesap para birimi
SWIFT veya diğer yönlendirme bilgileri
Geçerli olduğunda aracı banka ücretleri
Gelen banka ücretleri
İsim eşleşmesi
Beklenen işlem süresi
Dönüşüm oranı
Transferin gecikmesi durumunda sunulabilecek kanıtlar
Banka havalesi bir finans ekibine tanıdık gelse de alıcı için belirsizlik yaratabilir. Marka gönderim yaptıktan sonra bir ödeme referansı veya havale bildirimi isteyin.
2. Desteklenen bir alıcı hesap veya ödeme hizmeti
Bazı içerik üreticileri, yerel veya döviz cinsinden alıcı hesap seçenekleri sunan ödeme hizmetlerini kullanır. Doğru soru, bir hizmetin ekranda USD bakiyesi gösterip göstermediği değildir. Gerçek kanalı kontrol edin:
Bu marka veya platform bu hesaba ödeme yapabiliyor mu?
Ticari ödemeler kabul ediliyor mu?
Hesap türünüz uygun mu?
Hangi ödeyen türleri kısıtlanmış?
Uyum incelemesi sırasında ne oluyor?
Hangi belgeler talep edilebilir?
Para çekme maliyeti nedir?
Hangi döviz kuru geçerli?
Hesap bilgileri değişebilir mi?
Hangi kanıtı alıyorsunuz?
Sağlayıcı kuralları değişebilir. Önemli bir faturaya bilgileri yazmadan önce bunları doğrudan doğrulayın.
3. Doğrudan sabit coin ödemesi
Bu seçenek, marka veya müşteri zaten kripto dünyasındaysa ve her iki taraf da tam ödeme talimatı üzerinde anlaşabiliyorsa uygun olabilir. Sabit coin kanalı; tam token, tam ağ, güncel alıcı adres, fatura tutarı, fatura referansı, test ödemesi kuralı, ağ ücreti sorumluluğu ve işlem karması (hash) gerekliliği gibi net bilgileri gerektirir.
Sürecin tamamı için walllet'ın USDT veya USDC ile serbest çalışan olarak nasıl ödeme alınacağına dair kılavuzunu kullanın. Bu mekanikler, marka veya müşterilerden ödeme alan bağımsız içerik üreticileri için doğrudan geçerlidir.
4. Ajans veya aracı ödemesi
Bazı içerik üreticileri yetenek yöneticileri, influencer ajansları, yapım şirketleri veya kampanya platformları aracılığıyla çalışır. Bu durumda şunları onaylayın:
Markayla sözleşmeyi kim imzalıyor?
Kim kime fatura kesiyor?
Ajans size ödeme yapmadan önce komisyon kesiyor mu?
Ödeme planı nedir?
"Marka ödedi" demek "içerik üreticisi ödemesi hazır" anlamına mı geliyor?
Size hangi para birimi ulaşıyor?
Ajans hangi kayıtları sağlayacak?
Ödeme uyuşmazlıklarıyla kim ilgileniyor?
Bu ekstra katman ticari işleri basitleştirebilir ancak kanalda başka bir geçit yaratır. Bu geçidin ne işe yaradığını bilin.
Anlaşmayı kabul etmeden önce kullanışlı bir ödeme kanalı kontrol listesi
Bir ödeme kanalına onay vermeden önce bu listeyi gözden geçirin.
Ödeyen
Parayı borçlu olan kim?
Yasal tüzel kişiliği biliyor musunuz?
Ödeme için iletişim kurulan kişi marka veya ajans ilişkisiyle eşleşiyor mu?
Ödeme için iletişim kurulan kişi beklenmedik bir şekilde değişti mi?
Tutar
Net ücret nedir?
Hangi para birimi kullanılıyor?
Tutar, kararlaştırılan ücretler düşülmeden önceki brüt tutar mı yoksa net tutar mı?
Transfer maliyetlerini kim ödüyor?
Zamanlama
Ne zaman fatura kesebilirsiniz?
Ödemeyi ne tetikler?
Son ödeme tarihi nedir?
Bir ödeme eşiği var mı?
Kanal inceleme için bekletilebilir mi?
Ödeme alma yöntemi
Bu yöntem gerçek ülkeniz ve hesabınız için destekleniyor mu?
Ödeyen kişi bunu kabul ediyor mi?
Adınızın birebir eşleşmesi gerekiyor mu?
Hesap türü kısıtlamaları var mı?
Ödeme alındıktan sonra
Para birimini olduğu gibi tutacak mısınız?
Dönüştürecek misiniz?
Başka bir yere mi taşıyacaksınız?
Yerel masrafları mı ödeyeceksiniz?
Yazılım veya taşeron ödemesi mi yapacaksınız?
Kanıt
Hangi kayıt tutarın borçlanıldığını kanıtlıyor?
Ödemenin başlatıldığını ne kanıtlıyor?
Hedefe ulaştığını ne kanıtlıyor?
Dönüşümü veya çekimi ne kanıtlıyor?
Her şeyi tek bir faturayla eşleştirebiliyor musunuz?
Ödeme kararlarının heyecanını yitirip çok daha faydalı hale geldiği nokta burasıdır. Desteklenen kripto ve sabit coinleri geleneksel bir kurtarma ifadesiyle manuel olarak uğraşmadan yönetmek için kişisel saklama kanalını keşfetmek isterseniz, wallet.com'u buradan inceleyebilirsiniz.
Sabit coinler neden Nijeryalı içerik üreticilerinin ödeme sohbetlerinin bir parçası?
Sabit coinler önemlidir çünkü birçok Nijeryalı içerik üreticisi sınırlar ötesinde çalışırken gelirleri, kitleleri ve harcamaları farklı para birimi sistemlerinde yer alır.
Bu artık nadir görülen uç bir durum değildir. Haziran 2026'da Uluslararası Para Fonu (IMF), Nijerya'nın Temmuz 2023 ile Haziran 2024 arasında yaklaşık 59 milyar dolarlık kripto varlık girişi aldığını bildirdi. IMF ayrıca, Nijerya'nın 2019'dan bu yana Sahra Altı Afrika'ya yönelik sabit coin girişlerinin yaklaşık %60'ını oluşturduğunu belirtirken, ölçümlerin kusursuz olmadığını ve sabit coinlerin pratik kullanımlarının yanı sıra düzenleyici ve finansal riskler de getirdiğini kaydetti. İçerik üreticileri için ilgili soru daha nettir:
Bir sabit coin, yurt dışındaki bir ödeyen ile kontrol ettiğiniz bir cüzdan arasında işleyen bir kanal oluşturabilir mi? Bazen evet.
Örneğin bir kripto şirketi, taşeronlarına ve içerik üreticilerine zaten USDC ile ödeme yapıyor olabilir. Bir Web3 ajansı zaten USDT tutuyor olabilir. Bir içerik üreticisi, ödemeyi birkaç geleneksel aracıdan geçirmeden dolara endeksli bir değer almak isteyebilir.
Ancak "sabit coin" tam bir ödeme yöntemi değildir. Bir ağdaki USDT, başka bir ağdaki USDT'den farklı bir kanaldır. Base üzerindeki USDC, Ethereum üzerindeki USDC'den farklı bir kanaldır. "Kripto ile ödeyebilirim" diyen bir müşteri size bir talimat değil, sadece bir kategori vermiştir.
Sabit coinler içerik üreticisi ödemeleri için güvenli mi?
Sabit coinler; ödeyen, token, ağ, cüzdan, tutar ve bir sonraki adım para hareket etmeden önce kararlaştırıldığında içerik üreticisi ödemeleri için kullanışlı olabilir. BTC veya ETH gibi varlıkların fiyat dalgalanmalarına maruz kalma oranını azaltırlar ancak risksiz nakit veya banka mevduatı değillerdir. İçerik üreticileri ihraççı riski, depeg (sabitlik kaybı) riski, token düzeyindeki kontroller, yanlış ağ hataları, cüzdan güvenliğinin ihlali, sahte tokenlar, onay dolandırıcılıkları ve parayı aldıktan sonra dönüştürme veya kullanma sorunlarıyla karşılaşmaya devam eder.
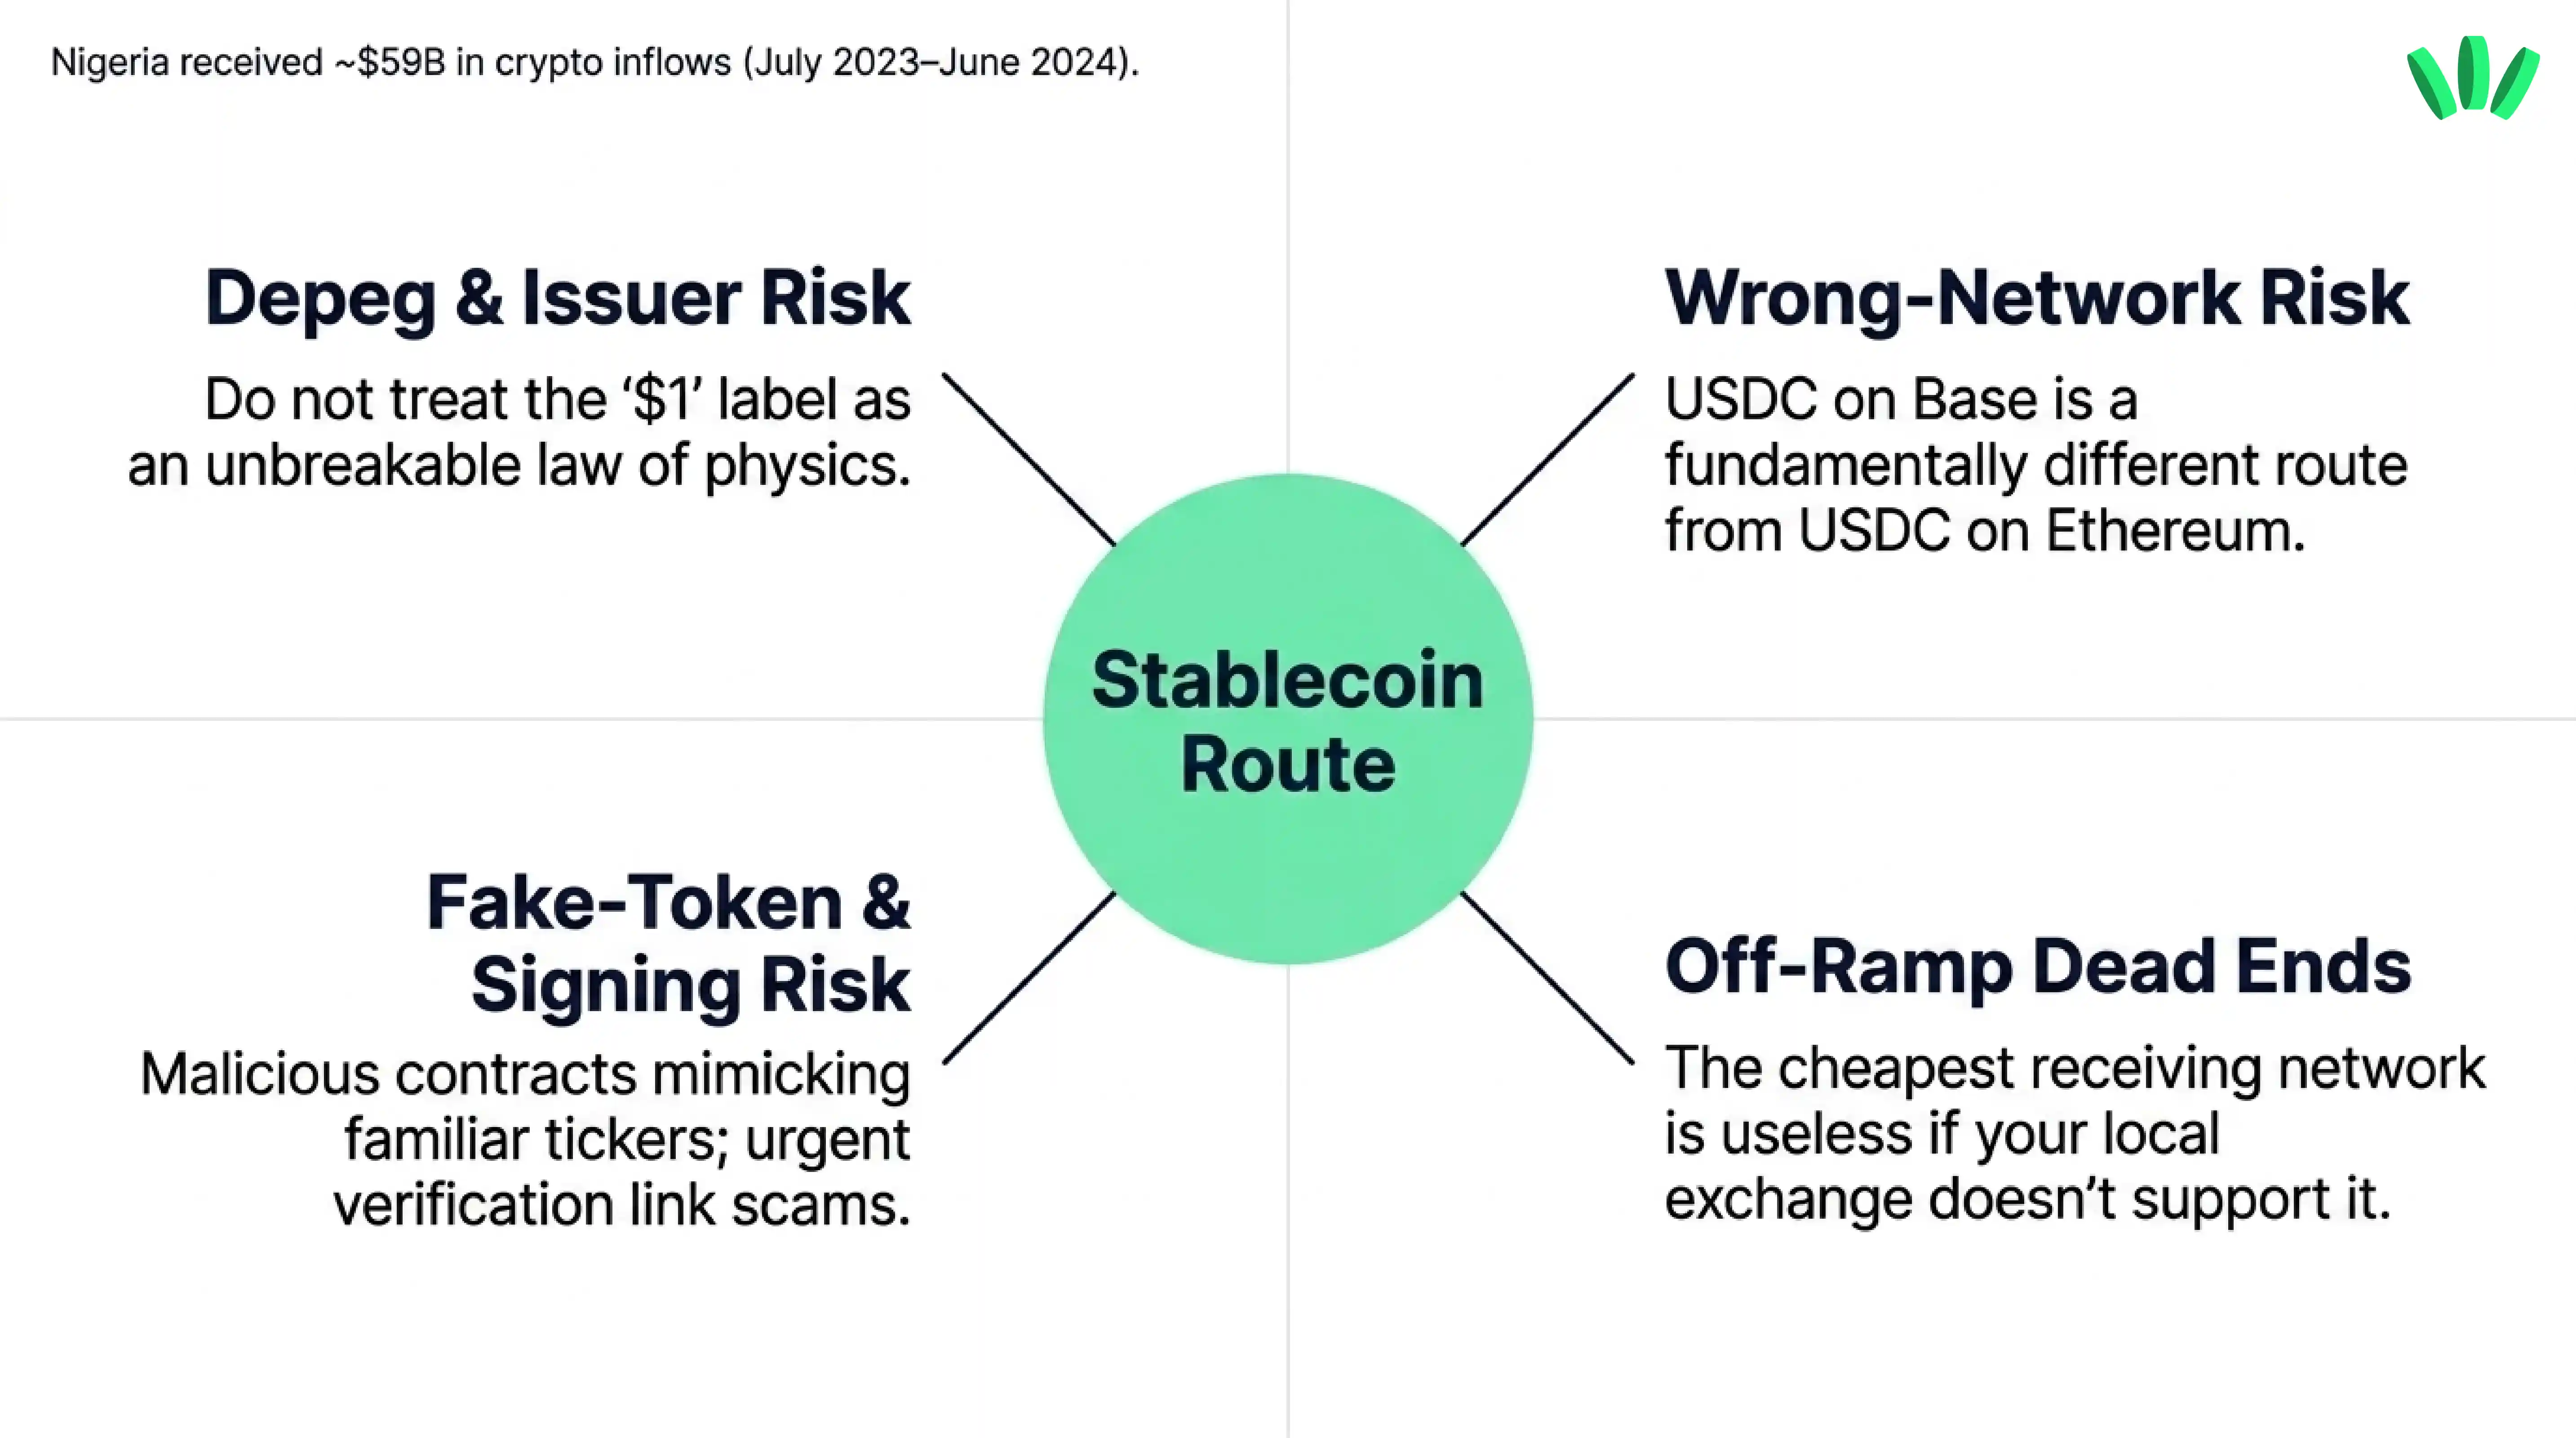
Bu dürüst yanıt önemlidir. Bir sabit coin bir sorunu çözerken başka bir sorun yaratabilir.
1. İhraççı riski
Büyük merkezi sabit coinler bir ihraççıya ve token etrafındaki sistemlere bağlıdır. Şunları anlamalısınız:
Bunu kim ihraç ediyor?
Değerini ne destekliyor?
Hangi rezerv bilgileri mevcut?
Hangi kontrol yetkileri var?
Bir piyasa veya düzenleme olayı sırasında ne oluyor?
Daha derin bir açıklama için USDT ve USDC dondurulabilir mi ve bu gerçekte ne anlama gelir yazımızı okuyun. Kişisel saklama cüzdanı size cüzdanın kontrolünü verir ancak ihraç edilen bir tokenın doğasında var olan tüm yetkileri ortadan kaldırmaz.
2. Depeg (Sabitlik kaybı) riski
Bir sabit coin genellikle ABD doları olmak üzere bir referans değeri takip edecek şekilde tasarlanmıştır. Ancak tasarlanmış olmak ile garanti edilmiş olmak aynı şey değildir. "1$" etiketini bir fizik kanunuymuş gibi görmeyin.
3. Yanlış ağ riski
Sıradan bir ödemeyi bir destek talebine dönüştürmenin en kolay yollarından biri budur. Ödemeyi almadan önce:
Sabit coini onaylayın
Tam ağı onaylayın
Cüzdanınızın o ağdaki o tokenı desteklediğini onaylayın
Gönderenin de aynı kanalı kullanabildiğini onaylayın
Yeni veya önemli bir kanal için test ödemesi kullanın
Tekrar kullanılabilir ödeme öncesi ve ödeme sonrası süreci için USDT ve USDC ödeme güvenliği kontrol listesine göz atın.
4. Sahte token riski
Tanıdık bir sembol yeterli değildir. Kötü amaçlı veya değersiz bir token tanıdık bir isim kullanabilir. Güvenilir bir cüzdan arayüzü veya doğrulanmış bir kaynak aracılığıyla gerçek varlığı ve ağı kontrol edin. Ödeme sohbetinde bir yabancıdan gelen rastgele bir token sözleşmesini kabul etmeyin.
5. Cüzdan ve imzalama riski
Bir sabit coin almak, daha sonra birinin gönderdiği her bağlantıyı onaylamanızı gerektirmez. Şunlara karşı dikkatli olun:
Bilinmeyen cüzdan bağlantıları
Beklenmedik token onayları
"Doğrulama" bağlantıları
Sahte destek hesapları
Kurtarma bilgilerini paylaşma talepleri
Kör imzalar (blind signatures)
Fonları taşımanızı isteyen acil mesajlar
Saldırgan zaten para beklediğinizi bildiğinden, ödeme sohbeti bir kimlik avı fırsatına dönüşebilir.
6. Nakde çevirme riski
Sabit coini kabul etmeden önce sonraki adımda ne olacağına karar verin. Şunları yapacak mısınız:
Tutacak mısınız?
Dönüştürecek misiniz?
Başka bir cüzdana mı taşıyacaksınız?
Bir borsa mı kullanacaksınız?
İşletme giderlerini mi ödeyeceksiniz?
Bir miktarını nairaya mı dönüştüreceksiniz?
Ödeme gelmeden önce sonraki kanalı kontrol edin. Sonraki hedefiniz desteklemiyorsa, en ucuz alıcı ağ kötü bir seçim olacaktır.
Bir sabit coin faturası neleri içermelidir?
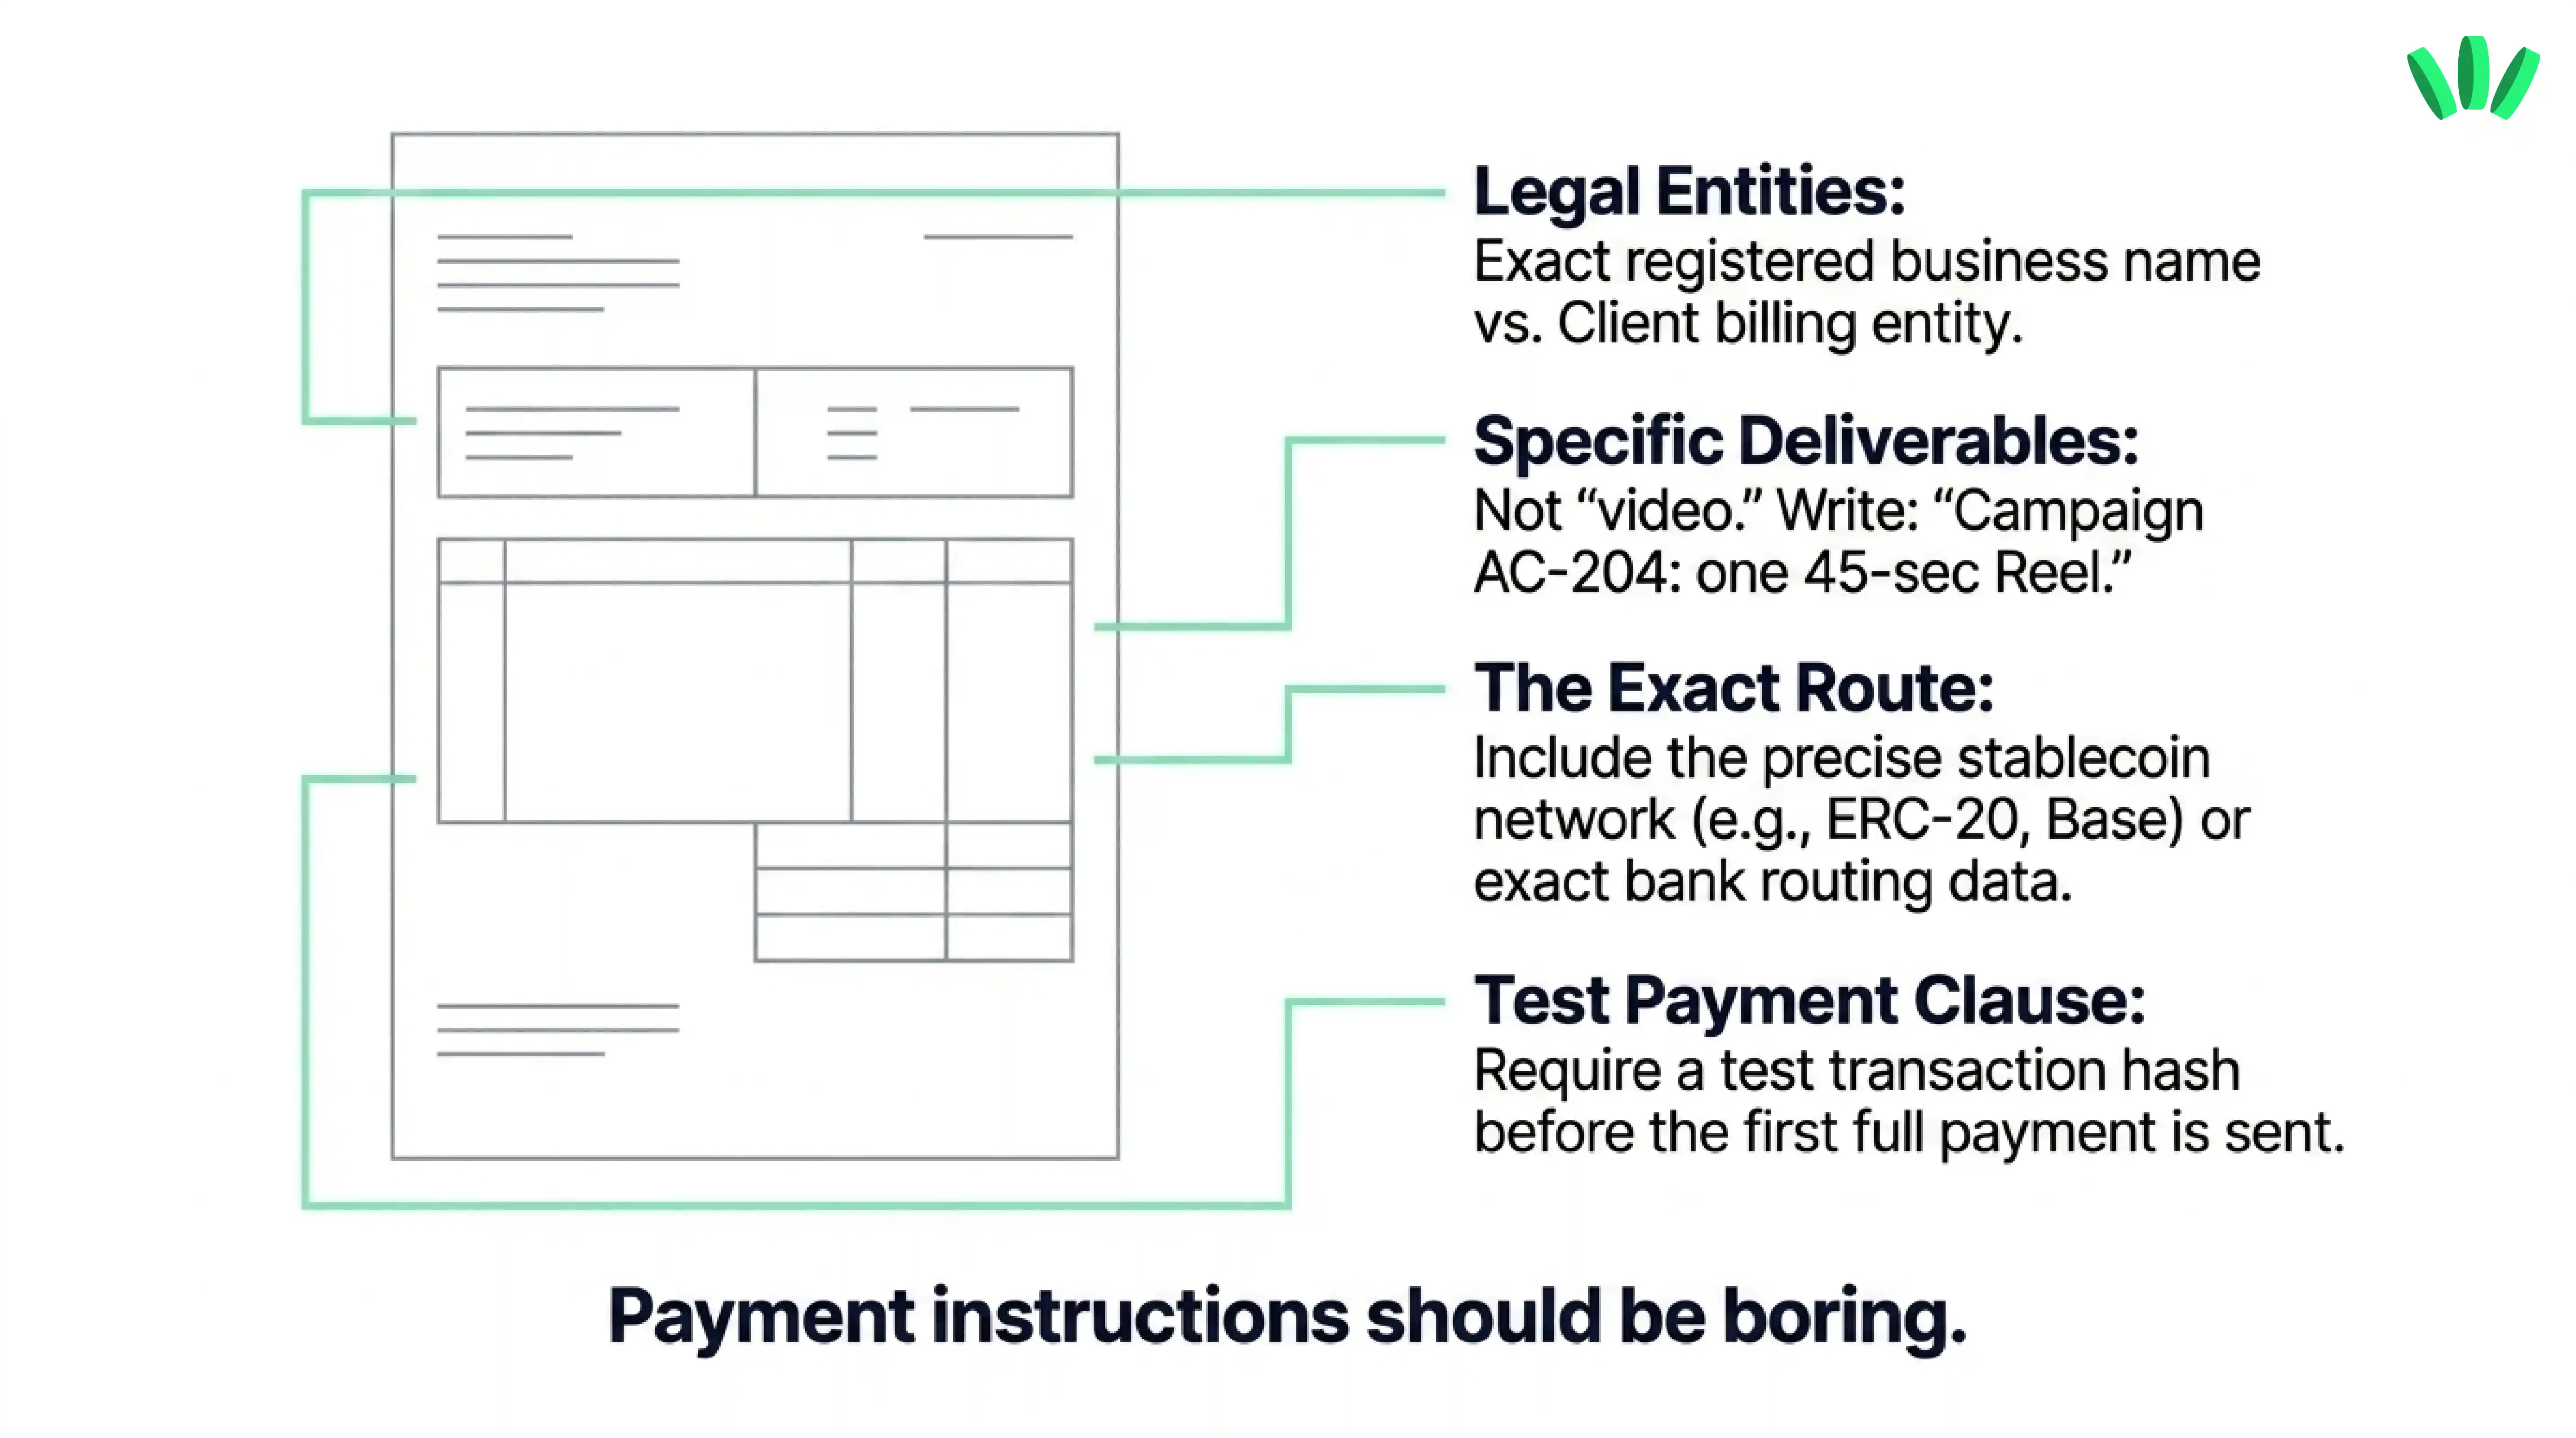
Doğrudan bir marka veya müşteri ödemesi için faturaya net bir ödeme bloğu ekleyin. Örnek:
Tutar: 1.500 USDC
Ağ: [kararlaştırılan tam ağ]
Alıcı adres: [mevcut cüzdan ödeme alma ekranından kopyalanan adres]
Ödeme referansı: INV-2026-014
Test ödemesi: İlk tam ödemeden önce gereklidir
Ağ ücreti: [üzerinde anlaşılan sorumluluk]
Gönderdikten sonra: Lütfen işlem karmasını (hash) sağlayın
Ardından net bir talimat ekleyin:
Lütfen farklı bir token veya ağ kullanmayın. İlk ödeme veya değişen kanal için lütfen önce üzerinde anlaşılan test tutarını gönderin. Fatura, tam ödeme kararlaştırılan ağdaki belirtilen alıcı adrese ulaştıktan ve fatura tutarıyla eşleştikten sonra ödendi olarak işaretlenecektir.
Bu cümle oldukça sıradan. Harika. Ödeme talimatları zaten sıradan olmalıdır.
Bir içerik üreticisi ödemesinin gerçekten alındığını nasıl kanıtlarsınız?
Bir içerik üreticisi yalnızca son bakiyenin ekran görüntüsünü değil, tüm ödeme kanalı boyunca kanıtları saklamalıdır. Kullanışlı kanıt kanala bağlıdır. Banka havalesiyle ödenen bir marka anlaşması için kayıtlarınız şunları içerebilir:
İmzalı sözleşme veya yazılı ticari anlaşma
Onaylanmış kampanya brief'i
Fatura
Kullanıldıysa satın alma siparişi referansı
Havale bildirimi
Banka havalesi referansı
Alıcı hesap kaydı
Geçerli olduğunda dönüşüm kaydı
Bir platform ödemesi için:
Platform kazanç raporu
Ödeme kimliği (ID)
Ödeme tarihi
Ödeme yöntemi
Platform e-postası veya panel kaydı
Alıcı hesap dökümü
Ücret veya dönüşüm kaydı
Bir sabit coin ödemesi için:
Sözleşme veya yazılı anlaşma
Fatura
Token
Ağ
Alıcı adres
İşlem karması (hash)
Blok gezgini kaydı
Tarih ve saat
Alınan tutar
İlgili durumlarda sonraki dönüşüm veya nakde çevirme kaydı
Daha önce hiç işlem karmasını kendiniz kontrol etmediyseniz, walllet'ın blok gezgininde bir kripto işlemini okuma kılavuzunu kullanın. Ekran görüntüsü kaydı destekleyebilir ancak tüm sorumluluğu üstlenmemelidir.
İçerik üreticileri için pratik bir kanıt kontrol listesi
Kanıtları aşamalı olarak düşünün.
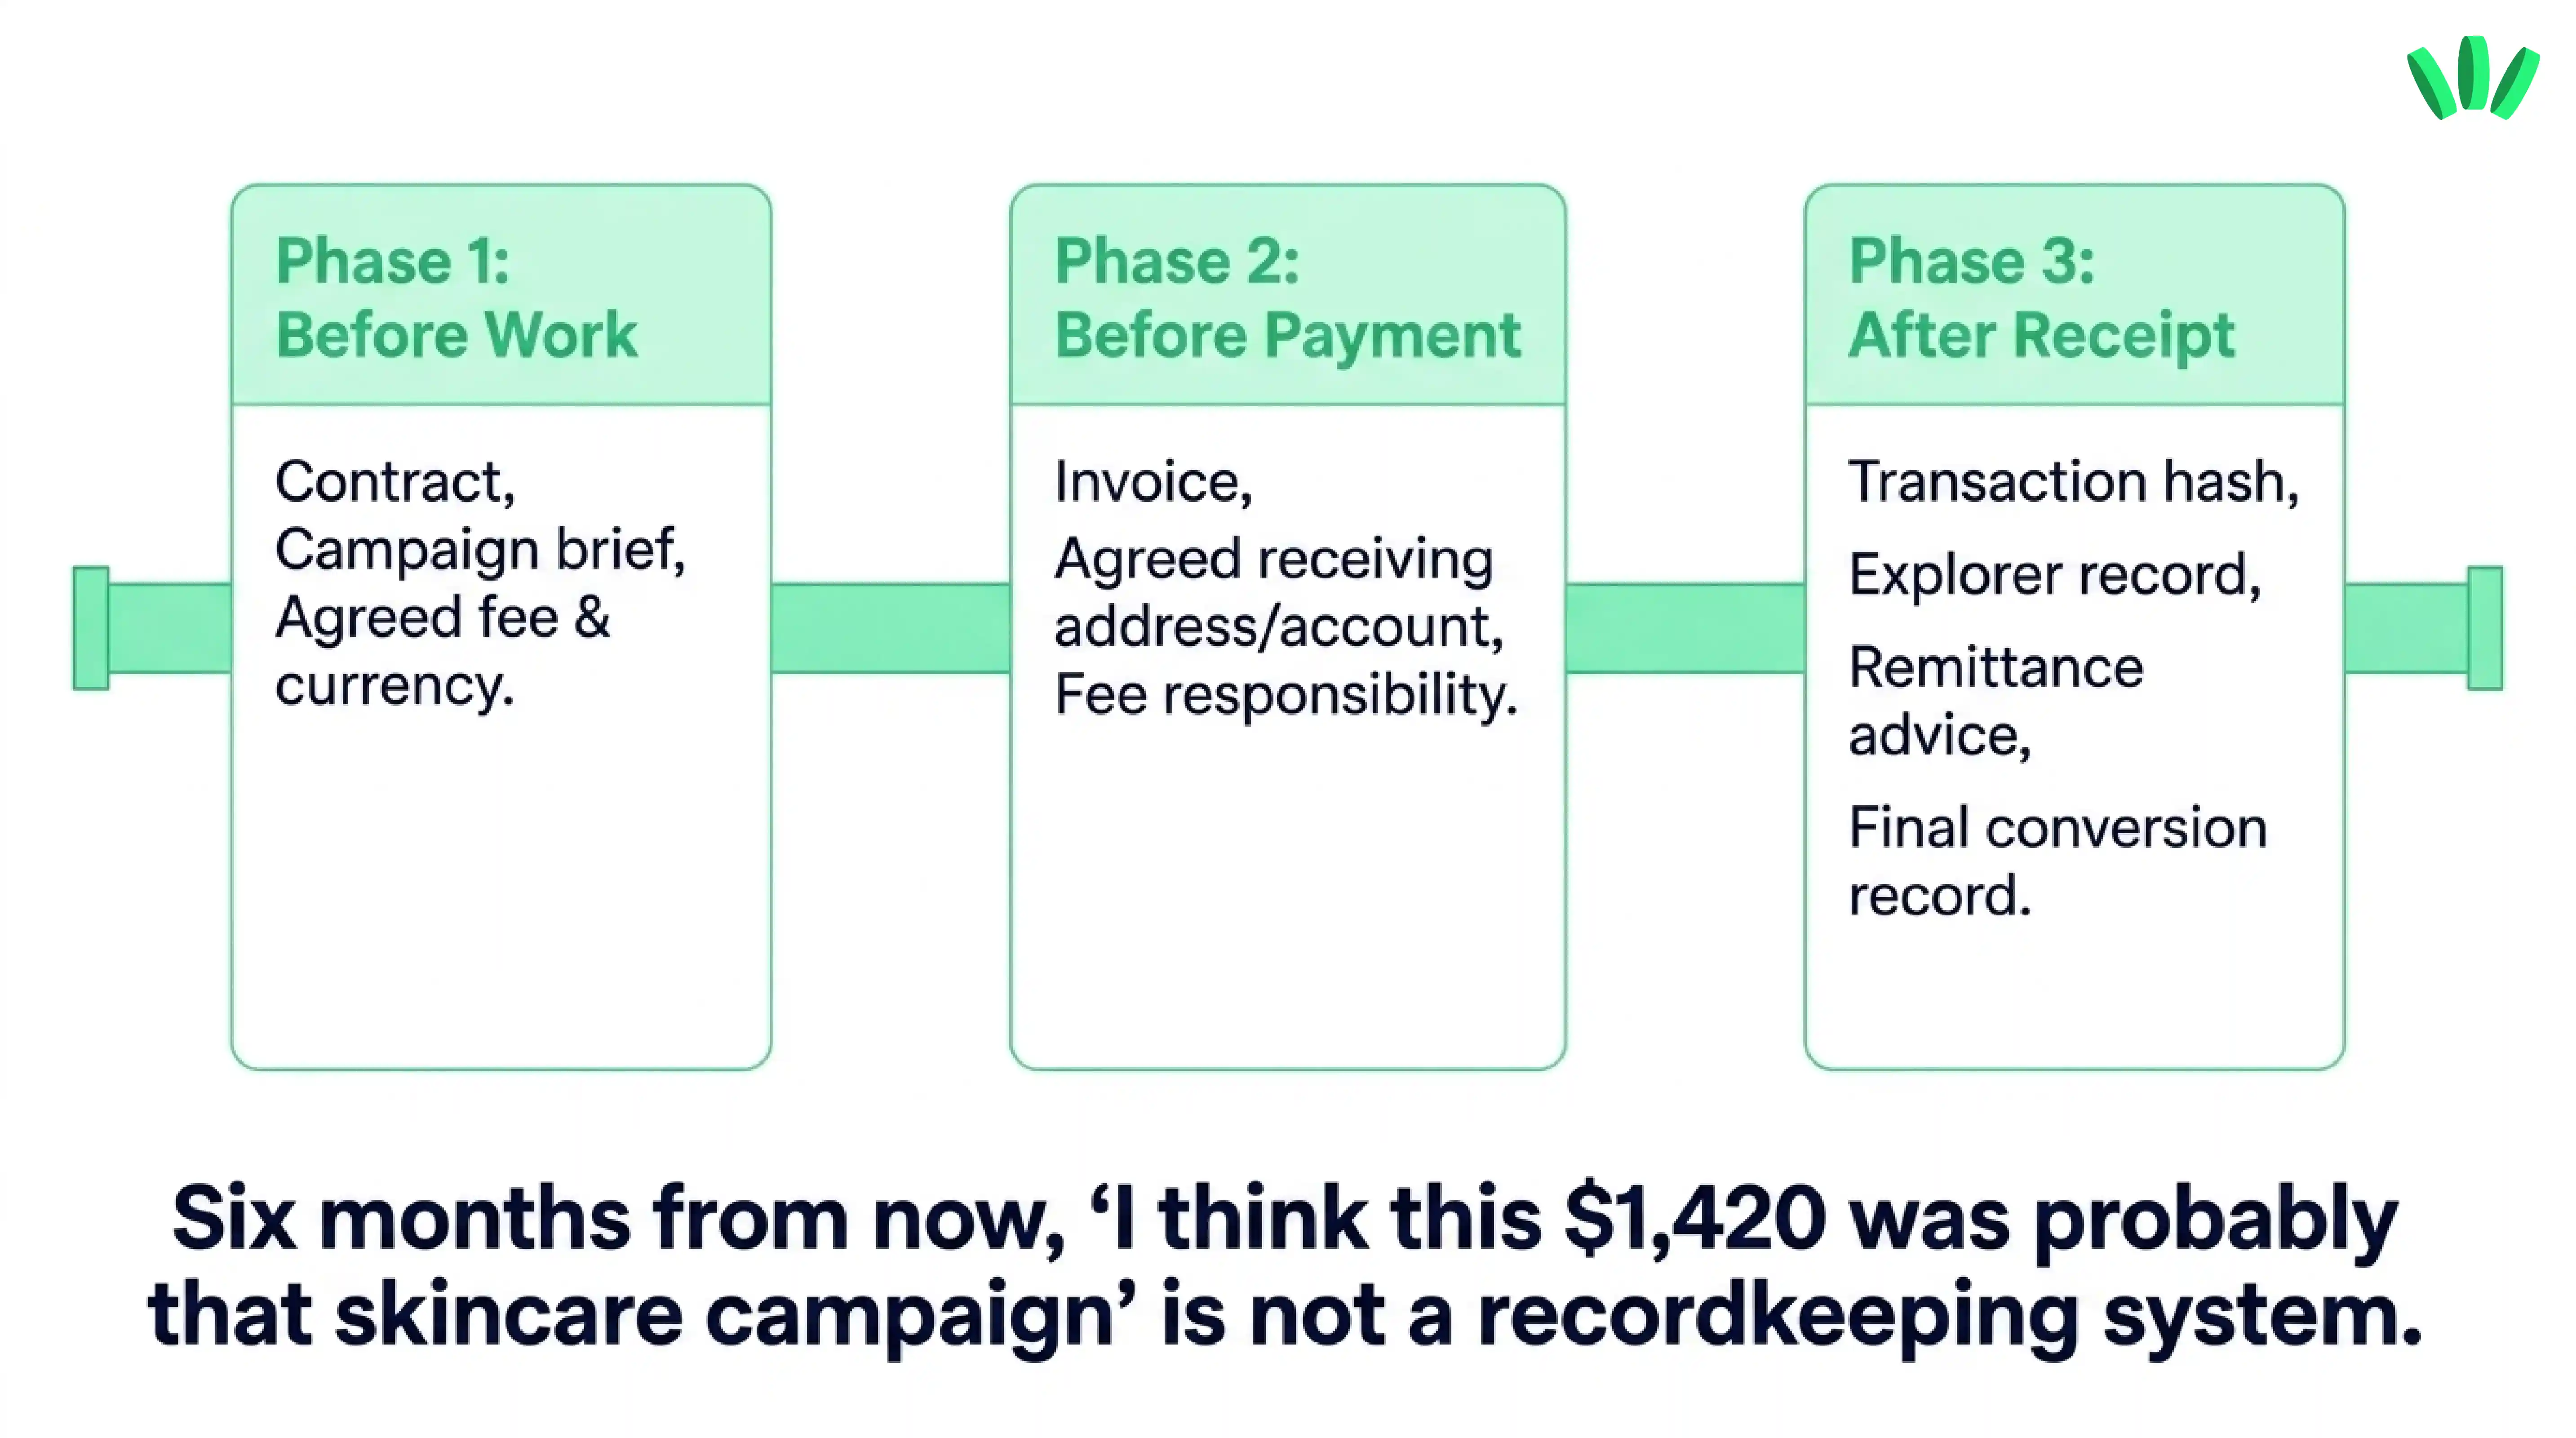
İşe başlamadan önce
Şunları saklayın: Sözleşme, Kampanya brief'i, Kararlaştırılan ücret, Para birimi, Teslimatlar, Kullanım hakları, Ödeme koşulları, Ödeyenin kimliği ve varsa Ajans ilişkisi
Ödemeden önce
Şunları saklayın: Fatura, Fatura numarası, Ödenecek tutar, Son ödeme tarihi, Ödeme talimatı, Kararlaştırılan hesap veya cüzdan bilgileri, Ücret sorumluluğu ve Gerekli satın alma siparişi referansı
Ödeyen kişi "gönderildi" dediğinde
Kanala uygun kanıtları isteyin: Havale bildirimi, Transfer referansı, Platform ödeme kimliği (ID), İşlem karması (hash) ve Ajans ödeme onayı "Gönderildi" bir durum güncellemesidir. Sırada doğrulama var.
Ödeme alındıktan sonra
Şunları onaylayın: Doğru tutar, Doğru para birimi veya token, Doğru alıcı hesap veya adres, Sabit coinler için doğru ağ, Ödeme tarihi
Kesilen ücretler ve Nihai durum
Dönüşüm veya çekimden sonra
Şunları kaydedin: Dönüştürülen tutar, İlgili durumlarda döviz kuru, Ücretler, Hedef hesap, Çekim referansı ve Tarih. Bu, daha sonra yeniden oluşturabileceğiniz bir zincir yaratır. Bu durum muhasebe, vergi işleri, uyuşmazlıklar, geciken ödemeler ve temel ticari hafıza için önemlidir. Bundan altı ay sonra, "Sanırım bu 1.420$ muhtemelen o cilt bakımı kampanyasındandı" demek bir kayıt tutma sistemi değildir. Bu sadece bir yardım çığlığıdır.
Örnek: 1.500 dolarlık uluslararası marka anlaşması
Lagos'taki Nijeryalı bir içerik üreticisinin, yurt dışındaki bir yazılım şirketi için kampanya içeriği üretmeyi kabul ettiğini varsayalım. Ücret 1.500$.
Adım 1: Ödemeyi kimin yapacağını onaylayın
İçerik üreticisi ödeyenin kim olduğunu kontrol eder: Yazılım şirketi mi, pazarlama ajansı mı, ayrı bir ödeme kuruluşu mu ve faturada doğru fatura tüzel kişiliği kullanılıyor mu.
Adım 2: Ticari koşulları onaylayın
Anlaşma şunları kaydeder: Teslimatlar, Ücret, Para birimi, Kullanım hakları, Onay süreci, Ödeme zamanlaması ve Ödeme kanalı
Adım 3: Faturayı kesin
Fatura şunları içerir: Benzersiz fatura numarası, Kampanya referansı, Spesifik hizmet açıklaması, 1.500$ tutar, Son ödeme tarihi ve Kararlaştırılan ödeme yöntemi
Adım 4: Kanalı belirleyin
Markanın iki yöntem sunduğunu varsayalım:
Kanal A
USD transferi → içerik üreticisinin desteklenen alıcı hesabı → gerekirse dönüşüm → yerel kullanım
Kanal B
USDC → kararlaştırılan tam ağ → içerik üreticisinin kontrolündeki cüzdan → bekletme veya sonraki dönüşüm
İçerik üreticisi logoları değil, tüm kanalları karşılaştırır.
Adım 5: Sonraki adımı kontrol edin
Kanal A için:
Hangi ücretler geçerli?
Ödeyenin gönderim yapmasına izin veriliyor mu?
Hesap bu ödeme türünü kabul edecek mi?
Hangi dönüşüm takip edecek?
Kanal B için:
Marka, kararlaştırılan ağ üzerinden USDC gönderebilir mi?
Cüzdan bunu alabilir mi?
Test ödemesi gerekiyor mu?
İçerik üreticisi bunu daha sonra nasıl kullanacak veya dönüştürecek?
Adım 6: Kanıtı saklayın
Banka kanalı için:
Fatura
Havale bildirimi
Transfer referansı
Alıcı hesap kaydı
Sabit coin kanalı için:
Fatura
Token
Ağ
Adres
İşlem karması (hash)
Gezgin (explorer) doğrulaması
İçerik çalışması her iki durumda da aynı olabilir. Ancak ödeme riski aynı değildir.
Nijeryalı bir içerik üreticisi için en iyi ödeme kanalı hangisidir?
Her içerik üreticisi için tek bir en iyi kanal yoktur çünkü ödeyen, gelir kaynağı, para birimi, hesap kurulumu, zamanlama ve fonların sonraki kullanımı farklılık gösterir. Pratik bir başlangıç noktası şudur:
Platform içi gelirler için
Gerçek hesabınız ve ülkeniz için resmi olarak desteklenen ödeme yöntemlerini kullanın. Bunları platform paneli içinden doğrulayın. Kanalı, yalnızca başkasının bölgesinde görünen bir özelliğe göre tasarlamayın.
Resmi bir uluslararası marka anlaşması için
Müşterinin finans ekibinin geleneksel fatura ve ödeme kayıtlarına ihtiyaç duyduğu durumlarda, desteklenen bir banka veya işletme dostu ödeme kanalı daha kolay olabilir. Tüm maliyeti ve işlem yolunu kontrol edin.
Kripto odaklı bir marka veya Web3 müşterisi için
Her iki taraf da kanalı zaten anlıyorsa, doğrudan sabit coin ödemesi gereksiz katmanları azaltabilir. Tam bir token, ağ, adres, test ödemesi kuralı ve işlem kaydı kullanın.
Yerel Nijeryalı marka işleri için
Anlaşma, fatura, ödeyen ve ticari ihtiyaçlar yerel olduğunda, yerel naira ödemesi en basit kanal olabilir. İhtiyacı olmayan bir soruna uluslararası ödeme karmaşıklığı eklemeyin.
Düzenli gelirler için
İstikrar önemlidir. Bir kez çalışan bir kanal kullanışlıdır. Tekrarlanabilir bir kanal şunları gerektirir:
Sabit hesap bilgileri
Net destek
Öngörülebilir kayıtlar
Bilinen ücretler
Alternatif bir yöntem
Değişen ödeme talimatları için bir süreç
Sürekli çalıştığınız müşteriler her ay tesisatı yeniden tartışmak zorunda kalmamalıdır.
Bir sonraki ödemenizden önce kullanacağınız kanal kontrol listesi
Bir platform, marka, ajans veya sabit coin kanalını kabul etmeden önce bu soruları yazılı olarak yanıtlayın.
Gelir
Parayı tam olarak ne üretti?
Platform geliri, marka anlaşması, satış ortaklığı geliri, kitle desteği, lisanslama, ürün satışı veya hizmet mi?
Ödeyen
Yasal olarak size kim borçlu?
Marka, ajans, platform, işlemci, ağ veya müşteri mi?
Para Birimi
Hangi tutarda anlaşıldı?
Naira, USD, GBP, EUR, USDT, USDC veya başka bir şey cinsinden mi?
Ödeme
Hesabınız için gerçekte hangi yöntemler mevcut?
Eşikler veya ödeme döngüleri var mı?
Ödeme bekletilebilir mi?
Alıcı hedef
Banka hesabı mı?
Ödeme hesabı mı?
Ajans mı?
Borsa mı?
Kişisel saklama cüzdanı mı?
Dönüşüm
Paranın para biriminin değiştirilmesi gerekiyor mu?
Kuru kim belirliyor?
Hangi ücretler geçerli?
Sonraki kullanım
Kira ödeyebilir misiniz?
Ekipman alabilir misiniz?
Yazılım ödemesi yapabilir misiniz?
Biriktirebilir misiniz?
Fonları taşıyabilir misiniz?
Vergi yükümlülüklerini ödeyebilir misiniz?
İş ortaklarına ödeme yapabilir misiniz?
Kanıt
Paranın kazanıldığını ne kanıtlıyor?
Gönderildiğini ne kanıtlıyor?
Ulaştığını ne kanıtlıyor?
Daha sonraki herhangi bir dönüşümü ne kanıtlıyor?
Alternatif plan
Kanal başarısız olursa ne olur?
Desteği kim sağlıyor?
Onaylanmış başka bir ödeme yöntemi var mı?
Bu soruları yanıtlayamayan bir kanal, önemli bir ödeme için henüz hazır değildir.
Son bir kural: Gelir, kanal ve kanıtı kafanızda ayrı tutun
İçerik üreticileri genellikle üç farklı soruyu birbirine karıştırır:
Parayı nasıl kazandım?
Para nasıl hareket edecek?
Ne olduğunu nasıl kanıtlayacağım?
Bunları ayrı tutun. Bir YouTube ödemesi için:
Gelir kaynağı: platform içi gelir elde etme
Kanal: mevcut bir yöntemle platform ödemesi
Kanıt: kazanç ve ödeme kayıtları ile alıcı hesap dökümü
Bir marka anlaşması için:
Gelir kaynağı: sponsorluk veya kampanya çalışması
Kanal: kararlaştırılan banka, ödeme hizmeti, ajans veya sabit coin yolu
Kanıt: sözleşme, fatura, gönderim referansı, alındı kaydı
Doğrudan bir USDC anlaşması için:
Gelir kaynağı: içerik üreticisi hizmeti veya kampanya
Kanal: ödeyen cüzdanı → kararlaştırılan ağdaki USDC → alıcı cüzdanı
Kanıt: fatura, işlem karması (hash), gezgin (explorer) kaydı, alıcı adres
Bu zihinsel model ödeme kararlarını kolaylaştırır çünkü tek bir uygulamanın her sorunu çözmesini beklemeyi bırakırsınız. Çalışma geliri yaratır. Kanal onu taşır. Kayıtlar ise bunu kanıtlar. Bir milyon görüntüleme dikkat çekebilir. İmzalı bir kampanya ödeme yükümlülüğü yaratabilir. Bir platform paneli kazançları gösterebilir.
Ancak işletmeniz, anladığınız bir kanal üzerinden kullanılabilir bir hedefe ulaşan parayla döner. Kanal çalışana kadar viral bir paylaşım gelir sayılmaz. Cüzdanınızın kontrolünü elinizde tutarken, desteklenen kripto ve sabit coinleri almak ve yönetmek için daha basit bir kişisel saklama yolu istiyorsanız walllet.com'u keşfedin:
Bu makale eğitim amaçlıdır; yasal, vergi, muhasebe veya yatırım tavsiyesi değildir. Platform kuralları, ödeme kullanılabilirliği, ödeme sağlayıcısı koşulları, sabit coin riskleri ve Nijerya düzenleyici gereklilikleri değişebilir. Önemli miktarda fon taşımadan önce hesabınız, işletmeniz, ödeme kanalınız ve bölgeniz için geçerli olan güncel kuralları doğrulayın.
