
ABD'deki müşteriniz şirketinize 2.000 $ ödemeye hazır. Ancak finans ekipleri banka bilgilerinizi reddediyor.
Faturada Lagos Frame Studios Ltd yazıyor. Alıcı hesap ise sizin şahsi hesabınız.
Şirket sizin. İşi siz yaptınız. Parayı şirket adına alma hakkınız var. Ancak müşterinin ödeme sistemi iki farklı isim görüyor ve finans ekibi parayı göndermeden önce açıklama bekliyor.

Uluslararası ödemeleri önce şahsen almaya başlayıp daha sonra şirket kuran serbest çalışanlar bu duruma yabancı değildir. Tek başınıza çalışırken işe yarayan hesap, artık imzaladığınız sözleşmelere uymayabilir.
Nijerya'da bir USD veya EUR ticari hesabı açmak çözüm olabilir; ancak hesabın ödemeyi alan işletmeyle, müşterilerinizin kullandığı ödeme yöntemiyle ve sonrasında parayla ne yapacağınızla uyuşması gerekir.
Uluslararası SWIFT transferlerini kabul eden bir dolar hesabı, ABD'li bir şirketten gelen ACH ödemelerini desteklemeyebilir. Avrupa IBAN'ına sahip bir hesap SEPA transferlerini alabilir ancak uluslararası havaleler için farklı kurallara sahip olabilir. Ayrıca, tahsilat bilgileri sunan bir fintech hesabı, geleneksel bir mevduat hesabıyla tamamen aynı olmayabilir.
Neye ihtiyacınız olduğunu nasıl belirleyeceğinizi, neleri hazırlamanız gerektiğini ve ödeme bilgilerinizi tekrar tekrar değiştirmekten nasıl kaçınacağınızı burada bulabilirsiniz.
Son kontrol: 13 Ekim 2026. Banka ve ödeme sağlayıcı gereksinimleri değişebilir. Başvurmadan önce güncel uygunluk durumunu, ücretleri ve tahsilat talimatlarını kontrol edin.
Nijerya'da ticari hesaba mı yoksa bireysel USD hesabına mı ihtiyacınız var?
Müşterilerle sözleşmeleri kendi adınıza yapıyor ve faturayı şahsınız adına kesiyorsanız, uygun bir bireysel tahsilat hesabı yeterli olabilir. Müşteriler kayıtlı bir şirketle sözleşme yapıyorsa, genellikle şirketin resmi adına açılmış bir ticari hesap daha uygundur.
CAC'ye kayıtlı bir işletme adı (business name) bu iki durumun arasında yer alır. Yasal yapısı bir limited şirketten farklıdır ve uygun hesap türü; işletme sahibinin, bankanın ve ödemeyi yapan tarafın işletmeyi nasıl belgelediğine bağlıdır.
İşe banka uygulamasının adına değil, sözleşmedeki isme bakarak başlayın.
Durumunuz | Öncelikle değerlendirilecek hesap | Doğrulanması gerekenler |
Kendi adınıza serbest çalışıyorsunuz | Bireysel USD veya EUR tahsilat hesabı | Müşterinin şahsa ödeme yapmayı kabul etmesi |
Şahıs işletmesi olarak CAC'ye kayıtlı bir işletme adı kullanıyorsunuz | İşletme adı hesabı veya uygun işletme sahibi hesabı | Bankanın ticari unvanınızı ve sahipliğinizi nasıl kaydettiği |
Kayıtlı bir limited şirket işletiyorsunuz | Şirketin resmi adına kurumsal USD veya EUR hesabı | Hesap sahibinin sözleşme yapan tüzel kişiyle eşleşmesi |
Kurumsal müşterilere fatura kesen bir ajans yönetiyorsunuz | Kurumsal hesap | Müşteri tedarikçi kaydı ve işletme doğrulaması |
Upwork veya Fiverr üzerinden gelir elde ediyorsunuz | Platform onaylı para çekme yöntemi | Platforma özel hesap sahipliği ve ödeme kısıtlamaları |
Şirket yüklenici sözleşmesiyle ödeme alıyorsunuz | Uygun tüzel kişi hesabı | Yüklenici sınıflandırması ve ödeme sağlayıcı kuralları |
Bu tablo bir başlangıç noktasıdır; sağlayıcınızın uygunluk şartlarının yerine geçmez.
Bireysel hesabın yeterli olduğu durumlar
Lagos'ta serbest çalışan bir ürün tasarımcısını ele alalım.
Bağımsız çalışıyor, sözleşmeleri kendi adına imzalıyor ve faturaları bu isimle kesiyor. ABD'deki müşterisi de bireysel bir yükleniciye ACH yoluyla ödeme yapmayı kabul ediyor.
Ticari ACH transferlerini kabul eden uygun bir bireysel hesap, kurumsal bir hesabın ek belge ve yönetim yükü olmadan ödeme alma sorununu çözebilir.
Aynı durum bireysel olarak çalışan yazarlar, video editörleri, yazılımcılar, danışmanlar ve içerik üreticileri için de geçerlidir. Sırf ABD'li bir müşteri dolar göndermek istiyor diye şirket kurmak şart değildir. Önemli olan, ödemeyi yapan tarafın bu hesap türünü kabul edip etmediği ve sağlayıcının aldığınız gelire izin verip vermediğidir.
Ticari hesabın daha iyi bir seçenek olduğu durumlar
Şimdi aynı tasarımcının işini büyüterek küçük bir stüdyo kurduğunu varsayalım. Bir limited şirket açar, iki tasarımcı istihdam eder, projeleri şirket üzerinden yürütür ve faturaları şirketin resmi adıyla gönderir.
Büyük bir müşteri; şirketin tescil belgelerini, vergi numarasını ve hesap teyidini talep eder. Bu durumda şahsi tahsilat hesabını kullanmak, parayı kazanan işletme ile parayı alan kişi arasında bir uyumsuzluk yaratır.
Transfer teknik olarak gerçekleşse bile müşterinin kayıtlarını, şirketin muhasebesini ve gelecekteki gelir tespitlerini zorlaştırabilir. Özel bir ticari hesap çok daha net bir tahsilat süreci sunar. Özellikle şu durumlarda faydalıdır:
Sözleşmeler ve faturalar işletme tarafından düzenlendiğinde.
Müşteriler, kayıtlı tedarikçileri adına açılmış bir hesap şartı koştuğunda.
Birden fazla çalışan veya yöneticinin kontrollü finansal erişime ihtiyacı olduğunda.
İşletme düzenli olarak tedarikçilere, yazılımlara ve yüklenicilere ödeme yaptığında.
İş gelirini şahsi gelirden ayıran hesap özetlerine ihtiyaç duyduğunuzda.
Müşteriler büyük ödemeleri göndermeden önce resmi alıcı doğrulaması istediğinde.
Paranın yasal ve sözleşmesel olarak kime ödendiğini netleştirdiğinizde karar vermek kolaylaşır.
Faturanızdaki isim değiştiyse ödeme altyapınızın da değişmesi gerekebilir.
Serbest çalışmaktan kayıtlı bir şirkete mi geçiyorsunuz? walllet.com, bireyler ve işletmeler için uluslararası tahsilat çözümleri sunar. Müşterinize yeni hesap bilgileri göndermeden önce bir sonraki USD veya EUR ödemeniz için en uygun seçeneği inceleyin.
walllet ile USD ve EUR tahsilatını keşfedin →
CAC işletme adı mı limited şirket mi: Hesapta kimin adı olmalı?
Nijerya Kurumsal İşler Komisyonu (CAC) hem işletme adlarını hem de şirketleri tescil eder; ancak bu iki yapı hukuken farklıdır. Bu fark, bir finans kuruluşunun hesap sahibini nasıl tanımladığını doğrudan etkiler.
CAC tescilli işletme adı
Kayıtlı bir işletme adı, sahibine veya sahiplerine bağlı bir ticari unvandır. Tescil işlemi, bu işletme adı için ayrı bir tüzel kişilik oluşturmaz. Örneğin, biri şu şekilde faaliyet gösterebilir:
Amara Okeke (Ticari Unvanı: Amara Creative Studio)
İşletme sahibi yasal olarak sorumlu kalmaya devam eder. Ticari unvan ise yapılan işi tanımlar.
Bir banka, tescilli işletme adı altında hesap açabilir ve işletme sahibi ile bu ad arasındaki bağı gösteren belgeler talep edebilir.
Başka bir sağlayıcı ise işletme sahibini bireysel olarak kaydedip ticari unvanı ayrı olarak tutabilir. Hesap adı ve izin verilen kullanım kurumu bağlar. Dolayısıyla bir CAC belgesine sahip olmak, her kurumsal USD hesabını doğrudan açabileceğiniz anlamına gelmez. Bazı ürünler kayıtlı işletme adı sahiplerine sunulurken, bazıları tüzel bir şirket gerektirir.
Özel limited şirket
Tescilli bir özel limited şirket ayrı bir tüzel kişiliktir. Örneğin:
Amara Creative Studio Limited
Sözleşmeyi bu şirket imzalıyor ve faturayı bu şirket kesiyorsa, tahsilat hesabı da kural olarak şirketin resmi adı altında olmalıdır. Şirket müdürü tüm hisselere sahip olsa bile, şahsi hesabı farklı bir hesap sahibi olarak değerlendirilir.
Şirketin kuruluş belgelerini, yönetici ve hissedar bilgilerini, imza yetkililerini ve ticari faaliyet kanıtlarını sunması gerekebilir.
Uygulamada neler değişir?
Konu | CAC işletme adı | Özel limited şirket |
Tüzel kimlik | Sahibinin/sahiplerinin tescilli ticari unvanı | Ayrı tüzel kişilik |
Tipik tescil belgeleri | İşletme adı tescil belgesi ve onaylı tescil sureti | Şirket kuruluş belgesi ve şirket tescil kayıtları |
Hesap sahipliği | İşletme sahibi veya işletme adı ürününe göre değişir | Genellikle tescilli şirket |
Kişisel sorumluluk | Sahibi genellikle şahsen sorumlu kalır | Yasal istisnalar saklı kalmak kaydıyla ayrı kurumsal sorumluluk |
Banka talimatlarını kim imzalar | Kayıtlı işletme sahibi veya yetkili kişi | Yetkili şirket imza sahipleri |
Sağlayıcı uygunluğu | İşletme adı desteği kontrol edilmelidir | Şirket ve ortaklık şartları kontrol edilmelidir |
Müşteri alıcı doğrulaması | Sahip ile ticari unvan arasındaki bağı gösteren kanıt gerekebilir | Şirketin resmi adı müşteri tedarikçi kayıtlarıyla eşleşmelidir |
En güvenli yöntem, bankanız veya tahsilat hesabı sağlayıcınız tarafından onaylanan tam alıcı adını kullanmaktır.
Şirketiniz resmi olarak bu unvanla kurulmadığı sürece ticari adınıza "Ltd" ibaresi eklemeyin.
Aynı şekilde, müşteriniz sizi şahsen tanıyor diye kurumsal şirketin resmi kimliğini devre dışı bırakmayın.
Müşterileriniz için hangi USD veya EUR ticari hesabı uygundur?
Bankaları karşılaştırmadan önce müşterilerinize size nasıl ödeme yapmak istediklerini sorun.
New York'taki bir şirket yüklenicilerine ABD ACH ağı üzerinden ödeme yapabilir. Almanya'daki bir işletme SEPA kullanabilir. Başka bir müşteri ise yalnızca uluslararası SWIFT transferlerini destekleyebilir.
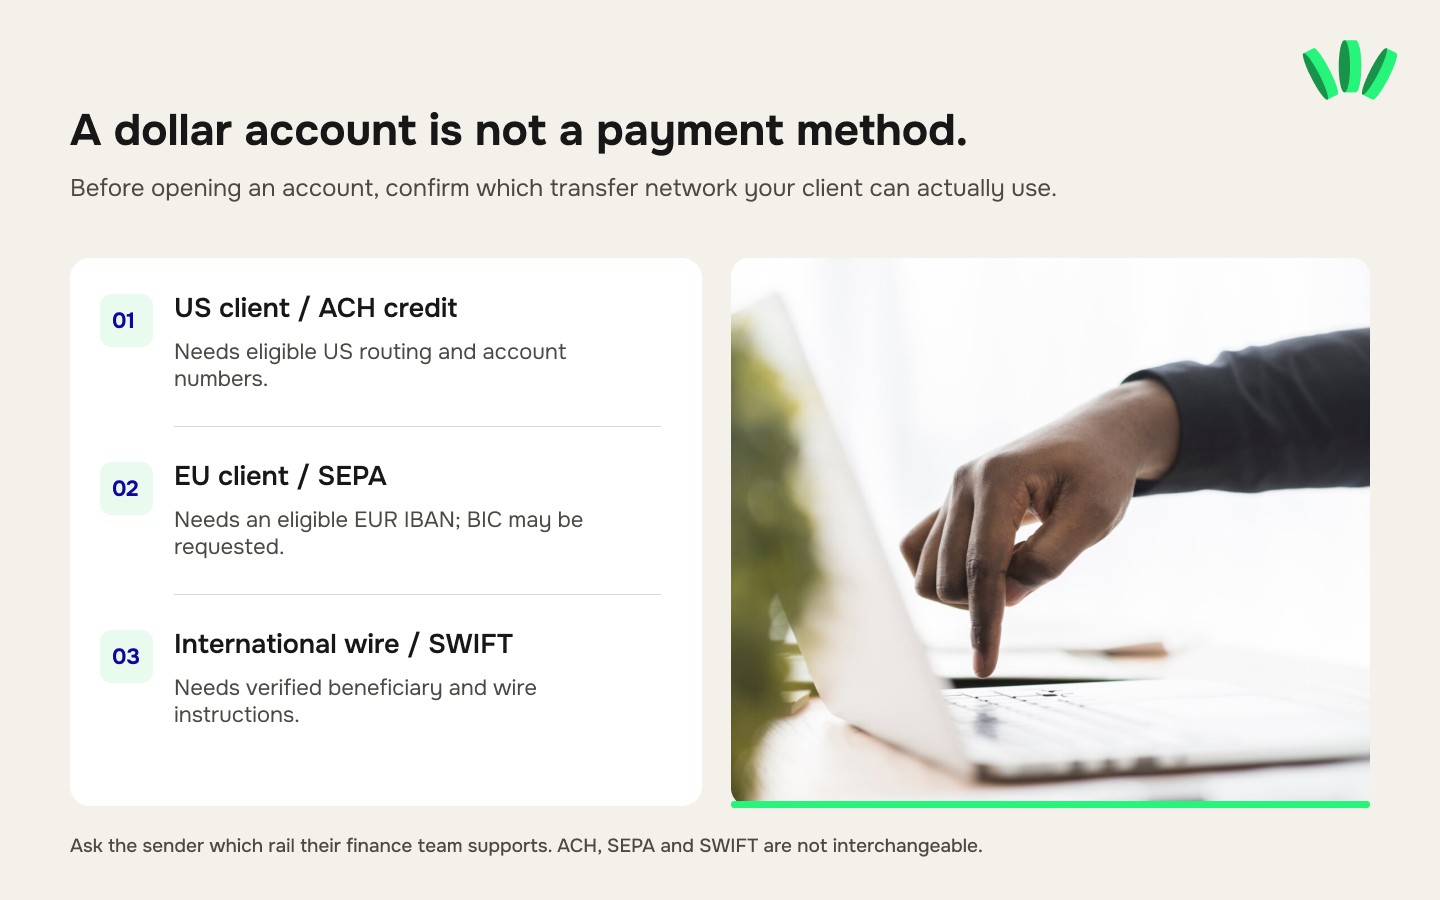
Bu kanallar farklı bankacılık bilgileri gerektirir. Bir hesap USD cinsinden olsa bile, mevcut dolar ödeme yöntemlerinden yalnızca birini destekliyor olabilir.
Ödeme kanalı karar tablosu
Ödemeyi kim yapıyor? | Tipik ödeme yöntemi | Kontrol edilecek tahsilat bilgileri | Uygun başlangıç seçeneği |
Yerel yüklenicilere ödeme yapan ABD şirketi | ACH alacağı | ABD routing numarası, hesap numarası, alıcı adı | ACH destekli uygun USD ticari tahsilat hesabı |
Yerel havale gönderen ABD şirketi | ABD wire transferi | Wire routing talimatları, hesap numarası, alıcı | Uygun ABD wire destekli tahsilat hesabı |
Euro ödeyen Avrupa şirketi | SEPA Kredi Transferi | EUR IBAN, hesap sahibi adı, bazen BIC | Uygun EUR ticari tahsilat hesabı |
Uluslararası USD gönderen müşteri | Uluslararası SWIFT transferi | SWIFT/BIC, hesap numarası, gerekirse aracı banka bilgileri | Kurumsal döviz hesabı veya uygun başka bir SWIFT tahsilat hesabı |
Bordro veya yüklenici platformu kullanan şirket | Platforma özel ödeme yöntemi | Kabul edilen hesap ülkesi, ad ve transfer kanalı | Özellikle bu platform için onaylanmış hesap |
NGN cinsinden yerel ödeme yapan müşteri | Nijerya banka transferi | Nijerya alıcı hesap bilgileri | Uygun yerel ticari banka hesabı |
Gönderenin yöntemler arasında serbestçe geçiş yapabileceğini varsaymayın. Bazı şirketlerin finans departmanları yalnızca önceden onaylanmış ödeme kanallarını kullanan otomatik sistemlere sahiptir.
ABD'deki müşteriniz yalnızca ACH ile gönderim yapıyorsa, SWIFT kodlu bir Nijerya döviz hesabı sorununuzu çözmeyebilir.
Nijeryalı serbest çalışanlar için ACH ve wire transferi karşılaştırması rehberimiz maliyetleri, takas farklarını ve hesap bilgilerini açıklar.
Amerika Birleşik Devletleri'nden ödemeler için USD ticari hesabı
Amerikan şirketlerine düzenli fatura kesiyorsanız, uygun ABD tahsilat bilgileri işinizi kolaylaştırır.
ACH ile ödeme yapan bir ABD müşterisi, genellikle ACH alacaklarını destekleyen bir hesap numarasına ve routing numarasına ihtiyaç duyar.
ABD içi yerel havaleler (wire) farklı talimatlar gerektirebilir.
Uluslararası SWIFT transferleri aracı bankalar ve ek masraflar doğurabilir. Hesap sağlayıcısı seçmeden önce müşterinize hangi ödeme kanalını kullanacağını sorun. Pratik bir örnek:
Nijerya'daki yazılım şirketiniz, ABD'li bir müşteriye her ay 3.000 $ fatura kesiyor. Müşteri, uygun ABD hesap bilgilerine ACH ödemesi yapabiliyor ancak yüklenicilere uluslararası havale göndermiyor. ACH destekli bir USD ticari tahsilat hesabı, müşterinin sistemine geleneksel bir döviz hesabından daha iyi uyum sağlar. Bununla birlikte, hesabın bu müşteri türünden ödeme kabul etmesi ve doğru alıcı adıyla açılmış olması gerekir.
Faturada veya ödeme formunda yer alması gereken bilgiler için uluslararası müşterinizin ihtiyaç duyduğu banka bilgileri rehberimize göz atın.
Avrupalı müşteriler için EUR ticari hesabı
Euro bölgesindeki müşteriler için SEPA genellikle incelenmesi gereken ilk transfer yoludur.
IBAN içeren uygun bir EUR tahsilat hesabı, AB'deki bir müşterinin desteklenen bir SEPA kredi transferi ile ödeme yapmasını sağlayabilir. Müşteriniz, bankasının ilgili IBAN'a ve sağlayıcıya ödeme gönderebildiğini teyit etmelidir.
Bir IBAN'a sahip olmak, işletmenizin Avrupa'da faaliyet gösterdiğini veya hesabın geleneksel mevduat korumasına sahip olduğunu göstermez. Tek başına bir IBAN, her türlü euro transferine erişimi de garanti etmez.
Fransa, Almanya veya Hollanda'daki müşterilere düzenli fatura kesiyorsanız, hesabın bu şirketlerin kullandığı ödeme yöntemini kabul edip etmediğini ve hesap sahibinin Nijeryalı işletmeniz olarak tanımlanıp tanımlanamadığını kontrol edin. EUR cinsinden fatura kesip gelen ödemeleri otomatik olarak başka bir para birimine dönüştüren bir işletme, döviz maliyetlerini ve takas süreçlerini de hesaba katmalıdır.
Nijerya kurumsal döviz hesabı ve fintech ticari tahsilat hesabı karşılaştırması
Bu iki seçenek aynı sorunun farklı yönlerini çözebilir.
Nijerya döviz hesabı, bir Nijerya bankasında açılan yabancı para cinsinden bir banka hesabıdır.
Fintech sağlayıcıları tarafından sunulan uluslararası ticari tahsilat hesabı ise uygun işletmelere belirli yabancı ödeme ağları için hesap bilgileri sağlar.
Tahsilat sağlayıcısı, kullanıcının bakiyesini fiilen tutan kuruluş olmayabilir.
Karşılaştırma
Özellik | Nijerya kurumsal döviz hesabı | Sağlayıcı tarafından sunulan USD/EUR ticari tahsilat bilgileri |
Genel amaç | Yabancı para birimindeki parayı bir Nijerya bankası aracılığıyla almak ve yönetmek | Desteklenen yerel veya bölgesel ödeme ağlarını kullanarak ödeme almak |
Tipik kanallar | Uluslararası SWIFT havaleleri | Sağlayıcıya bağlı olarak ACH, yerel wire veya SEPA |
Para birimi | Bankaya bağlı olarak genellikle USD, EUR veya GBP | Para birimi seçenekleri sağlayıcıya göre değişir |
Hesap sahibi gereksinimi | Şirket tescili ve banka incelemesi | Sağlayıcıya özel işletme ve ortak doğrulaması |
Bakiye niteliği | Yabancı para birimi cinsinden banka hesabı | İtibari para, elektronik para, sabit coin veya başka bir yapı olabilir |
Uluslararası havaleler | Banka talimatlarına tabi olarak genellikle temel kullanım alanı | Ayrıca doğrulanmalıdır |
İşletme belgeleri | Hesap özetleri, yetki belgeleri ve hesap teyitleri | Belgeler sağlayıcıya göre değişir |
Yerel ticari transferler | Bankaya ve hesap kurallarına bağlıdır | Ayrı bir ödeme hizmeti gerektirebilir |
İncelenecek temel maliyet | Gelen havale, muhabir banka ve hesap işletim ücretleri | Tahsilat, dönüşüm, çekim ve iş ortağı ücretleri |
Bir fintech hesabının arayüzü bir bankaya çok benzeyebilir. Asıl önemli olan hesabın arkasındaki yasal ilişkidir.
İşleyiş hakkında ayrıntılı bilgi için döviz hesabının sanal dolar hesabından farkları yazımızı okuyabilirsiniz.
Nijerya bankalarının talep edebileceği belgeler
Access Bank'ın yayımladığı döviz hesabı belgeleri pratik bir örnek sunar.
Banka, döviz hesaplarının hem bireylere hem de kurumlara hizmet verebileceğini belirtir. Başvuru sahibine bağlı olarak belgeler arasında kimlik kayıtları, adres doğrulama, referanslar, şirket tescil belgeleri, yönetim kurulu kararları ve imza yetkilisi bilgileri yer alır.
Diğer Nijerya bankaları farklı şartlar koşabilir. Genel belgeleri hazırlayın ve ardından seçtiğiniz bankadan güncel hesap açılış listesini isteyin. Bir şirketin belgeleri şunları içerebilir:
Şirket kuruluş belgesi veya ilgili işletme tescil belgesi.
Güncel CAC tescil sureti veya durum belgesi.
Yöneticilerin, sahiplerin ve nihai faydalanıcıların bilgileri.
Yetkili hesap imza sahiplerinin kimlikleri.
Kayıtlı adres ve faaliyet adresi.
Varsa işletme vergi kimlik bilgileri.
Gerektiğinde yönetim kurulu kararı veya hesap açma yetki belgesi.
Sözleşmeler, faturalar veya ticari faaliyeti gösteren diğer kanıtlar.
Bankaya özel ek uyum belgeleri.
Her hesabın tüm bu belgeleri gerektireceğini varsaymayın.
Örneğin, kayıtlı bir işletme adıyla başvuran bir şahıs işletmesi, bir limited şirketle aynı yönetim kurulu kararı şartlarına tabi değildir. Şirketinizin kayıt bilgilerini resmi Kurumsal İşler Komisyonu portalından doğrulayabilirsiniz.
Gerçek maliyet nasıl karşılaştırılır?
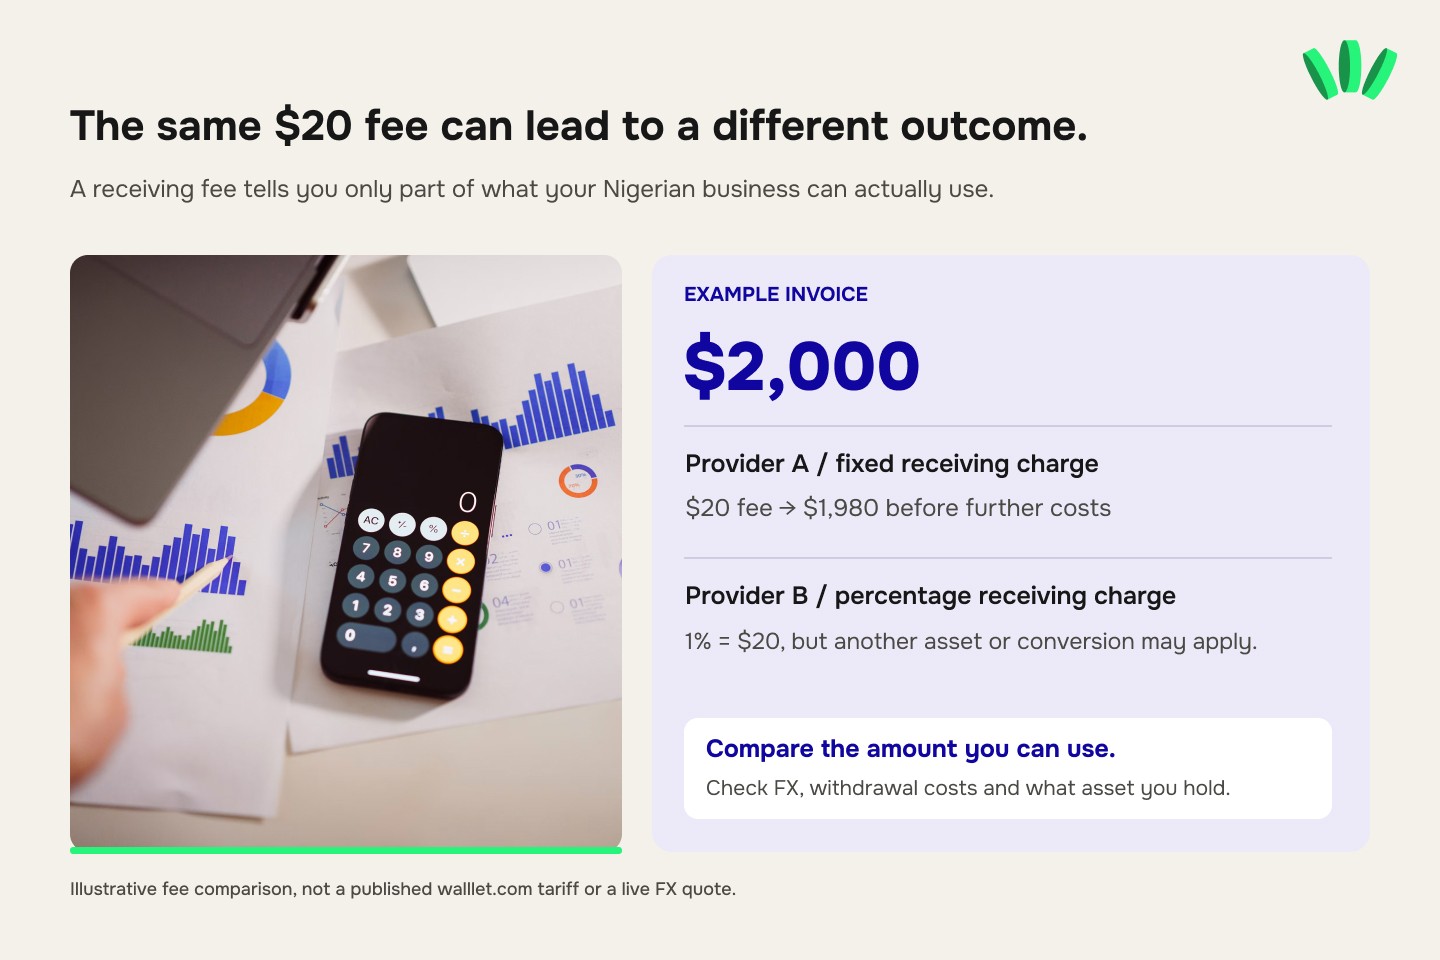
Şirketinizin 2.000 $ ödeme aldığını varsayalım.
A Sağlayıcısı 20 $ tahsilat ücreti kesip kalan tutarı USD olarak aktarır.
B Sağlayıcısı ise %1 tahsilat ücreti alıp ödemeyi başka bir bakiye türüne dönüştürür.
Görünen tahsilat ücretleri 20 $ ile eşit görünse de; dönüşüm kurları, çekim ücretleri ve fonların tutulma şekli nedeniyle kullanılabilir nihai tutar farklı olabilir. Sağlayıcıları karşılaştırmak için şu hesabı yapın:
Alınan tutar − tahsilat masrafları − aracı masrafları − dönüşüm maliyetleri − çekim veya harcama maliyetleri = kullanılabilir net para
Bakiye türünü de hesaba katın. 1.980 $ tutarındaki bir resmi para mevduatı ile dolara endeksli 1.980 birim sabit coin aynı varlıklar değildir. İşletmenin nakit akışını planlarken belirtilen ücretlerin yanı sıra takas varlığı ve bunu nasıl kullanabileceğiniz de önem taşır.
Müşteriniz 2.000 $ gönderdiğinde fiilen ne kadarını kullanabilirsiniz?
Tahsilat ücretleri maliyetin yalnızca bir kısmıdır. Dönüşüm masrafları ve bakiyenize neyin aktarıldığı da önemlidir. walllet.com'un uluslararası ödemeleri nasıl yönettiğini keşfedin; işletmenize sunulan oranları, ücretleri ve tahsilat seçeneklerini inceleyin.
walllet ile uluslararası ödemelerin nasıl çalıştığını görün →
Uluslararası müşteriler Nijeryalı bir işletmeye ödeme yapmadan önce neleri kontrol eder?
Pek çok ödeme sorunu transfer başlamadan önce ortaya çıkar. Bir şirketin finans ekibi tedarikçi kaydı oluşturmak, alıcıyı doğrulamak ve faturayı onaylı bir sözleşmeyle eşleştirmek zorundadır. Hesap bilgilerinin doğru alıcıyı göstermesi gerekir.
İlk ödemeden önce mutabık kalınması gereken altı detay
Detay | Müşterinin bilmesi gerekenler | Neden önemlidir? |
Yasal alacaklı | Sözleşmeyi kimin imzaladığı ve faturayı kimin kestiği | Ödemenin kime ait olduğunu belirler |
Alıcı adı | Tahsilat hesabının tam sahibi | Sahiplik doğrulamasını kolaylaştırır |
Para birimi | USD, EUR veya üzerinde anlaşılan başka bir para birimi | İstenmeyen kur dönüşümlerini önler |
Transfer yöntemi | ACH, wire, SEPA veya desteklenen bir alternatif | Doğru talimatların verilmesini sağlar |
Ödeme açıklaması | Fatura numarası veya zorunlu açıklama | Ödemenin muhasebeleştirilmesini kolaylaştırır |
Sahiplik kanıtı | İstenirse hesap onay yazısı veya hesap özeti | Tedarikçi ve uyum incelemesini destekler |
En sık yapılan hata, müşteriye yalnızca bir hesap numarasının ekran görüntüsünü gönderip bunun yeterli olacağını düşünmektir. Profesyonel bir tahsilat talimatı; hesap sahibini, para birimini, geçerli transfer yöntemini ve tam banka bilgilerini açıkça belirtmelidir. ABD'li bir müşteri için faturanın kendisi de sözleşme tarafını, hizmeti, tutarı, ödeme koşullarını ve ilgili referansı net şekilde göstermelidir. Detaylar için Nijerya'dan ABD'li bir müşteriye fatura kesme rehberimize bakın.
Örnek: Bireysel serbest çalışma gelirinden şirket ödemelerine geçiş
Bir yazılımcının iki yıl boyunca ödemeleri şahsi USD hesabına aldığını düşünelim. Daha sonra Brightlane Software Limited şirketini kurar ve sözleşmeleri şirket üzerinden imzalamaya başlar. Müşterinin tedarikçi sisteminde ise hala yazılımcının şahsi bilgileri kayıtlıdır. Tedarikçi kaydını güncellemeden yeni şirket adını taşıyan bir fatura göndermek eşleşme hatasına yol açabilir. Sorunsuz bir geçiş için şunlar yapılmalıdır:
Yeni sözleşmenin Brightlane Software Limited ile yapıldığını teyit etmek.
Bu tüzel kişilik adına uygun bir tahsilat hesabı açmak.
Onaylanan alıcı adını gösteren hesap teyit belgesini almak.
Müşteriye yeni banka talimatlarını ve gerekli şirket belgelerini iletmek.
Bir sonraki faturadan önce müşterinin sistemindeki tedarikçi bilgilerini güncellemek.
Eski hesabı yalnızca almaya yetkili olduğu ödemeler için açık tutmak.
Bu senaryo varsayımsaldır ancak yaşanan ödeme aksaklıkları son derece gerçektir.
Upwork, Fiverr veya Deel bir Nijerya ticari hesabına ödeme yapabilir mi?
Bu durum platforma ve kayıtlı hesap türüne bağlı olarak değişebilir. Teknik olarak ACH veya SWIFT ödemelerini kabul edebilen bir tahsilat hesabı, bir pazar yerinin para çekme sistemi tarafından reddedilebilir. Her platformun kendine ait kimlik, hesap sahipliği ve ödeme kuralları vardır.
Upwork
Upwork'ün resmi kılavuzuna göre doğrulanan adın, kullanılan banka hesabı veya çekim yöntemiyle eşleşmesi gerekir. Bununla birlikte şirket banka hesabı kullanan serbest çalışanlar için belirlenmiş adımlar da mevcuttur.
Böyle durumlarda Upwork, serbest çalışan ile işletme arasındaki bağı gösteren hesap özeti, işletme ruhsatı veya kuruluş belgesi gibi evraklar isteyebilir. Bu yaklaşım, şirket hesaplarının her zaman çalıştığı veya hiç çalışmadığı yönündeki genellemelerden daha sağlıklıdır. Hesabınızın hem Upwork kurallarına hem de alıcı kuruluşun gereksinimlerine uyması gerekir.
Mevcut yöntemler ve güncel para çekme ücretleri için Nijerya için Upwork para çekme rehberini inceleyebilirsiniz.
Fiverr
Fiverr; kullanıcıya ve bölgeye bağlı olarak Payoneer transferlerini de içeren çekim seçenekleri sunar. Para çekme yöntemlerinin kendi kısıtlamaları vardır ve faturalandırma için tanımlanan bir ödeme yöntemi, gelir çekmek için otomatik olarak geçerli sayılmaz.
Kurumsal bir USD hesabının, daha önce onaylanmış bireysel bir çekim yönteminin yerini doğrudan alabileceğini varsaymayın; hesap ve sağlayıcı kurallarını kontrol edin. Güncel adımlar için Nijerya'da Fiverr para çekme seçenekleri rehberimize başvurun.
Deel
Deel, bireysel yüklenici hesapları ile şirket yüklenici hesaplarını birbirinden ayırır. Doğrudan Kredilendirme (For Further Credit) transferlerine ilişkin Ağustos 2026 tarihli yönergesine göre, şirket yüklenici hesapları doğrulamaya tabi olmak kaydıyla tüzel kişi adına açılmış geçerli ticari hesapları kullanabilir.
Aynı yönerge üçüncü taraf çekimlerini sınırlandırır ve belirli FFC işlemleri için belge şartı koşar. Bu durum yüklenicinin tescil türünün neden önemli olduğunu gösterir. Bir şirket yüklenicisi ile bireysel bir yüklenicinin aynı alıcı yapısını kullanmasına izin verilmeyebilir.
Doğru çekim yolunu belirlemek için Nijerya'da Deel ödeme yöntemleri, ücretleri ve süreleri sayfasını inceleyebilirsiniz.
Genel kural: Kazançlarınızı yeni bir hesaba aktarmadan önce platformun hesabı onayladığından emin olun. Tahsilat özellikleri tek başına pazar yeri uyumluluğunu kanıtlamaz.
Bir USD veya EUR ticari ödemesinin bekletilmesine veya iadesine ne sebep olur?
Bankalar ve ödeme kuruluşları; hesap sahipliğini, ödeme amacını veya mevzuata uyumu doğrulamak için gelen bir işlemi incelemeye alabilir. Bu durum ödemenin kaybolduğu anlamına gelmez. En doğru aksiyon sorunun nerede çıktığına bağlıdır.
Sorun | Olası neden | Yapılması gereken |
Müşteri hesabı ekleyemiyor | Alıcı adı uyumsuzluğu veya desteklenmeyen hesap türü | Yasal alacaklıyı ve tahsilat bilgilerini teyit edin |
ACH ödemesi başarısız oluyor | Hatalı routing bilgileri veya ACH tahsilatının desteklenmemesi | Doğru ACH talimatlarını isteyin |
Havale (wire) gecikiyor | Aracı banka işlemleri veya uyum incelemesi | Transfer referansını alıp alıcı kurumdan takibini isteyin |
Ödeme sağlayıcıya ulaştı ama hesaba geçmedi | Eksik açıklama, inceleme veya takas sorunu | Ödeme dekontunu ve faturayı iletin |
Ödeme gönderene iade ediliyor | Alıcının reddedilmesi veya desteklenmeyen transfer türü | Yeniden göndermeden önce ret gerekçesini öğrenin |
Nihai bakiye beklenenden düşük | Banka masrafları, sağlayıcı kesintileri veya döviz kesintileri | Gönderilen tutar ile hesaba geçen tutarı karşılaştırın |
Sağlayıcı ek belge istiyor | Fon kaynağı veya ticari faaliyet kontrolü | İlgili sözleşmeleri, faturaları ve tescil kayıtlarını iletin |
Destekleyici belgelerinizin birbiriyle tutarlı olmasını sağlayın.
Faturada bir şirket adı geçiyor ancak sözleşme bireysel olarak imzalanmışsa, inceleme süreci bir anlaşmazlığa dönüşmeden önce aradaki ilişkiyi açıklığa kavuşturun. Ödemelerin aksama nedenleri hakkında ayrıntılı bilgi için uluslararası serbest çalışan ödemelerinin bekletilme, incelenme ve gecikme nedenleri yazımıza göz atın.
Parayı işletmenizin kazandığını hangi belgeler kanıtlar?
Tahsilat hesabı açmak yalnızca başlangıçtır. Bir banka veya ödeme sağlayıcısı, daha sonra ödemenin nereden geldiğini ve hangi ticari faaliyet sonucunda kazanıldığını belgelemenizi isteyebilir.
Nijeryalı bir ajans için kanıt dosyası; imzalı müşteri sözleşmesini, ilgili faturayı, iş teslim kanıtını, ödeme dekontunu ve hesap özetini içerebilir. Bu belgelerin her biri farklı bir amaca hizmet eder.

Sözleşme ticari ilişkiyi kurar. Fatura neyin ücretlendirildiğini gösterir. Ödeme kanıtı para hareketini belgeler. Tescil belgeleri ise işletmenin sahibini veya yöneticisini ortaya koyar. Bunları düzenli tutmak; bir müşteri, banka, muhasebeci veya uyum ekibi işlem hakkında soru sorduğunda işinizi kolaylaştırır.
Bu kayıtlar arasındaki farklar için gelir kanıtı, fon kanıtı ve fon kaynağı rehberimizi inceleyebilirsiniz.
Hesap teyidi önemlidir
Bazı müşteri finans ekipleri, ilk transferi onaylamadan önce tahsilat hesabının gerçekten işletmeye ait olduğuna dair kanıt ister. Hesap numarasını gösteren basit bir ekran görüntüsü yeterli olmayabilir.
Sağlayıcınızın işletmeyi tanımlayan resmi bir hesap teyit yazısı veya gerekli hesap bilgilerini gösteren bir hesap özeti verip veremediğini kontrol edin. Fintech kaynaklı her tahsilat hesabı geleneksel bir bankayla aynı belgeleri sağlamaz.
Banka hesap özetleri, hesap yazıları ve işlem makbuzları karşılaştırmamız hangi belgenin neyi kanıtladığını açıklar.
İşletme parasını kişisel gelirden ayırmanın yolları
Bir şirket veya işletme adı hesabı üzerinden ödeme almaya başladığınızda temel bir kayıt düzeni oluşturun. Bir şahıs işletmesi için ticari işlemleri ayırmak, işletme adı ayrı bir tüzel kişilik olmasa bile muhasebeyi netleştirir. Tüzel bir şirket için ise şirket ve ortak tamamen farklı kişiler olduğundan bu ayrım çok daha kritiktir.
Gelen müşteri ödemelerini ilgili faturalarla eşleştirin. İş harcamaları için uygun kurumsal ödeme yöntemlerini kullanın.
Tüzel bir şirketten şahsınıza para aktarırken ödemenin yasal ve muhasebesel dayanağını (maaş, masraf iadesi, kâr payı veya yönetici işlemi gibi) net olarak kaydedin. Bu tanımların her biri farklı şartlara tabidir.
Bir şahıs işletmesi sahibinin kâr çekişleri ile bir şirketin yöneticisine yaptığı ödemeler aynı şekilde değerlendirilmeyebilir. Doğru yapıyı kurmak için Nijeryalı bir mali müşavirden destek alabilirsiniz.
Uluslararası işletme giderlerini planlayın
Bir tasarım stüdyosu; sunucu, ekip araçları, yapay zekâ uygulamaları ve diğer abonelikler için USD cinsinden ödeme yapabilir. Gelen her yabancı para ödemesi hemen NGN'ye dönüştürülür ve ardından bu faturaları ödemek için tekrar dolar alınırsa gereksiz kur masrafları oluşur.
Desteklenen bir yabancı para harcama altyapısı kurmak döviz kayıplarını azaltabilir; ancak kart, fonlama ve üye işyeri masraflarını yine de karşılaştırmak gerekir.
Ödeme araçlarına ilişkin maliyetler için Nijerya'da sanal dolar kartları rehberimize göz atabilirsiniz.
Dolar almak için ABD'de LLC kurmanız gerekir mi?
Pek çok Nijeryalı serbest çalışan ve işletme için yalnızca USD tahsilatı amacıyla ABD'de bir LLC kurmak gereksizdir.
Nijerya merkezli bir işletme, uygun bir hesap ve transfer yöntemiyle uluslararası müşteri ödemelerini alabilir. Belirli müşterilerin sözleşme şartları, operasyonlar veya ortaklık yapısı gibi başka nedenlerle bir ABD şirketi gerekebilir. Ancak şirket kurmak beraberinde idari, yasal ve olası vergisel yükümlülükler getirir.
Ayrıca bu durum bir ABD bankasından hesap açılacağını garanti etmez. Bazı sağlayıcılar, şirket nerede kurulmuş olursa olsun, şirket sahiplerinin ikamet ettiği veya faaliyet gösterdiği ülkeye göre kısıtlamalar uygular.
Yerel Nijerya bankacılığı yerine yurt dışı bankacılık çözümlerini araştırıyorsanız, yerleşik olmayanlar için ABD veya Avrupa'da banka hesabı açma rehberimize göz atabilirsiniz.
walllet.com ticari hesabı nerede devreye girer?
Müşterilerinizin ödeme yöntemleri ve işletmenizin yasal kimliği netleştiğinde, bu süreçleri destekleyen tahsilat seçeneklerini karşılaştırabilirsiniz. walllet.com, uygun serbest çalışanlar ve işletmeler için uluslararası ödeme ve para yönetimi altyapısı sunar.
Web sitesinde şirketler ve şahıs işletmeleri için özel bir ticari hesap çözümü yer alır.
Kullanım amacı son derece nettir: Uygun uluslararası ödemeleri almak, işletme fonlarını yönetmek ve her işlem için farklı hizmetler arasında para transfer etme ihtiyacını azaltmak. ABD'li veya Avrupalı müşterilere fatura kesen işletmeler için USD ve EUR tahsilat kanalları incelenmeye değerdir.
Ürün belgelerinde; ACH, wire ve FedNow gibi USD tahsilat yöntemlerinin yanı sıra EUR SEPA seçenekleri de açıklanmaktadır. Bu olanakların, müşteriye bildirilmeden önce ilgili ticari hesap için teyit edilmesi gerekir.
Bu yaklaşımı farklı kılan nedir?
Önceliğiniz geleneksel bir döviz bankacılığı ilişkisiyse (özellikle uluslararası SWIFT havaleleri için) klasik bir Nijerya kurumsal döviz hesabı mantıklı olabilir.
Gelirinizin neredeyse tamamı tek bir pazar yerinden ve onun onaylı çekim yöntemlerinden geliyorsa, platforma entegre bir ödeme sağlayıcısı uygun olabilir.
walllet.com ise özellikle işletmeniz uygun uluslararası müşteri ödemeleri aldığında ve oluşan dijital dolar bakiyesini yönetmek, dönüşüm maliyetlerini optimize etmek veya harcama özelliklerini kullanmak istediğinde öne çıkar. Burada işleyişe dair önemli bir ayrıntı bulunur.
walllet.com bir banka değildir. Kullanım koşullarına göre, sanal hesap hizmeti üzerinden alınan uygun resmi para ödemeleri üçüncü taraf sağlayıcılar tarafından işlenir, desteklenen sabit coin'lere dönüştürülür ve cüzdana aktarılır. İlgili ürün belgelerinde açıklanan USD ticari kanalında takas varlığı, dolara endeksli bir sabit coin olan USDC'dir. Bu bir bankada USD mevduatı tutmakla aynı şey değildir.
Sabit coin'ler; referans değer kaybı, sağlayıcı veya ağ riskleri gibi çeşitli riskler taşır. Bu farkı bilmek ürünü doğru değerlendirmenizi sağlar.
Geleneksel bir banka mevduatı istiyorsanız lisanslı bir banka ürününü değerlendirin.
Desteklenen bir dijital dolar takas yöntemini tercih ediyor ve tahsilatı diğer para yönetimi işlevleriyle birleştirmek istiyorsanız walllet.com kullanışlı bir seçenek olabilir.
Başvurmadan önce teyit edilmesi gerekenler
walllet.com ekibi işletmeniz için şu noktaları doğrulamalıdır:
CAC işletme adı tescilinizin veya limited şirket yapınızın uygunluğu.
Tahsilat hesabının gerekli resmi işletme adı altında açılıp açılamayacağı.
Hangi USD ve EUR transfer yöntemlerinin aktif olduğu.
Müşterinizin veya ödeme platformunuzun bu hesap bilgilerini kullanıp kullanamayacağı.
Hangi şirket ve ortak belgelerinin gerektiği.
Geçerli tahsilat limitleri ve ücretler.
Tahsilat sonrasında bakiyeye yansıtılan net varlık ve bunun kullanım şekli.
Hesabınız için kart, dönüşüm veya Nijerya kurumsal bankalarına çekim özelliklerinin desteklenip desteklenmediği.
Bireysel hesap özelliklerinin bulunması, bu özelliklerin her ticari hesapta geçerli olacağı anlamına gelmez.
Uluslararası müşteri süreçlerinizi kayıtlı bir şirket üzerinden mi yönetiyorsunuz?
İşletmeniz adına USD veya EUR tahsilatı hakkında walllet.com ekibine danışın.
Ana sayfadaki ticari hesap bölümünden uygunluk durumunu, ödeme yöntemlerini ve şirketinize uygun hesap yapısını öğrenebilirsiniz.
Tüm müşterileri taşımadan önce ticari tahsilat hesabınızı test edin
Tüm müşterilerinizi aynı anda yeni bir tahsilat hesabına geçirmek risk yaratır. Öncelikle süreci onaylayan bir müşterinizle gerçek bir deneme yapın.
Bir ABD ACH denemesi yalnızca o ACH kanalının çalıştığını gösterir; uluslararası SWIFT transferlerinin veya her pazar yerinden ödeme almanın desteklendiğini kanıtlamaz. Düşük tutarlı gerçek bir fatura veya uygun bir ticari ödeme seçerek süreci baştan sona takip edin.
Ticari hesap test kontrol listesi
Tam yasal alıcı adını teyit edin.
Sağlayıcıdan eksiksiz ödeme talimatlarını alın.
Gönderenin ve işlem türünün kabul edildiğini doğrulayın.
Belirlenen kanal üzerinden uygun bir test ödemesi gönderin.
Gönderenin ödeme dekontunu ve referans numarasını saklayın.
Hesaba geçen net tutarı ve aktarılan para birimini/varlığı kontrol edin.
Tüm tahsilat ve dönüşüm masraflarını kaydedin.
Paranın planlandığı gibi kullanılabildiğini, aktarılabildiğini veya dönüştürülebildiğini teyit edin.
Muhasebeye uygun bir hesap özeti veya işlem kaydı alın.
Müşteri tarafındaki tedarikçi bilgilerini ancak test başarılı olduktan sonra güncelleyin.
Büyük işletmeler için testi farklı olan her ödeme yöntemiyle tekrarlayın. ABD'li bir müşteriden gelen ACH ödemesi ile Avrupalı bir müşteriden gelen SEPA transferi birbirinden farklı süreçlerdir.
Mümkünse onaylı bir yedek ödeme kanalı bulundurun. Birincil ve yedek ödeme altyapısı oluşturma rehberimiz tek bir sağlayıcıya bağımlılığı nasıl azaltacağınızı açıklar.
Hesabınızı kurduğunuz işletme yapısına göre seçin
Faturaları şahsınız adına kestiğiniz sürece bireysel bir hesap tamamen yeterli olabilir.
Sözleşme tarafı tescilli bir işletme haline geldiğinde, ödeme talimatları da bu ilişkiyi yansıtmalıdır.
Uluslararası müşterileri olan Nijeryalı işletmeler için tercih birkaç temel soruya dayanır: Tahsilat hesabının sahibi kim, müşteri hangi transfer yöntemini kullanıyor, hangi belgeler mevcut ve işlemden sonra paraya ne oluyor?
Geleneksel bir döviz banka hesabı, sağlayıcı tarafından sunulan USD veya EUR tahsilat bilgileri ve sabit coin ile takas edilen bir ödeme hizmeti amaca göre geçerli çözümlerdir. Her biri farklı finansal ihtiyaçlara hizmet eder.
En sağlam yöntem; müşterinizle, şirket belgelerinizle ve tamamlanmış bir ödemeyle bizzat doğrulayabildiğiniz yapıdır.
Bir sonraki uluslararası faturanız şirketiniz tarafından kesiliyorsa, işe hesap adı ve ödeme kanalını kontrol ederek başlayın. Ardından mevcut tahsilat seçeneklerini karşılaştırın.
walllet.com ticari hesap ekibi, sunulan USD veya EUR tahsilat seçeneklerinin şirket yapınıza ve planlanan ödeme akışınıza uygun olup olmadığını belirlemenize yardımcı olabilir.
Bir sonraki uluslararası faturanız, işletmenize tam uyan bir ödeme altyapısını hak ediyor.
Müşterileriniz ister USD ister EUR ödesin; hesabın resmi işletme adınızla eşleştiğinden ve onların yöntemini desteklediğinden emin olun. Müşterilerinizi taşımadan önce walllet.com'un ticari hesap olanaklarını inceleyin ve uygunluğunuzu kontrol etmek için ekiple iletişime geçin.
walllet ticari hesap seçeneklerini keşfedin →
Resmi Kaynaklar ve Ek Okumalar
Aşağıdaki temel kaynaklar bu rehberde yer alan yasal, bankacılık ve ödeme platformu bilgilerini desteklemektedir.
Kurumsal İşler Komisyonu: İşletme Adı Tescili
Kurumsal İşler Komisyonu: Şirket Tescili
Kurumsal İşler Komisyonu: Resmi Tescil Portalı
Nijerya Vergi Temyiz Mahkemesi: Tescilli işletme adlarının tüzel kişiliği
Access Bank: Döviz Hesabı Şartları ve SSS
Upwork Yardım: Para Çekme Hesabı Ad Eşleşmesi ve Şirket Hesapları
Fiverr Yardım Merkezi: Kazançları Çekme ve Ödeme Yöntemlerini Yönetme
Deel Yardım Merkezi: Doğrudan Kredilendirme ve Şirket Yüklenici Para Çekimleri
walllet.com: Hizmet Koşulları, Sanal Hesap ve Nakde Çevirme Hükümleri
Bu rehber bireysel hukuki, vergisel veya muhasebesel tavsiye değil, genel ödeme ve hesap seçimi bilgileri sunar. Ürün uygunluğu, kabul edilen ödeme yöntemleri, ücretler ve hesap koşulları ilgili kurumla teyit edilmelidir. Bilgiler 13 Ekim 2026 tarihinde gözden geçirilmiştir.
İlgili yazılar
USD ve Küresel Hesaplar: Doğru Tahsilat Hesabını Seçmek
Nijerya'da Maaşınızı Tamamını Nairaya Çevirmeden USD Olarak Nasıl Alırsınız?
Yerleşik Olmayan Biri Olarak Avrupa veya ABD'de Banka Hesabı Nasıl Açılır?
Bir Yabancı Olarak Ermenistan'da USD Banka Hesabı Nasıl Açılır?
