Bir müşteri, banka hesabının size ait olduğuna dair kanıt ister. Muhasebeciniz, geçen ayın ödemelerinin dökümünü talep eder. Uyumluluk ekibi ise 2.000 dolarlık tek bir transferin belgesini sorar.
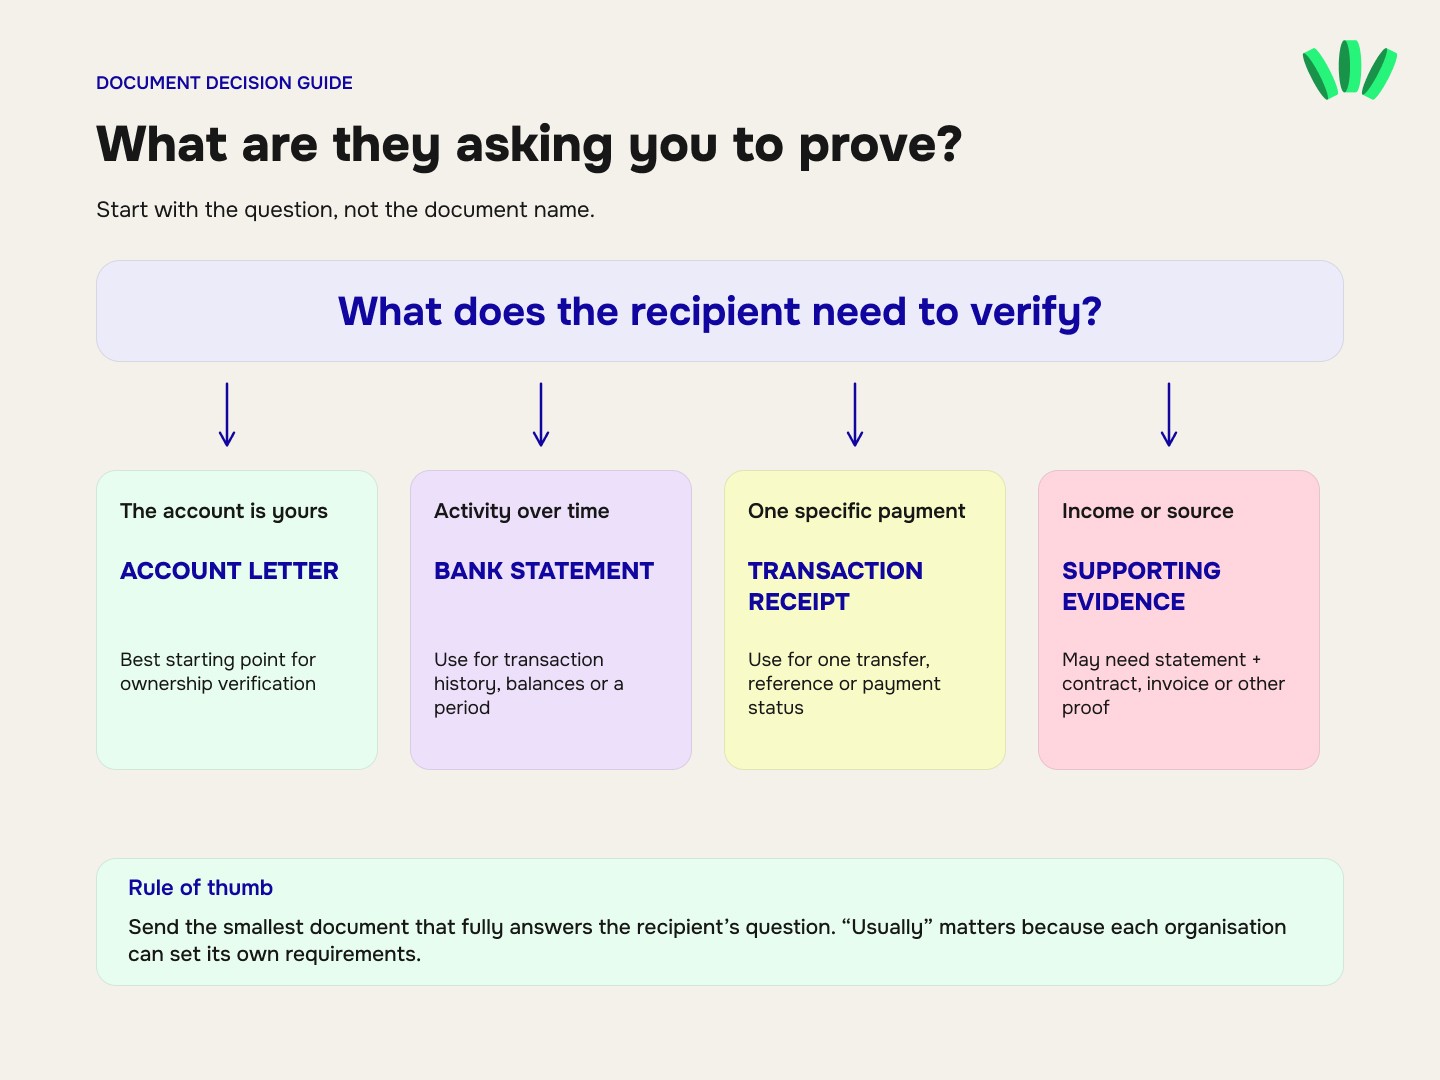
Bunlar birbirinden farklı üç taleptir. Üçü için de aynı ekran görüntüsünü göndermek, durumu netleştirmek yerine daha çok soru işaretine yol açabilir. Doğru belgeyi seçmenin en kolay yolu şu soruyu sormaktır: Alıcının tam olarak neyi doğrulaması gerekiyor?
Doğrulanması gereken durum... | Genellikle gönderilmesi gereken... |
Hesabın size ait olması | Hesap yazısı veya hesap sahipliği belgesi |
Belirli bir dönemdeki işlemleriniz | Hesap dökümü (ekstre) |
Belirli bir ödeme veya transfer | İşlem makbuzu veya transfer onayı |
Ödeme talebi | Fatura |
Geliriniz | Genellikle hesap dökümü ve buna ek olarak sözleşme veya fatura gibi destekleyici belgeler |
Fonların kaynağı | Paranın geldiği yere göre değişen belgeler |
Burada "genellikle" kelimesi önemlidir. Her müşteri, banka, vize ofisi, ödeme sağlayıcısı, muhasebeci veya uyumluluk ekibi kendi belge gereksinimlerini belirleyebilir.
Hesap yazısı, hesap dökümü ve işlem makbuzu arasındaki fark nedir?
Hesap yazısı, bir hesabın size ait olduğunu kanıtlar ve temel hesap bilgilerini doğrular.
Hesap dökümü, işlemler ve genellikle bakiyeler de dahil olmak üzere hesabın belirli bir dönemdeki hareketlerini gösterir.
İşlem makbuzu veya transfer onayı ise tek bir ödemeye odaklanır; tutar, tarih, para birimi ve referans numarası gibi bilgileri içerir.
Sağlayıcılar bu belgelere farklı isimler verebilir. Örneğin, bazıları "hesap sahipliği belgesi" derken, diğerleri "hesap onayı" diyebilir. Her iki belge de tüm işlem geçmişini göstermek yerine hesap hakkındaki bilgileri doğrulamak için tasarlanmıştır.
Belge | En iyi neyi kanıtlar? | Genellikle neyi gösterir? | En çok nerede kullanılır? | Neyi kanıtlamakta yetersiz kalır? |
Hesap yazısı | Hesap sahipliği ve hesap bilgileri | Ad soyad, hesap bilgileri, sağlayıcı, para birimi veya tanımlayıcılar | Müşteri kaydı, hesap doğrulama, maaş ödemesi kurulumu | İşlem geçmişi |
Hesap dökümü | Belirli bir dönemdeki hesap hareketleri | Gelen ve giden transferler, tarihler, bakiyeler, referanslar | Muhasebe, gelir geçmişi, finansal inceleme | Tek bir ödemenin detaylarını özel bir makbuz kadar net göstermeyi |
İşlem makbuzu | Tek bir transfer veya ödeme | Tutar, tarih, para birimi, durum, referans ve varsa tarafların bilgileri | Ödeme onayı, destek talepleri, itirazlar | Genel hesap geçmişi veya finansal durum |
Ödeme süreci evrak işlerinden önce netleştirildiğinde, küresel olarak ödeme almak çok daha kolaylaşır. walllet.com ile uygun şartları taşıyan serbest çalışanlar küresel gelir elde edebilir, dijital dolar biriktirebilir, internette harcama yapabilir ve ihtiyaç duyduklarında paralarını Naira'ya dönüştürebilir.
Ödeme almak için daha sorunsuz bir yol seçin
Hesap yazısı nedir?
Hesap yazısı, bir banka veya finansal sağlayıcı tarafından verilen ve hesabınız hakkındaki bilgileri onaylayan bir belgedir. Sağlayıcıya bağlı olarak şu isimlerle karşılaşabilirsiniz:
hesap onay yazısı
hesap sahipliği belgesi
banka onay yazısı
hesap doğrulama yazısı
banka bilgileri belgesi
Belgenin tam adından ziyade, alıcının bununla neyi doğrulamak istediği önemlidir.
Bazı hizmetlerde, bir satıcı veya şirket belirli hesap bilgilerinin müşteriye ait olduğunu doğrulamak istediğinde müşteriler hesap sahipliği belgesi indirebilir. Diğer bazı servislerin hesap onay belgeleri ise hesap sahibinin bilgilerini ve IBAN, BIC ile hesap numaraları gibi hesap tanımlayıcılarını içerir.
Hesap yazısında genellikle hangi bilgiler yer alır?
Alanlar bankaya veya sağlayıcıya göre değişebilir, ancak hesap onay belgesi şunları içerebilir:
hesap sahibinin adı
hesap numarası veya maskelenmiş hesap numarası
IBAN, yönlendirme (routing) bilgileri veya diğer banka tanımlayıcıları
para birimi
banka veya sağlayıcı adı
hesap durumu veya hesap türü
düzenlenme tarihi
varsa sağlayıcı kimliği, imza veya kaşe
Her sağlayıcının tüm bu bilgileri sunacağını varsaymayın. Bir müşteri size kontrol listesi verdiyse, göndermeden önce belgeyi o listeyle karşılaştırın.
Birisi neden hesap yazısı isteyebilir?
Bir şirket, size para göndermeden önce hesap bilgilerini doğrulamak için bu belgeyi talep edebilir.
Örneğin, ABD merkezli bir şirketle çalışan Nijeryalı bir serbest çalışan için bu durum sisteme kayıt (onboarding) sırasında gerçekleşebilir. Müşteri zaten yönlendirme ve hesap numaralarınıza sahiptir, ancak finans ekibi bu bilgilerin size ait olduğunu gösteren resmi bir belge ister. Bu bir hesap sahipliği konusudur. 25 sayfalık bir hesap dökümü göndermek, müşteriye ihtiyacından çok daha fazla bilgi verir. Hesap yazısı şu durumlar için genellikle daha sade bir seçenektir:
müşteri veya tedarikçi kaydı
maaş ödemesi kurulumu
hesap sahipliği doğrulaması
bir platforma ödeme alma bilgilerini ekleme
hesap sahipliğine odaklanan uyumluluk incelemeleri
Hesap yazısında hangi bilgiler görünmez?
Hesap yazısı normal şartlarda harcamalarınızın, gelen ödemelerinizin veya geçmiş bakiyelerinizin detaylı bir dökümünü sunmaz. Birisi "Bana Mart-Haziran ayları arasında aldığınız ödemeleri gösterin" diyorsa, hesap yazısı bu talebi karşılamaz. Çünkü bu durumda işlem geçmişi istenmektedir. Bu noktada hesap dökümü çok daha kullanışlı bir belge haline gelir.
Hesap dökümü nedir?
Hesap dökümü, bir hesabın belirli bir dönemdeki tüm hareketlerini gösteren belgedir.
Bu döküm normalde hesap sahibini, döküm dönemini ve o dönemde kaydedilen işlemleri gösterir. Bankaya veya sağlayıcıya bağlı olarak açılış ve kapanış bakiyeleri, hesap tanımlayıcıları ve ödeme referansları da yer alabilir.
Örneğin, bazı hizmetlerin dökümleri seçilen döneme ait işlemleri içerirken, diğer para birimi dökümleri hesap sahibi bilgilerini, hesap detaylarını, bakiye bilgisini ve tamamlanmış, bekleyen veya iptal edilmiş işlemleri gösterebilir.
Hesap dökümünde genellikle neler görünür?
Standart bir hesap dökümü şunları içerebilir:
hesap sahibinin adı
hesap numarası veya kısmi hesap numarası
döküm dönemi
açılış bakiyesi
kapanış bakiyesi
alacaklar (gelen paralar)
borçlar (giden paralar)
tarihler
işlem açıklamaları
ödeme referansları
varsa gönderici veya alıcı bilgileri
Hesap dökümünü bir zaman çizelgesi gibi düşünebilirsiniz. Ağustos ayında müşterilerinizden dört ödeme aldıysanız, döküm bu dört işlemi diğer hesap hareketleriyle birlikte gösterir.
Hesap dökümüne ne zaman ihtiyacınız olur?
Talepler tek bir işlemden ziyade belirli bir dönemi kapsadığında hesap dökümü kullanışlı olur.
Örneğin:
Bir müşteri altı ay boyunca size her ay 1.200 dolar ödemiştir ve düzenli gelirinizi göstermeniz gerekir.
Muhasebecinizin ödemeleri faturalarınızla eşleştirmesi gerekir.
Bir finans kuruluşu, hesabınıza para girdiğine dair kanıt ister.
Ev sahibi, kredi kuruluşu veya vize süreci finansal geçmişinizi talep eder.
Uyumluluk ekibi fon hareketlerini inceler.
Kabul edilme şartları her yerde aynı değildir. Defter tutma için uygun olan bir hesap dökümü vize ofisinin gereksinimlerini karşılamayabilir. Ayrıca hesabınıza para girdiğini gösteren bir döküm, bu paranın kaynağını açıklamaya yetmeyebilir.
Bu ayrımların detayları için bkz. Nijerya'da Gelir Belgesi, Fon Belgesi ve Fon Kaynağı Arasındaki Farklar.
İşlem makbuzu nedir?
İşlem makbuzu veya transfer onayı, yapılan tek bir ödemeyi belgeler. Aradığınız yanıt "Bu müşteriden gelen 1.500 dolarlık ödeme ulaştı mı?" ise,
genellikle tüm ayın kişisel işlemlerini göndermeniz gerekmez. Bir ödeme belgesi şunları gösterebilir:
tutar
para birimi
ödeme tarihi ve saati
işlem veya referans numarası
gönderici detayları
alıcı detayları
ödeme durumu
ödeme yöntemi veya transfer kanalı
Buradaki alanlar bankaya, ödeme platformuna ve transfer türüne göre değişir. Tek bir ödemenin kanıtı, haftalık veya aylık hesap hareketlerini kapsayan genel bir dökümden farklıdır.
İşlem makbuzu ne zaman daha iyi bir seçenektir?
Görüşme tek bir transfere odaklandığında işleme özel belgeyi kullanın. Şöyle bir destek talebi hayal edin:
Müşterim Pazartesi günü 2.300 dolar gönderdi ancak hesabımda göremiyorum.
Ödeme referansını, tutarı, tarihi ve alıcı bilgilerini içeren bir işlem makbuzu, destek ekibine ilgisiz bir hesap yazısından çok daha net bir başlangıç noktası sunar. Ödeme kayıpsa, geciktiyse veya üzerinde bir anlaşmazlık varsa işlem referansını saklayın. Bu, transferi takip etmek için en yararlı bilgilerden biridir.
Kayıp ödeme durumları için bkz. Ödeme Desteği Bildirimi: Kayıp Transferler İçin Ne Gönderilmeli?
Hesap dökümü, hesap yazısı ve işlem makbuzu karşılaştırması
Aynı belge bazen birden fazla amaç için kullanılabilse de her birinin görevi farklıdır.
Soru | Hesap yazısı | Hesap dökümü | İşlem makbuzu |
Hesap sahipliğini kanıtlar mı? | Çok güçlü | Genellikle | Kısıtlı |
Birden fazla işlemi gösterir mi? | Hayır | Evet | Hayır |
Tek bir ödemenin kolayca bulunmasını sağlar mı? | Genellikle hayır | Bazen | Evet |
Bakiye geçmişini gösterir mi? | Genellikle hayır | Genellikle | Hayır |
Müşteri banka doğrulaması için kullanışlı mı? | Genellikle | Bazen | Genellikle hayır |
Muhasebe için kullanışlı mı? | Kısıtlı | Evet | Evet |
Tek bir transferi incelemek için kullanışlı mı? | Kısıtlı | Yararlı bir destekleyici kanıt | Genellikle en iyi başlangıç noktası |
İlişkisiz işlemleri açığa çıkarır mı? | Genellikle hayır | Genellikle evet | Genellikle hayır |
En iyi belge, alıcının asıl sorusuna en az gereksiz bilgiyle doğrudan yanıt veren belgedir.
Birisi "banka hesap kanıtı" isterse ne yapılmalı?
Öncelikle hesap sahipliği kanıtı isteyip istemediklerini netleştirin.
Hesabın size ait olduğuna dair bir kanıt gerekiyorsa, hesap onay yazısı veya hesap sahipliği belgesi göndermek tam bir hesap dökümü göndermekten daha doğrudan bir çözümdür. Talep net değilse şunu sorun:
"Hesap sahipliği kanıtı mı, işlem geçmişi mi yoksa belirli bir ödemenin belgesini mi istiyorsunuz?"
Bu tek soru, belgelerin defalarca reddedilmesini önleyebilir. Ayrıca gizliliğinizi korur. Alıcının yalnızca adınıza ve banka bilgilerinize ihtiyacı varken tüm ayın kişisel işlemlerini paylaşmanın bir anlamı yoktur. Talep yabancı bir müşterinin size ödeme yapması için gereken bilgilerle ilgiliyse bkz. ACH mi, Wire mı? ABD'deki Müşterinizin İhtiyaç Duyduğu Banka Bilgileri Aynı Değil.
"Ödeme kanıtı" isterlerse ne yapılmalı?
Bir işlem makbuzu veya transfer onayı genellikle en mantıklı başlangıç noktasıdır.
Ancak "ödeme kanıtı" farklı kurumlar için farklı anlamlara gelebilir. Örneğin, bazı kurumlar gerekli ödeme bilgilerini içermesi koşuluyla ödeme kanıtı olarak hesap dökümünü veya internet bankacılığı ekran görüntüsünü kabul edebilir. Bir anlaşmazlık durumunda ise daha fazla kanıt gerekebilir:
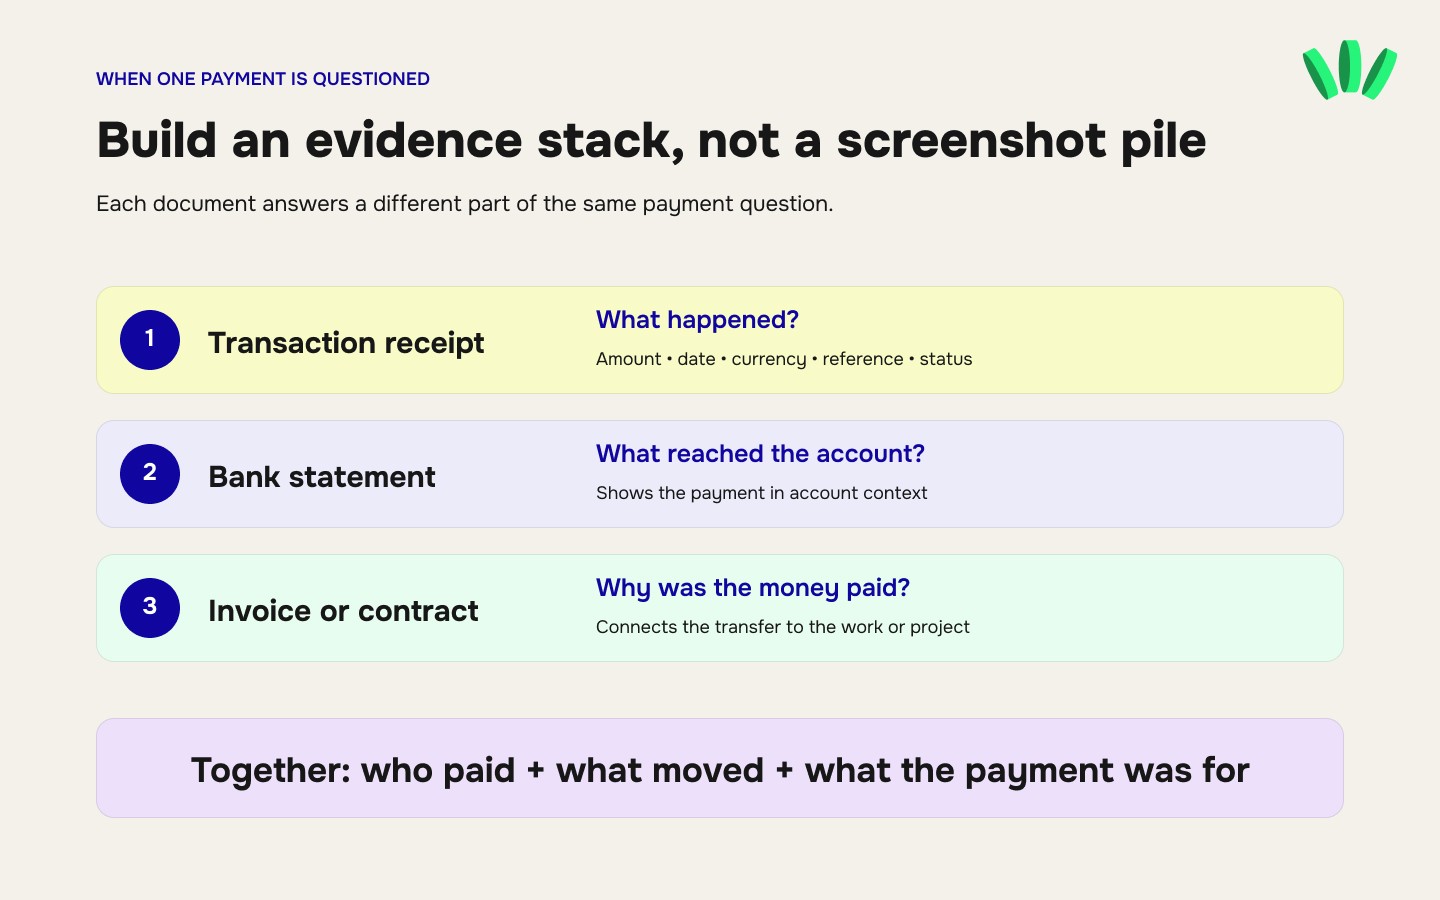
İşlem makbuzu + hesap dökümü + fatura veya sözleşme
Makbuz transferi tanımlar. Döküm, hesabınızda ne olduğunu gösterir. Fatura veya sözleşme ise ödemenin ticari gerekçesini açıklar. Bu kombinasyon, bağlamı olmayan rastgele ekran görüntüleri göndermekten çok daha net bir tablo sunar.
Fatura ile işlem makbuzu: Bunları karıştırmayın
Fatura şunu söyler:
Lütfen bu iş için bana bu tutarı ödeyin.
İşlem makbuzu ise şunu söyler:
Bu ödeme yapıldı veya işleme alındı.
Müşteriye 2.000 dolarlık bir fatura göndermeniz, müşterinin bu 2.000 doları gerçekten ödediğini kanıtlamaz. Benzer şekilde, bir banka transfer makbuzu 2.000 doların hareket ettiğini gösterse de bu ödemenin hangi projeyle, aşamayla veya faturayla ilgili olduğunu açıklamayabilir.
İkisini de saklayın.
Birden fazla müşteriyle çalışan serbest çalışanlar için, fatura numaralarını işlem referanslarıyla eşleştirmek; ileride bir muhasebeci, platform veya uyumluluk ekibi bir ödemeyi sorduğunda büyük zaman kazandırır.
Uyumluluk ekibi paranın kaynağını sorarsa ne yapılmalı?
Bu talep "bana işlemi gösterin" demekten çok daha kapsamlıdır.
Hesap dökümü, hesabınıza para girdiğini kanıtlayabilir ancak fonların arkasındaki asıl kaynağı veya ekonomik nedeni her zaman göstermez.
Serbest çalışanların gelirleri için destekleyici kanıtlar arasında bir sözleşme, platform kazanç tablosu, fatura veya ödeyen kişiyle yapılan işi ve ödemeyi birbirine bağlayan diğer belgeler yer alabilir. Örneğin, bazı hizmetler gelir kaynağına bağlı olarak farklı kanıt gereksinimleri listeler; sözleşme, kazanç tablosu, vergi belgeleri veya banka kayıtları isteyebilir. Uyumluluk ekibinin "fon kanıtı", "gelir kanıtı" veya "fon kaynağı" ile neyi kastettiğini tahmin etmeye çalışmayın. Bu terimlerin her biri farklı sorulara yanıt verir.
Aralarındaki tüm farklar için bkz. Nijerya'da Gelir Belgesi, Fon Belgesi ve Fon Kaynağı Arasındaki Farklar.
Nijeryalı serbest çalışanlar her uluslararası ödemeden sonra neleri saklamalı?
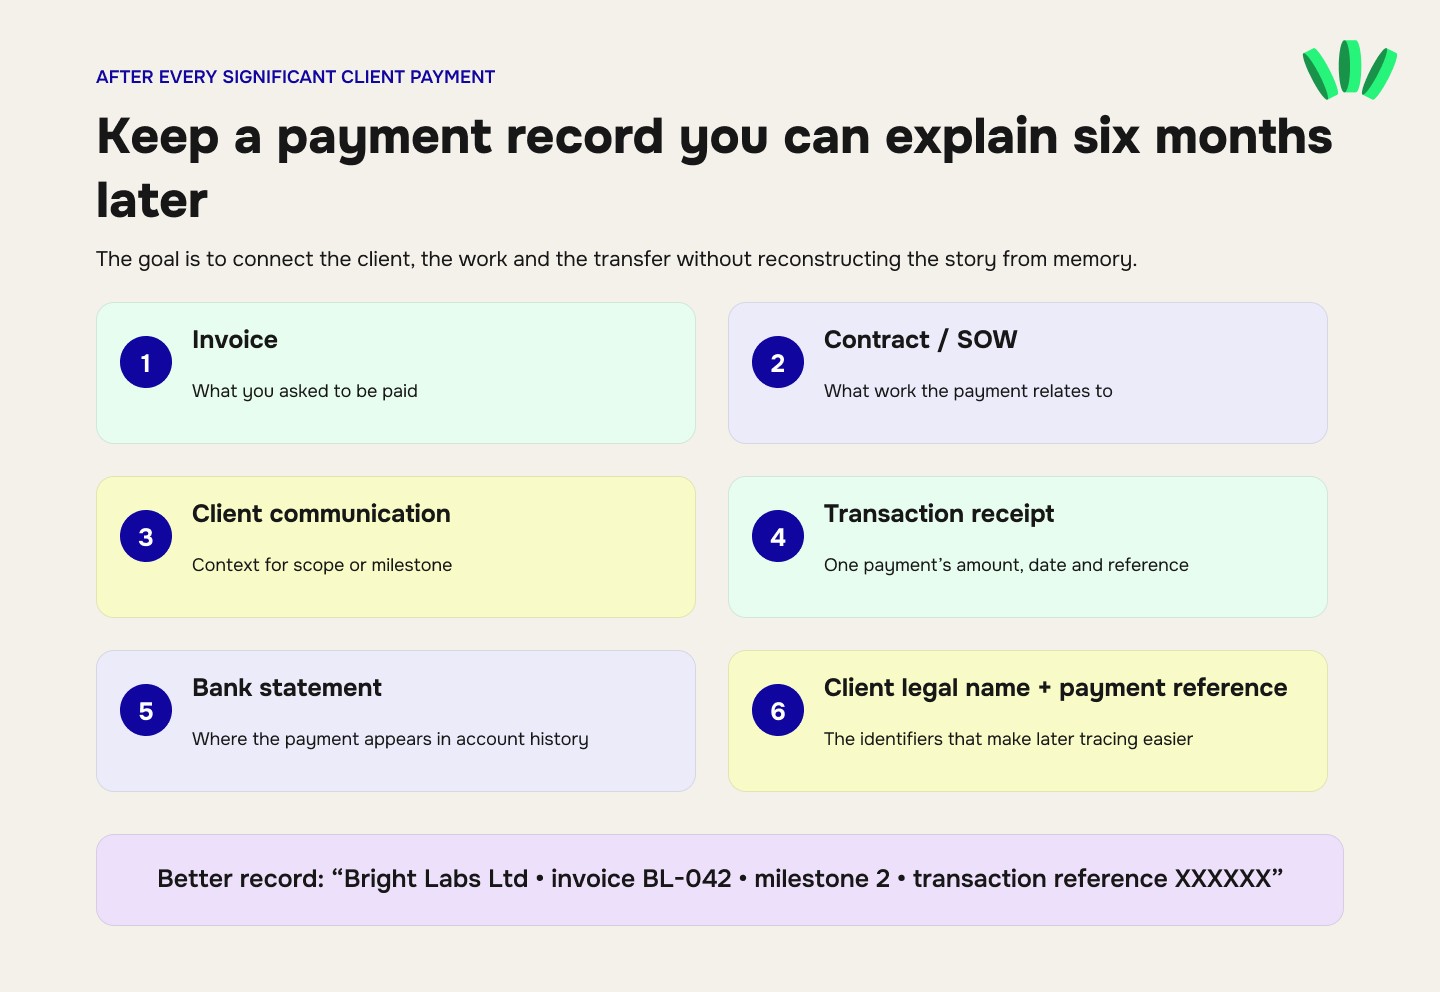
Bir sorun çıktıktan sonra uyumluluk klasörü oluşturmaya çalışmayın. Proje henüz tazeyken kanıtları saklayın. Önemli her müşteri ilişkisi için şunları kaydedin:
Fatura.
Sözleşme veya iş tanımı.
Müşteriyle yapılan ilgili yazışmalar.
İşlem makbuzu veya ödeme onayı.
Ödemeyi kapsayan hesap dökümü.
İşlem veya ödeme referansı.
Müşterinin yasal adı veya şirket adı.
Ödemeyle ilgili yapılan işin kısa bir açıklaması.
Diyelim ki Bright Labs adında bir müşteri, bir ürün tasarımı aşaması için size 3.200 dolar ödüyor. Altı ay sonra birisi bu ödemenin ne olduğunu soruyor.
Yalnızca "Bright Labs, 3.200 dolar" demek, şu açıklamaya göre zayıf bir kanıttır:
Bright Labs Ltd, fatura BL-042, ürün tasarımı aşama 2, 3 Mayıs tarihli sözleşme, işlem referansı XXXXXX.
İyi kayıtlar belirsizlikleri ortadan kaldırır.
Finansal bir belgeyi paylaşmadan önce bazı bilgileri kapatabilir (karalayabilir) misiniz?
Bazen evet, ancak hangi bilgilerin görünür kalması gerektiğine alıcı karar verir.
Yalnızca hesap sahipliği kanıtına ihtiyaçları varsa, tüm işlem dökümünü göndermeye hiç gerek olmayabilir.
Döküm göndermeniz gerekiyorsa, ilgisiz işlemlerin veya hesap numarasının bir kısmının kapatılıp kapatılamayacağını sorun. Belgenin orijinalinde olmayan bir şeyi göstermesi için tutarları, tarihleri veya diğer bilgileri asla değiştirmeyin.
Bazı doğrulama süreçleri açıkça eksiksiz belgeler gerektirir. Alıcı orijinal, tam veya kapatılmamış belgeyi isterse, bu sürümü onaylanmış güvenli kanal üzerinden gönderin.

Ekran görüntüsü yeterli mi?
Bazen evet, bazen de tam olarak belgenizin reddedilme nedenidir.
Tek bir transfer hakkındaki basit bir soru için, gerekli işlem bilgilerini net bir şekilde gösteren bir ekran görüntüsü alıcı tarafından kabul edilebilir. Bazı kurumlar, belirli durumlarda ekran görüntülerini ödeme kanıtı olarak açıkça kabul eder.
Daha resmi gelir doğrulamaları için kurallar daha katı olabilir. Bazen internet bankacılığı ekran görüntüsü yeterli olmaz ve bazı gelir türleri için indirilen veya banka tarafından düzenlenen dökümler gerekir. Bu nedenle "Ekran görüntüsü gönderebilir miyim?" sorusunun kesin bir cevabı yoktur.
Alıcının tam olarak ne istediğini kontrol edin.
Basit bir belge karar ağacı
Sizden neyi kanıtlamanızı istiyorlar?
Hesabın size ait olduğunu → Hesap yazısı / hesap sahipliği belgesi
Birden fazla işlemi veya belirli bir dönemdeki finansal hareketleri → Hesap dökümü
Belirli bir transferi → İşlem makbuzu / transfer onayı
Ödeme talebini → Fatura
Gelir veya para kaynağını → Hesap dökümü ve uygun destekleyici belgeler
Uluslararası ödeme için gereken banka bilgilerini → Bkz. Uluslararası Ödeme İçin Banka Bilgileri
Uluslararası transferlerin süresini → Bkz. Uluslararası Transferlerde İş Günleri Gerçekte Nasıl İşler?
Herhangi bir finansal belge göndermeden önce, alıcının neyi doğrulamaya çalıştığını belirleyin: hesabınızı mı, işlem geçmişinizi mi yoksa belirli bir ödemeyi mi? Bu soruya tam olarak yanıt veren en küçük belgeyi göndermek genellikle daha net, hızlı ve güvenlidir. İyi kayıtlar, bir ödemenin nereden geldiğini kanıtlamanıza yardımcı olur. Daha iyi bir ödeme altyapısı ise bir sonraki ödemeyi en başta almayı kolaylaştırır. walllet.com ile küresel gelirinizi yönetin; dijital dolar alıp saklamaktan internette harcama yapmaya ve Nijerya'da nakde çevirmeye kadar her şeyi kolayca yapın.
Bir sonraki müşteri ödemenizi daha kolay bir sürece dönüştürün