Выбор между walllet.com и Raenest — это решение о том, как вы используете международный доход в Нигерии. В примерах с ACH-платежами на $500 и $1,000 ниже у Raenest опубликованная комиссия за получение ниже. walllet.com стоит рассмотреть внимательнее, если вы хотите сами хранить поддерживаемые цифровые активы и регулярно платите картой там, где Raenest берёт трансграничную комиссию. Оба сервиса связывают получение, траты и вывод на местный счёт. Что подойдёт лучше, зависит от способа перевода плательщика, типа баланса, продавцов и итогового курса в найрах. Начните с таблицы сравнения ниже.
Клиент может успешно заплатить, а схема всё равно окажется дорогой. Деньги дойдут дёшево, а потом часть уйдёт на комиссии по карте, конвертацию или неудачный способ вывода.
Для специалиста из Нигерии полезное сравнение повторяет обычный месяц: клиент платит, часть дохода остаётся в эквиваленте в USD, продлеваются несколько рабочих подписок, а остальное уходит на нигерийский банковский счёт.
Этот гайд посвящён именно этим решениям для двух продуктов. Для более широкой картины используйте уже опубликованное сравнение всего пути международного дохода. Базовые критерии счёта даёт материал 11 вещей, которые стоит проверить перед выбором счёта в USD.
Это сравнение опубликовано walllet.com. Оно основано на открытой документации продуктов, а не на практическом тесте обоих счетов или живом курсе из приложений.
walllet.com и Raenest: коротко
Оба продукта умеют больше, чем просто получать USD. Различия становятся яснее, если отдельно рассмотреть банковский канал платежа, тип баланса и способ трат.
Критерий | walllet.com | Raenest |
|---|---|---|
Валюты для получения | Заявляет реквизиты в USD, EUR и GBP на имя пользователя — при одобрении и наличии каналов | После одобрения предлагает личные счета для получения в USD, GBP и EUR |
Платёжные каналы USD | Используйте канал и инструкции, активированные в вашем аккаунте; не делайте выводов об ACH, FedNow, wire или SWIFT по названию валюты | В документации нового USD-счёта указаны ACH, внутренний wire и FedNow; поступления USD по SWIFT не поддерживаются |
Цена получения USD | Опубликованный гайд по счёту: 1% через поддерживаемый банковский канал; $5 за открытие счёта | Тариф для Нигерии: ACH до $500 — $2; от $500 — $4; USD wire — $10 |
Хранение поддерживаемых цифровых активов | Некастодиальный walllet, которым пользователь управляет через свои учётные данные | Отдельные балансы USDC и USDT внутри аккаунта Raenest |
Виртуальная карта USD | Mastercard; нужно пополнять карту | Текущая карта Visa тратит со связанных балансов без отдельного пополнения |
Вывод в найрах | Конвертация и выплата через партнёра; ориентируйтесь на актуальный итоговый расчёт | В тарифе для Нигерии банковская выплата — ₦0; конвертация валюты оплачивается отдельно |
Главная причина присмотреться | Контроль над цифровыми активами вместе с получением платежей, картой и выводом на местный счёт | Более низкие комиссии за получение в примерах здесь, задокументированные банковские каналы и Upwork FastTrack для тех, кому он доступен |
Источники: страница счетов для получения walllet.com, открытие личного счёта Raenest, комиссии Raenest в Нигерии и документация нового USD-счёта Raenest.
Деталь цены, которую стоит проверить: тариф Raenest для Нигерии и общая статья о USD-счёте расходятся. В статье указано 0.8% с потолком $12; в нигерийской таблице — фиксированные комиссии ACH, приведённые выше, и там всё ещё есть примеры с $1. В расчётах этого гайда используется нигерийская таблица, потому что она относится к стране. Прежде чем направлять доход, проверьте свою комиссию в приложении.
Сможет ли клиент вообще заплатить на этот счёт?
Сначала выберите совместимый канал получения, а потом сравнивайте комиссии. Счёт в USD не принимает автоматически любой перевод в USD.
ACH-платёж от клиента из США, внутренний wire и международный SWIFT используют разные реквизиты. Счёт может поддерживать один из них и не поддерживать остальные. Гайд по получению платежей от клиентов из США, Великобритании и ЕС объясняет практические различия без рейтинга брендов.
Что проверить в walllet.com
Страница получения walllet.com описывает реквизиты в USD, EUR и GBP на ваше имя. Прежде чем вписывать их в инвойс, проверьте инструкции активированного счёта: валюту, имя получателя, канал, банковские коды, разрешённые типы отправителей и назначение платежа.
Гайд по счетам walllet.com указывает $5 за открытие и 1% за получение USD через поддерживаемый банк. Важны оговорки: IBAN или иностранный номер счёта не доказывает, что на него сможет заплатить любой клиент, банк или маркетплейс.
Что проверить в Raenest
В гайде Raenest по миграции от июня 2026 года сказано, что старый USD-счёт в Wells Fargo закрыт. Пользователи должны использовать новые реквизиты. Там же прямо указано, что поступления по SWIFT на новый USD-счёт не поддерживаются, а ACH, внутренний wire и FedNow поддерживаются.
Старые обзоры могут описывать закрытый счёт или канал SWIFT. Не копируйте эти данные — проверьте актуальные инструкции. Кроме того, FedNow требует совместимого банка-отправителя; это не настройка, которая делает любой перевод клиента мгновенным.
Для обоих продуктов попросите плательщика подтвердить тип перевода до отправки. Если он говорит просто «банковский перевод», уточните, какой канал использует его банк.
Сколько остаётся от платежа на $500 или $1,000?
По выбранным выше опубликованным тарифам после комиссии за получение в обоих примерах больше остаётся у Raenest. Эти цифры сравнивают только получение — без конвертации, трат и банковской выплаты.
Входящий платёж | Комиссия walllet.com за получение | Эквивалент баланса walllet.com после получения | Комиссия Raenest за получение ACH | Баланс Raenest после получения |
|---|---|---|---|---|
$500 | $5.00 | $495.00 | $4.00 | $496.00 |
$1,000 | $10.00 | $990.00 | $4.00 | $996.00 |
Это расчёты по опубликованным комиссиям, а не реальные транзакции для статьи. Они не учитывают комиссии отправителя, комиссии маркетплейсов за вывод, влияние курса и разовую плату за открытие счёта в walllet.com. Цифры walllet.com показывают стоимость в эквиваленте в USD и не означают, что итоговый баланс — это фиатный вклад в банке.
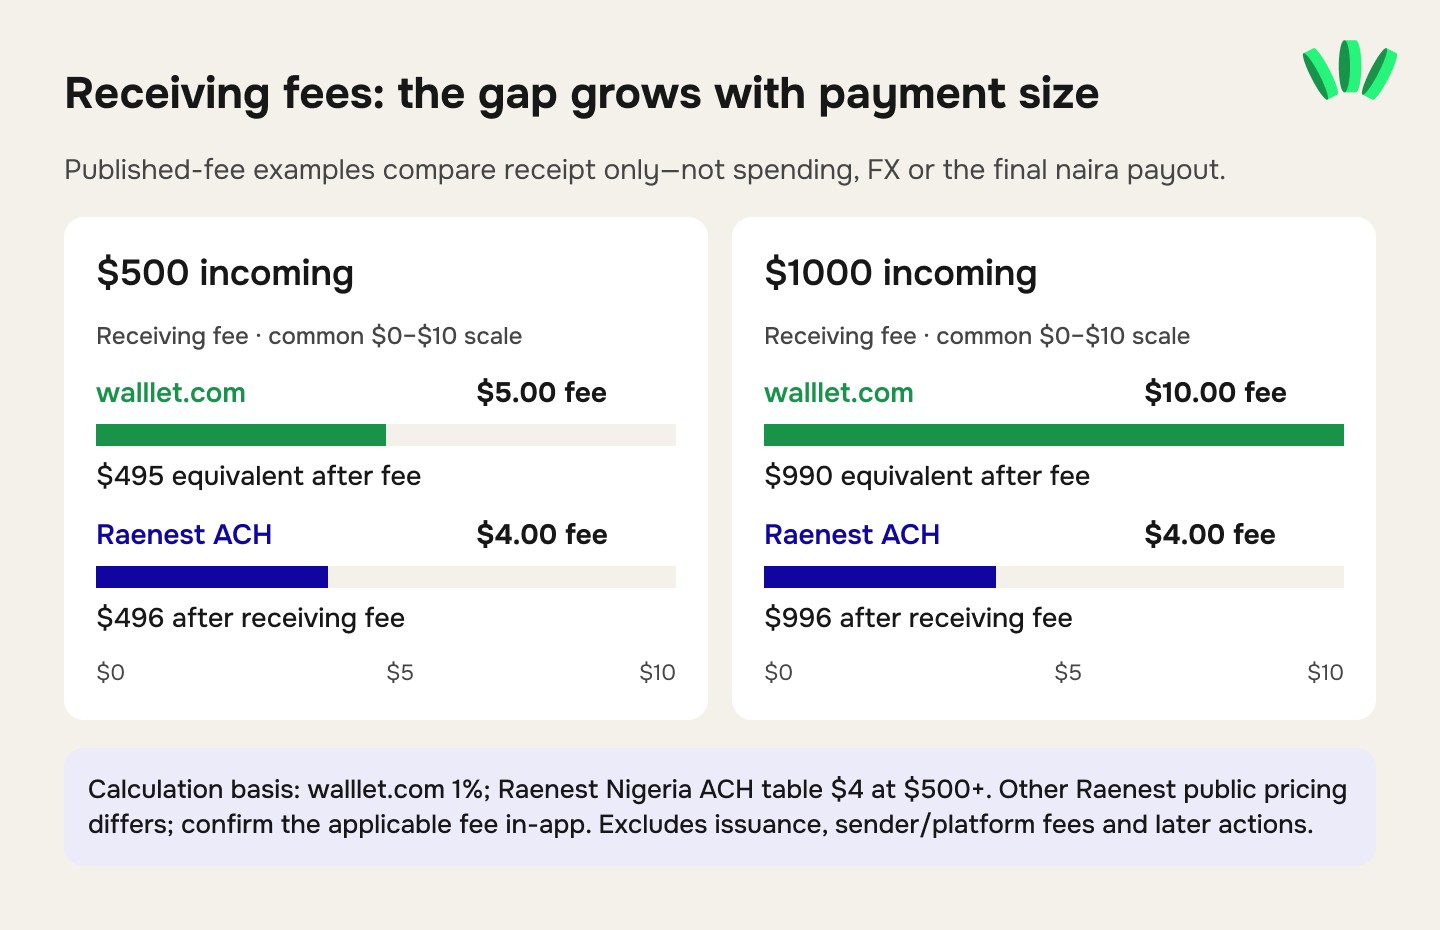
При $1,000 разница в получении — $6. Это важно, если вам нужно только получать и выводить деньги. Если вы ещё и платите иностранным продавцам, сравните расходы на траты, прежде чем решать, что значат эти $6 в масштабе месяца.
Частота платежей тоже важна. Фиксированная комиссия за перевод и процентная ведут себя по-разному, когда клиенты делят инвойсы на мелкие платежи. Считайте по суммам, которые клиенты реально присылают, с учётом порогов, а не по общему месячному доходу.
Какая карта дешевле для рабочих подписок?
Расчётная стоимость карты walllet.com может быть ниже, когда Raenest берёт трансграничную комиссию. При покупке в USD у продавца из США дешевле может быть Raenest. Поэтому страна продавца и валюта транзакции должны входить в сравнение.
Опубликованная комиссия по карте | walllet.com | Raenest |
|---|---|---|
Разовый выпуск | $5 | $3 |
Пополнение | 0.5% за пополнение карты | Без комиссии за пополнение; текущая карта списывает со связанных балансов |
Успешная покупка в USD | 1%, минимум $1 и максимум $10 | $0.70 за успешную транзакцию |
Покупка не в USD | 1.5%, минимум $1 и максимум $10; заменяет комиссию 1% за транзакцию в USD | Трансграничная обработка 2% + $0.40 на сайтах вне США или при оплате не в USD; может добавиться конвертация баланса |
Трансграничная обработка | В указанном гайде по карте walllet.com отдельная надбавка за страну продавца не указана; проверьте фактические условия | Взимается сверх обычной комиссии за обработку, когда применимо |
Ежемесячная плата | По опубликованному гайду — нет | По опубликованному тарифу — нет |
Отказ из-за недостатка средств | $0.50 | $0.40 |
Источники: гайд по комиссиям и оформлению walllet.com Card и тариф карты Raenest.
В документации Raenest трансграничная комиссия срабатывает на сайтах вне США или при оплате не в USD. Значит, оплата в USD сама по себе не гарантирует, что доплаты не будет. Уточните, как эмитент классифицирует вашего продавца.
Одна и та же покупка в USD у разных продавцов
Примеры ниже предполагают уже выпущенную карту, баланс в USD для пополнения и успешную покупку в USD. Для walllet.com комиссия 0.5% за пополнение относится к сумме покупки, затем добавляется комиссия за транзакцию. Для Raenest обычная комиссия показана отдельно от случая, когда применяется трансграничная обработка.
Покупка в USD | walllet.com: расчётные комиссии за пополнение и покупку | Raenest: обычная комиссия без трансграничной обработки | Raenest: комиссия с трансграничной обработкой |
|---|---|---|---|
$20 | $1.10 | $0.70 | $1.50 |
$100 | $1.50 | $0.70 | $3.10 |
$500 | $7.50 | $0.70 | $11.10 |
В примере на $100 модель walllet.com — это $0.50 за пополнение плюс $1.00 за обработку транзакции. Трансграничная модель Raenest — $0.70 обычной обработки плюс $2.00 процентной и $0.40 фиксированной комиссии.
Отсюда конкретный и полезный сценарий для walllet.com: регулярные покупки у продавцов, которых считают трансграничными, могут изменить расходы после получения денег. Это не значит, что walllet.com дешевле у любого продавца.
Расчёты не включают выпуск карты, комиссии за получение, курс, возвраты и другие применимые комиссии. Пополнение отнесено только к сумме покупки; если пополнять больше, чтобы покрыть комиссии, может добавиться небольшая доплата. Решают фактические комиссии приложения и эмитента.

Для небольших подписок важен минимум. Комиссия 1% с минимумом $1 на покупку за $20 — это $1, а не $0.20. Считайте отдельные продления, а не только общую сумму трат.
Приём карт, мобильные кошельки и лимиты
Логотип платёжной системы не гарантирует, что продавец примет вашу карту. На платёж всё равно могут повлиять проверка адреса, ограничения продавца, баланс, верификация и настройки эмитента. Чек-лист по отказам виртуальной карты помогает разобраться в причинах до того, как повторные попытки принесут новые комиссии.
Raenest подтверждает поддержку Apple Pay и Google Pay для новой карты. На странице карты walllet.com есть рекламные изображения мобильных кошельков, но там же сказано, что поддержка «на подходе». Считайте эту функцию для walllet.com неподтверждённой, пока она не станет доступна для вашей карты.
Raenest публикует лимиты карты по уровню KYC: от $7,000 в день и $21,000 в месяц на уровне 1 до $20,000 в день и $60,000 в месяц на уровне 5. Эти лимиты не связаны с ограничениями по числу транзакций. Проверьте свой уровень. Сопоставимую публичную таблицу лимитов walllet.com для этого гайда проверить не удалось.
Где walllet.com даёт другой уровень контроля?
Самое явное структурное отличие walllet.com — некастодиальный walllet для поддерживаемых цифровых активов. Это важно, если вы хотите контролировать эти активы и при этом пользоваться получением платежей, картой и выводом.
Самостоятельное хранение означает, что доступ зависит от учётных данных, которые контролируете вы. Значит, их защита становится частью управления доходом. Эта модель описана на странице продукта walllet.com.
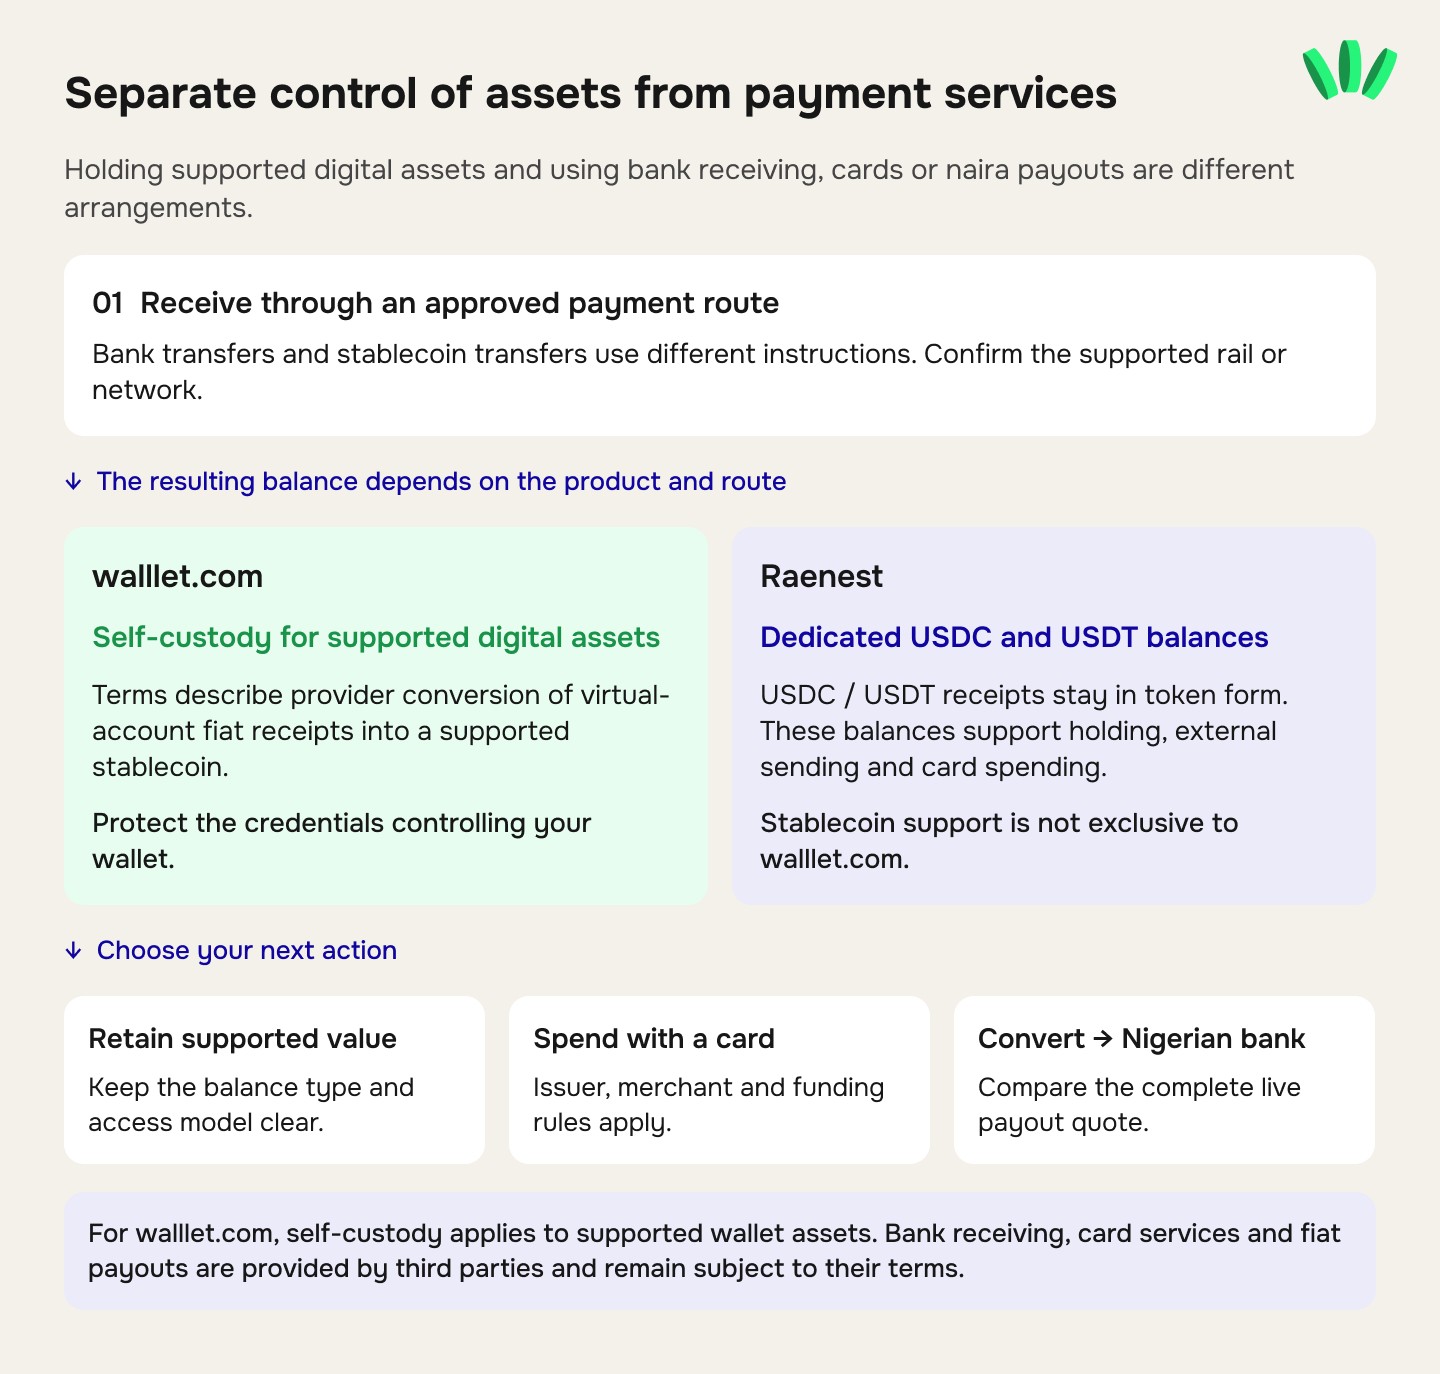
Важно не путать. Банковские счета, карты и фиатные выплаты в walllet.com предоставляют сторонние провайдеры. Самостоятельное хранение активов не освобождает эти сервисы от проверок, ревью и ограничений.
Условия walllet.com также говорят, что фиат, поступивший на виртуальный счёт, провайдер конвертирует в поддерживаемый стейблкоин. Значит, хранение цифровых активов, привязанных к доллару, — это не то же самое, что вклад в USD в банке. У стоимости стейблкоинов и доступа к ним свои риски.
Raenest тоже поддерживает стейблкоины. Его обновлённый гайд описывает отдельные кошельки USDC и USDT, хранение без автоматической конвертации в USD, отправку на внешние адреса и траты с этих балансов. Не выбирайте между продуктами, исходя из устаревшего мнения, что хранить и тратить стейблкоины может только walllet.com.
Причина выбрать walllet.com конкретнее: вам нужен walllet под вашим контролем для поддерживаемых активов, и его платёжные сервисы подходят к тому, как вы зарабатываете и тратите. Это весомое предпочтение, даже если у другого канала получения комиссия ниже.
Какая схема подходит под ваш реальный месяц?
Решайте, какое преимущество важнее, исходя из того, как вам платят.
Ваша ситуация | С чего начать |
|---|---|
Вы хотите контролировать поддерживаемые цифровые активы и при этом пользоваться банковским получением, картой и выводом в найрах | Сначала оцените walllet.com, включая восстановление учётных данных и условия провайдеров |
Вы регулярно покупаете в USD там, где Raenest берёт трансграничную комиссию | Сравните расчётные расходы по карте walllet.com с реальными чеками продавцов |
В основном вы получаете ACH-платежи на $500–$1,000 и выводите на местный счёт | В примерах этого гайда по комиссии за получение выигрывает Raenest; дальше сравните итоговые суммы в NGN |
Вы пользуетесь выводом через Upwork FastTrack | У Raenest есть отдельно задокументированный процесс; не предполагайте аналогичную функцию у walllet.com |
Ваш клиент платит только через USD SWIFT | По гайду нового USD-счёта Raenest это не поддерживается; поддержку у walllet.com нужно подтвердить по вашему активированному каналу |
Вам нужна бесконтактная оплата за границей | Raenest подтверждает поддержку мобильных кошельков; для walllet.com это нужно уточнить |
Вот когда walllet.com стоит попробовать: его канал получения подходит вашему плательщику, вам важен контроль над цифровыми активами, а варианты трат и вывода подходят к тому, как вы используете доход. Аргумент сильнее всего, когда эти преимущества решают повторяющуюся задачу вашего месяца.
Посмотрите, какие варианты получения, трат и вывода в найрах доступны в walllet.com.
Где после вывода останется больше найр?
Исход сравнения решает итоговая сумма в NGN. Бесплатная строка «банковская выплата» не означает бесплатного обмена USD на найры.
В нигерийском тарифе Raenest отправка на нигерийский банковский счёт стоит ₦0, но его гайд по комиссиям за конвертацию говорит, что комиссия зависит от валютной пары и показывается вместе с курсом до подтверждения. Он сейчас не подтверждает старый фиксированный процент и потолок для USD-NGN, которые повторяются в некоторых сравнениях.
В опубликованном гайде walllet.com указана комиссия 0.5% за вывод (off-ramp). Текущая страница обмена USD на найры показывает конвертацию и вывод как отдельные поля расчёта. Публичный калькулятор показал нулевой курс, поэтому по нему нельзя судить о реальном курсе или общей стоимости выплаты.
Для обоих продуктов используйте полный расчёт в приложении. Пошаговый гайд по выводу в найрах объясняет шаги для поддерживаемых балансов в стейблкоинах, включая проверку сети и банковских реквизитов.
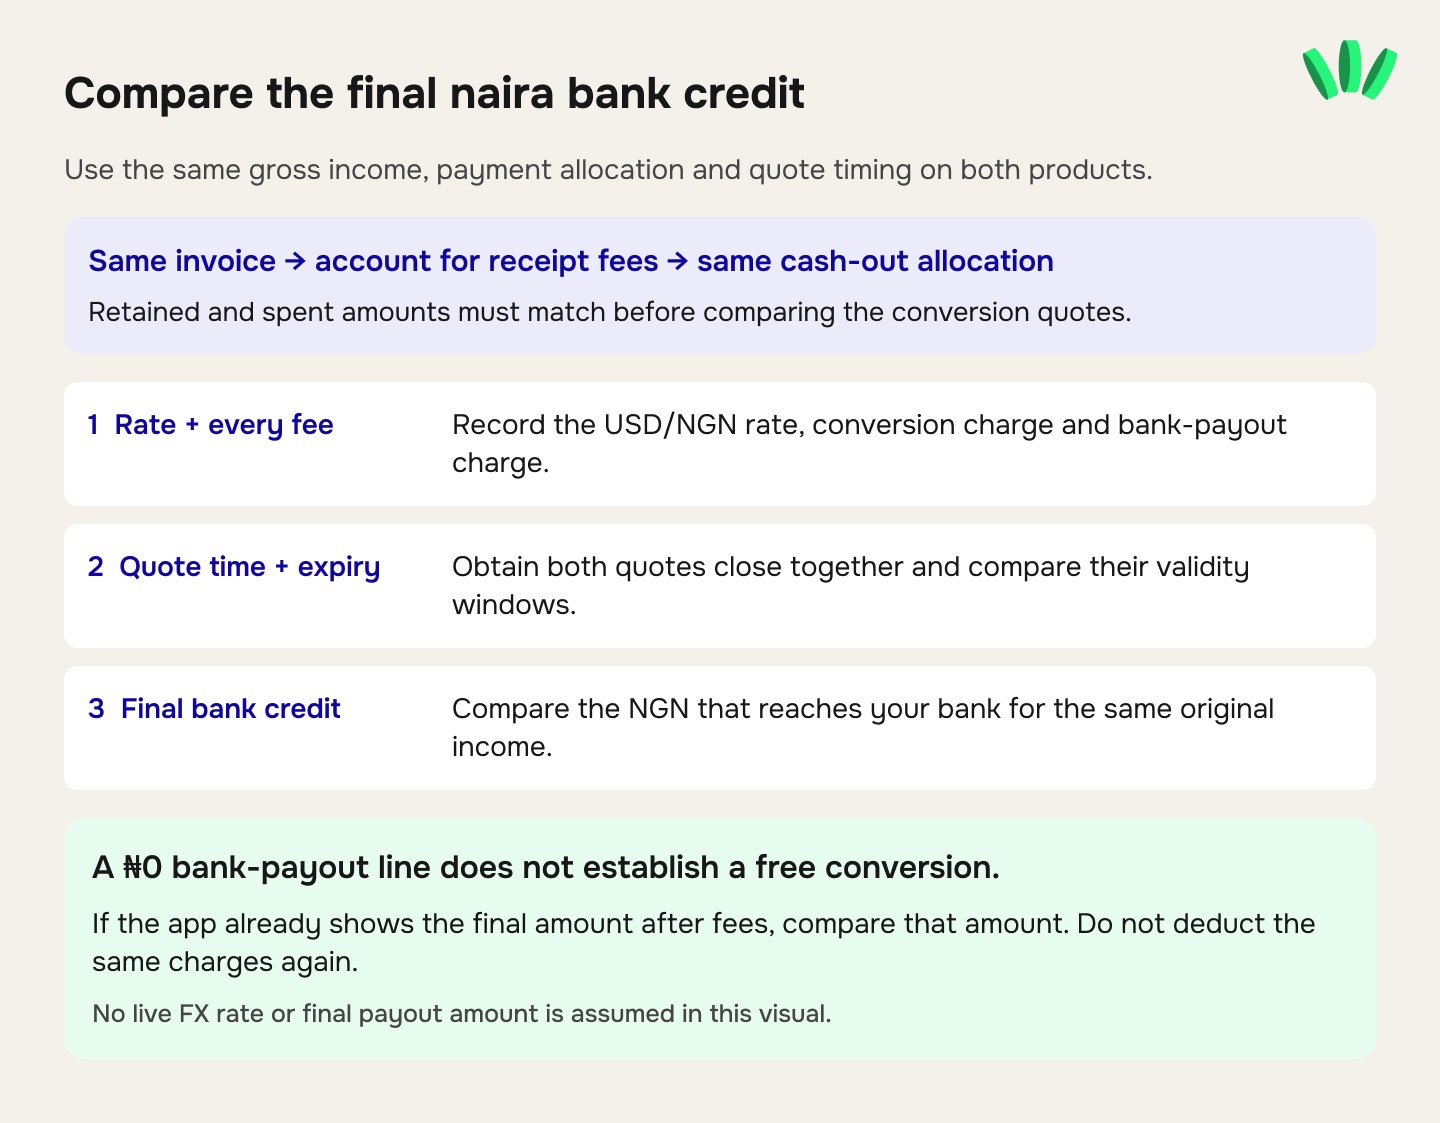
Полное сравнение без двойного учёта комиссий
Начните с одной и той же суммы платежа и канала плательщика, например инвойса на $1,000.
Вычтите комиссию за получение для каждого счёта. Учтите комиссии плательщика или платформы, если они уменьшают сумму, которая до вас доходит.
Решите, сколько вы оставите, потратите и конвертируете. Сравнивайте одинаковое распределение в обоих продуктах.
Получите оба курса конвертации примерно в одно время. Запишите курс, каждую комиссию, итоговое зачисление в банк и срок действия расчёта.
Сравните итоговую сумму в NGN для одного и того же исходного дохода и распределения на вывод.
Если приложение показывает итоговую сумму после комиссий, используйте её. Не вычитайте те же комиссии повторно.
Для ручной оценки, когда известны все комиссии и их валюты:
Ожидаемое зачисление в банк = USD для конвертации после комиссий в USD × предложенный курс NGN за USD − комиссии в NGN.
Формула работает, только если комиссии списываются в таком порядке. Провайдер может считать процент от другой базы; его итоговый расчёт надёжнее, чем ваша реконструкция.
Выгода по курсу может перекрыть разницу в комиссии за получение. Это арифметика, а не доказательство, что у какого-то продукта курс всегда лучше. Старый скриншот не поможет решить сегодняшний вопрос о выводе.
А как с платежами Upwork, KYC и задержками?
У Raenest есть задокументированное преимущество Upwork FastTrack для тех, кому оно доступно. Никакой счёт не отменяет комиссии маркетплейса и проверки комплаенса.
Гайд Raenest по FastTrack описывает поступление подходящих выводов менее чем за час с лимитами $1,500 в будни и $500 в выходные. Действуют требования к верификации, статусу аккаунта, подключению и реальной истории работы. Более крупные выводы обрабатываются в обычном порядке. Это условная функция продукта, а не гарантия для каждого вывода.
Для walllet.com проверьте, что ваши активированные реквизиты принимает платформа и поддерживает провайдер счёта. Не делайте вывод о специальной интеграции с Upwork только из-за наличия реквизитов в USD.
Собственная комиссия платформы за вывод — отдельный шаг. Документация Upwork по Direct to U.S. Bank указывает, что с 1 сентября 2026 года каждый вывод стоит $2.99 для фрилансеров с налоговым адресом вне США. Проверьте способ и комиссию в своём аккаунте Upwork; примеры получения выше относятся к прямым клиентам, а не к полным расчётам для Upwork.
Пройдите верификацию до того, как менять инвойсы
Гайд Raenest по верификации включает проверку email, адреса, занятости, банковских реквизитов, документа и селфи. При открытии счёта для получения также запрашивают данные о работе и доходах.
Страница получения walllet.com заявляет регистрацию по NIN и селфи. Выполняйте те запросы провайдера, которые реально показаны в вашем аккаунте; короткая регистрация в рекламе не означает фиксированного срока одобрения и не исключает дополнительных проверок.
Подготовьте точные личные данные, актуальные записи о платежах и подтверждения вашей работы. Храните инвойсы, договоры и подтверждения отправителей вместе, чтобы проверка не превратилась в поиск по старым чатам.
Если платёж завис, запишите сумму, валюту, отправителя, дату, канал и назначение. Выясните, где он: ещё у отправителя, на проверке, возвращён или ждёт местной выплаты. Гайд по задержанным и проверяемым платежам фрилансеров объясняет, как найти, на каком этапе возникла проблема.
walllet.com заявляет поддержку живыми людьми в WhatsApp; Raenest указывает чат в приложении и email. Сравнительные данные о скорости ответа или доле решённых обращений не проверялись, поэтому наличие каналов поддержки не доказывает, что кто-то из них решает проблемы быстрее.
Как перейти с Raenest на walllet.com без перебоев в доходе
Контролируемый тест даёт больше уверенности, чем перевод всех платежей сразу. Держите прежний канал активным, пока новый не докажет, что справляется с вашим плательщиком и следующими шагами.
Выгрузите свои записи. Сохраните выписки, подтверждения платежей и данные о незавершённых выводах или возвратах.
Получите одобрение нового канала. Пройдите верификацию, проверьте активированные реквизиты и уточните, какие плательщики разрешены.
Проверьте один обычный платёж. Используйте реальный платёж от того типа отправителя, от которого вы регулярно ждёте деньги.
Проверьте следующий шаг. Посмотрите фактическую комиссию за получение, небольшой вывод на местный счёт и поддерживаемую покупку, если для вашего решения важна карта.
Обновите реквизиты у плательщиков по отдельности. Измените инвойсы прямым клиентам, системы выплат и настройки маркетплейсов. Изменение инвойса не обновляет аккаунт на платформе.
Переносите регулярные покупки постепенно. Убедитесь, что новая карта работает с каждым сервисом, и держите средства для продлений, которые пока идут со старой карты.
Оценивайте результат по исходной причине перехода. Если вам нужен был контроль над цифровыми активами и удобный способ трат — проверьте именно это. Если вы хотели больше найр — сравните итоговое зачисление в банк. Успешная регистрация — ещё не успешный цикл получения дохода.
Что выбрать: walllet.com или Raenest?
walllet.com — сильный вариант, если вы хотите сами хранить поддерживаемые активы и пользоваться платёжными сервисами, а ваши реальные расходы у продавцов подтверждают преимущество по карте, показанное здесь. Его плюс — в том, как вы управляете доходом после получения: храните поддерживаемую стоимость в USD, тратите подходящей картой и конвертируете под местные нужды.
Raenest остаётся надёжным выбором с учётом примеров комиссии за получение в этом гайде, задокументированных банковских каналов, доступных платежей FastTrack и поддержки бесконтактной оплаты. Эти преимущества должны оставаться в расчёте.
Для нынешнего пользователя Raenest полезная причина попробовать walllet.com конкретна: больший контроль над поддерживаемыми активами, меньшие расходы у ваших продавцов или лучший итог при выводе. Начните с этого преимущества и проверьте его на одном полном цикле платежа.
Проверьте, подходит ли walllet.com к тому, как вы получаете, храните, тратите и выводите доход.
Читайте также
Гайды и сравнения walllet.com: выберите подходящий путь для денег
walllet.com и Cleva в Нигерии (2026): USD-счёт, Upwork, комиссии, карта и вывод
walllet.com и Grey в Нигерии (2026): USD-счета, комиссии, карта и вывод в найрах
walllet.com и Payoneer в Нигерии (2026): комиссии, USD-счёт, карта и вывод в найрах
