walllet.com построен на модели самостоятельного хранения (self-custodial): walllet не хранит ваши криптоактивы и приватные ключи. Для крупной суммы, например $10,000, оставшиеся риски зависят в основном от того, какой актив вы держите и каким платёжным, блокчейн- или сторонним сервисом пользуетесь.
Важно различать собственную модель безопасности walllet.com и внешние сервисы или активы, которыми вы можете пользоваться через него. Криптоактивы в некастодиальном walllet остаются под вашим контролем. Приём фиатных платежей, карта и конвертация могут предоставляться лицензированными сторонними провайдерами со своими правилами и механизмами защиты.
Если ваши $10,000 — это USDT, USDC или другой поддерживаемый криптоактив в некастодиальном walllet, то действующие Условия walllet указывают, что walllet не хранит ваши активы и приватные ключи. Учётные данные контролируете вы, но риски устройства, восстановления, смарт-контрактов, блокчейна и токена по-прежнему несёте вы.
Если $10,000 — это входящий платёж в USD, EUR или GBP, схема другая. Условия walllet говорят, что виртуальный счёт для приёма предоставляет третья сторона, полученный фиат этот провайдер может конвертировать в поддерживаемый стейблкоин, а сам walllet не ведёт для вас фиатный баланс.
Если деньги зачислены на карту, отдельным слоем становятся провайдер карты, эмитент, правила программы, лимиты и применимая защита. Поэтому правильный вопрос звучит так:
«На каждом этапе: что контролирует walllet, что остаётся под моим контролем и какой внешний провайдер или сеть отвечает за транзакцию?»
Если вы ещё не разделили безопасность хранения и риски финансовых провайдеров, начните с материалов как проверить надёжность кошелька до начала использования и как работают приватные ключи в walllet.com.
Сначала определите, чем на самом деле являются ваши $10,000
Сумма одна и та же. Юридические и технические риски — нет.
Ваши $10,000 — это… | Кто в основном контролирует или обрабатывает средства? | Где находится стоимость | Какая защита действует? | Риски вне модели хранения walllet |
USDT/USDC/криптоактивы в некастодиальном walllet | Вы — через свои учётные данные | В блокчейне, на адресе | Самостоятельное хранение, а не страхование банковских вкладов | Потеря учётных данных, вредоносная подпись, эмитент токена, риск смарт-контракта или блокчейна |
Входящий платёж в USD/EUR/GBP | Соответствующий сторонний провайдер во время платежа и конвертации | Фиат во время обработки, затем поддерживаемый стейблкоин после конвертации согласно действующим Условиям | Зависит от стороннего провайдера и применимой банковской/платёжной защиты. | Задержки со стороны банка, платёжного провайдера или комплаенса; риск конвертации |
Стейблкоин после конвертации на счёте для приёма | Вы — после зачисления в некастодиальный walllet, с учётом фактической структуры транзакции | Блокчейн | Самостоятельное хранение плюс структура эмитента токена | Риск эмитента стейблкоина, потери привязки (depeg), блокчейна и учётных данных |
Вывод фиата в процессе | Соответствующий офрамп-провайдер и банковская/платёжная сеть | В процессе конвертации и расчётов | Зависит от провайдера и банковской структуры | Задержки со стороны офрамп-провайдера, банковской сети или комплаенса |
Эта таблица — суть решения.
«walllet.com» — это интерфейс, который видит пользователь, но одно и то же приложение может связывать вас с несколькими разными финансовыми и техническими слоями. Условия walllet прямо отделяют некастодиальный кошелёк от виртуальных счетов, платёжных карт, офрамп-сервисов и других сторонних финансовых услуг.
Сценарий 1: $10,000 в USDT, USDC или криптоактивах в некастодиальном walllet.com
Для криптоактивов в блокчейне первый вопрос — хранение.
Действующие Условия walllet описывают его как некастодиальный. Пользователи сохраняют контроль над своими цифровыми активами, приватными ключами и учётными данными, а walllet.com не держит, не хранит и не контролирует эти активы или ключи. В Условиях также сказано, что walllet не хранит приватные ключи, passkey и фразы восстановления на своих серверах.
Значит, $10,000 в криптоактивах в некастодиальном walllet структурно отличаются от $10,000 на банковском вкладе или на кастодиальном счёте биржи.
walllet не должен держать ваши криптоактивы в общем котле на корпоративном счёте и отмечать во внутренней базе данных, что часть принадлежит вам. Значение имеют адрес и состояние блокчейна.
Это снижает один из главных рисков: кастодиальный контроль со стороны walllet.com.
В этом главное преимущество архитектуры walllet с точки зрения безопасности: walllet не может самостоятельно переместить криптоактивы пользователя только потому, что управляет интерфейсом приложения. Контроль привязан к учётным данным пользователя, а не к обычному кастодиальному счёту под управлением компании.
Оставшиеся риски отличаются от риска хранения в walllet. Они зависят от того, как пользователь защищает доступ, какие активы держит, каким блокчейном пользуется и какие транзакции подписывает.
Какие риски остаются вне хранения walllet?
Самостоятельное хранение исключает walllet как кастодиана, но не может устранить риски, присущие самим криптоактивам. Среди них — ошибки пользователя, вредоносные транзакции, уязвимости смарт-контрактов, проблемы блокчейна и контроль со стороны эмитентов стейблкоинов.
В реализации смарт-аккаунта может быть уязвимость.
Стороннее dApp может быть взломано.
В блокчейне могут возникнуть технические проблемы.
Стейблкоин может потерять привязку.
У эмитента токена могут быть свои механизмы контроля на уровне адресов.
Самостоятельное хранение отвечает на вопрос «Кто держит мои ключи?» Оно не отвечает на вопрос «Может ли что-то ещё повлиять на актив?»
Это различие особенно важно для стейблкоинов. USDT и USDC всё равно могут подпадать под контроль на уровне эмитента, даже если кошелёк, где они хранятся, некастодиальный.
Например, действующие условия USDC от Circle описывают случаи, когда Circle может блокировать адреса или замораживать USDC в соответствии со своей политикой или законными судебными решениями.
Есть ли у walllet.com доступ к вашим $10,000 в криптоактивах?
Согласно Условиям walllet, у walllet нет приватного ключа или passkey, необходимых для самостоятельного управления вашими активами.
Сценарий 2: платёж $10,000 в USD, EUR или GBP, полученный через walllet
Приём фиата добавляет отдельный слой финансовых услуг. Это не меняет некастодиальную модель walllet: фиатная часть транзакции проходит через соответствующего стороннего провайдера, прежде чем полученный цифровой актив попадёт в walllet пользователя.
Действующие Условия walllet.com указывают, что виртуальный счёт для приёма не выпускается и не обслуживается walllet или PrimeUp LTD. Реквизиты счёта выдаёт или предоставляет соответствующий сторонний провайдер или его банковский/платёжный партнёр.
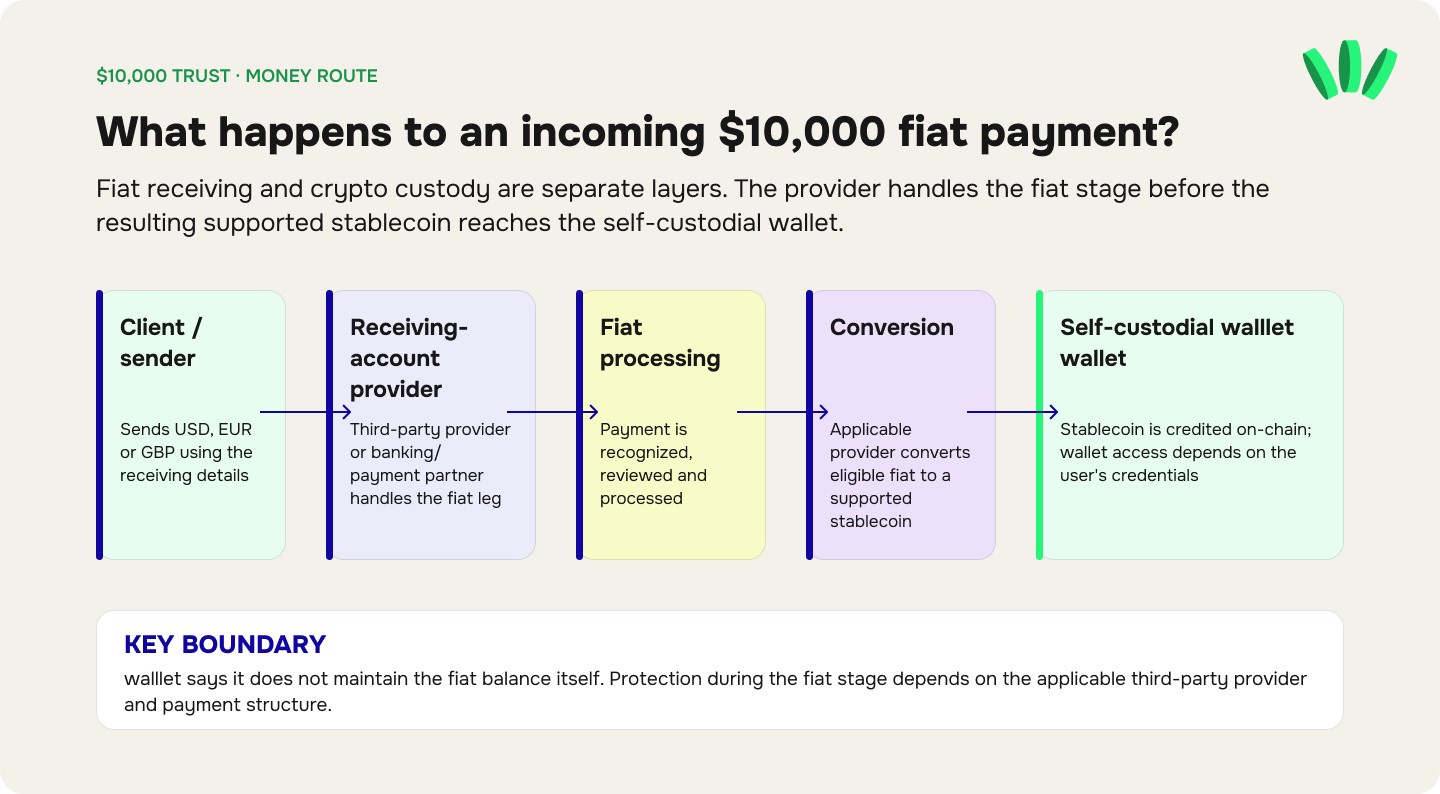
В Условиях также сказано, что при успешном получении подходящего фиатного платежа соответствующий провайдер может конвертировать его в поддерживаемый стейблкоин, который затем переводится или зачисляется в walllet пользователя. walllet указывает, что сам не держит и не хранит фиатные средства.
Значит, входящий платёж $10,000 в USD не стоит автоматически понимать так: «Я положил $10,000 на обычный банковский счёт walllet.com».
Реальный путь ближе к такому:
Клиент или отправитель → провайдер счёта для приёма / банковский маршрут → обработка фиата → конвертация соответствующим провайдером → поддерживаемый стейблкоин → некастодиальный walllet.com
Как только поддерживаемый стейблкоин зачислен в некастодиальный walllet, контроль возвращается к учётным данным пользователя, а не остаётся у walllet. Конкретный провайдер, сроки и юридическая структура имеют значение.
Если вы планируете пользоваться этим маршрутом, прочитайте, как работает IBAN-счёт walllet, прежде чем считать реквизиты для приёма обычным текущим или сберегательным счётом.
Какая защита действует, пока фиат обрабатывается?
Не думайте, что это так.
walllet — не банк и не представляет некастодиальный walllet как банковский вклад. На фиатном этапе любая банковская защита, сегрегация средств или защита платежей зависят от соответствующего стороннего провайдера и юридической структуры платёжного маршрута.
Это различие не снижает безопасность некастодиальной модели walllet. Оно означает, что обработка фиата и хранение криптоактивов — два отдельных слоя с разной защитой.
Например, FDIC предупреждает, что небанковские финтех-компании сами по себе не застрахованы FDIC. Если финтех размещает средства клиентов в банке, застрахованном FDIC, сквозное (pass-through) страхование может действовать только при соблюдении определённых условий. Потребителям советуют выяснить, какой банк реально участвует, и понять, как хранятся средства.
Это не означает, что сервис приёма walllet застрахован или не застрахован FDIC. Это означает, что нельзя делать вывод о защите вкладов только из факта наличия банка-партнёра. Пока эти данные не опубликованы, корректно говорить лишь одно: защита зависит от конкретного провайдера и структуры.
Прежде чем переводить серьёзную сумму, проверьте маршрут, а не полагайтесь на название. До тестирования схемы проверьте доступные вам реквизиты для приёма, курс, комиссии, раскрытия информации провайдера и сумму, которую вы ожидаете получить.
Посмотрите, как движутся деньги в walllet и какие функции счёта доступны
Сценарий 3: $10,000, связанные с картой walllet.com
У карты снова свои риски.
Сейчас walllet.com предлагает виртуальную USD Mastercard для подходящих пользователей. В гиде по карте указаны: комиссия за выпуск $5, комиссия за пополнение 0.5%, комиссия 1% за операции в USD с указанными минимумами и максимумами и 1.5% за операции не в USD на условиях, описанных на той странице. Сейчас в гиде сказано, что ежемесячной платы за карту нет.
Эти комиссии и условия доступа можно посмотреть в актуальном гиде по виртуальной USD-карте walllet.com. Не делайте вывод, что раз карта Mastercard, то Mastercard страхует или хранит баланс пользователя.
Платёжная сеть, эмитент, программный менеджер и приложение — разные организации.
Делает ли сама сумма walllet.com менее безопасным?
Технически нет.
Та же архитектура не становится слабее, если баланс вырос со $100 до $10,000.
Меняется цена ошибки.
Ошибочный перевод на $20 раздражает.
Ошибочный перевод на $10,000 может серьёзно ударить по вашим финансам.
Чем больше баланс, тем менее разумно полагаться на непроверенные допущения. Поэтому проверка должна становиться строже, чем важнее для вас сумма. Пользователь, который думает о $10,000, должен до перевода знать:
как работает восстановление;
как деньги поступают и выводятся;
какая организация отвечает за каждый финансовый шаг;
какие действуют лимиты;
какие действуют комиссии;
какая защита реально существует;
что будет, если доступ ограничат;
что будет, если провайдер или walllet станут недоступны.
Для пользователей из Нигерии актуальный гид walllet.com по Нигерии объясняет, как доступность, верификация, функции счёта и вывод средств могут различаться в зависимости от пользователя и сервиса.
Как протестировать walllet.com перед переводом крупной суммы?
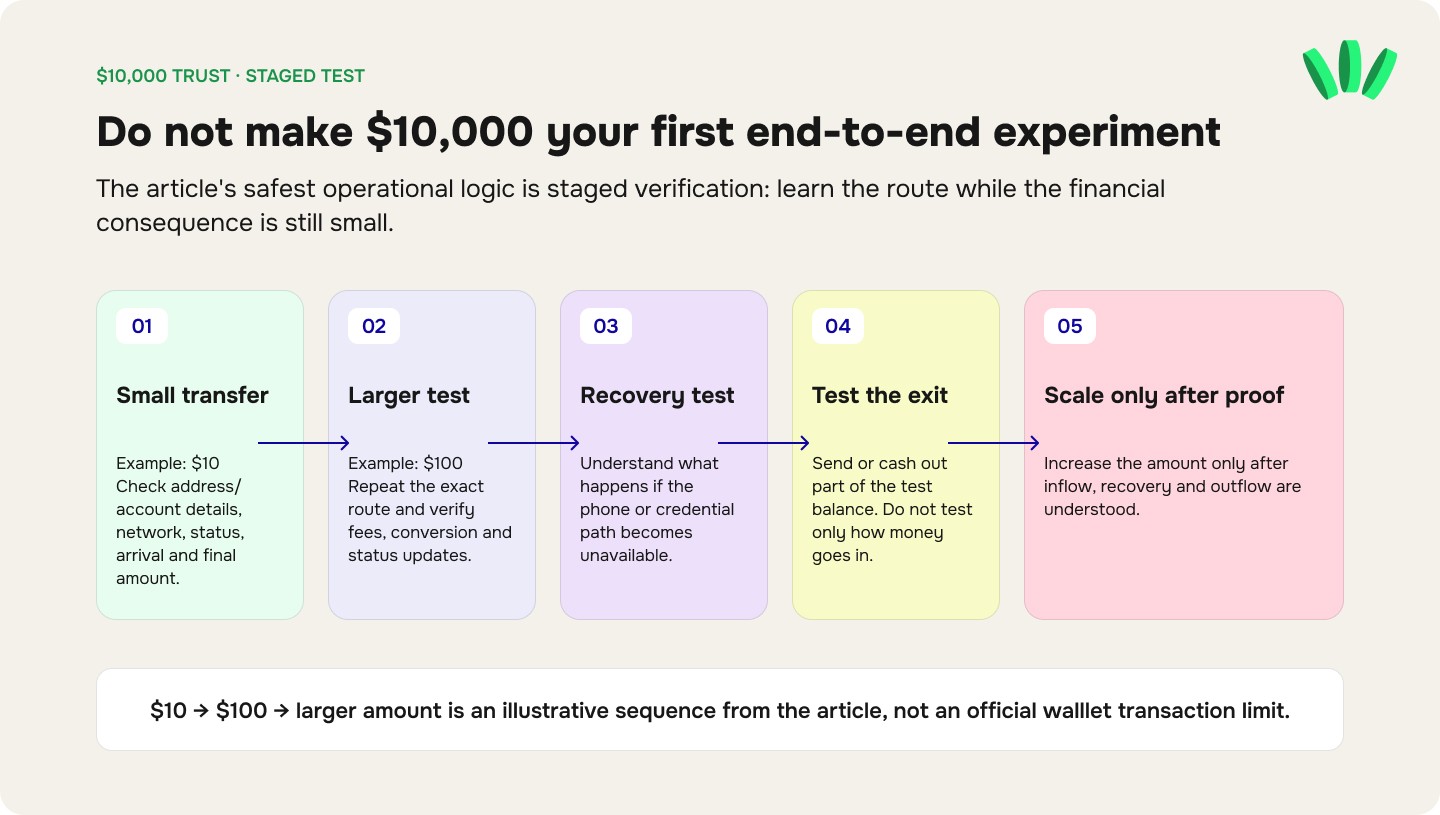
Не делайте $10,000 своим первым сквозным экспериментом. Поэтапный тест позволяет найти слабые места и точки сбоя, пока финансовые последствия ещё невелики.
Практичный поэтапный тест
Этап 1: небольшой перевод, например $10
Используйте сумму, которая покрывает применимые минимумы и комиссии. Проверьте:
адрес или реквизиты счёта;
сеть;
статус транзакции;
фактическое поступление;
итоговую сумму после комиссий.
Этап 2: тест побольше, например $100
Повторите в точности тот маршрут, которым планируете пользоваться. Проверьте:
ведёт ли себя комиссия так, как ожидалось;
совпадает ли конвертация с указанным курсом;
понятны ли обновления статуса;
нормально ли завершается приём или вывод средств.
Этап 3: тест восстановления
Прежде чем хранить значимую сумму в некастодиальном режиме, разберитесь, что будет, если телефон пропадёт. Гид walllet по восстановлению на новом или после потери телефона объясняет текущую модель восстановления. Процесс восстановления, в котором вы не разобрались, — это не план восстановления.
Этап 4: протестируйте вывод
Отправьте или выведите часть тестового баланса.
Проверяйте не только то, как деньги заходят. Убедитесь, как они выходят обратно.
Этап 5: увеличивайте сумму только после того, как поняли весь маршрут
Цифры $10 → $100 → крупная сумма — это примеры, а не официальные лимиты walllet.
Цель — поэтапная проверка.
Что будет, если платёж $10,000 задерживается?
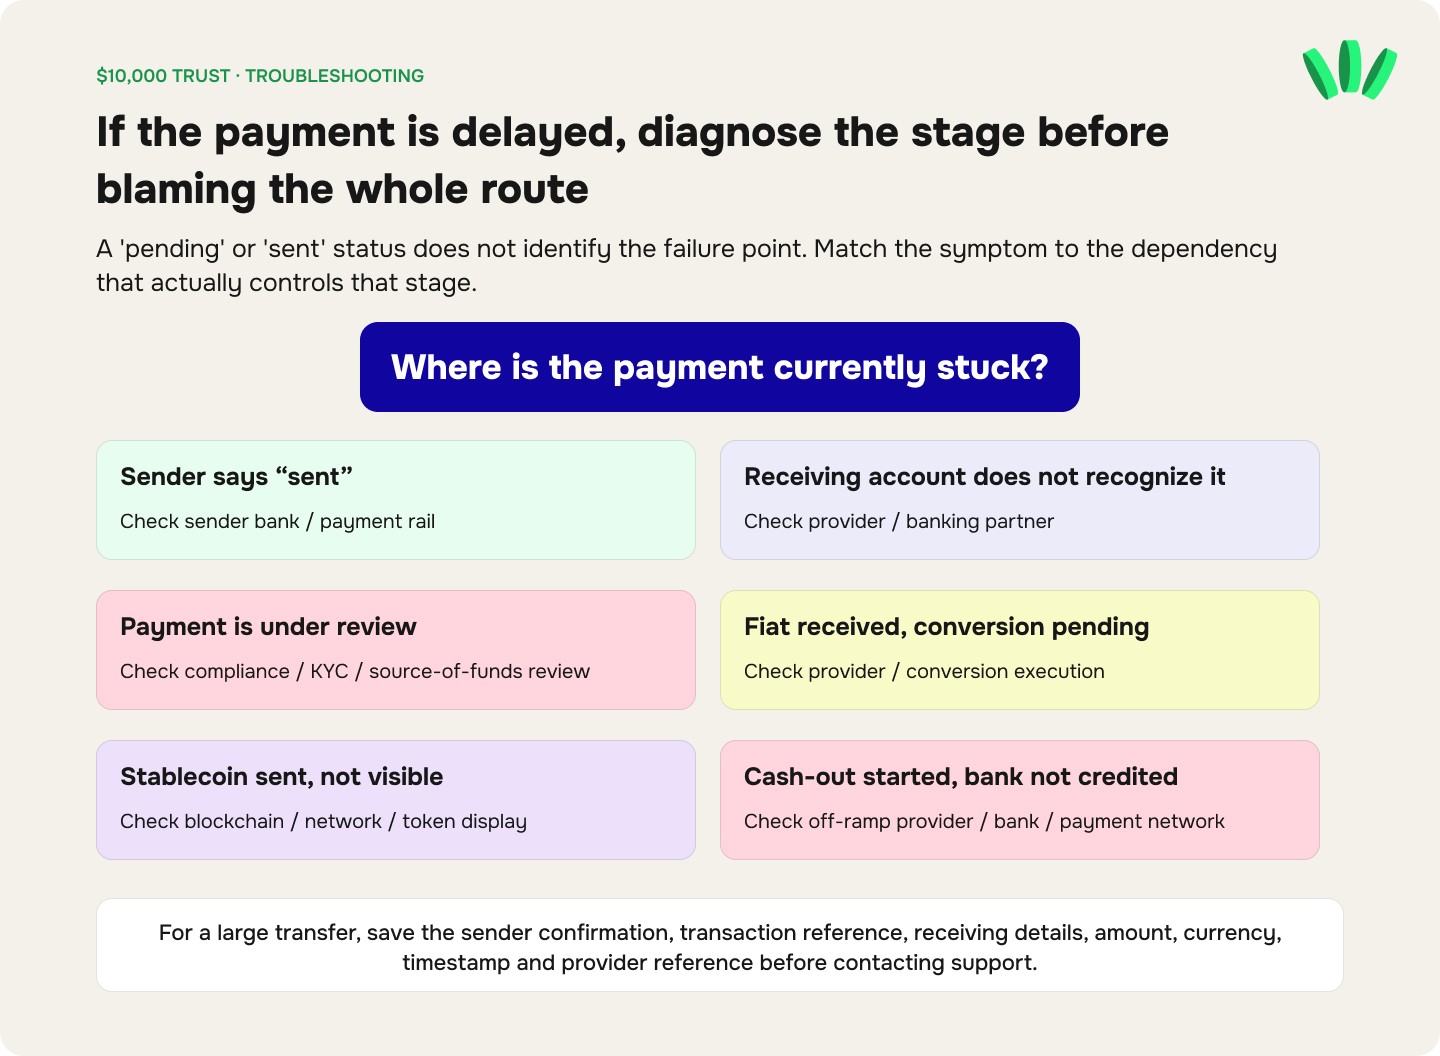
Ответ зависит от того, на каком этапе маршрута находится платёж.
Условия walllet указывают, что статус «в обработке», «инициирован» или «получен» не обязательно означает, что платёж окончательно проведён, конвертирован и зачислен. Обработка может зависеть от банка отправителя, банков-посредников, платёжных сетей, проверок комплаенса, технических систем и соответствующего провайдера. Это создаёт несколько возможных точек сбоя:
Статус | Что вероятнее всего проверить |
Отправитель говорит, что платёж отправлен | Банк отправителя / платёжная система |
Счёт для приёма не распознал платёж | Провайдер / банк-партнёр |
Платёж на проверке | Комплаенс провайдера / KYC / источник средств |
Фиат получен, но конвертация ожидается | Провайдер / исполнение конвертации |
Стейблкоин отправлен, но не виден | Блокчейн/сеть/отображение токена |
Вывод запущен, но банк не получил средства | Офрамп-провайдер / банк / платёжная сеть |
При крупном переводе сохраните референс транзакции, подтверждение отправителя, реквизиты для приёма, сумму, валюту, время и любой референс провайдера, прежде чем обращаться в поддержку.
Если задержка связана с проверкой личности, гид walllet.com по верификации описывает типичные статусы KYC и проверок.
Какие комиссии могут повлиять на $10,000?
Не существует одной корректной цифры комиссии для каждой транзакции walllet.com на $10,000.
Условия walllet указывают, что применимые курсы, суммы конвертации, комиссии за обработку и комиссии провайдеров показываются до подтверждения и могут зависеть от местоположения, суммы, актива, валюты, способа оплаты и провайдера. Сторонние банки или посредники также могут взимать сборы вне контроля walllet.
Поэтому сравнивайте итоговую полученную сумму, а не только заявленный процент комиссии.
Чтобы понять, как складываются комиссии, посмотрите статью сколько на самом деле стоит фриланс-платёж на $1,000: в ней отдельно разобраны комиссии за приём, конвертацию, карту и разовые сборы.
Для $10,000 проверьте отдельно:
комиссию за приём;
комиссию за конвертацию;
курсовой спред, если он есть;
газ блокчейна или сетевую комиссию;
комиссию за офрамп;
комиссию банка/посредника;
комиссию за пополнение карты;
комиссию за траты по карте или операции в другой валюте.
Никогда не умножайте рекламный процент на $10,000 в надежде, что посчитали весь маршрут.
Какая защита действует для $10,000 в каждом сценарии?
Единого ярлыка защиты для всего walllet не существует.
Криптоактивы в самостоятельном хранении
Защита основана прежде всего на контроле над учётными данными для подписи и на архитектуре безопасности.
Это не то же самое, что страхование вкладов.
Фиат во время операции по счёту для приёма
Защита зависит от стороннего провайдера, банка-партнёра, юрисдикции и конкретной юридической структуры.
Стейблкоин после конвертации
Когда поддерживаемый стейблкоин поступает в некастодиальный walllet, хранение снова меняется. Учётные данные контролирует пользователь, а риски токена и блокчейна сохраняются.
Баланс карты
Защита зависит от структуры эмитента/программы.
Одна фраза вроде «ваши средства защищены» для всех четырёх сценариев скрыла бы существенные различия.
Могут ли walllet.com или его провайдер ограничить доступ?
Ответ зависит от слоя.
Для некастодиальных криптоактивов walllet указывает, что не хранит приватные ключи, нужные для самостоятельного перемещения активов пользователя.
Сторонние финансовые сервисы работают иначе.
Условия walllet указывают, что провайдеры могут самостоятельно проводить верификацию личности, санкционный скрининг, проверки на мошенничество, проверку источника средств и мониторинг транзакций. Провайдеры могут задерживать, отклонять, ограничивать или прекращать доступ по своим условиям и правилам управления рисками. walllet указывает, что не может гарантировать или отменить такие решения провайдеров.
Итак:
Контроль над некастодиальными криптоактивами ≠ гарантированный доступ к любому фиатному, карточному или платёжному сервису.
Это различие должно быть ясно до того, как пользователь отправит крупный платёж, а не обнаружиться во время проверки комплаенса.
Что остаётся вне контроля walllet.com?
Модель безопасности walllet защищает одну конкретную вещь: хранение и контроль учётных данных пользователя для криптоактивов. Он не может контролировать внешние блокчейны,
walllet не гарантирует, что фиатный платёж будет принят, обработан, конвертирован или зачислен в определённый срок. Сторонние провайдеры, банки и платёжные сети могут задерживать или отклонять транзакции.
В Условиях также описаны риски стейблкоинов, блокчейна, банков, провайдеров и технические риски.
Для активов в самостоятельном хранении walllet указывает, что не может сбросить или восстановить ваш приватный ключ или passkey, если вы потеряете доступ к нужным учётным данным.
Действующие Условия также содержат пункт об ограничении ответственности: с учётом применимого права и оговорок этих Условий совокупная ответственность ограничена большей из сумм — комиссиями, уплаченными за сервис за предыдущие 12 месяцев, или $100. Этот юридический пункт — не страховой полис, и его стоит прочитать в действующих Условиях, прежде чем доверять сервису значимую сумму.
Доверие не требует делать вид, что этих ограничений нет. Оно требует знать о них до транзакции.
Стоит ли хранить сбережения в walllet.com?
Для ответа нужно определить, что такое «сбережения».
Если речь о резервных деньгах, к которым нужен предсказуемый доступ, сравните реальную структуру хранения и защиты walllet с защитой, ликвидностью и доступом, которые дают доступные вам альтернативы.
Если речь об USDT или USDC, которые вы сознательно хотите хранить самостоятельно, ключевыми вопросами становятся безопасность учётных данных, восстановление, риск смарт-аккаунта, риск стейблкоина и доступ к блокчейну.
Если речь о деньгах, которые временно проходят через счёт для приёма, прежде чем стать стейблкоином, важны провайдер и маршрут расчётов.
Название продукта не делает эти сценарии одинаковыми. Финансово осторожный пользователь должен решать исходя из того, какой сценарий сбоя он готов и способен пережить.
Подходит ли walllet.com для хранения крупных сумм в криптоактивах?
Некастодиальная архитектура walllet не становится менее безопасной просто потому, что баланс вырос. Будь то $100 или $10,000, walllet не становится хранителем криптоактивов пользователя.
С ростом баланса меняются последствия ошибки пользователя или внешних рисков актива и сети. Поэтому безопасность доступа, восстановление и проверка транзакций становятся важнее по мере роста суммы.
Потеря $10,000 для одного человека терпима, а для другого — катастрофа. Поэтому порог для решения должен расти вместе с важностью денег. Для значимой суммы разумный стандарт такой:
Проверить личность → проверить хранение → проверить провайдера → проверить защиту → протестировать поступление → протестировать восстановление → протестировать вывод → увеличивать постепенно
Это соответствует тому, как целевые пользователи walllet обычно оценивают незнакомые финансовые инструменты: сначала изучить, потом самостоятельно протестировать и начать пользоваться, когда процесс станет предсказуемым.
Так безопасен ли walllet.com?
Да, walllet.com построен на безопасной некастодиальной модели: walllet не хранит криптоактивы и приватные ключи пользователей, а пользователи сохраняют контроль через собственные учётные данные.
Это не делает сами криптоактивы безрисковыми. Блокчейн-сети, эмитенты стейблкоинов, действия пользователей и сторонние финансовые провайдеры несут свои риски. Их нужно оценивать отдельно от модели хранения walllet.
Для крупной суммы, такой как $10,000, лучший подход — защитить учётные данные, разобраться в восстановлении, проверить платёжный маршрут при использовании фиатных сервисов и протестировать весь процесс транзакции до перевода всей суммы.
Главное различие простое: walllet предоставляет инфраструктуру, но не берёт ваши криптоактивы на хранение.
Если вы проверили маршрут, провайдера, комиссии, путь восстановления и лимиты, протестируйте весь процесс, прежде чем увеличивать сумму.
Проверьте, как в walllet работают приём, хранение, конвертация и доступ к деньгам

Читайте также
Гиды и сравнения walllet.com: выберите правильный маршрут для денег
walllet.com против Trust Wallet: почему будущее — без seed-фразы
Альтернативы Wise в Нигерии (2026): получайте USD, GBP или EUR и выводите в найры
walllet.com или Cleva в Нигерии (2026): USD-счёт, Upwork, комиссии, карта и вывод средств
