صُمّم walllet.com على أساس نموذج أمان ذاتي الحفظ (self-custodial)، أي أن walllet لا يحتفظ بأصولك الرقمية ولا بمفاتيحك الخاصة. وبالنسبة لمبلغ كبير مثل $10,000، تعتمد المخاطر المتبقية أساسًا على نوع الأصل الذي تملكه وعلى خدمة الدفع أو البلوكشين أو الطرف الثالث التي تستخدمها.
التمييز المهم هو بين نموذج الأمان الخاص بـwalllet.com والخدمات أو الأصول الخارجية التي قد تستخدمها من خلاله. الأصول الرقمية المحفوظة في walllet ذاتي الحفظ تبقى تحت سيطرتك. أما خدمات استلام العملات التقليدية والبطاقة والتحويل فقد تشمل مزوّدين خارجيين مرخّصين لهم قواعدهم وأنظمة حمايتهم.
إذا كانت الـ$10,000 من USDT أو USDC أو أصل رقمي آخر مدعوم في walllet ذاتي الحفظ، فإن الشروط الحالية لـwalllet تنص على أن walllet لا يحتفظ بأصولك ولا بمفاتيحك الخاصة. أنت تتحكم في بيانات الدخول، لكنك تظل تتحمل مخاطر الجهاز والاسترداد والعقود الذكية والبلوكشين والرمز.
أما إذا كانت الـ$10,000 دفعة واردة بالدولار أو اليورو أو الجنيه الإسترليني، فالبنية مختلفة. تنص شروط walllet على أن حساب الاستلام الافتراضي يقدّمه طرف ثالث، وأن هذا المزوّد قد يحوّل المبلغ المستلم إلى عملة مستقرة مدعومة، وأن walllet نفسه لا يحتفظ لك برصيد بالعملة التقليدية.
وإذا شُحن المال على بطاقة، يصبح مزوّد البطاقة والجهة المُصدِرة وقواعد البرنامج والحدود والحماية المطبقة طبقة منفصلة أخرى. لذلك السؤال الصحيح هو:
«في كل مرحلة: ما الذي يتحكم فيه walllet، وما الذي يبقى تحت سيطرتي، وأي مزوّد أو شبكة خارجية مسؤولة عن المعاملة؟»
إذا لم تفصل بعد بين أمان الحفظ ومخاطر المزوّد المالي، فابدأ بـ كيف تعرف إن كانت المحفظة آمنة قبل استخدامها و كيف تعمل المفاتيح الخاصة في walllet.com.
أولًا، حدّد ما تمثّله الـ$10,000 فعلًا
الرقم نفسه. لكن المخاطر القانونية والتقنية ليست نفسها.
الـ$10,000 الخاصة بك هي… | من يتحكم فيها أو يعالجها أساسًا؟ | أين توجد القيمة | ما الحماية المطبقة؟ | مخاطر خارج نموذج الحفظ في walllet |
USDT/USDC/أصول رقمية في walllet ذاتي الحفظ | أنت، عبر بيانات الدخول الخاصة بك | على البلوكشين، في العنوان | حفظ ذاتي، وليس تأمينًا على الودائع المصرفية | فقدان بيانات الدخول، أو توقيع خبيث، أو مخاطر مُصدِر الرمز أو العقد الذكي أو البلوكشين |
دفعة واردة بـUSD/EUR/GBP | المزوّد الخارجي المعني أثناء الدفع والتحويل | عملة تقليدية أثناء المعالجة، ثم عملة مستقرة مدعومة بعد التحويل وفق الشروط الحالية | تعتمد على المزوّد الخارجي وأنظمة الحماية المصرفية/حماية المدفوعات المطبقة. | تأخيرات من البنك أو مزوّد الدفع أو الامتثال؛ مخاطر التحويل |
عملة مستقرة بعد التحويل في حساب الاستلام | أنت بعد إضافتها إلى walllet ذاتي الحفظ، بحسب البنية الفعلية للمعاملة | البلوكشين | حفظ ذاتي مع بنية مُصدِر الرمز | مخاطر مُصدِر العملة المستقرة وفقدان الارتباط (depeg) والبلوكشين وبيانات الدخول |
سحب نقدي بالعملة التقليدية قيد التنفيذ | مزوّد خدمة السحب (off-ramp) المعني والشبكة المصرفية/شبكة الدفع | في مسار التحويل والتسوية | تعتمد على المزوّد والبنية المصرفية | تأخيرات من مزوّد السحب أو الشبكة المصرفية أو الامتثال |
هذا الجدول هو جوهر القرار.
«walllet.com» هو الواجهة التي يراها المستخدم، لكن التطبيق نفسه قد يربطك بعدة طبقات مالية وتقنية مختلفة. وتفصل شروط walllet صراحةً بين المحفظة غير الحاضنة والحسابات الافتراضية وبطاقات الدفع وخدمات السحب والخدمات المالية الأخرى التابعة لأطراف ثالثة.
السيناريو 1: $10,000 من USDT أو USDC أو أصول رقمية في walllet.com ذاتي الحفظ
بالنسبة للأصول الرقمية على البلوكشين، السؤال الأول هو الحفظ.
تصف شروط walllet الحالية خدمتها بأنها غير حاضنة (non-custodial). وتنص على أن المستخدمين يحتفظون بالسيطرة على أصولهم الرقمية ومفاتيحهم الخاصة وبيانات دخولهم، بينما لا يحتفظ walllet.com بهذه الأصول أو المفاتيح ولا يحفظها ولا يتحكم فيها. كما تنص الشروط على أن walllet لا يخزّن المفاتيح الخاصة أو مفاتيح المرور (passkeys) أو عبارات الاسترداد على خوادمه.
هذا يعني أن $10,000 من الأصول الرقمية في walllet ذاتي الحفظ تختلف بنيويًا عن $10,000 مودعة في بنك أو محفوظة في حساب منصة تداول حاضنة.
ليس من المفترض أن يحتفظ walllet بأصولك الرقمية في وعاء مشترك داخل حساب للشركة ويحدّث قاعدة بيانات داخلية تقول إنك تملك جزءًا منه. المهم هو العنوان وحالة البلوكشين.
وهذا يقلّل خطرًا رئيسيًا: سيطرة walllet.com على الحفظ.
هذه هي ميزة الأمان الأساسية في بنية walllet: لا يستطيع walllet تحريك الأصول الرقمية للمستخدم بشكل مستقل لمجرد أنه يشغّل واجهة التطبيق. تبقى السيطرة مرتبطة ببيانات دخول المستخدم، لا بحساب حاضن تقليدي تديره الشركة.
المخاطر المتبقية مختلفة عن مخاطر الحفظ لدى walllet. فهي تنشأ من طريقة تأمين المستخدم لوصوله، والأصول التي يملكها، والبلوكشين الذي يستخدمه، والمعاملات التي يوقّعها.
ما المخاطر التي تبقى خارج حفظ walllet؟
الحفظ الذاتي يُخرج walllet من دور الحافظ، لكنه لا يستطيع إزالة المخاطر الملازمة للأصول الرقمية نفسها. ومنها أخطاء المستخدم والمعاملات الخبيثة وثغرات العقود الذكية ومشكلات البلوكشين وضوابط مُصدِري العملات المستقرة.
قد يحتوي تطبيق الحساب الذكي على ثغرة.
قد يتعرض تطبيق dApp تابع لطرف ثالث للاختراق.
قد يواجه البلوكشين مشكلات تقنية.
قد تفقد العملة المستقرة ارتباطها.
قد تكون لدى مُصدِر الرمز ضوابطه الخاصة على مستوى العناوين.
الحفظ الذاتي يجيب عن سؤال «من يملك مفاتيحي؟» لكنه لا يجيب عن «هل يمكن لشيء آخر أن يؤثر في الأصل؟»
يصبح هذا التمييز مهمًا بشكل خاص مع العملات المستقرة. قد تظل USDT وUSDC خاضعة لضوابط على مستوى المُصدِر، حتى لو كانت المحفظة التي تحملها غير حاضنة.
على سبيل المثال، تصف شروط USDC الحالية من Circle حالات يمكن فيها لـCircle حظر عناوين أو تجميد USDC وفقًا لسياساتها أو لأوامر قانونية صحيحة.
هل يمكن لـwalllet.com الوصول إلى $10,000 من أصولك الرقمية؟
وفقًا لشروط walllet، لا يملك walllet المفتاح الخاص أو مفتاح المرور اللازم للتحكم في أصولك بشكل مستقل.
السيناريو 2: دفعة بقيمة $10,000 بالدولار أو اليورو أو الجنيه الإسترليني مستلمة عبر walllet
استلام العملات التقليدية يضيف طبقة منفصلة من الخدمات المالية. هذا لا يغيّر نموذج الحفظ الذاتي في walllet؛ بل يعني أن الجزء التقليدي من المعاملة يمر عبر مزوّد خارجي معني قبل أن يصل الأصل الرقمي الناتج إلى walllet الخاص بالمستخدم.
تنص شروط walllet.com الحالية على أن حساب الاستلام الافتراضي لا يصدره ولا يشغّله walllet ولا PrimeUp LTD. بل يصدر بيانات الحساب أو يوفرها مزوّد خارجي معني أو شريكه المصرفي/شريك الدفع.
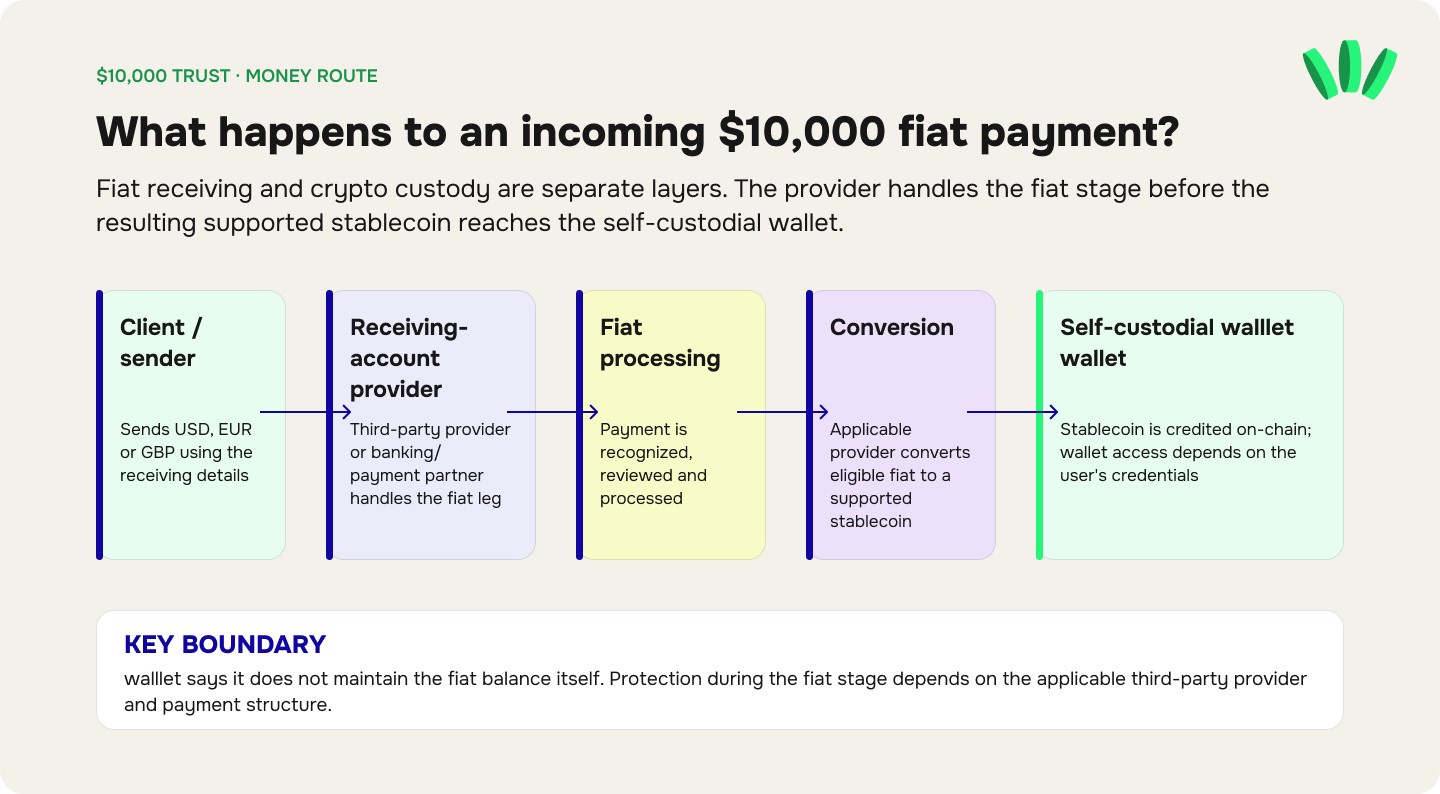
كما تنص الشروط على أنه عند استلام دفعة مؤهلة بنجاح، يمكن للمزوّد المعني تحويلها إلى عملة مستقرة مدعومة، تُنقل بعدها أو تُضاف إلى walllet الخاص بالمستخدم. ويذكر walllet أنه لا يحتفظ بأموال العملة التقليدية بنفسه.
هذا يعني أن الدفعة الواردة بقيمة $10,000 لا ينبغي فهمها تلقائيًا على أنها: «أودعتُ $10,000 في حساب مصرفي تقليدي لدى walllet.com».
المسار الفعلي أقرب إلى:
العميل أو المرسل ← مزوّد حساب الاستلام / المسار المصرفي ← معالجة العملة التقليدية ← التحويل من قبل المزوّد المعني ← عملة مستقرة مدعومة ← walllet.com ذاتي الحفظ
بمجرد إضافة العملة المستقرة المدعومة إلى walllet ذاتي الحفظ، تعود السيطرة إلى بيانات دخول المستخدم ولا تبقى لدى walllet. المزوّد المحدد والتوقيت والبنية القانونية كلها مهمة.
إذا كنت تنوي استخدام هذا المسار، فاقرأ كيف يعمل حساب IBAN في walllet قبل أن تتعامل مع بيانات الاستلام كأنها حساب جارٍ أو حساب توفير عادي.
ما الحماية المطبقة أثناء معالجة العملة التقليدية؟
لا تفترض وجودها.
walllet ليس بنكًا، ولا يقدّم walllet ذاتي الحفظ على أنه وديعة مصرفية. وفي مرحلة العملة التقليدية، تعتمد أي حماية مصرفية أو حماية للأموال أو للمدفوعات على المزوّد الخارجي المعني وعلى البنية القانونية لمسار الدفع هذا.
هذا التمييز لا يقلّل من أمان نموذج walllet ذاتي الحفظ. بل يعني أن معالجة العملة التقليدية وحفظ الأصول الرقمية طبقتان منفصلتان بحمايتين مختلفتين.
على سبيل المثال، تحذّر FDIC من أن شركات التكنولوجيا المالية غير المصرفية ليست مؤمَّنة بحد ذاتها لدى FDIC. وإذا أودعت شركة تكنولوجيا مالية أموال العملاء في بنك مؤمَّن لدى FDIC، فقد ينطبق التأمين التمريري (pass-through) فقط عند استيفاء الشروط ذات الصلة. ويُنصح المستهلكون بتحديد البنك الفعلي وفهم طريقة الاحتفاظ بالأموال.
هذا لا يعني أن خدمة الاستلام في walllet مؤمَّنة أو غير مؤمَّنة لدى FDIC. بل يعني أنه لا يمكنك استنتاج حماية الودائع لمجرد وجود شريك مصرفي. وإلى أن تُنشر هذه المعلومات، فالعبارة المسؤولة ببساطة هي أن الحماية تعتمد على المزوّد الفعلي والبنية.
قبل نقل مبلغ كبير، افحص المسار بدل أن تثق بالتسمية. تحقّق من بيانات الاستلام المتاحة لحسابك وسعر الصرف والرسوم وإفصاحات المزوّد والمبلغ الذي تتوقع استلامه قبل أن تختبر العملية.
اطّلع على مسار الأموال في walllet وميزات الحساب المتاحة
السيناريو 3: $10,000 مرتبطة ببطاقة walllet.com
مخاطر البطاقة مختلفة مرة أخرى.
يقدّم walllet.com حاليًا بطاقة Mastercard افتراضية بالدولار للمستخدمين المؤهلين. ويذكر دليل البطاقة رسوم إصدار $5، ورسوم شحن 0.5%، ورسومًا بنسبة 1% على المعاملات بالدولار مع حدود دنيا وقصوى محددة، ورسومًا بنسبة 1.5% على المعاملات بغير الدولار وفق الشروط الموضحة في تلك الصفحة. ويذكر الدليل حاليًا أنه لا توجد رسوم شهرية على البطاقة.
يمكنك مراجعة دليل بطاقة walllet.com الافتراضية بالدولار الحالي لمعرفة هذه الرسوم وتفاصيل الأهلية. ولا تستنتج أن كون البطاقة Mastercard يعني أن Mastercard نفسها تؤمّن رصيد المستخدم أو تحتفظ به.
الشبكة والجهة المُصدِرة ومدير البرنامج والتطبيق كيانات منفصلة.
هل يجعل حجم المبلغ نفسه walllet.com أقل أمانًا؟
تقنيًا، لا.
البنية نفسها لا تصبح أضعف لأن الرصيد ارتفع من $100 إلى $10,000.
ما يتغير هو تكلفة الخطأ.
تحويل خاطئ بقيمة $20 مزعج.
أما تحويل خاطئ بقيمة $10,000 فقد يؤثر في وضعك المالي بشكل كبير.
كلما كبر الرصيد، قلّ منطق الاعتماد على افتراضات لم تختبرها قط. لذلك يجب أن يصبح التحقق أكثر صرامة كلما زادت أهمية المبلغ بالنسبة لك. على المستخدم الذي يفكر في $10,000 أن يعرف قبل نقلها:
كيف يعمل الاسترداد؛
كيف يدخل المال ويخرج؛
أي جهة تتولى كل خطوة مالية؛
ما الحدود المطبقة؛
ما الرسوم المطبقة؛
ما الحماية الموجودة فعلًا؛
ماذا يحدث إذا قُيّد الوصول؛
ماذا يحدث إذا أصبح المزوّد أو walllet غير متاح.
بالنسبة للمستخدمين في نيجيريا، يشرح دليل walllet.com لنيجيريا الحالي كيف يمكن أن يختلف التوفر والتحقق وميزات الحساب والسحب النقدي حسب المستخدم والخدمة.
كيف تختبر walllet.com قبل نقل رصيد كبير؟
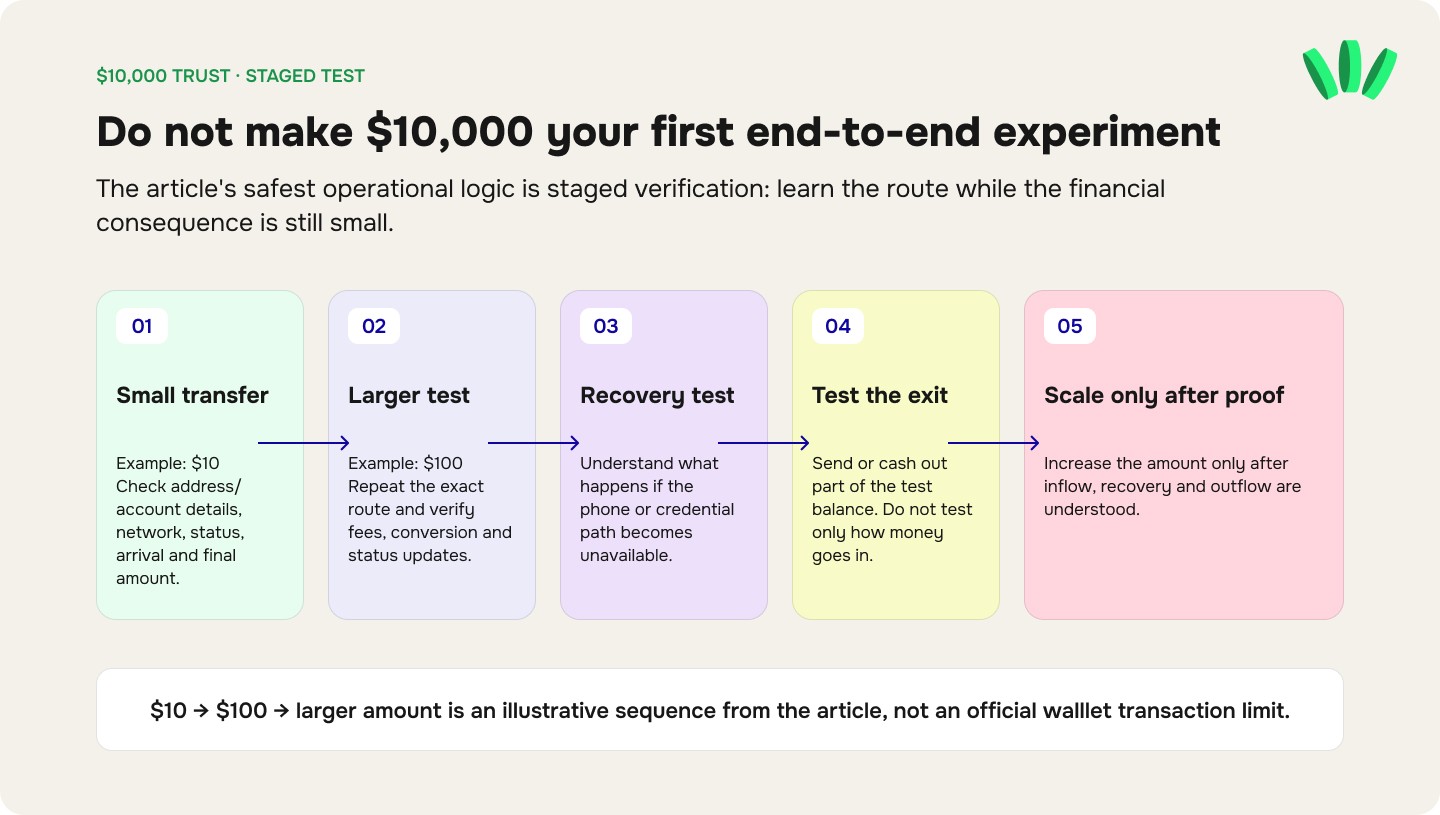
لا تجعل $10,000 تجربتك الأولى من البداية إلى النهاية. الاختبار المرحلي يتيح لك معرفة نقاط الاحتكاك والفشل بينما لا تزال العواقب المالية صغيرة.
اختبار مرحلي عملي
المرحلة 1: تحويل صغير، مثلًا $10
استخدم مبلغًا يستوفي الحدود الدنيا والرسوم المطبقة. تحقّق من:
العنوان أو بيانات الحساب؛
الشبكة؛
حالة المعاملة؛
الوصول الفعلي؛
المبلغ النهائي بعد الرسوم.
المرحلة 2: اختبار أكبر، مثلًا $100
كرّر المسار نفسه الذي تتوقع استخدامه لاحقًا. تحقّق مما إذا كانت:
الرسوم كما هو متوقع؛
عملية التحويل تطابق السعر المعروض؛
تحديثات الحالة منطقية؛
عملية الاستلام أو السحب النقدي تكتمل بشكل طبيعي.
المرحلة 3: اختبار الاسترداد
قبل الاحتفاظ بمبالغ ذات قيمة في الحفظ الذاتي، افهم ما يحدث إذا فُقد هاتفك. يشرح دليل walllet للاسترداد على هاتف جديد أو بعد فقدان الهاتف نموذج الاسترداد الحالي. عملية استرداد لم تفهمها قط ليست خطة استرداد.
المرحلة 4: اختبر الخروج
أرسل جزءًا من رصيد الاختبار أو اسحبه نقدًا.
لا تختبر فقط كيف يدخل المال. تحقّق أيضًا من كيفية خروجه.
المرحلة 5: زِد المبلغ فقط بعد فهم المسار كاملًا
الأرقام $10 → $100 → مبلغ أكبر أمثلة، وليست حدودًا رسمية لـwalllet.
الهدف هو التحقق على مراحل.
ماذا يحدث إذا تأخرت دفعة بقيمة $10,000؟
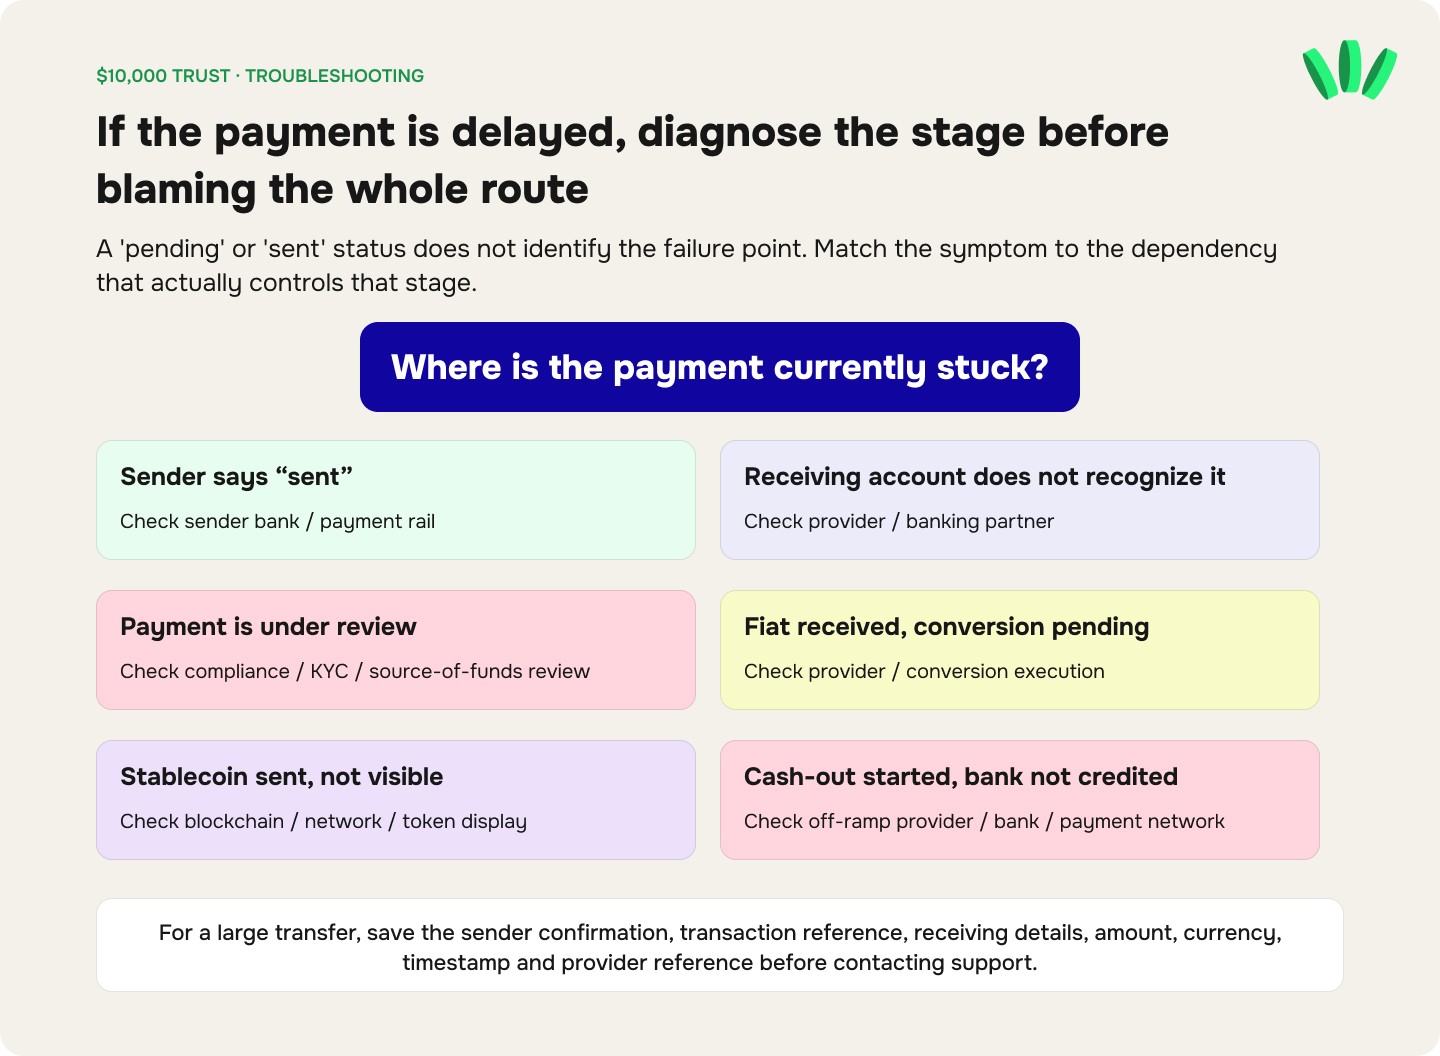
تعتمد الإجابة على موقع الدفعة في المسار.
تنص شروط walllet على أن الدفعة التي تظهر كمعلّقة أو مبدوءة أو مستلمة لا تعني بالضرورة أنها سُوّيت وحُوّلت وأُضيفت نهائيًا. فقد تعتمد المعالجة على بنك المرسل والمؤسسات الوسيطة وشبكات الدفع ومراجعات الامتثال والأنظمة التقنية والمزوّد المعني. وهذا يخلق عدة نقاط فشل محتملة:
الحالة | الجهة المرجّح التحقق منها |
المرسل يقول إن الدفعة أُرسلت | بنك المرسل / شبكة الدفع |
حساب الاستلام لم يتعرّف على الدفعة | المزوّد / الشريك المصرفي |
الدفعة قيد المراجعة | امتثال المزوّد / KYC / مصدر الأموال |
استُلمت العملة التقليدية لكن التحويل معلّق | المزوّد / تنفيذ التحويل |
أُرسلت العملة المستقرة لكنها لا تظهر | البلوكشين/الشبكة/عرض الرمز |
بدأ السحب النقدي لكن البنك لم يستلمه | مزوّد السحب / البنك / شبكة الدفع |
في التحويلات الكبيرة، احفظ مرجع المعاملة وتأكيد المرسل وبيانات الاستلام والمبلغ والعملة والتوقيت وأي مرجع من المزوّد قبل التواصل مع الدعم.
إذا أصبح التحقق من الهوية جزءًا من التأخير، فإن دليل التحقق في walllet.com يشرح حالات KYC والمراجعة الشائعة.
ما الرسوم التي قد تؤثر في $10,000؟
لا يوجد رقم رسوم واحد يمكن ذكره بمسؤولية لكل معاملة بقيمة $10,000 على walllet.com.
تنص شروط walllet على أن الأسعار المطبقة ومبالغ التحويل ورسوم المعالجة ورسوم المزوّدين تُعرض قبل التأكيد، وقد تختلف حسب الموقع والمبلغ والأصل والعملة وطريقة الدفع والمزوّد. كما قد تفرض البنوك أو الجهات الوسيطة الخارجية رسومًا خارج سيطرة walllet.
لذلك يجب أن تقارن المبلغ النهائي المستلم، وليس فقط نسبة الرسوم المعلنة.
لنموذج مفيد يوضح كيف تتراكم الرسوم، يفصّل المقال كم تكلّف فعلًا دفعة عمل حر بقيمة $1,000 بين رسوم الاستلام وتكاليف التحويل وتكاليف البطاقة والرسوم لمرة واحدة.
بالنسبة لـ$10,000، تحقّق من كل مما يلي على حدة:
رسوم الاستلام؛
رسوم التحويل؛
فرق سعر الصرف، إن وُجد؛
رسوم الغاز أو الشبكة على البلوكشين؛
رسوم السحب (off-ramp)؛
رسوم البنك/الوسيط؛
رسوم شحن البطاقة؛
رسوم الإنفاق أو العملة الأجنبية على البطاقة.
لا تضرب أبدًا نسبة معلنة في $10,000 وتفترض أنك حسبت المسار كاملًا.
ما الحماية التي تنطبق على $10,000 في كل سيناريو؟
لا توجد تسمية حماية واحدة تشمل walllet بأكمله.
الأصول الرقمية ذاتية الحفظ
تأتي الحماية أساسًا من التحكم في بيانات التوقيع ومن بنية الأمان.
وهذا ليس مثل التأمين على الودائع.
العملة التقليدية أثناء معاملة حساب الاستلام
تعتمد الحماية على المزوّد الخارجي والشريك المصرفي والولاية القضائية والبنية القانونية الدقيقة.
العملة المستقرة بعد التحويل
عندما تصل العملة المستقرة المدعومة إلى walllet ذاتي الحفظ، يتغير الحفظ مرة أخرى. يتحكم المستخدم في بيانات الدخول، بينما تبقى مخاطر الرمز والبلوكشين.
رصيد البطاقة
تعتمد الحماية على بنية الجهة المُصدِرة/البرنامج.
استخدام عبارة واحدة مثل «أموالك محمية» للسيناريوهات الأربعة كلها سيخفي فروقًا جوهرية.
هل يمكن لـwalllet.com أو مزوّده تقييد الوصول؟
تعتمد الإجابة على الطبقة.
بالنسبة للأصول الرقمية ذاتية الحفظ، يقول walllet إنه لا يحتفظ بالمفاتيح الخاصة اللازمة لتحريك أصول المستخدم بشكل مستقل.
أما الخدمات المالية التابعة لأطراف ثالثة فتعمل بشكل مختلف.
تنص شروط walllet على أن المزوّدين يمكنهم بشكل مستقل تطبيق التحقق من الهوية وفحص العقوبات وفحوصات الاحتيال ومراجعات مصدر الأموال ومراقبة المعاملات. وقد يؤخر المزوّدون الوصول أو يرفضونه أو يقيدونه أو ينهونه وفق شروطهم وضوابط المخاطر لديهم. ويقول walllet إنه لا يستطيع ضمان قرارات المزوّدين هذه أو تجاوزها.
إذن:
التحكم في الأصول الرقمية ذاتية الحفظ ≠ وصول مضمون إلى كل خدمة للعملات التقليدية أو البطاقات أو المدفوعات.
يجب أن يكون هذا التمييز واضحًا قبل أن يرسل المستخدم دفعة كبيرة، لا أن يكتشفه أثناء مراجعة امتثال.
ما الذي يبقى خارج سيطرة walllet.com؟
يحمي نموذج الأمان في walllet شيئًا محددًا: حفظ بيانات دخول المستخدم الخاصة بأصوله الرقمية والتحكم فيها. ولا يستطيع التحكم في شبكات البلوكشين الخارجية،
لا يضمن walllet قبول دفعة بالعملة التقليدية أو معالجتها أو تحويلها أو إضافتها خلال فترة محددة. فقد يؤخر المزوّدون الخارجيون والبنوك وشبكات الدفع المعاملات أو يرفضونها.
كما تصف الشروط مخاطر العملات المستقرة والبلوكشين والبنوك والمزوّدين والمخاطر التقنية.
بالنسبة للأصول ذاتية الحفظ، يقول walllet إنه لا يستطيع إعادة تعيين مفتاحك الخاص أو مفتاح المرور أو استرداده إذا فقدت الوصول إلى بيانات الدخول اللازمة.
وتتضمن الشروط الحالية أيضًا بندًا لتحديد المسؤولية، مع مراعاة القانون المطبق والاستثناءات الواردة في تلك الشروط، يحدّ المسؤولية الإجمالية بالمبلغ الأكبر بين الرسوم المدفوعة مقابل الخدمة خلال الـ12 شهرًا السابقة أو $100. هذا البند القانوني ليس وثيقة تأمين، ويجب قراءته في الشروط الحالية قبل الاعتماد على الخدمة بمبلغ كبير.
الثقة لا تتطلب التظاهر بأن هذه الحدود غير موجودة. بل تتطلب معرفتها قبل المعاملة.
هل يجب أن تحتفظ بمدخراتك في walllet.com؟
هذا السؤال يحتاج أولًا إلى تعريف «المدخرات».
إذا كنت تقصد أموال الطوارئ التي يجب أن يكون الوصول إليها متوقعًا، فقارن بنية الحفظ والحماية الفعلية في walllet مع الحماية والسيولة وإمكانية الوصول التي توفرها البدائل المتاحة لك.
إذا كنت تقصد USDT أو USDC تريد عن قصد حفظها بنفسك، فإن الأسئلة المهمة تتحول إلى أمان بيانات الدخول والاسترداد ومخاطر الحساب الذكي ومخاطر العملة المستقرة والوصول إلى البلوكشين.
إذا كنت تقصد أموالًا تمر مؤقتًا عبر حساب استلام قبل أن تصبح عملة مستقرة، فإن المزوّد ومسار التسوية هما المهمان.
تسمية المنتج لا تجعل هذه السيناريوهات متساوية. على المستخدم الحريص ماليًا أن يقرر بناءً على نوع الفشل الذي يرغب في تحمّله ويقدر عليه.
هل صُمّم walllet.com للاحتفاظ بأرصدة كبيرة من الأصول الرقمية؟
لا تصبح بنية walllet ذاتية الحفظ أقل أمانًا لمجرد أن الرصيد أكبر. سواء كان المبلغ $100 أو $10,000، لا يصبح walllet حافظًا للأصول الرقمية للمستخدم.
ما يتغير مع الرصيد الأكبر هو عواقب خطأ المستخدم أو المخاطر الخارجية المتعلقة بالأصل والشبكة. وهذا يجعل أمان الوصول والاسترداد والتحقق من المعاملات أكثر أهمية كلما زاد المبلغ.
قد تكون خسارة $10,000 محتملة لشخص وكارثية لآخر. لذلك يجب أن يرتفع حد القرار مع أهمية المال. بالنسبة لمبلغ كبير، المعيار المعقول هو:
تحقّق من الهوية ← تحقّق من الحفظ ← تحقّق من المزوّد ← تحقّق من الحماية ← اختبر الدخول ← اختبر الاسترداد ← اختبر الخروج ← زِد تدريجيًا
وهذا يتوافق مع الطريقة التي يقيّم بها المستخدمون المستهدفون لـwalllet عادةً الأدوات المالية غير المألوفة: البحث أولًا، ثم الاختبار باستقلالية، ثم الاعتماد بعد أن تصبح العملية متوقعة.
إذن، هل walllet.com آمن؟
نعم، صُمّم walllet.com على أساس نموذج آمن ذاتي الحفظ: لا يحتفظ walllet بالأصول الرقمية للمستخدمين ولا بمفاتيحهم الخاصة، ويحتفظ المستخدمون بالسيطرة عبر بيانات دخولهم.
هذا لا يجعل الأصول الرقمية نفسها خالية من المخاطر. فشبكات البلوكشين ومُصدِرو العملات المستقرة وتصرفات المستخدمين والمزوّدون الماليون الخارجيون لكل منهم مخاطره. ويجب تقييم هذه المخاطر بشكل منفصل عن نموذج الحفظ في walllet.
بالنسبة لمبلغ كبير مثل $10,000، أقوى نهج هو تأمين بيانات دخولك، وفهم الاسترداد، والتحقق من مسار الدفع عند استخدام خدمات العملات التقليدية، واختبار مسار المعاملة كاملًا قبل نقل المبلغ بالكامل.
التمييز الأساسي بسيط: يوفر walllet البنية التحتية، لكنه لا يحتفظ بأصولك الرقمية.
إذا تحققت من المسار والمزوّد والرسوم ومسار الاسترداد والحدود، فاختبر العملية كاملة قبل أن تزيد المبلغ.
جرّب كيف يعمل الاستلام والاحتفاظ والتحويل والوصول إلى المال في walllet

اقرأ أيضًا
أدلة ومقارنات walllet.com: اختر المسار المناسب لأموالك
walllet.com مقابل Trust Wallet: لماذا المستقبل بلا عبارة استرداد
بدائل Wise في نيجيريا (2026): استلم USD أو GBP أو EUR واسحبها بالنايرا
walllet.com مقابل Cleva في نيجيريا (2026): حساب USD وUpwork والرسوم والبطاقة والسحب النقديمقالات ذات صلة
