Nijeryalı serbest çalışanların tümü için en iyi tek bir Payoneer alternatifi yoktur. Grey, Raenest, Cleva, nsave, Hurupay, Chipper Cash ve walllet.com; doğrudan müşteri ödemeleri, USD hesapları, ACH veya havale transferleri, döviz tutma ve naira erişiminin farklı kombinasyonlarını destekler. Doğru seçim, size kimin ödeme yaptığına, hangi ödeme yöntemini kullanabildiklerine ve tüm işlem bittikten sonra elinizde ne kadar kullanılabilir para kaldığına bağlıdır.
Bir müşterinin size 1.000 ABD Doları borcu varsa, en ucuz görünen uygulama, cebinizde en çok parayı bırakan yöntem olmayabilir.
Bir sağlayıcı ödemeyi almak için neredeyse hiç ücret almayabilir, ancak USD'yi dönüştürdüğünüzde, nairaya çevirip çektiğinizde veya bakiyeyi başka bir yere taşıdığınızda yine de pahalı hale gelebilir. Başka bir sağlayıcı ilk adımda daha pahalı görünebilir ancak müşterinizin kullandığı tam ödeme yöntemini destekleyebilir, fazladan bir transfer adımını ortadan kaldırabilir ve elinizde daha fazla kullanılabilir para bırakabilir.
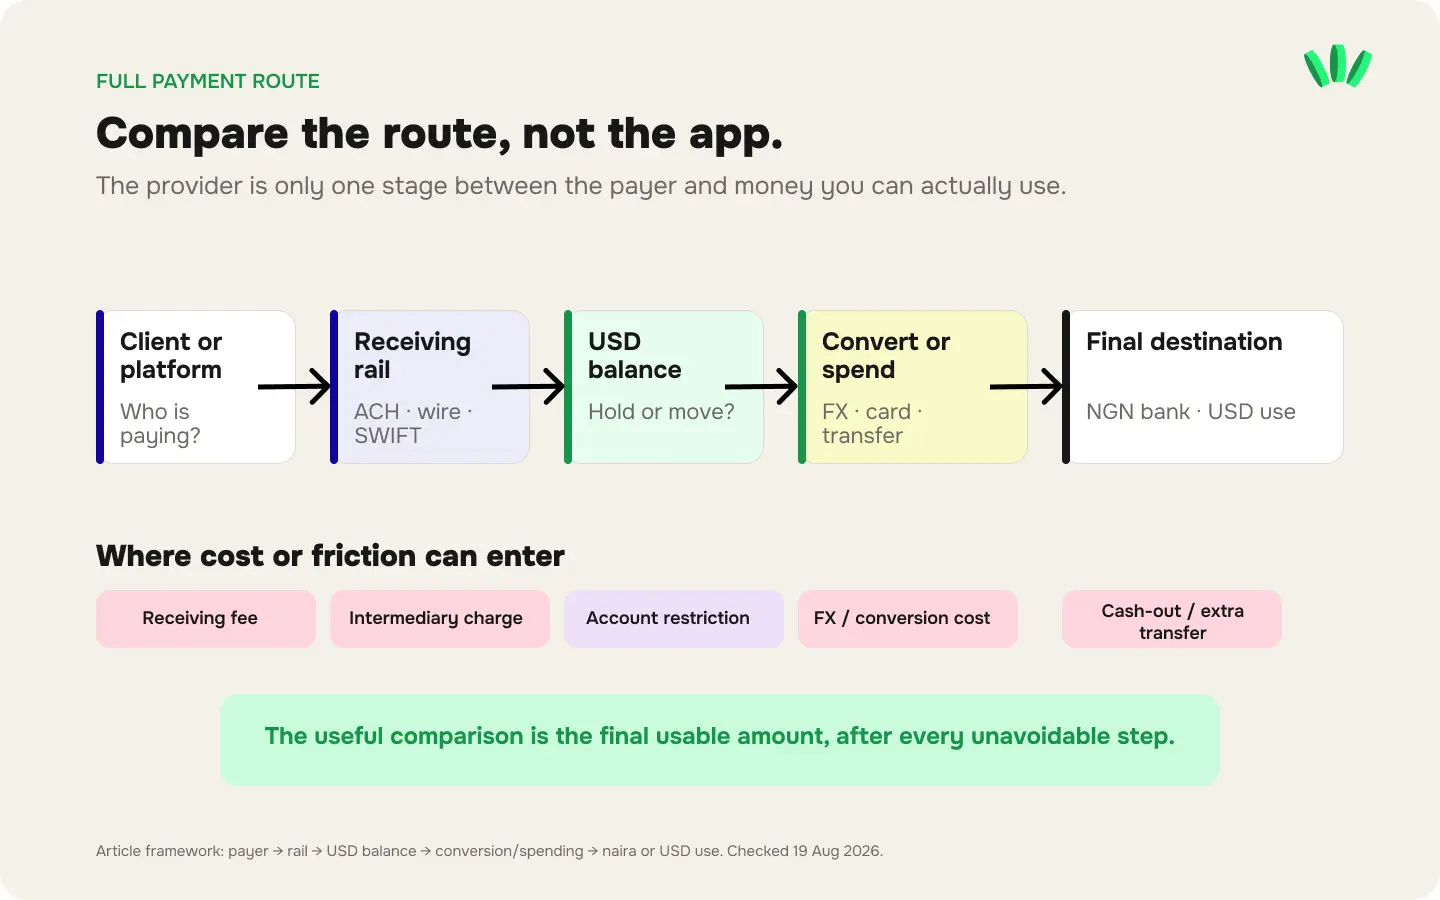
Çoğu Payoneer karşılaştırmasının sorunu da budur. Uygulamaları karşılaştırırlar. Bir serbest çalışanın ise izlenen rotayı karşılaştırması gerekir:
Müşteri veya platform → alıcı kanal → USD bakiyesi → dönüştürme veya harcama → naira banka hesabı
Payoneer'ın ödeme düzeniniz için doğru çözüm kategorisi olup olmadığına hâlâ karar veriyorsanız, serbest çalışanlar için hazırladığımız PayPal - Payoneer - sabit coin karşılaştırması ana ödeme modellerinin nasıl farklılaştığını açıklamaktadır.
Payoneer, özellikle bir pazaryeri veya ticari ödeme akışında yerleşik olduğunda hâlâ kullanışlıdır. Mevcut fiyatlandırması da alternatiflerin neden karşılaştırılmaya değer olduğunu gösteriyor: yerel para birimi dışındaki bir hesaptan ödeme almak minimum 1 $ olmak üzere %1'e mal olabilir, ABD ACH banka hesabı ödemeleri %1, kartla finanse edilen müşteri ödemeleri %3.99 artı 0,49 $'a kadar mal olabilir ve bazı banka çekimleri %1,2-%4 aralığındadır. Bir hesap ardışık 12 ay boyunca 6.000 $'dan az ödeme aldığında, hesap türüne ve bölgeye bağlı olarak yıllık 29,95 $ hesap ücreti de uygulanabilir.
Başka bir yer aramamızın nedenlerinden biri de PayPal'ın kullanılabilirliği ise, PayPal olmadan Nijerya'da USD alma kılavuzumuz, Nijeryalı serbest çalışanların kullanabileceği daha geniş ödeme kanallarını karşılaştırmaktadır.
Bu durum Payoneer'ı "kötü" yapmaz. Doğru karşılaştırmanın şundan daha spesifik olduğu anlamına gelir:
Hangi uygulama daha az ücret alıyor?
Yararlı olan soru şudur:
Hangi rota bana ödeme yapan kişiye uyuyor ve bana en iyi erişim, maliyet, kontrol ve güvenilirlik kombinasyonunu sunuyor?
Açıklama
walllet.com bu karşılaştırmayı yayınlamaktadır ve aşağıda ele alınan yedi alternatiften biridir. walllet.com'u otomatik olarak daha iyi kabul etmek yerine, diğer sağlayıcılarla aynı kriterleri walllet.com için de uyguluyor ve uygunluğa veya rotaya bağlı özellikleri belirliyoruz.
Payoneer'ı değiştirmeden önce neleri karşılaştırmalısınız?
Altı kontrol önemlidir.
1. Gerçek ödeme yapan kişiniz hesabı kullanabilir mi?
"USD Al" ifadesi yeterli bir bilgi değildir.
Sağlayıcının şu kaynaklardan para kabul edip etmediğini öğrenin:
doğrudan bir kurumsal müşteri;
bireysel bir hesap kullanan bireysel bir müşteri;
Upwork, Fiverr, Deel veya başka bir platform;
işvereniniz;
kendi adınıza kayıtlı başka bir hesap.
Bu rotalar birbirinin yerine kullanılamaz.
Örneğin Cleva, serbest çalışan platformu ödemelerini ve ticari ödemeleri kabul eder, ancak kişisel üçüncü taraf banka ödemelerinin günlük 1.000 $ sınırı vardır. Chipper Cash ticari, maaş bordrosu ve diğer ödeme türlerini ayırt eder ve bir USD depozitosunu serbest bırakmadan önce destekleyici kanıtları inceleyebilir.
Bu nedenle ilk soru şu olmalıdır:
Paramı kim gönderiyor?
Şu değil:
Hangi uygulamanın USD hesabı sayfası en güzeli?
2. Müşterinin hangi ödeme kanalına ihtiyacı var?
ABD'li bir müşteri ACH gönderebilir.
Başka bir finans ekibi yerel havale konusunda ısrar edebilir.
ABD dışındaki bir müşterinin SWIFT'e ihtiyacı olabilir.
Bu terimler kararınızda kafa karıştırıcı olmaya başladıysa, Nijeryalı serbest çalışanların ABD, İngiltere ve AB'deki müşterilerden nasıl ödeme aldığına dair kılavuzumuz ACH, havale, IBAN, SEPA ve diğer yöntemlerin nerede devreye girdiğini açıklamaktadır.
Bu farklılıklar bazı seçenekleri anında eler.
Raenest şu anda ACH, yerel havale ve SWIFT aracılığıyla USD alımını desteklemektedir. Cleva, ACH, ABD yerel havalesi ve FedNow'u destekler ancak ABD dışındaki bankalardan yapılan SWIFT transferlerinin şu anda desteklenmediğini açıkça belirtir. Chipper Cash'in Nijerya USD sanal hesabı daha sınırlıdır: mevcut belgelerine göre hesap, SWIFT yerine ACH'yi desteklemektedir.
Gereken kanal farklıysa, bir sağlayıcı ABD'li bir müşteri için mükemmel olabilirken, aynı serbest çalışanın Alman müşterisi için hiçbir işe yaramayabilir.
3. Parayı USD olarak tutabilir misiniz?
Dolar kazanan ancak naira harcayan serbest çalışanlar için zorunlu dönüştürme, ödemenin ekonomik dengesini değiştirir.
Gelirinizin geri kalanını USD cinsinden tutarken, yalnızca yerel giderleriniz için ihtiyacınız olan kadarını nakde çevirmek isteyebilirisiniz.
Bu da elde tutma aşamasını isteğe bağlı bir ekstra değil, karşılaştırmanın bir parçası haline getirir.
Grey, kullanıcıların USD almasına ve dönüştürmeden önce tutmasına olanak tanır. nsave, ACH bilgilerinin yanında bir USD bakiyesi sağlar. Chipper, USD sanal hesap makbuzlarını USD cüzdanına kaydeder. walllet.com şu anda uygun kullanıcıların desteklenen döviz gelirlerini alabileceğini ve dönüştürmeye karar verene kadar gelirlerini USD olarak tutabileceğini belirtmektedir.
4. Tüm rotanın maliyeti nedir?
Sadece alma ücretine bakıp kalmayın.
Bir serbest çalışan için en iyi maliyet modeli şudur:
Toplam rota maliyeti = alma ücreti + aracı masrafları + döviz kuru maliyeti + çekim/nakit çıkış ücreti + parayı kullanılabilir kılmak için gereken her türlü ekstra transfer
Sabit hesap veya kart ücretleri de olabilir.
Alma aşamasındaki 9 $'lık bir fark, bir rota daha sonra maddi olarak daha kötü bir dönüşüm teklifi sunuyorsa size çok az şey anlatır.
Yararlı karşılaştırma, paraya gerçekten ihtiyaç duyduğunuz noktaya ulaşan miktardır.
5. Naira'yı nasıl çekersiniz?
USD almak sorunun sadece ilk yarısını çözer.
Nijeryalı bir serbest çalışan olarak şunu sorun:
Sağlayıcı içinde dönüştürme yapabilir miyim?
Onaylamadan önce oran görünüyor mu?
Ayrı bir dönüştürme ücreti var mı?
Çekim ücreti var mı?
Doğrudan Nijerya bankama gönderebilir miyim?
Sınırlar var mı?
Ödeme rotası başka bir sağlayıcıya mı bağlı?
Grey, Raenest, Cleva, Chipper Cash ve walllet.com'un tümü Nijerya banka erişimini içeren rotaları belgelemektedir, ancak fiyatlandırma mekanizmaları farklılık göstermektedir.
Size banka bakiyesi yerine sabit coin olarak ulaşan gelirler için, Nijerya için USDT ve USDC nakde çevirme kılavuzu ayrı dönüşüm, ağ ve banka kredisi adımlarını açıklamaktadır.
6. Ödeme normal gitmediğinde ne olur?
Önemli bir müşteri ödemesi aniden incelemeye girdiğinde, normal transfer süresinin önemi kalmaz.
Şunları kontrol edin:
sağlayıcının hangi belgeleri talep edebileceği;
bir ödeme referansı alıp almadığınız;
reddedilen paranın göndericiye iade edilip edilmediği;
kiminle iletişime geçeceğiniz;
destek ekibinin bir banka havalesini araştırıp araştıramayacağı;
ödeyen türü veya fon kaynağı kısıtlamaları olup olmadığı.
Cleva açıkça depozitoların incelenebileceğini ve fatura, istihdam kanıtı veya diğer ayrıntıların gerekebileceğini belirtmektedir. Chipper'ın USD hesabı belgeleri, gelen işlemlerin inceleme için beklemede kalabileceğini ve gönderen ile alıcı arasındaki ilişkinin kanıtının talep edilebileceğini söylemektedir.
Ödeme incelemeleri geçiş yapmayı düşünmenizin nedenlerinden biriyse, serbest çalışan ödemelerinin neden bekletildiği, incelendiği veya geciktiği makalesi bu sorunların genellikle nerede yaşandığını ve hangi kanıtların saklanmaya değer olduğunu açıklamaktadır.
Bu nedenle, fiyatlandırma sayfasındaki en ucuz rota, bir şeyler ters gittiğinde en ucuz rota olmayabilir.
Alma, tutma, harcama ve naira nakit çıkışının tek bir yerde toplandığı tam rotanın nasıl göründüğünü görmek ister misiniz? walllet.com'un ödemeden kullanılabilir paraya kadar küresel serbest çalışan gelirlerini nasıl yönettiğini görün.
Nijerya'da Payoneer ve 7 alternatif: hızlı karşılaştırma
Seçenek | Şunun için yararlıdır | Doğrudan müşteriden ödeme alma | Ana alma rotaları | USD Tutma | Naira erişimi | Önemli kısıtlama |
Payoneer | Pazaryeri ve ticari ödeme akışları | Evet, ödeme yöntemine ve hesap uygunluğuna bağlıdır | Alıcı hesaplar, müşteri ödeme talepleri, ACH borçlandırması, banka havalesi; uygun rotalarda SWIFT desteği | Evet | Rotaya bağlı olarak bankadan çekim | Ücretler ödeyen yöntemine, çekim rotasına, ülkeye ve hesaba göre önemli ölçüde değişir |
walllet.com | Alma, tutma, harcama ve naira erişimini tek bir akışta isteyen serbest çalışanlar | Evet, desteklenen alma rotalarında | Hesap için gösterilen USD/EUR/GBP rotaları | Evet | Desteklenen naira nakit çıkışı | Hesaplar, kanallar, ücretler ve kullanılabilirlik, uygunluğa ve mevcut sağlayıcı rotasına bağlıdır |
Grey | ABD/İngiltere/AB'den ödeme alan çok para birimli serbest çalışanlar | Evet | ACH, FedNow, Fedwire ve GBP/EUR rotaları | Evet | Evet | Farklı kanallar farklı ücretler taşır; ödeyen ve transfer kuralları hâlâ önemlidir |
Raenest | Daha geniş USD kanallarına ihtiyaç duyan doğrudan müşteriler, platformlar ve serbest çalışanlar | Evet | ACH, yerel havale, SWIFT | Evet | Evet | Bireysel üçüncü taraf ödeme koşullarının ve inceleme kurallarının kontrol edilmesi gerekir |
Cleva | ABD merkezli serbest çalışan ve platform ödemeleri | Evet | ACH, FedNow, ABD havalesi | Evet | Evet | ABD dışındaki bankalardan SWIFT şu anda desteklenmiyor |
nsave | ABD'li müşteri ACH ödemeleri ve çok para birimli gelir | Evet | ACH ve SWIFT alma rotaları | Evet | Desteklenen yerel para biriminde çekim | Fiyatlandırma ve ödeme koşulları tam koridor için kontrol edilmelidir |
Hurupay | Çok kanallı uluslararası ödemeler | Evet | ACH, havale, SEPA ve duyurulan SWIFT desteği | Evet | Duyurulan yerel banka/mobil para rotaları | Kamuya açık ücret ve kullanılabilirlik bilgileri bazı rakiplere göre daha az ayrıntılıdır; canlı hesap rotasını doğrulayın |
Chipper Cash | Daha dar bir rota üzerinden ABD kaynaklı USD alan Nijeryalı kullanıcılar | Desteklenen ödeme türleri için evet | ACH sanal hesabı | Evet | USD - NGN nakit çıkışı | USD sanal hesabı SWIFT'i desteklemez; hesap ve bakım ücretleri uygulanır |
Sağlayıcı kullanılabilirliği, limitleri ve fiyatlandırması değişebilir. Mevcut hesap ekranı, düzenli geliri yönlendirmeden önceki nihai referans olarak kabul edilmelidir.
1. walllet.com: En çok, ödeme almanın sorununuzun yalnızca bir parçası olduğu durumlarda tercih edilir
Asıl sorununuzun yalnızca "Başka bir USD hesabına ihtiyacım var" olmadığı durumlarda walllet.com buradaki en uygun seçenektir.
Nijerya'ya yönelik mevcut ürünü daha geniş bir akışı tanımlıyor: uygun kullanıcılar kendi adlarına açılmış hesap bilgileri aracılığıyla USD, EUR veya GBP alabilir, gelirlerini USD olarak tutabilir, uluslararası harcamalar için desteklenen bir USD kartı kullanabilir ve naira ödeme rotasına erişebilir. Kesin alım yöntemi, uygunluk ve hesap koşulları hâlâ kullanıcının neye erişimi olduğuna bağlıdır.
Alıcı tarafın nasıl çalıştığına daha yakından bakmak için, walllet.com IBAN hesabı kılavuzu serbest çalışanların bir müşteriye talimat vermeden önce anlaması gereken hesap ayrıntılarını, ödeme akışını ve koşullarını açıklar.
Bu durum, halihazırda şöyle bir şey yapan bir serbest çalışan için önemlidir:
Müşteri → Payoneer → başka bir USD uygulaması → döviz veya dönüştürme hizmeti → Nijerya bankası → ayrı dolar kartı
Her el değiştirme başka bir bakiye, ücret, hesap kısıtlaması veya destek ekibi yaratır.
Dolayısıyla walllet.com'un daha güçlü kullanım senaryosu, "dolar ödemesi almak için başka bir yer" değil, gelir akışı konsolidasyonudur.
Şu durumlarda size uygun olabilir:
Doğrudan uluslararası müşterilerle veya uzaktan çalışan işverenlerle çalışıyorsanız;
Desteklenen USD/EUR/GBP alıcı bilgilerini istiyorsanız;
Gelirinizin bir kısmını USD olarak tutmak istiyorsanız;
Uluslararası iş araçları için ödeme yapıyorsanız;
Naira'ya giden bir rotaya ihtiyacınız varsa;
Bir dönüşümü onaylamadan önce oranı ve ücreti görmeyi önemsiyorsanız.
Yabancı gelirinizi çevrimiçi harcamak iş akışınızın bir parçasıysa, walllet.com sanal dolar kartı kılavuzu kartın verilmesini, uygunluğu ve çevrimiçi ödeme kullanımını ayrı ayrı ele almaktadır.
Kısıtlamalar da aynı derecede önemlidir: hesap ayrıntıları, para birimleri, kanallar, kart erişimi, nakit çekme koşulları, ücretler ve limitler, hesabınız için gerçekten kullanılabilir olan rotaya göre kontrol edilmelidir. walllet.com varsayılan olarak her müşteriyi, bankayı, kart üye işyerini veya ödeme yöntemini uyumlu hale getirmez.
En uygun kullanım: İş akışını birbiriyle ilgisiz birkaç uygulama üzerinde kurmadan, yabancı gelirin birkaç aşamasını yönetmek isteyen serbest çalışanlar ve uzaktan çalışanlar.
2. Grey: Geliriniz birkaç farklı ülkeden geldiğinde güçlüdür
Grey, USD'den fazlasını alan Nijeryalılar için en net Payoneer alternatiflerinden biridir.
USD, GBP ve EUR dahil olmak üzere para birimleri için yabancı hesap ayrıntıları sağlar ve uluslararası alım, tutma, dönüştürme ve yerel çekim üzerine kurulmuştur.
USD depozitoları için Grey şu anda şunları listelemektedir:
ACH/FedNow: %0,8, minimum 2 $ ve maksimum 10 $;
Fedwire: 20 $;
USD - NGN dönüştürme: 6 $ ile sınırlı olmak üzere %1;
NGN çekme: Mevcut Nijerya kılavuzuna göre ₦35.
Bu durum, bir ödemeden önce Grey'i modellemeyi nispeten kolaylaştırır.
ABD'li bir müşteri ACH gönderebiliyorsa, alma ücreti yapısını bilirsiniz. Daha sonra naira istiyorsanız, dönüştürme ve çekme katmanlarını da ayrı ayrı belirleyebilirsiniz.
Grey, özellikle şu ödemelere sahip olabilecek bir serbest çalışan için yararlı hale gelir:
USD ödeyen bir ABD'li müşteri;
GBP ödeyen bir İngiltere ajansı;
EUR ödeyen bir AB müşterisi.
Buradaki kısıtlama, "Grey bu para birimini destekliyor" ifadesinin gelen her ödeyenin veya ödeme türünün koşulsuz olarak kabul edildiği anlamına gelmemesidir. Müşteriye hesap bilgileri verilmeden önce üçüncü taraf ve ticari ödeme kuralları kontrol edilmelidir.
En uygun kullanım: Yabancı hesapların yanı sıra net bir yerel dönüştürme rotası isteyen birden fazla para birimi bölgesinden ödeme alan serbest çalışanlar.
3. Raenest: USD ödeme kanalları için daha geniş seçeneklerden biri
Göndericinin ödeme yöntemi belirleyici faktör olduğunda Raenest dikkate alınmayı hak eder.
Mevcut alım belgeleri şunları listeliyor:
USD ACH: Sabit 1 $;
USD yerel havale: Sabit 10 $;
USD SWIFT: Gönderenin seçtiği SWIFT ücret anlaşmasının herhangi bir etkisi olmadan önce sabit 16 $;
EUR: %0,8, minimum 1,50 € ve maksimum 10 €;
GBP: %0,8, minimum 1,50 £ ve maksimum 10 £.
Bu daha geniş kanal kapsamı oldukça yararlıdır.
ABD'li bir girişim ACH ile ödeme yapabilir. Yerel havaleyi tercih eden ABD'li bir müşteri farklı bir rota kullanabilir. ABD dışındaki bir müşterinin SWIFT'e ihtiyacı olabilir.
Raenest ayrıca Nijerya banka hesabı ödemeleri için 0 NGN transfer ücreti belgelerken, para birimi dönüştürme işleminin kendisi ayrı olarak açıklanan bir dönüştürme ücretine sahip olabilir.
Aradaki fark önemlidir.
"Ücretsiz ödeme", USD'den NGN'ye giden tüm rotanın ücretsiz olduğu anlamına gelmez. Dönüştürme teklifine hâlâ ihtiyacınız vardır.
Raenest ayrıca müşterilerden, şirketlerden ve platformlardan gelen ödemeleri de destekler. Hesap belgeleri ACH, havale ve SWIFT alımlarını kapsar.
En uygun kullanım: Ödeme yapan kişilerin hepsi aynı USD transfer kanalını kullanmayan serbest çalışanlar.
4. Cleva: Özellikle ABD kaynaklı USD ödemeleri için uygundur
Cleva'nın mevcut USD alım sistemi büyük ölçüde ABD odaklıdır.
Şunları destekler:
ACH;
ABD yerel havalesi;
FedNow;
desteklenen sabit coin depozitoları.
ABD dışındaki bankalardan yapılan SWIFT transferlerinin şu anda desteklenmediğini açıkça belirtmektedir.
Bu tek kısıtlama, Cleva'nın müşteri tabanınıza uyup uymadığını belirleyebilir.
Gelirinizin çoğu ABD'li şirketlerden, bordro sistemlerinden veya platformlardan geliyorsa, ABD odaklı kanallar iyi çalışabilir. Müşterileriniz düzenli olarak ABD dışından uluslararası SWIFT ile ödeme yapıyorsa, başka bir rotaya ihtiyacınız vardır.
Cleva ayrıca size kimin ödeme yaptığını da ayırt eder. Serbest çalışan ve bordro platformlarını, kurumsal ödemeleri, aynı isimli transferleri ve bazı üçüncü taraf kişisel ödemeleri kabul eder. Kişisel üçüncü taraf banka depozitoları şu anda günlük 1.000 ABD doları ile sınırlıdır, hesap kademeleri ise diğer depozito sınırlarını belirler.
Ağustos 2026 fiyatlandırma güncellemesini de dikkatlice kontrol etmekte fayda var: Cleva, yeni ACH, FedNow ve sabit coin fiyatlandırmasının 7 Ağustos 2026'da yürürlüğe girdiğini, Upwork depozitolarının 0 $ olarak kaldığını ve sabit coin depozitolarının artık 2 $ sabit ücret kullandığını belirtiyor. Güncel ACH/FedNow teklifleri için Cleva, kullanıcıları fiyat hesaplayıcısına yönlendiriyor.
Nijerya banka hesaplarına yapılan transferler şu anda ücretsiz Cleva transfer ücreti ile listeleniyor, ancak Nijerya yasal damga vergisi uygun NGN transferlerine uygulanabilir.
En uygun kullanım: Müşteri ve platform ödemeleri öncelikle ABD bankacılık sistemi içinden kaynaklanan serbest çalışanlar.
5. nsave: ACH ağırlıklı serbest çalışan geliri için karşılaştırmaya değer
nsave, doğrudan uluslararası iş geliri elde eden kişiler için oluşturulmuş bir başka seçenektir.
Nijeryalı serbest çalışanlar için hazırlanan belgeler, ABD'li müşterilerden, işverenlerden ve serbest çalışan platformlarından ACH ödemelerini kabul edebilen ve kullanıcının bir USD bakiyesi tutmasına olanak tanıyan USD hesap ayrıntılarını açıklamaktadır.
Mevcut fiyatlandırma sayfasında şunlar listeleniyor:
USD hesabı: Ücretsiz;
USD ACH bilgileri: Ücretsiz;
ACH/SWIFT yoluyla gelen USD: Ücretsiz;
uluslararası USD ACH gönderimi: 0,50 $;
uluslararası USD SWIFT gönderimi: Standart planda 12,99 $;
kart basımı: Standart planda 1,99 $.
nsave ayrıca ayrı ACH ve SWIFT talimatları belgeleyerek, ABD dışındaki bir ödeyenin yerel ACH kullanamadığı durumlarda kullanışlı olmasını sağlar.
nsave'i yalnızca tek bir ücret iddiasına dayanarak karşılaştırmaktan kaçınmak için bir neden var: farklı nsave sayfaları şu anda yerel ödeme fiyatlandırmasını farklı şekilde tanımlıyor. Ana fiyatlandırma sayfasında yerel para biriminde çekim ücretsiz olarak listelenirken, Nijerya'ya özgü bazı eğitici sayfalarda 1 dolarlık bir transferden bahsediliyor. Bu nedenle, tam rota için karşılaştırmaya üründeki mevcut teklif karar vermelidir.
Bu tutarsızlığın kendisi de yararlı bir bilgidir. Canlı bir teklif varken asla eski bir makaleye dayanarak yinelenen bir ödeme rotası oluşturmayın.
En uygun kullanım: Ödemelerini ağırlıklı olarak ACH üzerinden alan ancak aynı zamanda bir SWIFT alım rotasına da erişmek isteyen Nijeryalı serbest çalışanlar.
6. Hurupay: Geniş alım seçenekleri, ancak canlı rotayı dikkatlice doğrulayın
Hurupay kendini serbest çalışanlar, uzaktan çalışanlar ve uluslararası ödeme alan işletmeler etrafında konumlandırıyor.
Kamuya açık ürün sayfalarında USD, EUR ve GBP hesaplarının reklamı yapılmakta ve ACH, havale, SEPA ve SWIFT kombinasyonları aracılığıyla alım yapılmaktadır. Ayrıca Upwork ve Deel gibi müşterilerden ve platformlardan yapılan ödemelerin yanı sıra yerel bankalara veya mobil paraya çekim rotalarını da listeliyorlar.
Nijerya, Hurupay'in desteklenen ülkeler listesinde yer almıştır ancak kamuya açık site Grey, Raenest veya Cleva'ya göre ülke düzeyinde daha az kesin ücret ve rota belgesi sunmaktadır.
Bu durum, bu seçeneğin nasıl değerlendirilmesi gerektiğini etkiler.
Hurupay kısa listede yer alabilir, ancak yerleşik bir müşteriyi taşımadan önce mevcut ürünün içinden doğrulama yapın:
Nijerya'da sisteme dahil olma durumu;
size verilen tam alıcı hesabı;
müşterinin ödeme yönteminin desteklenip desteklenmediği;
tam transfer kanalı için ücret;
yerel banka ödeme durumu;
çekim ve dönüştürme fiyatlandırması.
Geniş bir özellik listesi yalnızca ihtiyacınız olan tam rota hesabınız için aktif olduğunda yararlıdır.
En uygun kullanım: Daha geniş para birimi ve kanal seçeneklerine önem veren ve geçiş yapmadan önce Nijerya'ya özgü mevcut durumu doğrulamaya istekli olan serbest çalışanlar.
7. Chipper Cash: Daha dar kapsamlı, ancak ACH yeterli olduğunda yararlı
Chipper Cash farklı bir Payoneer alternatifidir çünkü Nijerya USD sanal hesabı rotası daha kısıtlıdır.
Kimliği doğrulanmış Nijeryalı kullanıcılar, uluslararası alımlar için tasarlanmış bir USD sanal hesabı açabilirler. Güncel belgeler ticari ödemeler, bordro ödemeleri ile Upwork, Deel, Payoneer, Gusto ve Fiverr gibi platformlar için destek sunmaktadır.
Mevcut yayınlanan maliyetler şunlardır:
hesap oluşturma: 5.000 ₦;
ACH depozitosu: %0,75;
havale depozitosu: 25 $;
USD sanal hesap bakımı: Aylık 1,50 $.
Önemli bir teknik kısıtlama vardır: Chipper'ın USD sanal hesabı belgeleri, SWIFT'i desteklemediğini belirtmekte ve sanal hesap için alım rotası olarak ACH'yi tanımlamaktadır.
Gelen fonlar Chipper USD cüzdanına geçer ve Chipper, onaylanmadan önce gösterilen geçerli oran ile USD'yi bir naira banka hesabına dönüştürmek/çekmek için Nijerya'ya özgü bir rota sağlar.
Chipper ayrıca, ödeyen ve alıcı arasındaki ilişkiyi kurmak için destekleyici belgelerin talep edilmesi olasılığıyla birlikte, USD hesabı depozitoları için bir inceleme süresi tanımlamaktadır.
Bu durum Chipper'ı, müşterileri desteklenen ABD bankacılık rotasını kullanabilen bir serbest çalışan için makul bir karşılaştırma haline getirir ancak birkaç ülkeden uluslararası havale alan biri için evrensel bir alternatif yapmaz.
En uygun kullanım: Gelen USD'leri öncelikle ACH ile uyumlu olan ve halihazırda Chipper'ın USD/NGN ekosistemini kullanan Nijeryalı serbest çalışanlar.
Hangi Payoneer alternatifi ödeme düzeninize uyuyor?
Kısa listeyi ödemeyi yapan kişi belirlemelidir.
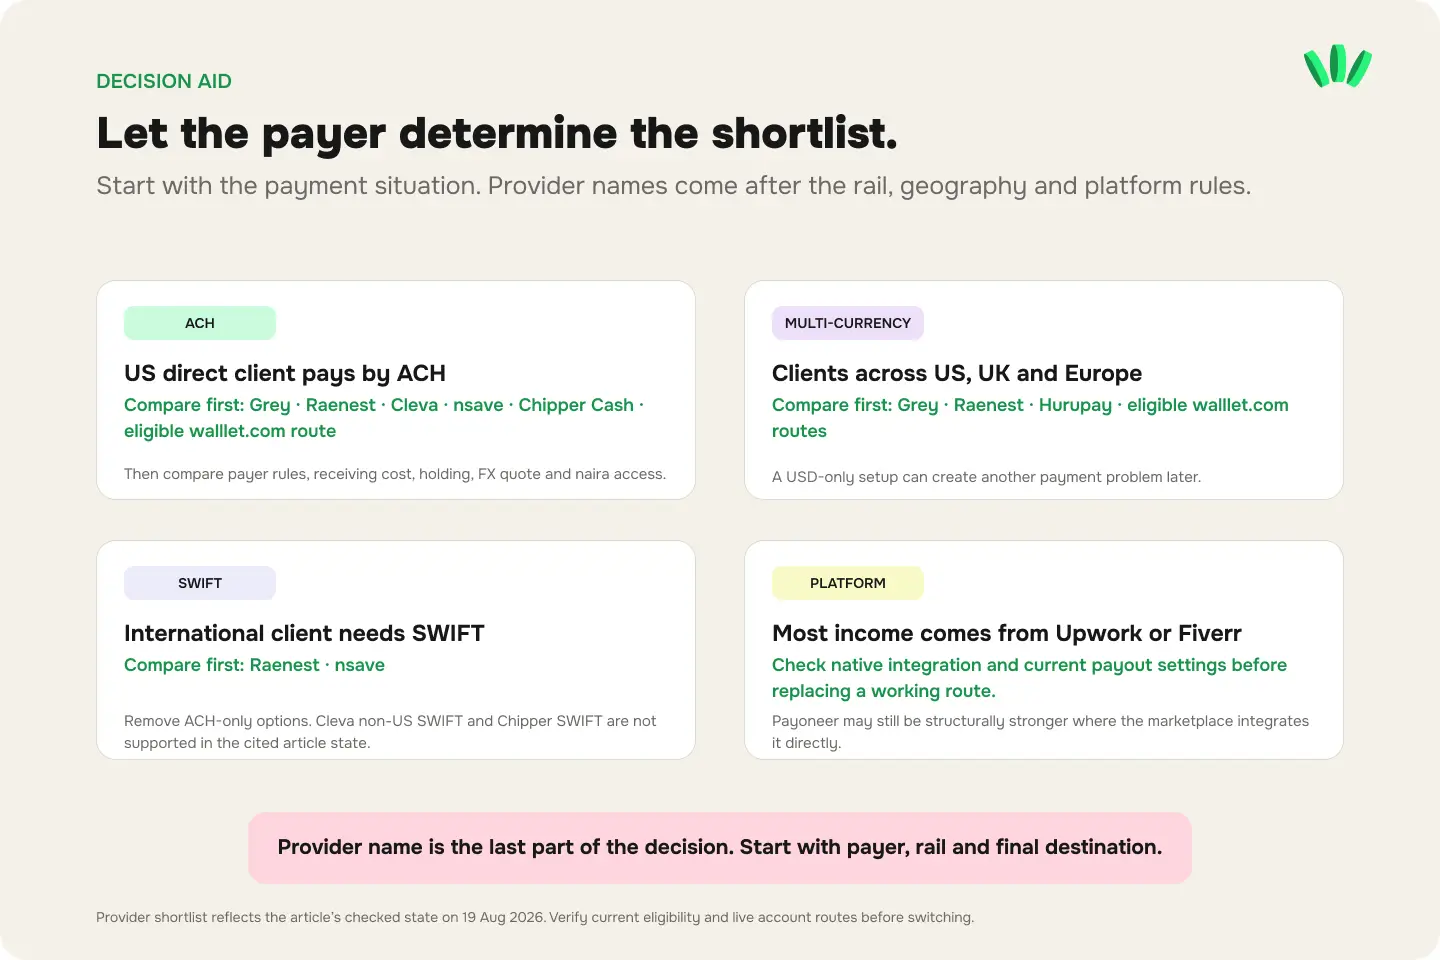
ABD'li bir doğrudan müşteri size ACH ile ödeme yapıyorsa
Karşılaştırın:
Grey;
Raenest;
Cleva;
nsave;
Chipper Cash;
hesabınızda gösterilen USD alım rotasının göndericiye uygun olduğu durumlarda walllet.com.
Belirleyici faktörler alım maliyeti, ödeyen kuralları, USD tutma, dönüşüm teklifi ve naira erişimidir.
Müşterileriniz ABD, İngiltere ve Avrupa'ya yayılmışsa
Yalnızca USD içeren bir hesap, altı hafta sonra başka bir ödeme sorunu yaratabilir.
Birden fazla para birimi önemli olduğunda Grey, Raenest, Hurupay ve uygun walllet.com alım rotalarını karşılaştırmak daha mantıklıdır. walllet.com şu anda uygun kullanıcılar için USD, EUR ve GBP alıcı bilgilerinin reklamını yapmaktadır.
Uluslararası bir müşterinin SWIFT'e ihtiyacı varsa
Yalnızca ACH sunan seçenekleri hemen eleyin.
Raenest açıkça bir USD SWIFT alma rotasını desteklemekte ve nsave SWIFT alıcı bilgilerini belgelemektedir. Cleva açıkça ABD dışı SWIFT'in şu anda desteklenmediğini belirtirken, Chipper'ın USD sanal hesabı bir SWIFT rotası sağlamamaktadır.
Gelirinizin çoğu Upwork veya Fiverr'dan geliyorsa
"ABD banka bilgilerini sağlar" ve "yerel platform entegrasyonuna sahiptir" ifadelerinin aynı anlama geldiğini varsaymayın.
Bir platformun kendisini doğrudan entegre ettiği durumlarda Payoneer hâlâ yapısal bir avantaja sahiptir; Payoneer 2.000'den fazla pazaryeri, platform ve ağ ile çalıştığını belirtmektedir.
Bazı alternatifler platform banka ödemeleriyle uyumluluğun da reklamını yapmaktadır. Örneğin Cleva, serbest çalışan/bordro platformu ödemelerini belgelemekte ve şu anda Upwork depozitolarından 0 $ ücret almaktadır.
Çalışan bir rotayı değiştirmeden önce platformun mevcut ödeme ayarlarını kontrol edin.
Gelirinizin bir kısmını USD olarak tutmak istiyorsanız
Elde tutma katmanını nakit çıkışı katmanından ayrı olarak karşılaştırın. İyi bir rota şuna karar vermenizi sağlar:
1.000 $ alın → 700 $'ı USD olarak tutun → yerel giderlerin zamanı geldiğinde 300 $'ı dönüştürün
tüm faturayı hemen USD'den NGN'ye dönüştürmeye zorlamak yerine.
Destek ve ödeme incelemeleri sizi reklamı yapılan ücretlerden daha çok endişelendiriyorsa
Fiyatlandırma sayfasından önce sağlayıcının depozito politikasını okuyun.
Şunu sorun:
Bu hesaba kim ödeme yapabilir?
İşaretlenen bir depozitodan sonra ne olur?
Hangi kanıtları talep edecekler?
Gönderici reddedildikten sonra parayı geri alabiliyor mu?
Destek ekibi belirli bir kanalı takip edebiliyor mu?
Net bir ödeme referansı var mı?
Düzenli serbest çalışan gelirleri için bu sorular, bir ACH alımında bir dolar tasarruf etmekten daha önemli olabilir.
Payoneer hâlâ doğru seçim olabilir
Payoneer alternatifi aramak, Payoneer'dan otomatik olarak ayrılmanız gerektiği anlamına gelmez.
Payoneer şu durumlarda hâlâ daha güçlü bir rota olabilir:
bir pazaryeri yerel Payoneer entegrasyonuna sahip olduğunda;
müşterileriniz Payoneer hesabınıza nasıl ödeme yapacaklarını zaten bildiklerinde;
birkaç Payoneer bakiyesi kullandığınızda;
mevcut çekim rotanız çalıştığında;
geçiş yapmak, potansiyel ücret tasarrufundan daha fazla operasyonel risk getirdiğinde.
Payoneer'ın alıcı hesapları birkaç para birimini kapsar ve müşteri ödeme araçları birden fazla ödeme yöntemini destekler. Mevcut fiyatlandırması da ülkeye, hesap türüne, para birimine and ödeme yöntemine göre değişir, bu nedenle kendi hesabınızın içinde gösterilen fiyat, bir karşılaştırma makalesine kopyalanan tek bir yüzdeden daha önemlidir.
Sağlayıcı değişikliği belirli bir sorunu çözmelidir.
Sorun %1'lik bir alım ücretiyse, yeni rotanın FX ve nakit çıkışından sonra bunu gerçekten ortadan kaldırıp kaldırmayacağını hesaplayın.
Sorun eksik bir SWIFT rotasıysa, kanalları karşılaştırın.
Sorun zorunlu dönüştürmeyse, elde tutmayı karşılaştırın.
Sorun incelemeler sırasındaki zayıf destekse, kurtarma yollarını karşılaştırın.
Sorun dört finansal uygulamayı idare etmekse, tüm para akışını karşılaştırın.
En ucuz alma ücreti bile daha kötü sonuç verebilir
1.000 $'lık bir ödeme için iki varsayımsal rotayı düşünün.
A Sağlayıcısı bunu almak için 1 $ alıyor.
B Sağlayıcısı 10 $ alıyor.
A Sağlayıcısı 9 $ daha ucuz görünüyor.
Ancak A Sağlayıcısı'nın daha sonraki dönüştürme ve ödeme rotası sizi 9 $'dan daha fazla zarara uğratıyorsa, B Sağlayıcısı önemli olan açıdan, yani kullanılabilir para açısından daha ucuzdu.
Doğru hesaplama şudur:
Kullanılabilir para = fatura tutarı − ödeyen ile fonlara gerçekten ihtiyaç duyduğunuz yer arasındaki kaçınılmaz her maliyet
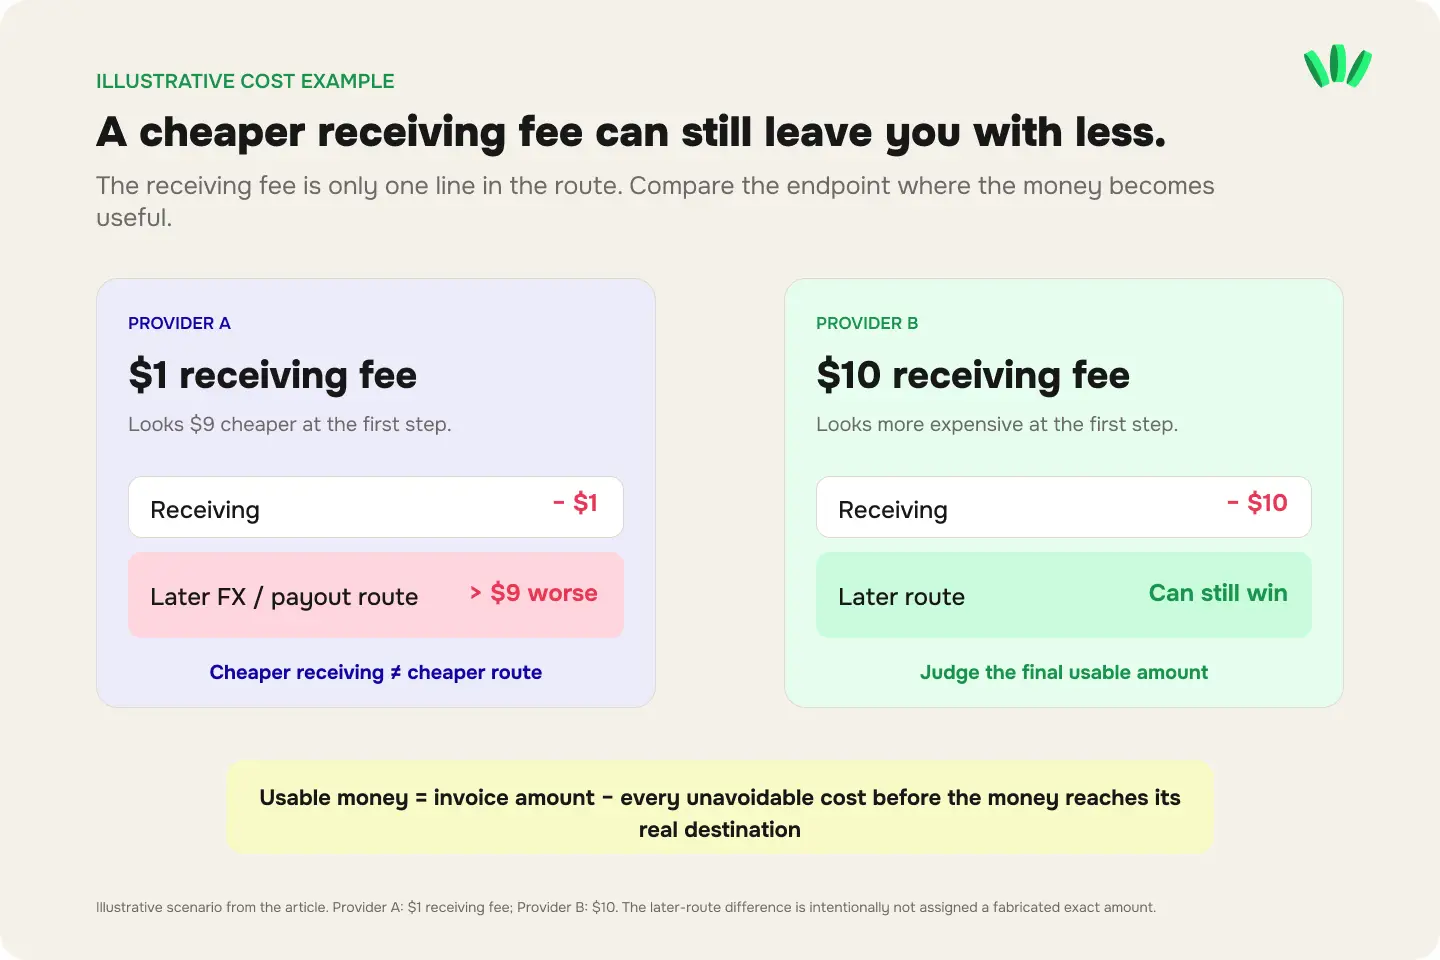
Nijeryalı bir serbest çalışan için bu uç nokta şunlar olabilir:
Tasarruf için kullanılabilir USD;
iş yazılımı için ödeme yapmaya hazır bir dolar kartı;
bir banka hesabına yatırılan naira;
başka bir ticari ödeme için hazır USD.
Fatura tutarı yararlı bir karşılaştırma değildir.
Nihai kullanılabilir miktar yararlıdır.
walllet.com, ABD, İngiltere ve AB'deki müşterilerden ödeme alma kılavuzunda bu rota düzeyindeki yaklaşımı zaten kullanmakta ve yalnızca reklamı yapılan ücret yerine nihai kullanılabilir para, zamanlama ve belgelerin karşılaştırılmasını önermektedir.
Payoneer'dan geçiş yapmadan önce yeni rotayı test edin
Ödeme bilgilerini değiştirmek bir müzik uygulamasını değiştirmekle aynı şey değildir.
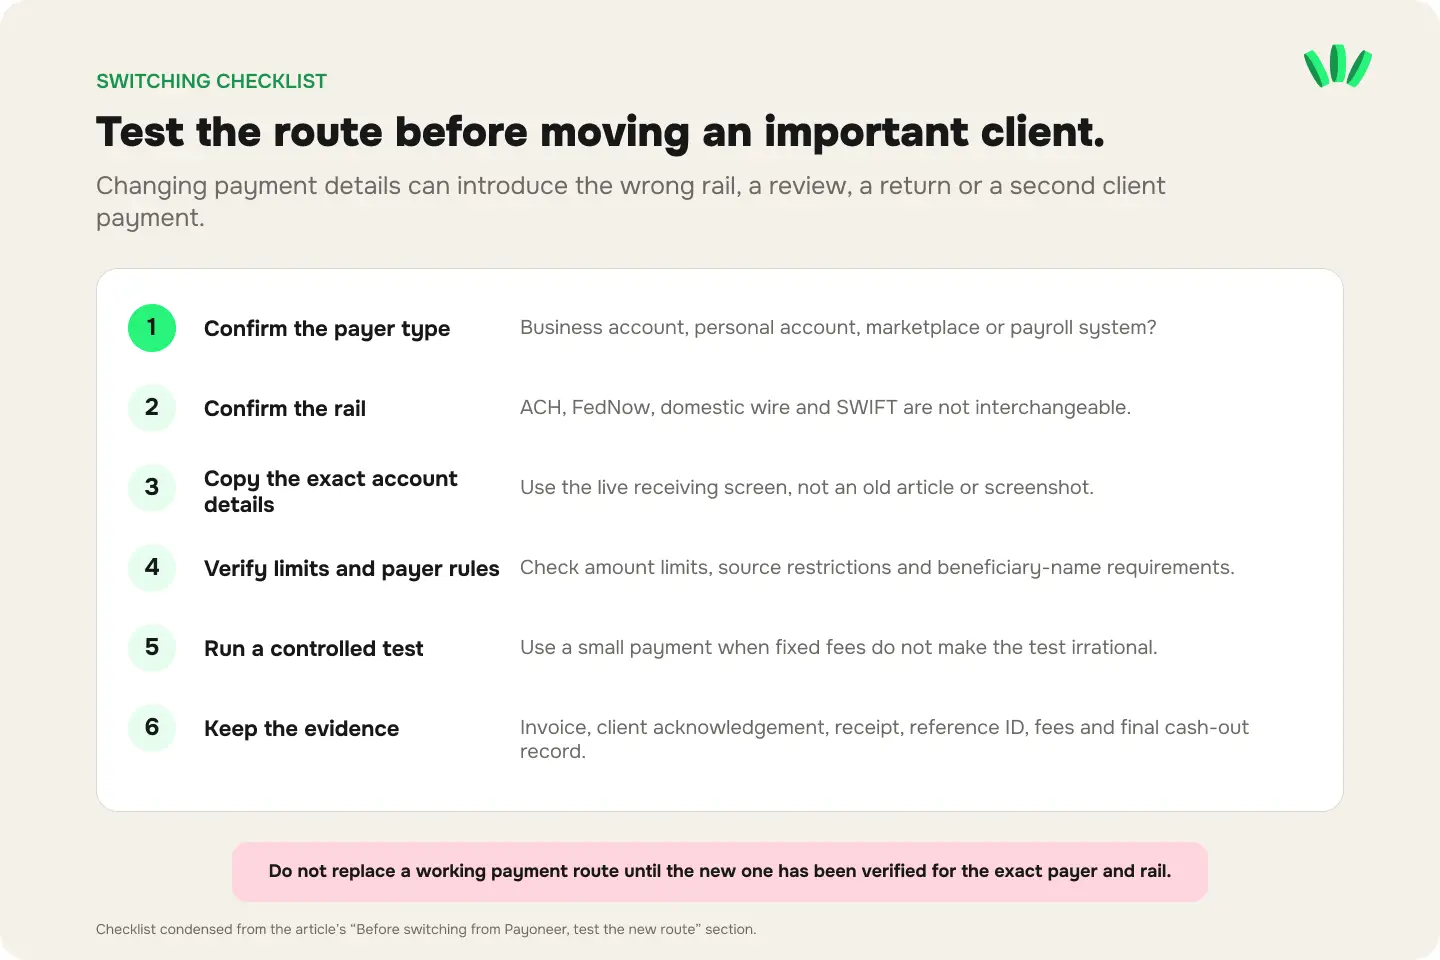
Bir hata faturayı yanlış bir banka kanalına sokabilir, bir uyumluluk incelemesi oluşturabilir veya bir müşterinin parayı tekrar göndermesine neden olabilir. Önemli bir müşteriyi taşımadan önce:
Ödeyen türünü doğrulayın.
Para ticari bir banka hesabından mı, kişisel hesaptan mı, pazaryerinden mi yoksa bordro sisteminden mi geliyor?Kanalı doğrulayın.
ACH, FedNow, yerel havale ve SWIFT birbirinin yerine kullanılamaz.Alıcı bilgilerini tam olarak kontrol edin.
Sağlayıcı tarafından gösterilen ad ve hesap talimatlarını kullanın.Depozito politikasını okuyun.
Üçüncü taraf ödeme kurallarını, sınırlarını ve yasaklanmış ödeme türlerini kontrol edin.Teklifin tamamını karşılaştırın.
Alım, FX, dönüştürme ve nakit çekmeyi dahil edin.Pratik olan yerlerde düzenli geliri taşımadan önce rotayı test edin.
Başarılı bir küçük ödeme, özellik listesinden daha fazlasını doğrular.Kanıtları kaydedin.
Faturayı, hesap talimatlarını, ödeyen makbuzunu ve ödeme referansını saklayın.Eski rotanızı hemen kapatmayın.
Değiştirilen rota gerçek bir ödemeyi uçtan uca tamamlayana kadar çalışan bir yedek bulundurun.
Yedek bir rota serbest çalışanlar için özellikle yararlıdır çünkü tek bir hesap kısıtlaması aldığınız her uluslararası ödemeyi durduramamalıdır. Aynı ilke walllet.com'un ödeme riski kılavuzunda da yer almaktadır: rotanın nerede başarısız olabileceğini anlayın ve ödemeyi takip etmek için yeterli kanıtı saklayın.
Peki, Nijerya'daki en iyi Payoneer alternatifi hangisi?
Nijeryalı bir serbest çalışan için cevap ödeme kaynağına bağlıdır.
Çok para birimli alım ve şeffaf bir USD-naira rotası önemli olduğunda Grey karşılaştırılmayı hak eder.
ACH, yerel havale ve SWIFT dahil olmak üzere birkaç USD kanalına ihtiyacınız olduğunda Raenest öne çıkar.
Cleva özellikle ABD kaynaklı ödemeler ve platformlar için uygundur, ancak ABD dışı SWIFT önemliyse uygun değildir.
nsave, ayrı bir SWIFT seçeneğiyle birlikte ACH ağırlıklı USD geliri için karşılaştırılmaya değerdir.
Hurupay küresel alım rotalarında geniş bir reklam seçeneği sunar, ancak düzenli geliri taşımadan önce Nijerya'ya özgü mevcut durum ve fiyatlandırma doğrulanmalıdır.
Chipper Cash daha dar kapsamlıdır ancak ABD alım rotası ödeyenle eşleştiğinde uygundur.
walllet.com, sorunun para almanın ötesine geçtiği ve desteklenen alım, USD tutma, harcama ve naira erişiminin tek bir gelir yönetimi akışında birbirine bağlanmasını istediğiniz durumlarda en uygun seçenektir.
Yerel pazaryeri entegrasyonu, geçiş yapmanın getireceği kolaylıktan daha fazla sürtünmeyi ortadan kaldırdığında Payoneer'ın kendisi hâlâ kazanabilir.
Sağlayıcı adı kararın son kısmıdır.
Ödeyenle, kanalla ve paranın nihai varış noktasıyla başlayın.
Amacınız küresel gelir elde etmek, bunun bir kısmını dolar olarak tutmak, çevrimiçi harcamak ve ihtiyacınız olanı birkaç ayrı uygulamayı bir araya getirmeden naira'ya taşımaksa, walllet.com'da şu anda kullanılabilir olan ödeme rotalarını kontrol edin.
