
Клиент говорит, что платёж отправлен. Ваш баланс говорит обратное.
В этот момент фразы «мой платёж пропал» недостаточно, чтобы что-то расследовать. Полезное обращение в поддержку по платежу должно отвечать на более точные вопросы: Что должно было произойти? Что произошло на самом деле? Какой способ перевода использовался? Какой номер идентифицирует транзакцию? Где платёж подтверждён в последний раз? Кто может сделать следующий шаг?
Цель не в том, чтобы отправить в поддержку больше скриншотов. Цель — превратить пропавший платёж в один случай, который можно отследить.
Если платёж отображается как ожидающий, на проверке, удержанный или задержанный, а не действительно пропавший, сначала выясните, что на самом деле может означать этот статус. Если это международный банковский перевод, используйте порядок отслеживания перевода через MT103 и UETR. Если платёж ACH был возвращён, а не просто задержан, код возврата ACH может рассказать больше, чем очередное сообщение в поддержку.
Это разные проблемы. Если сводить их к общей проблеме «платёж пропал», теряется информация, которая у вас, возможно, уже есть.

Сначала определите, что на самом деле значит «пропал»
«Отправлен», «обрабатывается», «выполнен», «возвращён» и «получен» — не одно и то же.
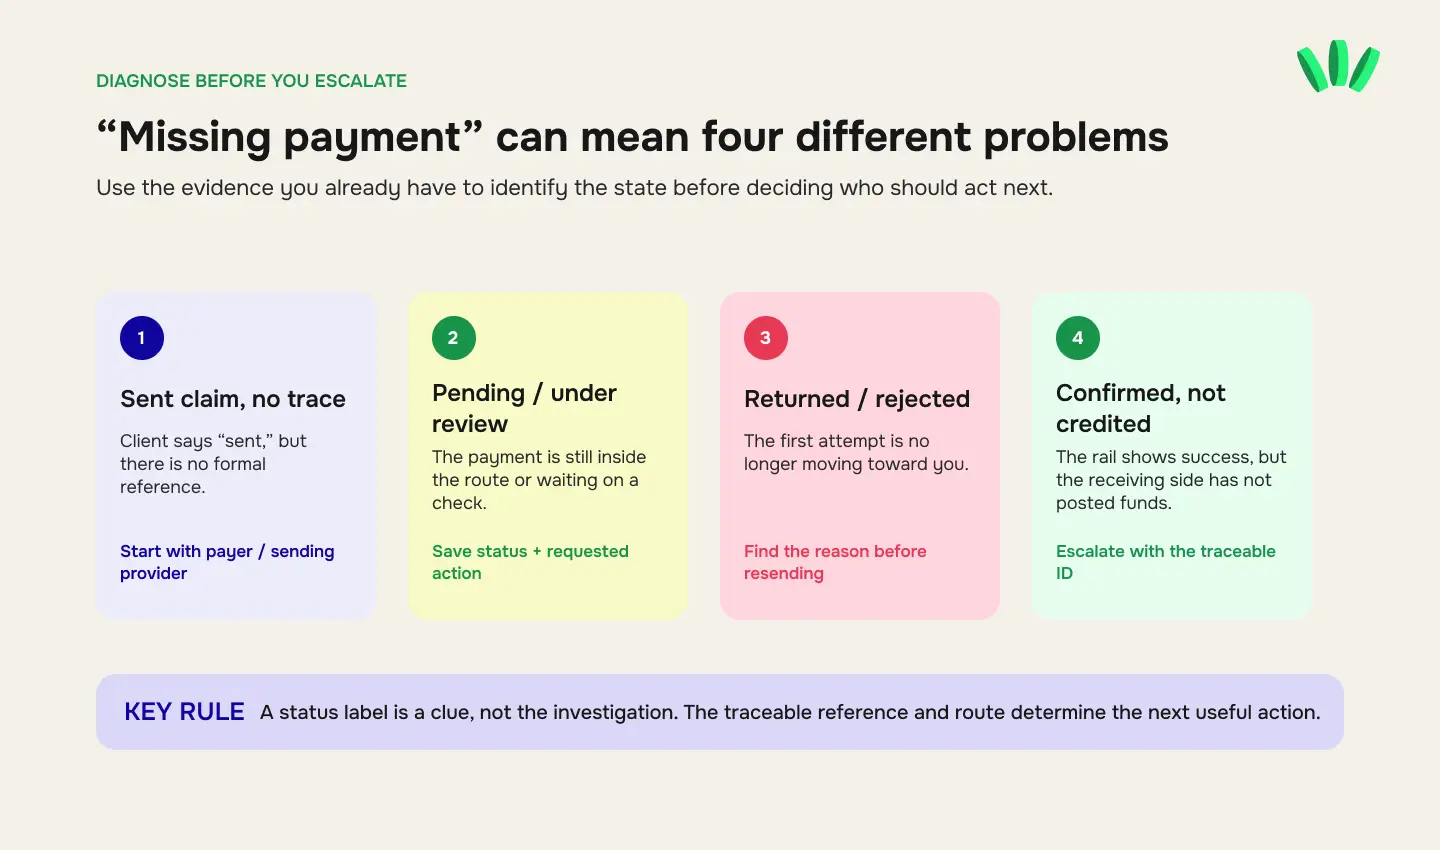
Названия статусов отличаются у разных банков, платформ и платёжных провайдеров, поэтому не считайте, что статус везде означает одно и то же. Лучше зафиксируйте, что каждая сторона может реально подтвердить.
Что вы знаете | О чём это говорит | Что собрать дальше |
Клиент говорит «я отправил», но официального номера нет | У вас есть утверждение, а не запись о платеже, которую можно отследить | Попросите плательщика прислать подтверждение от провайдера или банка и номер транзакции |
У отправителя есть квитанция и номер, но на ваш счёт ничего не зачислено | Платёж хотя бы где-то зарегистрирован на стороне отправителя | Определите платёжную систему и используйте её идентификатор отслеживания |
Провайдер показывает статус «ожидает», «обрабатывается» или «на проверке» | Возможно, платёж ещё в пути, а не пропал | Сохраните точный статус, дату, время, номер и запрошенные действия |
Платёж возвращён или отклонён | Первоначальный платёж, возможно, уже не идёт к вам | Узнайте причину или код возврата до повторной отправки |
У перевода SWIFT есть UETR | У платежа есть сквозной идентификатор, по которому банки могут его отследить | Пусть сторона отправителя получит актуальные данные отслеживания/статус |
Транзакция со стейблкоином есть в блокчейне | Вы можете сами проверить токен, сеть, адрес, сумму и статус транзакции | Сравните запись в блокчейне с принимающим кошельком или платформой |
Нет ни квитанции, ни записи о транзакции, ни номера | У вас всё ещё нет доказательства, что платёж вообще отправлен нужным способом | Начните с плательщика или провайдера-отправителя |
Статус — это подсказка. Но не само расследование.
Составьте хронологию платежа до создания обращения
Поддержке не нужно восстанавливать историю платежа по шести скриншотам и переписке в чате.
Сначала напишите хронологию.
Для каждого важного события запишите:
точную дату;
точное время;
часовой пояс;
кто совершил действие;
статус платежа в тот момент;
номер транзакции или обращения, если он был;
что изменилось дальше.
Аккуратная хронология может выглядеть так:
24 августа, 14:05 WAT — Клиент инициировал платёж в USD.
24 августа, 14:09 WAT — Клиент прислал подтверждение банка и номер платежа.
25 августа, 10:20 WAT — На принимающем счёте нет входящего зачисления.
25 августа, 16:40 WAT — Принимающий провайдер проверил счёт; платёж всё ещё не зачислен.
26 августа, 09:15 WAT — Клиент запросил отслеживание в банке-отправителе.
26 августа, 13:30 WAT — UETR получен и добавлен в обращение.
Это гораздо полезнее, чем «прошло три дня, а я до сих пор ничего не получил».
Не округляйте даты и не полагайтесь на память. Если отправитель, банк, провайдер и получатель в разных странах, указывайте часовой пояс.
Что входит в пакет доказательств по пропавшему платежу?
Сильный пакет связывает коммерческую причину платежа с самой транзакцией.
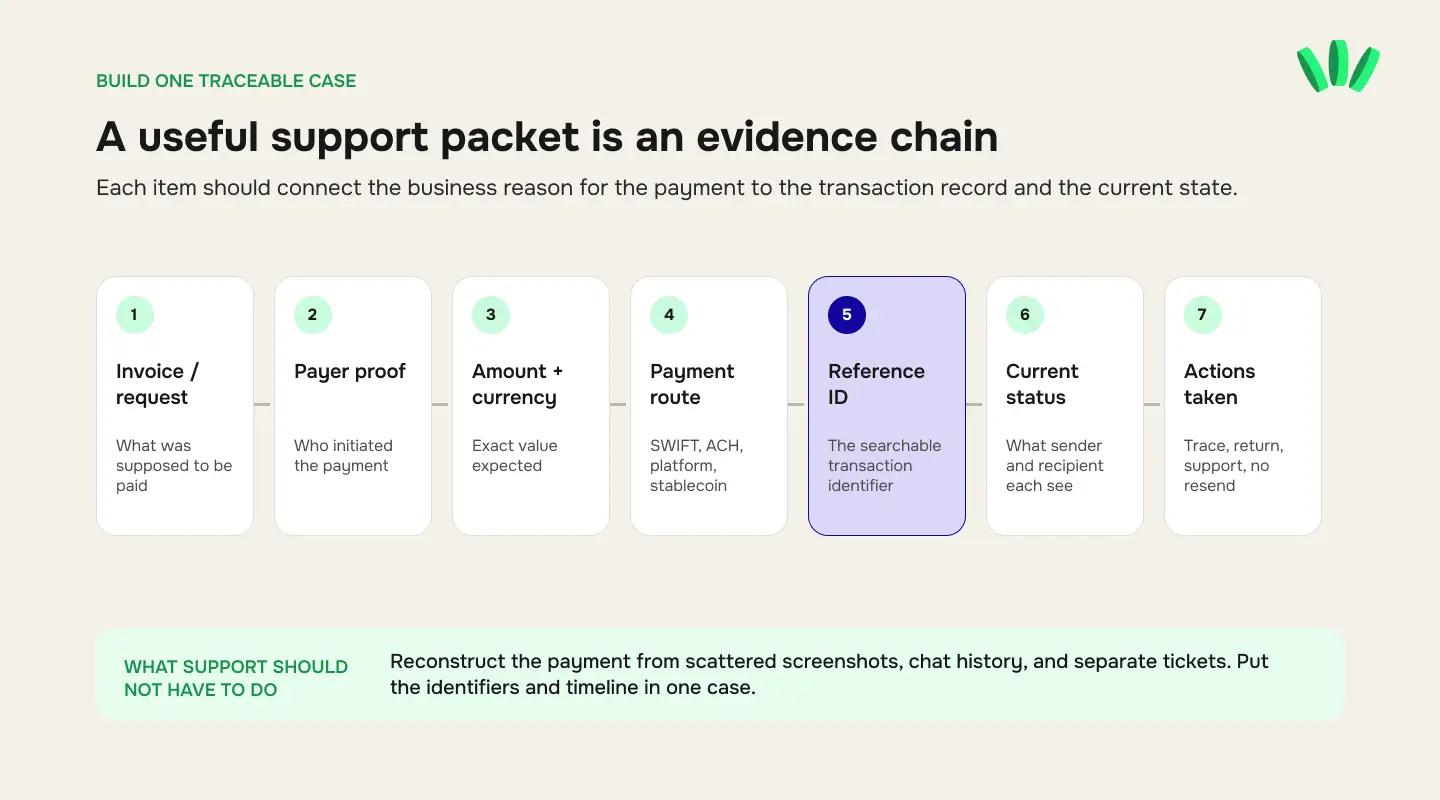
Представьте это как цепочку доказательств:
счёт или запрос на оплату → плательщик → сумма и валюта → способ перевода → номер транзакции → текущий статус → уже предпринятые действия
Минимальный полезный пакет обычно включает следующее.
1. Счёт или запрос на оплату
Приложите документ, который объясняет, за что должна была пройти оплата.
Полезные поля:
номер счёта;
имя плательщика или клиента;
имя получателя;
сумма;
валюта;
дата счёта;
срок оплаты;
платёжные реквизиты, которые вы изначально дали клиенту.
Если платёж пришёл от работодателя, платформы или по другой договорённости без счёта, используйте выписку о выплате, запись о переводе, уведомление о платеже или другой документ, связывающий отправителя с ожидаемым платежом.
Обычно не нужно отправлять весь договор с клиентом, если поддержка специально его не запросила.
2. Точная сумма и валюта
Не пишите «около $1,000».
Пишите:
USD 1,000.00
Если отправитель заплатил одну сумму, а вы ждали другую с учётом комиссий или конвертации, запишите обе отдельно.
Например:
Отправленная сумма: USD 1,000
Ожидаемая сумма на принимающем счёте: неизвестно
Ожидаемая валюта получения: USD
Фактически зачисленная сумма: USD 0
Не смешивайте молча комиссии, удержания при конвертации, сборы банков-посредников и действительно пропавший платёж в одну проблему.
3. Подтверждение от плательщика
Просите документ, созданный банком или платёжным провайдером, а не только сообщение в WhatsApp со словом «отправил».
Полезное подтверждение от плательщика может содержать:
имя отправителя;
имя получателя или реквизиты счёта;
сумму;
валюту;
дату отправки;
статус перевода;
номер транзакции;
платёжную систему;
название банка или провайдера.
Скриншот отправителя может помочь. Но редко это всё, что нужно.
4. Номер транзакции или платежа
Часто это самое полезное поле в пакете.
Нужный идентификатор зависит от способа перевода:
Способ перевода | Полезный идентификатор |
SWIFT / международный банковский перевод | UETR и актуальный номер платежа или отслеживания в банке |
ACH | Номер отслеживания ACH и код возврата, если платёж возвращён |
Платёжная платформа или финтех-перевод | Номер транзакции у провайдера |
Платёж в стейблкоинах | Хеш транзакции, сеть, токен, адрес получателя |
Местный банковский перевод | Номер банка/провайдера, используемый в этой системе |
Если у вас есть сам номер в текстовом виде, не заменяйте его скриншотом — номер можно найти поиском.
5. Реквизиты, использованные для платежа
Записывайте реквизиты, которые плательщик действительно использовал, а не те, которые, как вам кажется, он использовал.
В зависимости от способа это может быть:
имя владельца счёта;
номер счёта или IBAN;
данные маршрутизации (routing);
название банка;
адрес кошелька;
токен;
сеть блокчейна;
идентификатор получателя у провайдера.
Сравните их с реквизитами, которые вы дали изначально.
Сделайте это до того, как просить кого-то отправить деньги повторно.
6. Текущий статус с обеих сторон
Запишите, что видит отправитель и что видит получатель.
Например:
Сторона отправителя | Сторона получателя |
Выполнен | Нет входящего зачисления |
Отправлен | Транзакция не видна |
Обрабатывается | Ничего не получено |
Возвращён | Зачисление не ожидается |
Подтверждён в блокчейне | Токен не зачислен в приложении |
Это предотвращает одну из самых частых проблем в общении: обе стороны называют «выполненным» разные этапы.
7. Уже предпринятые действия
Сообщите поддержке, что уже сделано.
Примеры:
отправитель подтвердил реквизиты получателя;
получатель проверил историю транзакций;
обращение в банк-отправитель;
обращение в банк-получатель;
запрошено отслеживание;
получен код возврата;
ранее открыто обращение;
запрошенный документ предоставлен;
повторной отправки не было.
Так следующему сотруднику не придётся начинать расследование с нуля.
Если платежи от зарубежных клиентов — постоянная часть вашего дохода, walllet.com сейчас поддерживает реквизиты для получения в USD, EUR и GBP, хранение дохода в USD и конвертацию в найру при необходимости.
Посмотрите весь путь денег фрилансера →
Скриншот — это контекст. Номер — данные, которые можно отследить.
Скриншот может показать, что:
отправитель видел определённый статус;
платёж появился в приложении;
сумма была списана;
появилась ошибка;
реквизиты на экране совпадали с ожидаемыми.
Но на скриншоте может не быть поля, по которому другая организация найдёт транзакцию.
Поэтому «клиент прислал мне скриншот» — это ещё не конец сбора доказательств.
Если на скриншоте нет номера транзакции, запросите само подтверждение платежа или квитанцию.
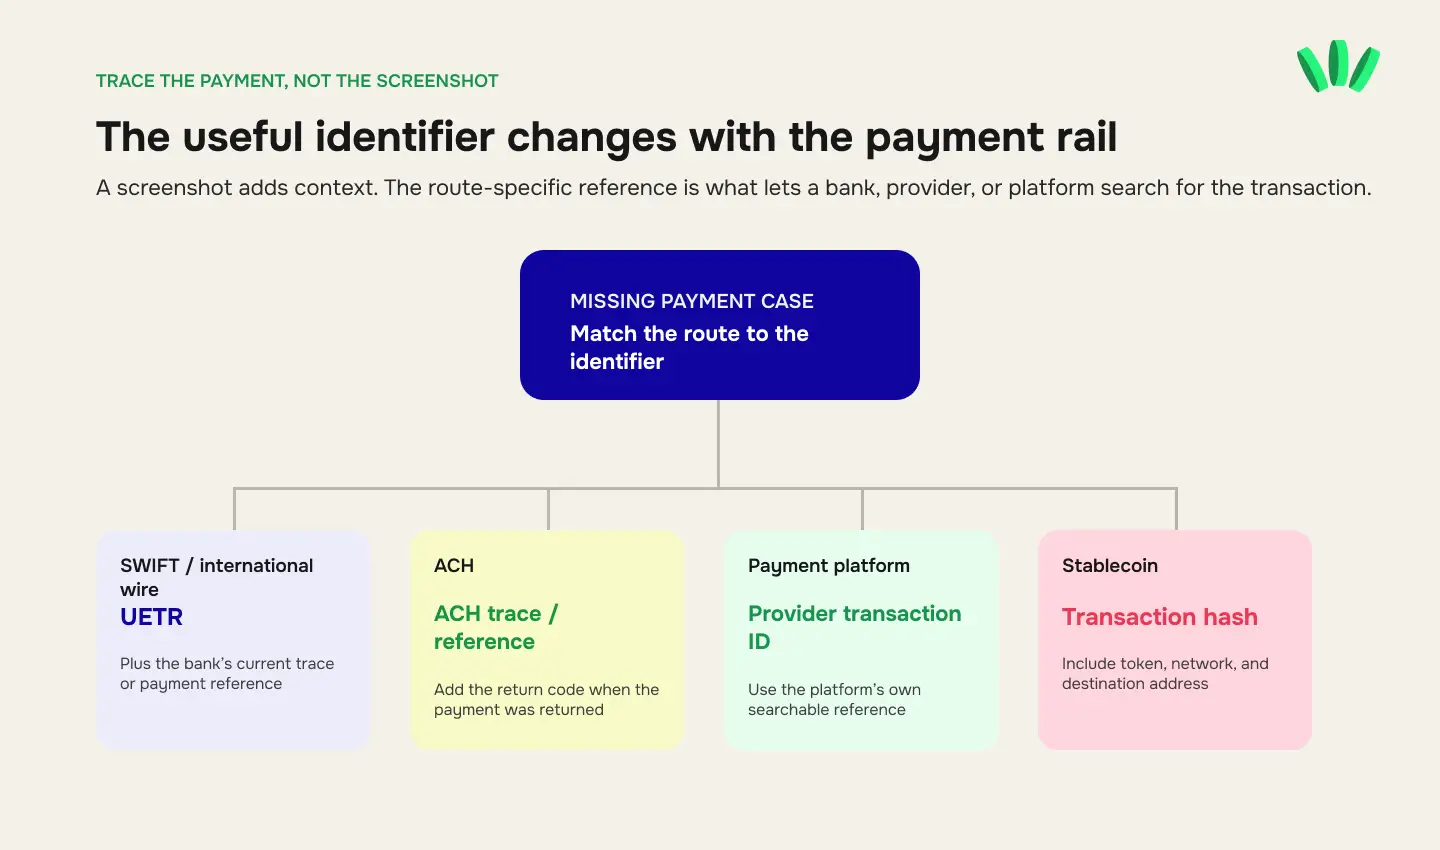
Если номер на скриншоте есть, скопируйте его ещё и текстом. Не заставляйте сотрудника вручную перепечатывать длинный идентификатор с картинки.
Для платежа SWIFT в 2026 году главное — UETR
UETR — это сквозной идентификатор, по которому платёж отслеживается по цепочке Swift. Swift описывает его как номер, позволяющий организациям найти платёж и видеть изменения его статуса по всей цепочке.
Есть и важное обновление 2026 года к старому совету «просто попросите MT103».
Переходный период Swift, когда для трансграничных платежей параллельно использовались традиционные платёжные инструкции MT и ISO 20022, завершился 22 ноября 2025 года. Сейчас трансграничные межбанковские платёжные инструкции передаются в формате ISO 20022; Swift сохраняет ограниченную резервную конвертацию для некоторых инструкций MT на переходный период.
Поэтому не стоит сводить весь запрос к названию документа.
Для пропавшего платежа SWIFT запросите:
UETR;
актуальное подтверждение платежа или запись о переводе от банка;
текущий номер отслеживания или расследования, если есть;
дату платежа;
сумму и валюту;
использованные реквизиты получателя.
Один банк может по-прежнему использовать термин «MT103» в работе с клиентами или выдать документ в стиле MT. Другой может дать документы, связанные с платёжной записью ISO 20022. Идентификатор для отслеживания важнее, чем настаивание на одном формате PDF.
И помните: наличие UETR само по себе не доказывает, что деньги зачислены на ваш счёт. Это общий идентификатор, по которому организации отслеживают платёж.
В ACH возврат — это не задержка
Если клиент заплатил через ACH и платёж вернулся, не считайте, что он «ещё в пути».
Сначала найдите информацию о возврате.
Код возврата может указывать на проблемы с реквизитами, статусом счёта, авторизацией или другую проблему, связанную с этим способом. Правильный следующий шаг зависит от кода.
Не просите клиента вслепую отправить деньги повторно, пока не ясна причина первой неудачи. Иначе второй платёж может повторить ту же ошибку или создать проблему двойной оплаты.
Для стейблкоинов собирайте доказательства из записи в блокчейне
У платежа в стейблкоинах другой след доказательств.
Обычно стоит записать:
токен, например USDT или USDC;
сеть блокчейна;
хеш транзакции;
адрес отправителя;
адрес получателя;
сумму;
время транзакции;
статус в блокчейне.
Хеш транзакции гораздо полезнее, чем «клиент говорит, что USDT ушли с его кошелька».
Если вы регулярно получаете так оплату от клиентов, перед тем как давать адрес, используйте чек-лист для фрилансеров по платежам в стейблкоинах. Предотвратить несовпадение токена, сети и адреса проще, чем расследовать его после отправки.
Если транзакция подтверждена в блокчейне на правильный адрес, но кастодиальная платформа не зачислила её на ваш внутренний баланс, доказательства в блокчейне и проблема зачисления на платформе — это два разных уровня. Передайте принимающей платформе хеш транзакции и точные данные сети через её защищённый канал поддержки.
Кто должен первым связаться с банком-отправителем?
Начните с того, кто управляет отношениями на стороне отправителя.
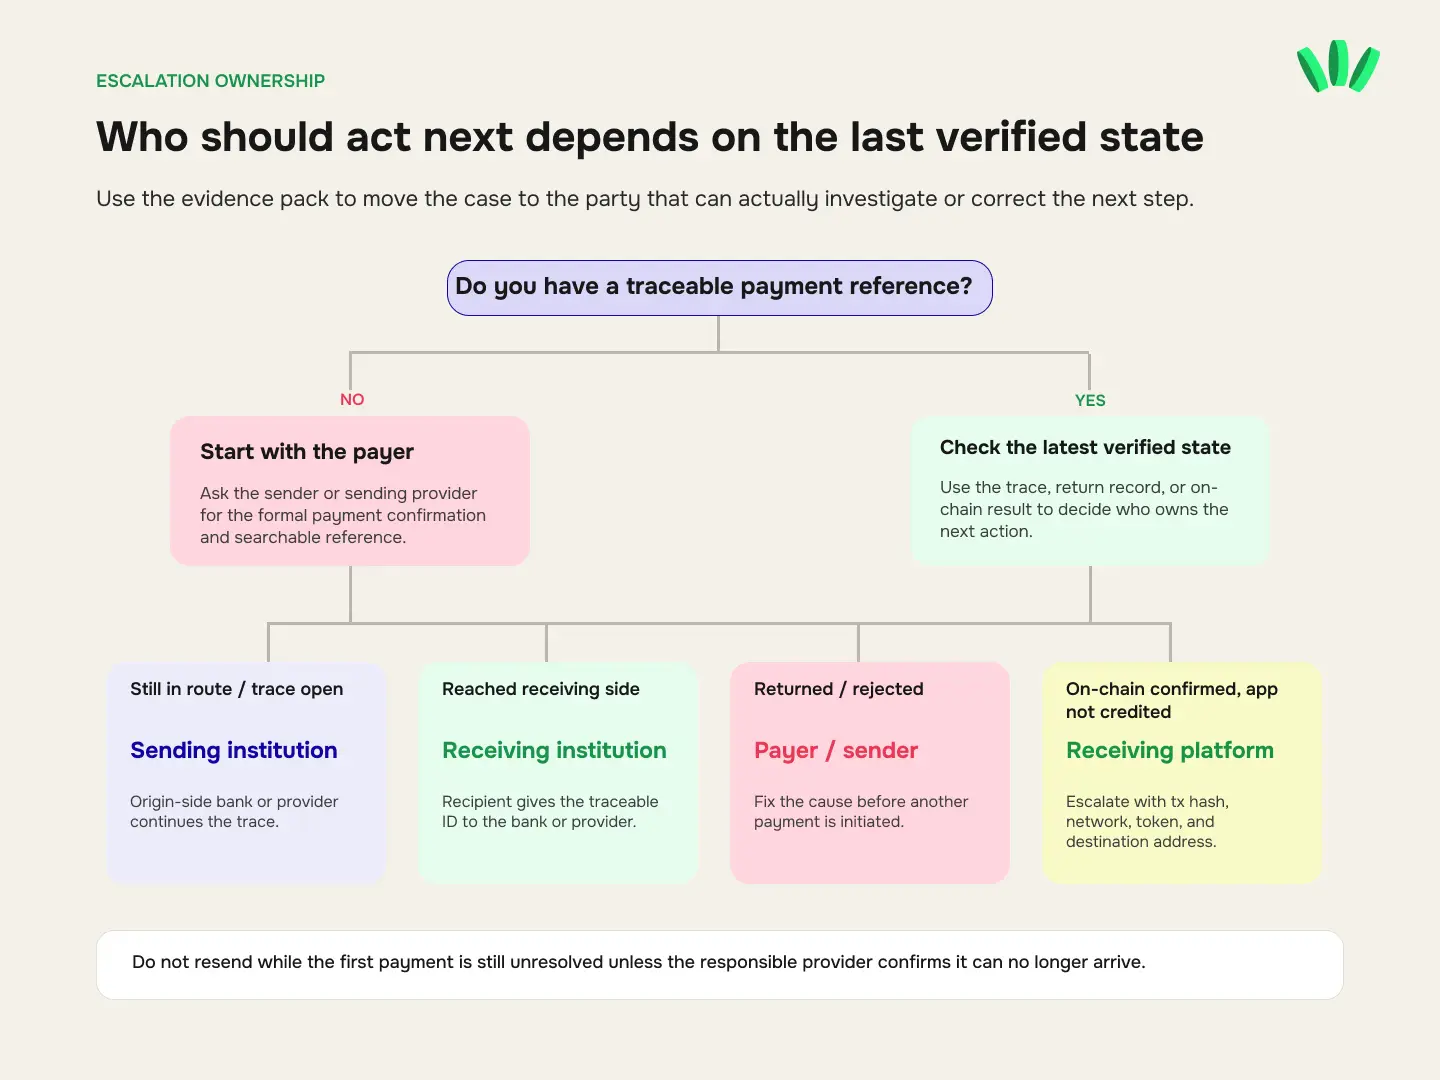
Если перевод инициировал клиент из своего банка или через своего платёжного провайдера, обычно именно он лучше всех может запросить подтверждение или отслеживание на стороне отправителя.
Затем вы как получатель можете передать эти данные своему банку или принимающему провайдеру.
На практике передача выглядит так:
Плательщик:
«Я инициировал этот платёж. Пожалуйста, сообщите его текущий статус и идентификатор для отслеживания».
Получатель:
«Вот идентификатор платежа, сумма, дата, валюта, данные отправителя и получателя. Можете подтвердить, дошёл ли платёж до вас или нужно дополнительное расследование?»
Это гораздо продуктивнее, чем спрашивать две организации «Можете найти мои пропавшие деньги?», не дав ни одной из них общего номера.
Если отправляющая организация подтвердит, что платёж дошёл до банка получателя, пакет доказательств можно передать стороне получателя вместе с этим статусом.
Если отправляющая организация сообщит, что платёж возвращён, отклонён, отменён или вообще не отправлен, следующий шаг остаётся за стороной отправителя.
Делайте две версии каждого чувствительного скриншота
Не используйте один и тот же скриншот для защищённого портала поддержки и для публичной группы в Telegram, ветки на Reddit или поста в соцсетях.
Сделайте две версии.
Версия для поддержки
Используйте её только в официальном защищённом канале поддержки провайдера.
Оставьте информацию, которая действительно нужна для расследования, например:
номер транзакции;
сумму и валюту;
нужные реквизиты счёта;
имена плательщика и получателя;
дату платежа;
статус;
запрошенные подтверждающие документы.
Скройте всё, что не относится к делу.
Публичная версия
В идеале вообще не публикуйте финансовые документы.
Если нужен общий совет в сообществе, уберите:
полные номера банковских счетов;
IBAN, если он не нужен;
полные номера карт;
CVV;
пароли;
PIN-коды;
одноразовые коды;
изображения паспорта или удостоверения личности;
BVN или NIN;
полные выписки;
посторонние транзакции;
адреса электронной почты и номера телефонов;
номера платежей, которые не должны быть публичными;
данные доступа к API;
приватные ключи кошелька;
сид-фразы или фразы восстановления.
Сид-фразу или приватный ключ никогда нельзя отправлять в поддержку.
Редактирование должно убирать то, что получателю не нужно, а не уничтожать нужные ему доказательства.
Не разбивайте одно расследование на пять обращений
Несколько обращений могут разбросать ваши доказательства, хронологию и обновления по разным перепискам.
Для собственного учёта ведите одно основное обращение, если провайдер не попросит создать другое.
Записывайте:
номер обращения;
дату открытия;
канал;
последний ответ;
запрошенные документы;
отправленные документы;
следующий обещанный шаг, если провайдер его назвал.
Когда что-то меняется, добавляйте новые доказательства в существующее обращение.
Это не гарантирует более быстрого решения. Это просто сохраняет одну цельную версию случая.
Если обращение закрыли, а проблема не решена, укажите номер исходного обращения при повторном открытии или эскалации.
Не отправляйте платёж повторно только потому, что первый сложно найти
Пропавший перевод подталкивает «попробовать ещё раз».
Это может создать вторую проблему.
Перед повторной отправкой выясните, что случилось с первой попыткой.
Повторную отправку проще обосновать, если первоначальный платёж явно:
отклонён;
возвращён;
отменён;
не прошёл до расчёта;
иным образом подтверждён ответственным провайдером как больше не способный дойти до получателя.
Если первый платёж ещё обрабатывается, расследуется или находится где-то в пути, второй платёж может стать дублем.
То же правило касается небольших «тестовых» повторов после появления проблемы. Тестовый платёж полезен перед крупным переводом, когда способ перевода под вопросом; но это не всегда правильный шаг, если неразрешённый платёж уже в пути.
Шаблон обращения в поддержку по пропавшему платежу
Используйте одно сообщение, в котором достаточно структуры, чтобы начать расследование.
Тема: Пропавший платёж — [сумма + валюта] — [дата платежа] — [номер]
Здравствуйте,
сообщаю о платеже, который не зачислен на мой счёт.
Ожидаемый платёж
Сумма: [сумма]
Валюта: [валюта]
Плательщик: [имя/компания]
Получатель: [имя]
Способ перевода: [SWIFT / ACH / платформа / местный перевод / стейблкоин / другое]
Платёж инициирован: [дата, время, часовой пояс]Текущий статус
Статус у отправителя: [статус]
Статус у получателя: [статус]Идентификаторы платежа
Номер у провайдера/банка: [номер]
UETR / номер отслеживания ACH / хеш транзакции, если применимо: [идентификатор]Хронология
[дата/время] — [событие]
[дата/время] — [событие]
[дата/время] — [событие]Приложенные доказательства
[счёт/запрос на оплату]
[подтверждение от плательщика]
[квитанция/запись о переводе]
[отредактированный скриншот]
[документ об отслеживании или возврате, если есть]Уже предпринятые действия
[действие] — [результат]
[действие] — [результат]Пожалуйста, подтвердите:
текущий статус этого платежа;
достаточно ли указанного номера, чтобы его отследить;
находится ли следующий шаг сейчас за другим банком, провайдером или стороной;
какие ещё доказательства вам от меня нужны.
Если вам нужны более чувствительные данные о счёте или личности, сообщите, через какой защищённый канал их передать.
Спасибо.
Обратите внимание, чего в обращении нет:
«Срочно!!! Мои деньги пропали. Исправьте немедленно».
Срочность может быть реальной. Но она всё равно не идентифицирует платёж.
Заведите для случая простую структуру папок
Если расследование растягивается больше чем на одну переписку, храните доказательства вне истории чата.
Например:
missing-payment-2026-08/
├── 00-case-summary.txt
├── 01-invoice.pdf
├── 02-payer-confirmation.pdf
├── 03-payment-reference.txt
├── 04-timeline.txt
├── 05-trace-document.pdf
├── 06-support-safe-screenshots/
└── 07-support-correspondence/
Когда документы меняются, указывайте даты в названиях файлов.
Не перезаписывайте оригинальные доказательства сильно отредактированной копией. Храните оригинал у себя, а для передачи сделайте отдельную версию.
Лучший пакет доказательств начинается до того, как платёж пропал
Легче всего расследовать пропавший платёж, по которому уже есть записи.
Перед следующим платежом от зарубежного клиента:
отправьте платёжные реквизиты в письменном виде, который можно использовать повторно;
убедитесь, что у плательщика правильные реквизиты получателя;
договоритесь о валюте и способе перевода;
сохраните счёт;
сохраните подтверждение платежа;
запишите номер транзакции, как только он появится;
сохраните итоговую запись о зачислении, когда деньги придут.
Если вы решаете, как клиентам из разных стран вам платить, гайд о получении оплаты от клиентов из США, Великобритании и ЕС объясняет, чем различаются доступные способы ещё до отправки платежа.
Смысл не в том, чтобы создавать бумажную работу ради неё самой.
Смысл в том, чтобы по каждому платежу потом можно было дать ответ.
Сделайте случай понятным для поиска, а не громким
Расследование пропавшего платежа гораздо проще передавать, когда в одном пакете есть сумма, валюта, плательщик, получатель, способ перевода, даты, статус, номер платежа, подтверждающие документы и уже предпринятые действия.
Вы не можете контролировать каждый банк, посредника, платформу, проверку или очередь в поддержке.
Но вы можете контролировать, получит ли следующий человек расплывчатую жалобу или случай, который он действительно может идентифицировать.
Получайте оплату со всего мира, храните в USD и выводите в найрах с walllet.com
Читайте также
Безопасность платежей и решение проблем: как устранять сбои и снижать риски
Платёж за фриланс удержан или счёт ограничен? Найдите деньги, прежде чем менять способ оплаты
Платёж ACH вернулся? Что означают R01, R02, R03, R04 и другие коды возврата ACH
