
دفعة Deel المعلَّمة أو الموصوفة بأنها «مدفوعة» لا تعني دائمًا أن المال صار قابلًا للاستخدام في حسابك البنكي في نيجيريا. إذا كنت متعاقدًا، فتحقق أولًا مما إذا كانت الأموال متاحة في Deel Balance، ثم تتبّع السحب حتى المزوّد أو البنك المستلم. أما الموظفون فيتبعون مسار رواتب مختلفًا، إذ يُدفع الراتب عادةً مباشرةً إلى الحساب البنكي المسجّل بالعملة المحلية.
صاحب العمل يقول إن الرواتب دُفعت. وDeel يعرض تقدّمًا. ورصيدك في البنك النيجيري لم يتغير. هذا لا يعني تلقائيًا أن هناك خطأ.
قد تمر دفعة Deel بعدة مراحل قبل أن يصبح المال قابلًا للاستخدام، والمسار يعتمد أولًا على أمر يخلط بينه كثير من الأدلة: هل أنت موظف عبر Deel أم متعاقد مستقل؟
عند المتعاقدين، قد يصبح المال متاحًا في Deel Balance قبل أن تختار طريقة السحب. أما عند الموظفين، فمسار رواتب Deel مختلف، إذ يُدفع الراتب عادةً مباشرةً إلى الحساب البنكي المسجّل للموظف بالعملة المحلية.
لذلك، قبل ملاحقة دفعة مفقودة، حدّد المسار الذي تتبعه فعلًا.
إذا كانت مشكلتك الأوسع هي اختيار المكان الذي يصل إليه دخلك الدولي، فإن مقال طرق استلام الدولار في نيجيريا دون الاعتماد على PayPal يغطي مسارات الاستلام الرئيسية. وإذا كان الاحتفاظ بجزء من دخلك بالدولار مهمًا، فالمقارنة التالية الأنفع هي ما يجب التحقق منه قبل اختيار حساب USD في نيجيريا.

أولًا: هل أنت متعاقد على Deel أم موظف عبر Deel؟
هذا يغيّر تقريبًا كل ما يحدث بعد يوم الدفع.
وضعك في Deel | ما يحدث عادةً | هل تختار طريقة السحب؟ | ما الذي تتابعه |
متعاقد مستقل | تصبح الدفعة متاحة في Deel Balance، ثم تسحبها | نعم، من الطرق المتاحة لحسابك وموقعك | توفر الرصيد ← السحب ← تسوية المزوّد/البنك |
موظف عبر رواتب Deel/EOR | يُعالج الراتب عبر نظام الرواتب ويُودَع عادةً في حسابك البنكي المسجّل بالعملة المحلية | ليس عبر قائمة السحب المعتادة للمتعاقدين | اكتمال الرواتب ← الدفع إلى البنك ← الإضافة إلى الحساب |
متعاقد يستخدم السحب التلقائي | يُرسل الرصيد المتاح تلقائيًا وفق القاعدة التي ضبطتها | نعم، أثناء الإعداد | حالة السحب التلقائي ← تسوية المزوّد/البنك |
تذكر وثائق Deel الحالية للمتعاقدين طرق سحب منها التحويل البنكي وWise وPayoneer وPayPal وRevolut والتحويل الفوري إلى البطاقة ومسارات العملات الرقمية المدعومة. ويختلف التوفر حسب الدولة والحساب.
أما للموظفين، فتصف وثائق Deel دفع الراتب إلى الحساب البنكي للموظف بالعملة المحلية. وهذا مسار مختلف عن متعاقد يحتفظ برصيد ويختار طريقة سحبه. وهذا الفرق هو أيضًا سبب أن الإجابة العامة عن سؤال «كيف يدفع Deel للنيجيريين؟» قد تكون مضللة.

ماذا تخبرك كلمة «مدفوع» فعلًا؟
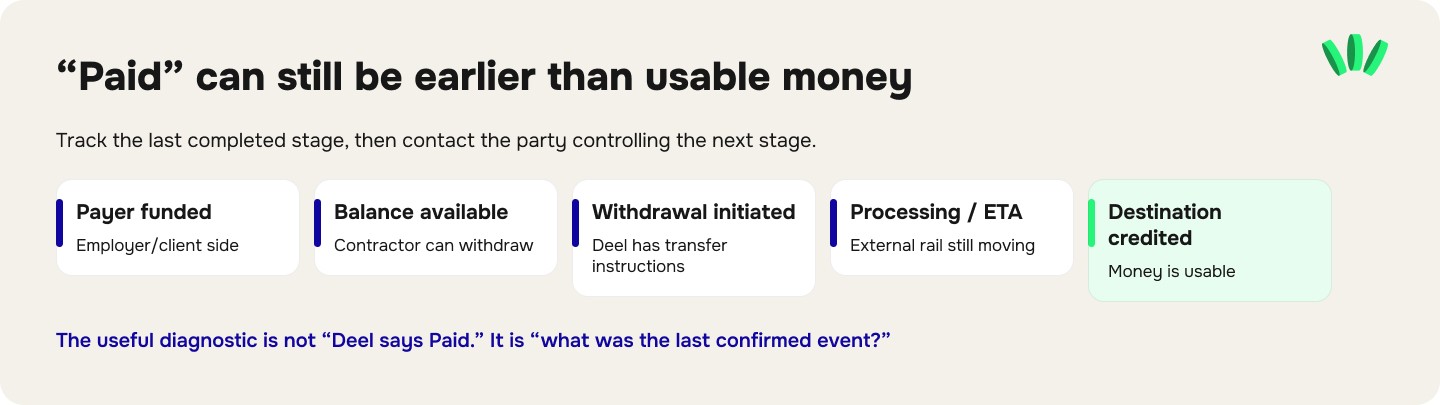
«مدفوع» ليست ضمانًا عامًا بأن المال وصل إلى الحساب البنكي النهائي. فقد تصف شاشات Deel ومسارات الدفع المختلفة مراحل مختلفة. والطريقة الأسلم لقراءة الوضع هي تحديد آخر حدث مكتمل.
المرحلة | ما تعرفه | ما لا تعرفه بعد |
صاحب العمل/العميل بدأ الدفعة أو موّلها | الدافع بدأ أو موّل الجزء الخاص به من العملية | هل يستطيع العامل السحب بعد |
الأموال متاحة في Deel Balance | يستطيع المتعاقد الوصول إلى الأموال لسحبها | هل استلمها البنك/المزوّد المستلم |
بدأ السحب | لدى Deel تعليمات بنقل المال | هل أتمّ المزوّد الخارجي أو البنك التسوية |
السحب قيد المعالجة | التحويل يتحرك عبر المسار المختار | اللحظة الدقيقة التي ستضيفه فيها الجهة المستلمة |
موعد الوصول المتوقع (ETA) ظاهر في Withdrawal Tracker | لدى Deel تاريخ وصول تقديري | أن البنك سيضيفه بالضرورة في تلك اللحظة تحديدًا |
أُضيف إلى الجهة المستلمة | المزوّد أو البنك المستلم قيّد الأموال | لم يعد هناك شيء جوهري متبقٍ لهذا التحويل |
يستخدم Deel الآن Dynamic ETA لسحوبات المتعاقدين بدل وعد تسليم واحد للجميع. وقد يتغير التقدير بسبب معالجة البنوك أو فحوص الامتثال أو العطل المصرفية أو انقطاعات المزوّدين. ويقول Deel إن التحويل قد يصل أيضًا بعد يوم أو يومَي عمل من التقدير المعروض بسبب المعالجة في البنوك الخارجية. لذلك فالسؤال المفيد هو: ما آخر مرحلة مؤكدة، وأي شركة تتحكم في المرحلة التالية؟
طرق السحب في Deel للمتعاقدين في نيجيريا
الخيارات المعتبرة هي طرق السحب الظاهرة في حسابك على Deel. ويقول Deel صراحةً إن ليست كل طريقة متاحة في كل دولة. ويتضمن جدول رسوم المتعاقدين الحالي:
طريقة السحب | رسوم Deel الحالية | الحد الأدنى للسحب | ما الذي تتحقق منه بعد ذلك |
تحويل بنكي محلي | $0 | $10 | سعر الصرف، ورسوم المزوّد إن وُجدت، وحالة البنك المستلم |
تحويل بنكي عابر للحدود بالعملة نفسها | $5 | حسب المسار | تكاليف البنك المستلم والوسطاء |
SWIFT | $5–$10 | $100 | رسوم البنوك المراسلة/الوسيطة والتسوية |
Wise | $0 | عادةً $5 | التوفر وشروط Wise |
Payoneer | 1%، بحد أدنى $12 | $50 | رسوم Payoneer بعد الاستلام |
PayPal | 2.5%، بحد أدنى $0.25 | عادةً $5 | التوفر وتكاليف PayPal |
التحويل الفوري إلى البطاقة خارج الولايات المتحدة | 2%، بسقف $15 | $5 | أهلية البطاقة ودعم المزوّد |
العملة الرقمية | 2% + $1 رسوم الشبكة | $5 | أهلية الدولة، والرمز/الشبكة، والسحب لاحقًا |
هذه رسوم سحب على جانب Deel، وليست بالضرورة التكلفة النهائية لإيصال المال إلى حساب بنكي في نيجيريا.
المسار الذي يظهر برسوم $0 في Deel قد يتضمن لاحقًا تحويل عملة أو رسوم مزوّد آخر. والمسار الذي يتقاضى $5 قد يكون منطقيًا إذا سمح لك بالحفاظ على الدولار وتجنّب تحويل غير ضروري.
إذا كان Payoneer جزءًا من ترتيبك الحالي، فإن مقال بدائل Payoneer للمستقلين في نيجيريا يساعدك على مقارنة ما يحدث بعد وصول المال إلى المزوّد الثاني، لا مقارنة رسوم التحويل الأول فقط.
هل يمكن لـDeel السحب مباشرةً إلى حساب بنكي نيجيري؟
للمتعاقدين المؤهلين، يدعم Deel التحويل البنكي المحلي ويُدرج النايرا (NGN) ضمن عملات السحب المدعومة. والسحب البنكي المحلي هو أقصر طريق عندما تريد المال بالنايرا:
Deel Balance ← تحويل بنكي محلي ← حساب بنكي نيجيري
يتقاضى Deel حاليًا $0 من جانبه على التحويل البنكي المحلي، وإن كانت رسوم مزوّد قد تُطبَّق على بعض العملات أو المسارات. وإذا كان رصيد عقدك بالدولار وسحبت بالنايرا، يصبح تحويل العملة جزءًا من المعاملة. ويعرض Deel سعرًا تقديريًا والرسوم المطبّقة قبل تأكيد السحب. لذلك فالرقم الذي تقارنه ليس $0 fee، بل:
رصيد USD ← التحويل ← كل خصومات المسار ← النايرا النهائية المُضافة
هل يمكن لـDeel الدفع إلى حساب USD بدلًا من ذلك؟
قد يستطيع المتعاقد في نيجيريا السحب إلى حساب استلام متوافق بالدولار إذا كان خيار التحويل البنكي المعني متاحًا في حسابه على Deel وكان حساب الاستلام يستوفي متطلبات Deel. لا تفترض أن كل حساب USD افتراضي أو حساب بالعملة الأجنبية سيعمل. قبل استخدامه، تأكد من أن:
الحساب صادر باسمك؛
اسم المستفيد يطابق ملفك على Deel؛
عنوان الفوترة في Deel يطابق بيانات حساب السحب حيث يُشترط ذلك؛
حساب الاستلام يدعم قناة التحويل التي سيستخدمها Deel؛
الحساب يقبل العملة المعنية؛
المزوّد يقبل هذا النوع من دفعات المتعاقدين/الشركات؛
تفهم رسوم البنك المستلم والوسطاء.
ويحذّر Deel من أن السحب بعملة تختلف عن عملة الحساب البنكي المستلم قد يجعل البنك يحوّل الدفعة أو يفرض رسومًا إضافية أو يرفضها.
إذا كنت تختار بين حساب بالعملة الأجنبية في نيجيريا وبيانات حساب USD تصدرها شركة تقنية مالية، فإن مقال حساب العملة الأجنبية مقابل حساب USD الافتراضي يشرح الفرق العملي.
أما إذا كنت موظفًا لا متعاقدًا، فلا تفترض المرونة نفسها. فإرشادات Deel القياسية للموظفين تقول إن راتب الرواتب يُدفع مباشرةً إلى الحساب البنكي للموظف بالعملة المحلية.

ماذا يحدث لرصيد متعاقد على Deel قدره $2,000؟
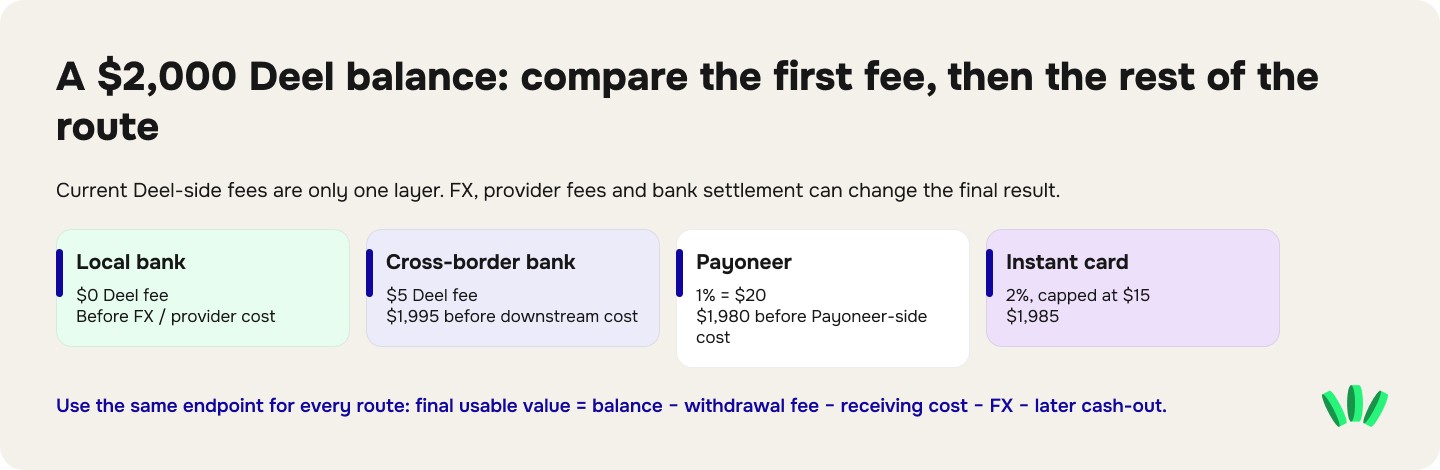
استخدم رصيد بداية ثابتًا لترى لماذا لا تحدد الرسوم الأولى وحدها أفضل مسار. لنفترض أن $2,000 متاحة بالفعل في Deel Balance. تستخدم هذه المقارنة رسوم السحب الحالية على جانب Deel فقط. ولا تخترع سعر صرف ولا تفترض ما سيتقاضاه مزوّد أو بنك آخر.
المسار | رصيد البداية | رسوم Deel | المتبقي قبل التكاليف اللاحقة |
تحويل بنكي محلي | $2,000 | $0 | $2,000 قبل تكاليف الصرف/المزوّد |
تحويل بنكي عابر للحدود بالعملة نفسها | $2,000 | $5 | $1,995 |
SWIFT | $2,000 | $5–$10 | $1,990–$1,995 |
Payoneer | $2,000 | 1% = $20 | $1,980 |
Wise، إن توفر | $2,000 | $0 | $2,000 قبل تكاليف المزوّد |
التحويل الفوري إلى البطاقة | $2,000 | $15 لأن رسم 2% يبلغ السقف | $1,985 |
العملة الرقمية | $2,000 | $40 + $1 = $41 | $1,959 |
يبدو مسار البنك المحلي الأرخص في المرحلة الأولى. لكن هذا لا يثبت أنه يمنحك القيمة الأنفع.
إذا حُوّلت $2,000 كلها إلى النايرا بينما تحتاج جزءًا فقط من دخلك بالنايرا، فقد لا يناسب التحويل الكامل الفوري استخدامك. وإذا كان مسار آخر يحافظ على الدولار، فقارن تكلفة هذه المرونة برسوم سحبه. والحساب المفيد هو:
القيمة القابلة للاستخدام = Deel Balance − رسوم السحب − تكاليف الاستلام − تكلفة الصرف − تكلفة السحب اللاحقة
لمن يحقق دخلًا أجنبيًا متكررًا، يشرح دليل منظومة الدفع للمستقلين لماذا يجب التخطيط لمسار الاستلام والمسار الاحتياطي ومسار ما بعد الدفع معًا.
لماذا قد يظل سحب Deel معلقًا؟
بمجرد أن يخرج المال من مرحلة «الرصيد المتاح» البسيطة، قد تؤخره عدة مشكلات منفصلة.
بيانات المستفيد غير مطابقة
يشترط Deel أن يطابق الاسم الكامل للمستلم ملف المتعاقد. وقد يؤدي عدم تطابق العنوان أيضًا إلى تأخير السحب أو إرجاعه.
البيانات المصرفية خاطئة
قد يؤدي رقم حساب أو بيانات توجيه أو رمز بنك أو سجل مستفيد غير صحيح إلى رفض البنك المستلم للدفعة.
البنك المستلم يرفض المعاملة
قد يرفض البنك الدفعة حتى بعد أن يرسلها Deel. فالحساب المغلق أو العملة غير المدعومة أو قيود الاستلام قد تؤدي إلى إرجاعها.
المعاملة تخضع لفحص إضافي
قد يطلب البنك المستلم أو مزوّد الدفع مزيدًا من المعلومات عن الدافع أو المستفيد أو الغرض من الدفع.
للدخل الدولي المتكرر، احتفظ بعقدك والفواتير إن وُجدت وسجلات الدفع معًا. ويشرح دليل walllet.com حول مستندات إثبات الدخل ومصدر الأموال السجلات التي قد تفيد عند مراجعة دفعة ما.

المعالجة الخارجية تستغرق أطول من ETA
قد تغيّر العطل المصرفية وانقطاعات المزوّدين والمعالجة في البنوك الخارجية تاريخ الوصول المتوقع.
الدفعة تفشل وتبدأ في العودة
يقول Deel إن سحب المتعاقد الفاشل يعود عادةً إلى Deel Balance خلال ثلاثة إلى خمسة أيام عمل بعد الفشل. لذلك تحتاج الدفعة المعلقة إلى تشخيص حسب المرحلة. ويتناول مقال لماذا تُعلَّق مدفوعات المستقلين أو تُراجَع أو تتأخر الفرق الأوسع بين معالجة المنصة ومراجعة الامتثال والتسوية البنكية.
ماذا تفعل عندما يمر موعد ETA في Deel
لا تبدأ بطلب الدفع مرة أخرى من صاحب العمل. حدّد أولًا المرحلة المفقودة: هل هي دفعة صاحب العمل، أم رصيد Deel، أم سحب Deel، أم التسوية البنكية.
افتح Withdrawal Tracker أو Transaction Tracker في Deel.
تأكد من المبلغ وتاريخ السحب والجهة المستلمة.
تحقق من اسم المستفيد وبيانات الحساب والعنوان والعملة.
ابحث عن أي طلب لمعلومات إضافية.
نزّل مستندات المعاملة أو السحب المتاحة.
إذا قدّم Deel Trace ID، فأعطه للبنك المستلم واطلب منه تحديد مكان التحويل.
إذا قال البنك إنه رفض الدفعة، فتابع عودتها إلى Deel Balance.
إذا مر التاريخ المتوقع ولم يتمكن البنك ولا Deel من تحديد مكان الدفعة، فأبلغ عن المشكلة عبر متتبع المعاملات.
للتحويل البنكي الدولي، يشرح دليل تتبع تحويل مفقود باستخدام مراجع دفع مثل MT103 أو UETR ما الذي تستطيع هذه المراجع إثباته ومتى تكون مفيدة. وTrace ID من Deel ليس تلقائيًا MT103 أو UETR؛ استخدم المرجع المقدَّم للقناة الفعلية المستخدمة.
قائمة تحقق المستفيد قبل دفعتك التالية من Deel
للدفعات المتكررة، تحقق من هذه العناصر قبل يوم الدفع لا بعد الفشل:
الفحص | ما يجب أن يكون صحيحًا |
نوع العامل | موظف أم متعاقد مستقل |
الاسم القانوني | يجب أن يطابق حساب الاستلام |
عنوان الفوترة | يجب أن يطابق حيث يشترط Deel ذلك |
صاحب الحساب | استخدم حسابًا مؤهلًا يخصك |
العملة | اعرف هل يستلم الحساب النايرا أم الدولار أم عملة أخرى |
القناة | تحويل محلي أم SWIFT أم طريقة أخرى |
الحد الأدنى | يجب أن يستوفي سحبك الحد الأدنى للمسار |
رسوم Deel | تحقق من العرض المباشر قبل التأكيد |
سعر الصرف | اعرف أين يتم التحويل |
تكلفة المزوّد المستلم | تحقق من الرسوم خارج Deel |
الوجهة النهائية | قرّر هل تحتاج النايرا الآن أم تريد الاحتفاظ بقيمة العملة الأجنبية |
الأدلة | احتفظ بالعقد وسجل الدفعة وكشف حساب الاستلام |
بمجرد أن يعمل المسار بانتظام، تجنّب تغيير بيانات الحساب دون داعٍ. فحل مشكلات الرواتب أو دفعات المتعاقدين المتكررة أسهل عندما يكون للمسار الموثّق نفسه سجل معروف.
تكتمل دفعة Deel عندما يصبح المال قابلًا للاستخدام
للمتعاقد، المسار المهم هو: دفعة العميل ← Deel Balance ← طريقة السحب ← المزوّد أو البنك المستلم ← دولار أو نايرا قابلة للاستخدام
وللموظف: الرواتب ← الدفع البنكي للموظف ← الإضافة إلى الحساب
«مدفوع» تخبرك بأن شيئًا ما في سلسلة الدفع قد تقدّم. أما المتتبع ومسار الاستلام والحساب النهائي فتخبرك هل وصل مالك إلى حيث يمكنك استخدامه.
قراءات ذات صلة
دفعات المنصات: استلام أجرك من منصات العمل وصناعة المحتوى العالمية
مدفوعات YouTube AdSense في نيجيريا (2026): إعداد البنك والرسوم والتأخيرات
كيف تستلم مدفوعات Amazon KDP في نيجيريا: ما الذي يجب أن يدعمه حسابك البنكي
دفعات Twitch في نيجيريا: لماذا لا يتطابق رصيدك مع تاريخ الدفع
