walllet.com, emanet dışı (self-custodial) bir güvenlik modeliyle tasarlanmıştır. Yani walllet, kriptolarınızı veya özel anahtarlarınızı tutmaz. 10.000$ gibi büyük bir tutar söz konusu olduğunda, geriye kalan riskler temel olarak hangi varlığı tuttuğunuza ve hangi ödeme, blokzincir veya üçüncü taraf hizmetini kullandığınıza bağlıdır.
Buradaki en önemli fark, walllet.com'un kendi güvenlik modeli ile bu uygulama üzerinden kullanabileceğiniz harici hizmetler veya varlıklar arasındadır. walllet emanet dışı cüzdanında tutulan kriptolar tamamen sizin kontrolünüzdedir. İtibari para (fiat) alma, kart ve dönüştürme hizmetleri ise kendi kuralları ve koruma mekanizmaları olan lisanslı üçüncü taraf sağlayıcıları kapsayabilir.
Eğer 10.000$, emanet dışı cüzdandaki USDT, USDC veya desteklenen başka bir kripto varlıksa, walllet’ın güncel Koşulları walllet'ın varlıklarınızı veya özel anahtarlarınızı tutmadığını belirtir. Cüzdan kimlik bilgilerini siz kontrol edersiniz; ancak yine de cihaz, kurtarma, akıllı sözleşme, blokzincir ve token risklerini üstlenirsiniz.
Bu tablo, karar verme sürecinin temelini oluşturur.
"walllet.com" kullanıcının gördüğü arayüzdür ancak aynı uygulama sizi birkaç farklı finansal ve teknik katmana bağlayabilir. walllet’ın Koşulları; emanet dışı cüzdanı sanal hesaplardan, ödeme kartlarından, çıkış (off-ramp) hizmetlerinden ve diğer üçüncü taraf finansal hizmetlerden açıkça ayırır.
Senaryo 1: walllet.com emanet dışı cüzdanında 10.000$ değerinde USDT, USDC veya kripto
Blokzincir üzerindeki kriptolar için ilk soru emanet yetkisidir.
walllet’ın güncel Koşulları, cüzdanını emanet dışı (non-custodial) olarak tanımlar. Kullanıcıların dijital varlıkları, özel anahtarları ve cüzdan kimlik bilgileri üzerindeki kontrolünü koruduğunu; walllet.com'un ise bu varlıkları veya anahtarları tutmadığını, emanetine almadığını veya kontrol etmediğini belirtir. Koşullar ayrıca walllet'ın sunucularında özel anahtarları, geçiş anahtarlarını (passkey) veya kurtarma ifadelerini saklamadığını da açıkça ifade eder.
Bu, emanet dışı cüzdan aracılığıyla tutulan 10.000$ değerindeki kriptonun, bir bankaya yatırılan veya emanetçi (custodial) bir borsada tutulan 10.000$'dan yapısal olarak farklı olduğu anlamına gelir.
walllet, kurumsal bir hesapta kriptolarınızı toplu halde tutup size bir kısmına sahip olduğunuzu söyleyen dahili bir veri tabanını güncellemez. Önemli olan cüzdan adresi ve blokzincir durumudur.
Bu durum büyük bir riski ortadan kaldırır: walllet.com tarafından sağlanan emanet kontrolü.
Bu, walllet mimarisinin en temel güvenlik avantajıdır: walllet, yalnızca uygulama arayüzünü işlettiği için bir kullanıcının kriptosunu kendi başına transfer edemez. Kontrol, şirketin yönettiği geleneksel bir emanet hesabı yerine kullanıcının cüzdan kimlik bilgilerine bağlı kalır.
Geriye kalan riskler walllet'ın emanet riskiyle ilgili değildir. Bunlar, kullanıcının cüzdanı nasıl güvenceye aldığından, tuttukları varlıklardan, kullandıkları blokzincirden ve imzaladıkları işlemlerden kaynaklanır.
walllet’ın emaneti dışındaki hangi riskler devam eder?
Emanet dışı model walllet'ı emanetçi olmaktan çıkarır ancak kriptonun doğasında var olan riskleri yok edemez. Bunlar arasında kullanıcı hataları, kötü amaçlı işlemler, akıllı sözleşme açıkları, blokzincir sorunları ve stabil coin ihraççılarının kontrolleri yer alır.
Bir akıllı hesap uygulamasında açık bulunabilir.
Üçüncü taraf bir dApp (merkeziyetsiz uygulama) ele geçirilebilir.
Bir blokzincir teknik sorunlar yaşayabilir.
Bir stabil coin sabit değerini (peg) kaybedebilir.
Bir token ihraççısı kendi adres seviyesinde kontrollere sahip olabilir.
Emanet dışı model "Anahtarlarımı kim tutuyor?" sorusuna yanıt verir. Ancak "Varlığı başka bir şey etkileyebilir mi?" sorusunun yanıtı bu değildir.
Bu ayrım özellikle stabil coinlerde önem kazanır. USDT ve USDC, bunları tutan cüzdan emanet dışı olsa bile ihraççı düzeyindeki kontrollere tabi olabilir.
Örneğin, Circle’ın güncel USDC koşulları, Circle'ın kendi politikaları veya yasal talepler doğrultusunda adresleri engelleyebileceği veya USDC'yi dondurabileceği durumları açıklamaktadır.
walllet.com kriptodaki 10.000$'ınıza erişebilir mi?
walllet’ın Koşullarına göre walllet, cüzdan varlıklarınızı bağımsız olarak kontrol etmek için gereken özel anahtara veya geçiş anahtarına (passkey) sahip değildir.
Senaryo 2: walllet aracılığıyla alınan 10.000 USD, EUR veya GBP ödemesi
İtibari para (fiat) almak, sürece ayrı bir finansal hizmet katmanı dahil eder. Bu durum walllet’ın emanet dışı modelini değiştirmez; yalnızca işlemin itibari para kısmının, ortaya çıkan dijital varlık kullanıcının cüzdanına ulaşmadan önce ilgili üçüncü taraf sağlayıcı aracılığıyla yürütüldüğü anlamına gelir.
Güncel walllet.com Koşulları, sanal alıcı hesabının walllet veya PrimeUp LTD tarafından sunulmadığını veya işletilmediğini belirtir. Hesap bilgileri, ilgili üçüncü taraf sağlayıcı veya onun bankacılık/ödeme ortağı tarafından sunulur veya erişime açılır.
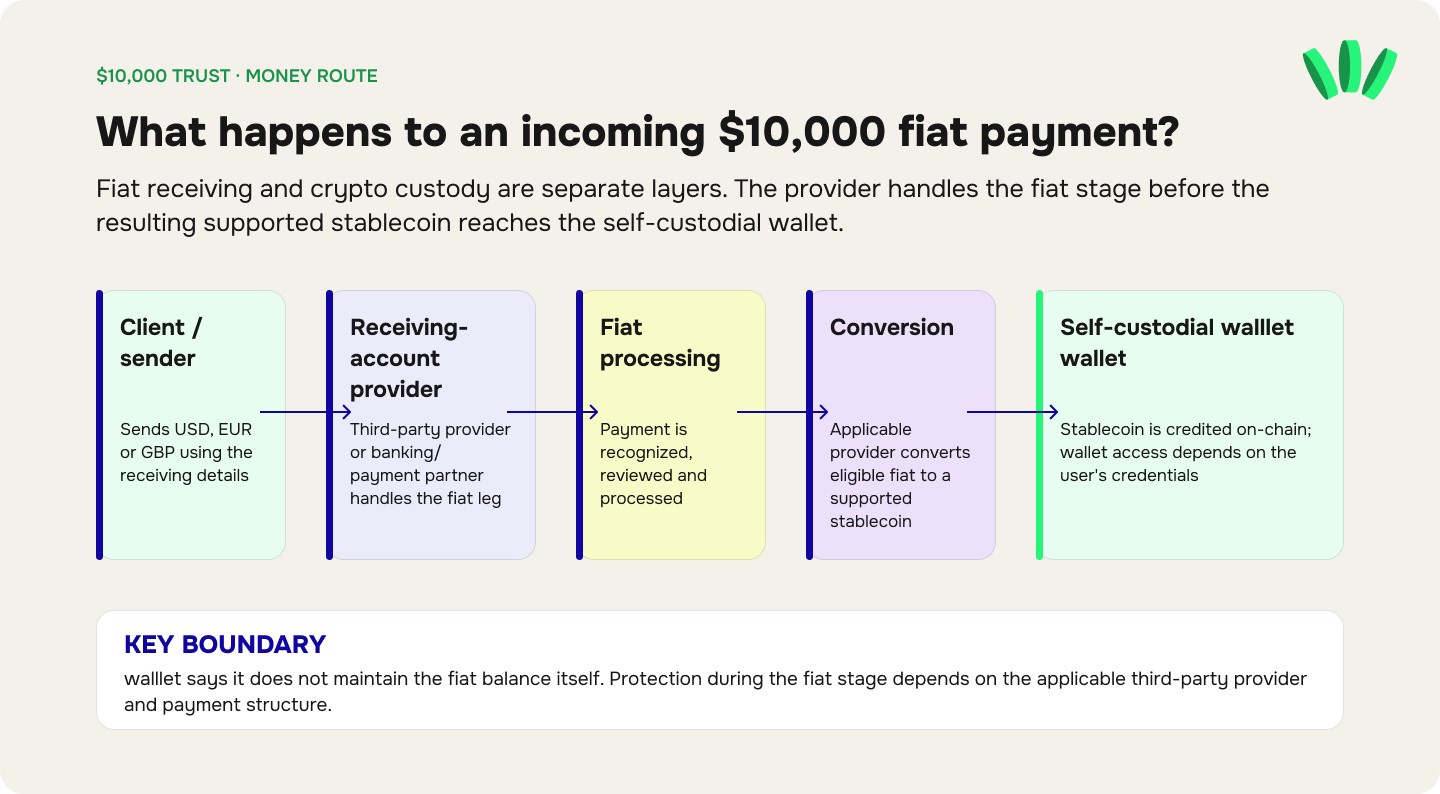
Koşullar ayrıca, uygun bir itibari para ödemesi başarıyla alındığında, ilgili sağlayıcının bu parayı desteklenen bir stabil coine dönüştürebileceğini ve bunun daha sonra kullanıcının walllet cüzdanına aktarılacağını veya tanımlanacağını belirtir. walllet, itibari para fonlarını kendisinin tutmadığını veya yönetmediğini ifade eder.
Bu durum, gelen 10.000 USD'lik bir ödemenin otomatik olarak şu şekilde anlaşılmaması gerektiği anlamına gelir: "Geleneksel bir walllet.com banka hesabına 10.000$ yatırdım."
Gerçek süreç daha çok şöyledir:
Müşteri veya gönderici → alıcı hesap sağlayıcısı / bankacılık kanalı → itibari para işleme → ilgili sağlayıcı tarafından dönüştürme → desteklenen stabil coin → emanet dışı walllet.com cüzdanı
Desteklenen stabil coin emanet dışı cüzdana tanımlandıktan sonra kontrol, walllet'ta kalmak yerine kullanıcının cüzdan kimlik bilgilerine geçer. Burada kullanılan sağlayıcı, işlem süresi ve yasal yapı önem taşır.
Eğer bu yöntemi kullanmayı düşünüyorsanız, alıcı hesap bilgilerini normal bir vadesiz veya birikim hesabı gibi kullanmadan önce walllet IBAN Hesabının nasıl çalıştığını okuyun.
İtibari para işlenirken hangi koruma geçerlidir?
Bunun doğrudan geçerli olduğunu varsaymayın.
walllet bir banka değildir ve emanet dışı cüzdanı bir banka mevduatı olarak sunmaz. İtibari para aşamasında, herhangi bir bankacılık, koruma veya ödeme güvencesi, ilgili üçüncü taraf sağlayıcıya ve o ödeme kanalının yasal yapısına bağlıdır.
Bu ayrım, walllet’ın emanet dışı cüzdanının güvenliğini azaltmaz. Sadece itibari para işlemleri ile kripto emanetinin farklı korumalara sahip iki ayrı katman olduğu anlamına gelir.
Örneğin, FDIC, banka dışı fintek şirketlerinin kendilerinin FDIC sigortalı olmadığı konusunda uyarıda bulunuyor. Eğer bir fintek şirketi müşteri fonlarını FDIC sigortalı bir bankada tutuyorsa, dolaylı sigorta yalnızca ilgili koşullar karşılandığında geçerli olabilir. Tüketicilerin gerçek bankayı belirlemeleri ve fonların nasıl tutulduğunu anlamaları önerilir.
Bu durum walllet'ın alıcı hizmetinin FDIC sigortalı olduğu veya olmadığı anlamına gelmez. Sadece bir bankacılık ortağının varlığından doğrudan mevduat koruması anlamı çıkaramayacağınızı gösterir. Bu alanlar netleşene kadar söylenebilecek en doğru şey, korumanın gerçek sağlayıcıya ve yapıya bağlı olduğudur.
Büyük bir tutarı transfer etmeden önce, sadece başlığa güvenmek yerine süreci inceleyin. Akışı test etmeden önce hesabınız için geçerli olan alıcı hesap bilgilerini, kuru, ücretleri, sağlayıcı açıklamalarını ve almayı beklediğiniz tutarı kontrol edin.
walllet para akışını ve kullanılabilir hesap özelliklerini görün
Senaryo 3: walllet.com Kartına bağlı 10.000$
Kart riski ise tamamen farklıdır.
walllet.com şu anda uygun kullanıcılar için sanal bir USD Mastercard sunmaktadır. Kart kılavuzunda 5$ kart çıkarma ücreti, %0,5 bakiye yükleme ücreti, belirtilen minimum ve maksimum tutarlara tabi olmak üzere USD işlemleri için %1 ücret ve o sayfada açıklanan koşullar çerçevesinde USD dışı işlemler için %1,5 ücret listelenmektedir. Kılavuzda şu an için aylık kart ücreti olmadığı belirtilmektedir.
Bu ücretler ve uygunluk detayları için güncel walllet.com sanal USD kart kılavuzunu inceleyebilirsiniz. Bir kartın Mastercard olması, Mastercard'ın kullanıcının bakiyesini sigortaladığı veya tuttuğu anlamına gelmez.
Ödeme ağı, kart ihraççısı, program yöneticisi ve uygulama tamamen farklı kuruluşlardır.
Tutarın kendisi walllet.com'u daha az güvenli yapar mı?
Teknik olarak hayır.
Bakiye 100$'dan 10.000$'a çıktığında aynı cüzdan mimarisi zayıflamaz.
Değişen tek şey hata yapmanın maliyetidir.
Yanlışlıkla yapılan 20$'lık bir transfer can sıkar.
Ancak yanlışlıkla yapılan 10.000$'lık bir transfer finansal durumunuzu ciddi şekilde etkileyebilir.
Bakiye büyüdükçe, test etmediğiniz varsayımlara güvenmek o kadar riskli hale gelir. Bu nedenle, tutar sizin için daha önemli hale geldikçe araştırmalarınızı daha sıkı yapmalısınız. 10.000$ transfer etmeyi düşünen bir kullanıcı, işlem yapmadan önce şunları bilmelidir:
kurtarma işleminin nasıl çalıştığını;
paranın nasıl girip çıktığını;
her bir finansal adımı hangi kuruluşun yürüttüğünü;
hangi limitlerin geçerli olduğunu;
hangi ücretlerin alındığını;
gerçekte hangi korumaların mevcut olduğunu;
erişim kısıtlanırsa ne olacağını;
sağlayıcıya veya walllet'a ulaşılamazsa ne olacağını.
Nijeryalı kullanıcılar için güncel walllet.com Nijerya kılavuzu; kullanılabilirlik, doğrulama, hesap özellikleri ve nakde çevirme işlemlerinin kullanıcıya ve hizmete göre nasıl değişebileceğini açıklamaktadır.
Büyük bir bakiye aktarmadan önce walllet.com'u nasıl test etmelisiniz?
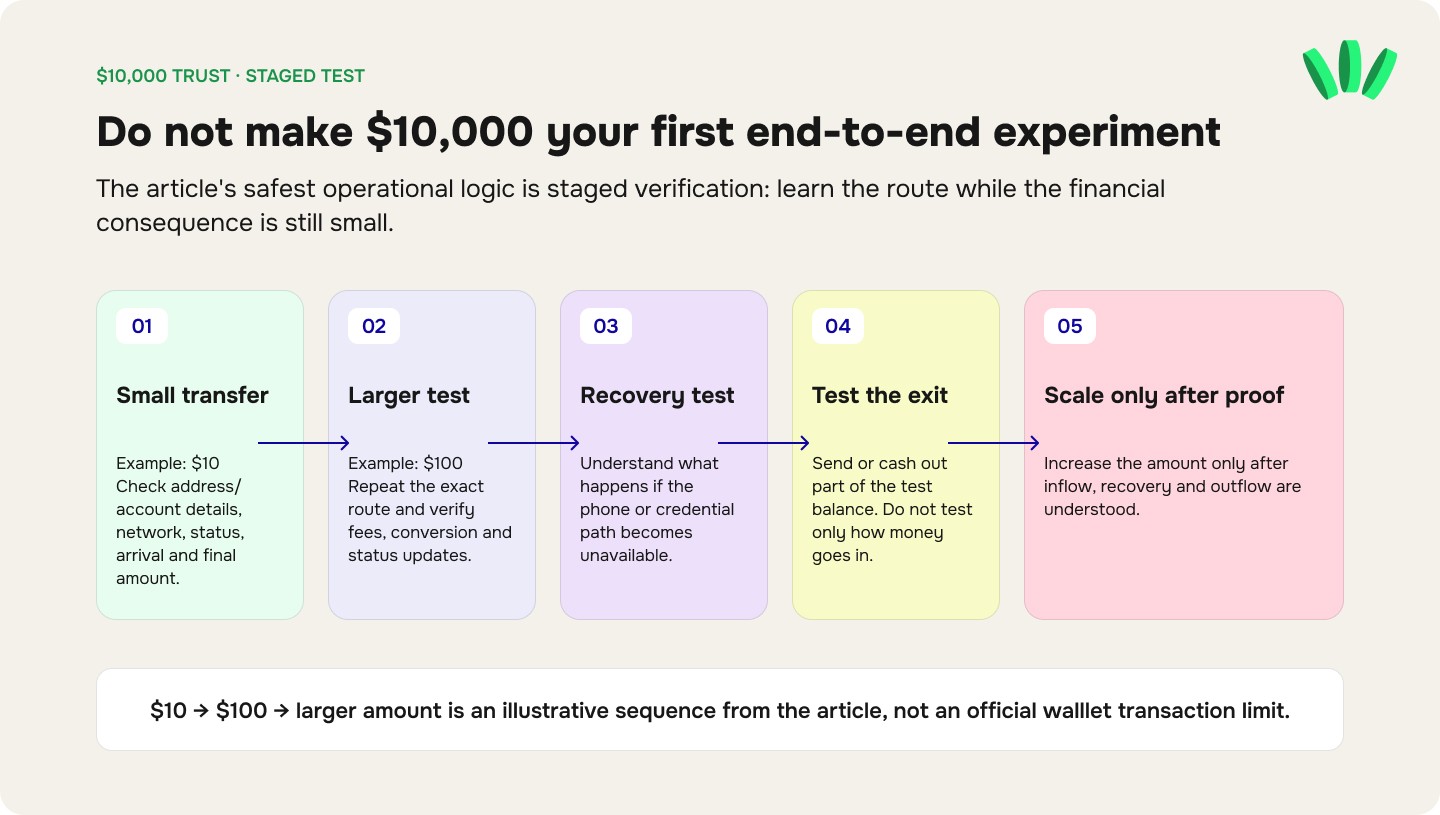
İlk denemenizi doğrudan 10.000$ ile yapmayın. Kademeli bir test, finansal sonuçları henüz küçükken nerede sorun yaşayabileceğinizi görmenizi sağlar.
Pratik bir kademeli test
1. Aşama: Küçük transfer, örneğin 10$
Geçerli minimum tutarlara ve ücretlere uygun bir miktar kullanın. Şunları doğrulayın:
adres veya hesap bilgilerini;
kullanılan ağı;
işlem durumunu;
paranın ulaşıp ulaşmadığını;
ücretler düşüldükten sonraki net tutarı.
2. Aşama: Daha büyük bir test, örneğin 100$
Daha sonra kullanmayı düşündüğünüz yöntemin aynısını tekrarlayın. Şunları kontrol edin:
ücretin beklendiği gibi yansıyıp yansımadığını;
dönüştürme işleminin sunulan kura uygun olup olmadığını;
durum güncellemelerinin anlaşılır olup olmadığını;
alma veya nakde çevirme sürecinin normal şekilde tamamlanıp tamamlanmadığını.
3. Aşama: Kurtarma testi
Emanet dışı cüzdanda önemli miktarda fon tutmadan önce, telefonunuz kaybolursa ne olacağını öğrenin. walllet yeni telefon ve kayıp telefon kurtarma kılavuzu güncel kurtarma modelini açıklar. Hiç denemediğiniz bir kurtarma süreci, gerçek bir kurtarma planı sayılmaz.
4. Aşama: Çıkış testi
Test bakiyesinin bir kısmını gönderin veya nakde çevirin.
Yalnızca paranın nasıl yatırıldığını değil, nasıl çekildiğini de doğrulayın.
5. Aşama: Yalnızca tüm süreç netleştikten sonra tutarı artırın
Buradaki 10$ → 100$ → daha büyük tutar adımları yalnızca birer örnektir, resmi walllet limitleri değildir.
Amaç süreci kademeli olarak doğrulamaktır.
10.000$'lık bir ödeme gecikirse ne olur?
Cevap, ödemenin sürecin hangi aşamasında olduğuna bağlıdır.
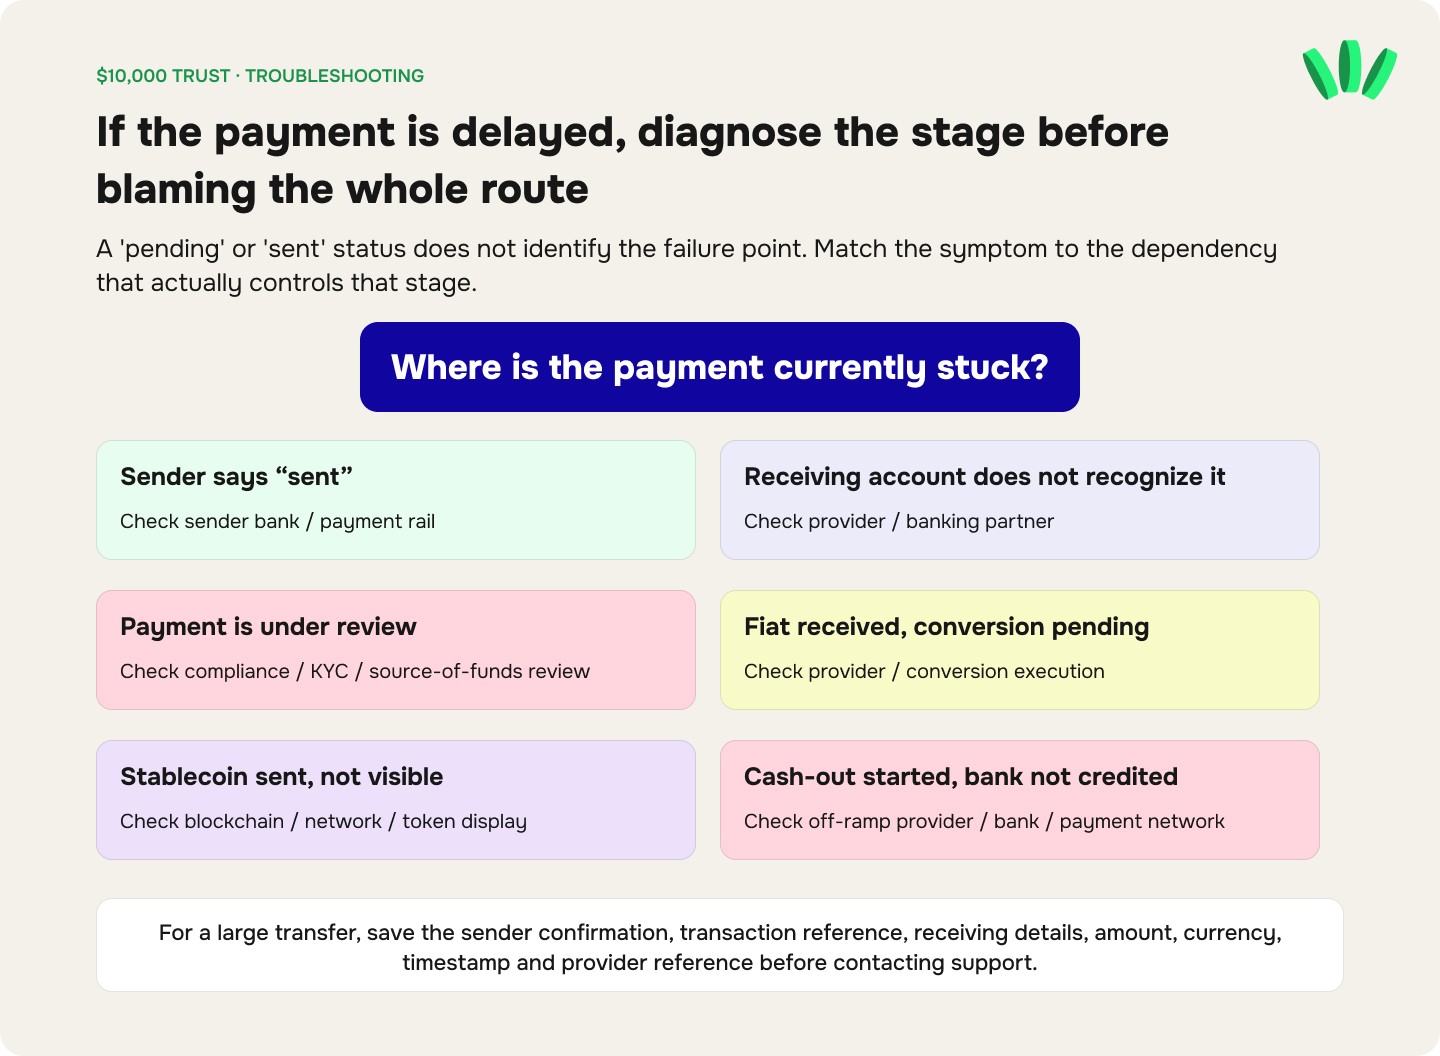
walllet’ın Koşulları, askıda, başlatıldı veya alındı olarak görünen bir ödemenin işleminin kesin olarak tamamlandığı, dönüştürüldüğü ve hesaba geçtiği anlamına gelmediğini belirtir. İşlemler göndericinin bankasına, aracı kurumlara, ödeme ağlarına, uyumluluk incelemelerine, teknik sistemlere ve ilgili sağlayıcıya bağlı olabilir. Bu durum birkaç olası aksama noktası yaratır:
Durum | İncelenmesi gereken olası neden |
Gönderici ödemenin yapıldığını söylüyor | Gönderici bankası / ödeme kanalı |
Alıcı hesap ödemeyi henüz algılamadı | Sağlayıcı / bankacılık ortağı |
Ödeme inceleme altında | Sağlayıcı uyumluluğu / KYC / fon kaynağı |
İtibari para alındı ancak dönüştürme bekleniyor | Sağlayıcı / dönüştürme işleminin yürütülmesi |
Stabil coin gönderildi ancak görünmüyor | Blokzincir/ağ/token gösterimi |
Nakde çevirme başlatıldı ancak bankaya ulaşmadı | Çıkış (off-ramp) sağlayıcısı / banka / ödeme ağı |
Büyük bir transferde, destek ekibiyle iletişime geçmeden önce işlem referansını, gönderici onayını, alıcı hesap bilgilerini, tutarı, para birimini, zaman damgasını ve varsa sağlayıcı referansını kaydedin.
Gecikmenin nedeni kimlik kontrolleriyse, walllet.com doğrulama kılavuzu yaygın KYC ve inceleme durumlarını kapsar.
10.000$'lık bir işlemi hangi ücretler etkileyebilir?
Her 10.000$'lık walllet.com işlemi için geçerli tek bir ücret oranı yoktur.
walllet’ın Koşulları; geçerli oranların, dönüştürme tutarlarının, işlem ücretlerinin ve sağlayıcı ücretlerinin onay öncesinde gösterildiğini ve konuma, tutara, varlığa, para birimine, ödeme yöntemine ve sağlayıcıya göre değişebileceğini belirtir. Üçüncü taraf bankalar veya aracılar da walllet'ın kontrolü dışında ücretler uygulayabilir.
Bu nedenle, yalnızca reklamı yapılan ücret yüzdesine değil, alınan net tutara odaklanmalısınız.
Ücretlerin nasıl birikebileceğini gösteren yararlı bir model için, 1.000$'lık serbest çalışan ödemesinin gerçek maliyeti başlıklı mevcut makale; alma ücretlerini, dönüştürme maliyetlerini, kart ücretlerini ve tek seferlik masrafları ayrı ayrı ele almaktadır.
10.000$ için şunları ayrı ayrı doğrulayın:
para alma ücreti;
dönüştürme ücreti;
varsa döviz kuru farkı (makas);
blokzincir gas veya ağ ücreti;
çıkış (off-ramp) ücreti;
banka/aracı kurum ücreti;
kart bakiye yükleme ücreti;
kart harcama veya yabancı para birimi komisyonu.
Asla sadece görünen bir yüzdeyi 10.000$ ile çarpıp tüm işlem maliyetini hesapladığınızı varsaymayın.
Her senaryoda 10.000$ için hangi koruma geçerlidir?
Tüm walllet sistemini kapsayan tek bir koruma tanımı yoktur.
Emanet dışı kripto
Koruma, öncelikle imzalama kimlik bilgilerinin kontrolünden ve güvenlik mimarisinden gelir.
Bu, mevduat sigortası ile aynı şey değildir.
Alıcı hesap işlemi sırasında itibari para
Koruma; üçüncü taraf sağlayıcıya, bankacılık ortağına, yetki alanına (jurisdiction) ve yasal yapıya bağlıdır.
Dönüştürme sonrasındaki stabil coin
Desteklenen stabil coin emanet dışı cüzdana ulaştığında, emanet yetkisi tekrar değişir. Kullanıcı cüzdan kimlik bilgilerini kontrol eder, ancak token ve blokzincir riskleri devam eder.
Kart bakiyesi
Koruma, ihraççıya/program yapısına bağlıdır.
Bu dört farklı durum için de "fonlarınız koruma altındadır" gibi genel bir ifade kullanmak, aradaki önemli yapısal farkları gizleyecektir.
walllet.com veya sağlayıcısı erişimi kısıtlayabilir mi?
Cevap, hangi katmanda olduğunuza bağlıdır.
Emanet dışı kripto cüzdanı için walllet, kullanıcının varlıklarını bağımsız olarak transfer etmek amacıyla gereken özel anahtarları tutmadığını belirtir.
Üçüncü taraf finansal hizmetler ise farklı çalışır.
walllet'ın Koşulları, sağlayıcıların bağımsız olarak kimlik doğrulama, yaptırım taraması, dolandırıcılık kontrolleri, fon kaynağı incelemeleri ve işlem takibi uygulayabileceğini belirtir. Sağlayıcılar kendi koşulları ve risk kontrolleri kapsamında erişimi geciktirebilir, reddedebilir, kısıtlayabilir veya sonlandırabilir. walllet, sağlayıcıların bu kararlarını garanti edemeyeceğini veya geçersiz kılamayacağını ifade eder.
Özetle:
Emanet dışı kripto kontrolü = her itibari para, kart veya ödeme hizmetine garantili erişim demek değildir.
Bu ayrım, bir uyumluluk incelemesi sırasında değil, büyük bir ödeme gönderilmeden önce net bir şekilde anlaşılmalıdır.
walllet.com’un kontrolü dışında neler kalır?
walllet’ın güvenlik modeli tek bir şeyi korur: kullanıcının kripto kimlik bilgilerinin emaneti ve kontrolü. Harici blokzincirleri kontrol edemez.
walllet, bir itibari para ödemesinin belirli bir süre içinde kabul edileceğini, işleneceğini, dönüştürüleceğini veya hesaba geçeceğini garanti etmez. Üçüncü taraf sağlayıcılar, bankalar ve ödeme ağları işlemleri geciktirebilir veya reddedebilir.
Koşullar ayrıca stabil coin, blokzincir, banka, sağlayıcı ve teknik riskleri de açıklamaktadır.
Emanet dışı varlıklar için walllet, gerekli kimlik bilgilerine erişimi kaybetmeniz durumunda özel anahtarınızı veya geçiş anahtarınızı (passkey) sıfırlayamayacağını veya kurtaramayacağını belirtir.
Güncel Koşullar ayrıca, geçerli yasalara ve bu Koşullardaki niteliklere tabi olmak üzere, toplam sorumluluğu önceki 12 ay boyunca hizmet için ödenen ücretlerin toplamı veya 100$ (hangisi daha büyükse) ile sınırlayan bir sorumluluk sınırlaması maddesi içerir. Bu yasal madde bir sigorta poliçesi değildir ve önemli bir tutarla hizmeti kullanmadan önce güncel Koşullardan okunmalıdır.
Güven duymak, bu sınırların olmadığını varsaymayı gerektirmez. Aksine, işlemden önce bunları bilmeyi gerektirir.
Birikimlerinizi walllet.com'da tutmalı mısınız?
Bu soru, "birikim" kelimesinin tanımını gerektirir.
Tahmin edilebilir şekilde erişilebilir olması gereken acil durum nakitlerini kastediyorsanız, walllet'ın gerçek emanet ve koruma yapısını, alternatiflerin sunduğu korumalar, likidite ve erişim olanaklarıyla karşılaştırın.
Kendi kontrolünüzde tutmak istediğiniz USDT veya USDC'yi kastediyorsanız, ilgili sorular kimlik bilgisi güvenliği, kurtarma, akıllı hesap riski, stabil coin riski ve blokzincir erişimine doğru kayar.
Stabil coine dönüşmeden önce geçici olarak bir alıcı hesaptan geçen parayı kastediyorsanız, sağlayıcı ve transfer süreci önem taşır.
Ürün başlığı bu senaryoları birbiriyle aynı yapmaz. Finansal açıdan dikkatli bir kullanıcı, yönetebileceği ve üstlenebileceği risk durumuna göre karar vermelidir.
walllet.com büyük kripto bakiyelerini tutmak için mi tasarlanmıştır?
walllet’ın emanet dışı mimarisi, bakiye daha büyük olduğu için daha az güvenli hale gelmez. Tutar ister 100$ ister 10.000$ olsun, walllet kullanıcının kriptosunun emanetçisi olmaz.
Büyük bir bakiyeyle değişen şey, kullanıcı hatasının veya harici varlık ve ağ riskinin doğuracağı sonuçlardır. Bu durum, tutar arttıkça cüzdan güvenliğini, kurtarmayı ve işlem doğrulamayı daha da önemli hale getirir.
10.000$'lık bir kayıp bir kişi için tolere edilebilirken, bir başkası için yıkıcı olabilir. Bu nedenle karar verme eşiği, paranın önemine paralel olarak yükselmelidir. Önemli bir tutar için makul yaklaşım şudur:
Kimliği doğrula → emanet yapısını doğrula → sağlayıcıyı doğrula → korumayı doğrula → girişi test et → kurtarmayı test et → çıkışı test et → miktarı kademeli olarak artır
Bu yaklaşım, walllet'ın hedef kullanıcılarının yeni finansal araçları nasıl değerlendirdiğiyle de örtüşür: Önce araştır, bağımsız olarak test et, ardından süreç tahmin edilebilir hale geldikten sonra kullanmaya başla.
Peki, walllet.com güvenli mi?
Evet, walllet.com güvenli bir emanet dışı (self-custodial) model üzerine tasarlanmıştır: walllet kullanıcıların kriptolarını veya özel anahtarlarını tutmaz ve kullanıcılar kendi cüzdan kimlik bilgileriyle kontrolü ellerinde tutarlar.
Bu durum kriptonun kendisini tamamen rissiz yapmaz. Blokzincir ağları, stabil coin ihraççıları, kullanıcı işlemleri ve üçüncü taraf finansal sağlayıcılar kendi risklerini beraberinde getirir. Bu riskler, walllet’ın emanet modelinden ayrı olarak değerlendirilmelidir.
10.000$ gibi büyük bir tutar için en doğru yaklaşım; kimlik bilgilerinizi güvenceye almak, kurtarma sürecini anlamak, itibari para hizmetlerini kullanırken ödeme kanalını doğrulamak ve tüm tutarı aktarmadan önce işlem akışını baştan sona test etmektir.
En temel fark oldukça basittir: walllet cüzdan altyapısını sağlar ancak kriptonuzu emanetinde tutmaz.
Süreci, sağlayıcıyı, ücretleri, kurtarma yöntemini ve limitleri kontrol ettiyseniz, tutarı büyütmeden önce tüm akışı test edin.
walllet'ta para almanın, tutmanın, dönüştürmenin ve paraya erişmenin nasıl çalıştığını test edin