walllet.com, Grey, Raenest, Cleva ve Payoneer arasında tek bir kazanan yok. Cevap tek bir soruya göre değişiyor: size kim ödüyor ve para geldikten sonra onunla ne yapmanız gerekiyor?
Standart bir ABD ACH ödemesi için Raenest şu an sabit $1 alım ücreti yayımlıyor. Cleva en az $2, en çok $5 olmak üzere %0.8 alıyor; uygun Upwork yatırmaları ise ücretsiz. Grey en az $2, en çok $10 olmak üzere %0.8 alıyor. Payoneer'da USD alma maliyeti alım yoluna, konuma ve hesaba bağlı. walllet.com ise desteklenen banka yoluyla gelen USD için şu an %1 ücret ve ayrıca bir kerelik $5 hesap açma ücreti listeliyor.
Bu bile hangi yolun size en çok kullanılabilir parayı bıraktığını söylemez. Alım ücreti sadece ilk kesintidir. Döviz kuru, dönüşüm ücreti, banka çekim ücreti, kart maliyetleri, ödeyen kısıtlamaları ve hatta ödeme kanalı sonucu değiştirebilir.
ACH, havale, SEPA ve yerel alım hesabı terimleri hâlâ birbirine karışıyorsa önce Nijeryalı serbest çalışanların ABD, İngiltere ve AB'deki müşterilerden nasıl ödeme aldığını okuyun. Markaları karşılaştırmadan önce bir USD hesabında neye ihtiyacınız olduğuna karar veriyorsanız daha faydalı başlangıç noktası Nijerya'da USD hesabı seçerken önemli olan 11 şey.

Kısa cevap: hangi sağlayıcı hangi ödeme yoluna uyar?
Sağlayıcı | Önce şu durumda bakmaya değer… | USD alım yolu | Şu an yayımlanan alım ücreti | Para geldikten sonra ne olur |
walllet.com | Alma, USD tutma, online harcama ve naira çekimini tek bir gelir akışında istiyorsanız ve hesabınızda görünen alım yolu ödeyeninize uyuyorsa. | Kesin kanal hesaba ve uygunluğa bağlı; walllet.com uygun kullanıcıların USD, EUR ve GBP'yi kendi adlarına açılmış hesap bilgileriyle aldığını söylüyor. | Desteklenen banka yoluyla gelen USD: %1. Banka hesabı açma: bir kerelik $5. | USD tutun, uygun bir USD kartı kullanın ya da nairaya dönüştürüp çekin. Şu anki çıkış (off-ramp) ücreti: kurdan ayrı olarak %0.5. |
Grey | Ödeyeniniz ACH, FedNow veya Fedwire kullanıyorsa ve USD, GBP ve EUR almayı da önemsiyorsanız. | ACH, FedNow ve Fedwire. | ACH/FedNow: %0.8, en az $2, en çok $10. Fedwire: $20. | USD→NGN dönüşümünde şu an %1 ücret var, üst sınırı $6; NGN banka çekimi ₦35. |
Raenest | ABD'li bir müşteri ACH ile ödeyebiliyorsa ya da açıkça belgelenmiş bir SWIFT yoluna ihtiyacınız varsa. | ACH, yurt içi havale ve SWIFT. | ACH: sabit $1. Yurt içi havale: sabit $10. SWIFT maliyeti gönderenin ücret tercihine bağlı. | USD→NGN: %0.5, üst sınır $2.70, en az $0.25. Nijerya bankasına ödeme: ₦0. |
Cleva | Uygun Upwork ödemeleri alıyorsanız, FedNow'a ihtiyacınız varsa ya da üst sınırı düşük bir ACH alım ücreti istiyorsanız. | ACH, FedNow ve ABD yurt içi havale; stablecoin yatırmaları da destekleniyor. | ACH/FedNow: %0.8, en az $2, en çok $5. Upwork: $0. Havale: $10. | Cleva şu an ayrı bir USD→NGN dönüşüm ücreti olmadığını belirtiyor. ₦10,000 ve üzeri uygun işlemlerde yasal ₦50 damga vergisi uygulanır. |
Payoneer | Pazar yeri ya da müşteri zaten Payoneer'ı destekliyorsa ve köklü pazar yeri ödeme ağını kullanmak istiyorsanız. | Yerel alım hesapları, ödeme talepleri ve mümkün olduğu yerde SWIFT ile alım. | Yerel USD alımı genelde konuma, para birimine ve yola göre %0–1 ya da %1. | Birden fazla para birimi tutun, dönüştürün, kart uygunsa harcayın ya da onaylı bir banka hesabına çekin. Kesin çekim ücreti ve kur teklifi ilgili işlemde gösterilir. |
Tablo bilerek koşullu. Alım ücreti daha düşük bir sağlayıcı, naira çektiğiniz anda USD/NGN teklifi daha zayıfsa yine de daha kötü sonuç verebilir. Alım ücreti daha yüksek bir sağlayıcı ise daha ucuz seçeneğinizin kabul etmediği ödeyeni kabul ediyorsa mantıklı olabilir. Genel bir “en iyi ödeme uygulaması” sıralamasının çoğu zaman kötü bir karar aracı olmasının nedeni de bu.
Uygulamayı değil, paranın yolunu karşılaştırın
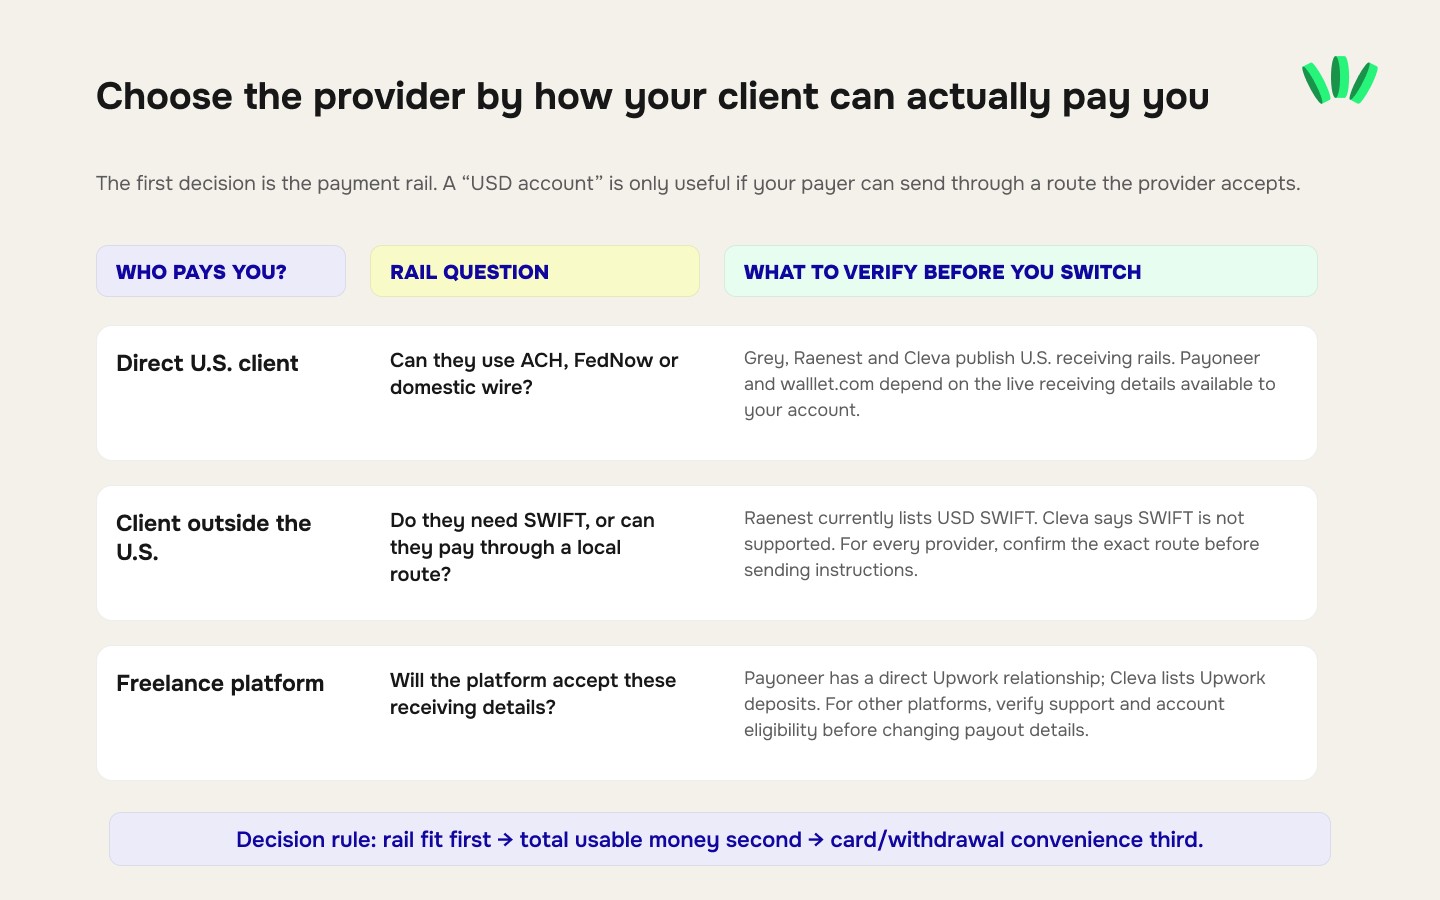
Bir serbest çalışanın ödemesi USD bakiye göründüğünde bitmez. Faydalı bir karşılaştırma tüm yolu izler:
Ödeyen → ödeme kanalı → alım ücreti → USD bakiye → tut/harca/dönüştür kararı → döviz kuru → dönüşüm ücreti → çekim ücreti → son kullanılabilir para
Sıralama önemlidir.
Diyelim ki bir sağlayıcı $1,000 almak için $1, diğeri $8 alıyor. İlki $7 önde başlar. Ama naira çektiğinizde dönüşüm teklifi ₦20,000 daha az veriyorsa, daha ucuz alım ücreti sizin gerçek kullanımınız için ucuz olmamış demektir.
Aynı mantık tersine de işler. Gelirinizin çoğunu USD olarak tutup USD fiyatlı yazılım, hosting veya aboneliklere harcıyorsanız USD→NGN dönüşüm ücreti pek önemli olmayabilir. Kart ücretleri çok daha önemlidir.
Bu yüzden ödeme düzenlerini karşılaştıran serbest çalışanlar en az dokuz alanı ayrı ayrı ele almalı:
Alan | Neyi kontrol etmeli |
Alıcı/hesap bilgileri | Kimin adı görünüyor ve ödeyen hangi bilgileri girmeli? |
Ödeyene uygunluk | Doğrudan müşteri, işveren, Upwork, pazar yeri, bireysel gönderen ya da kendi hesabınız mı? |
Kanal | ACH, FedNow, Fedwire, SWIFT, SEPA, FPS ya da başka bir yol mu? |
Alım maliyeti | Yüzde mi, en az tutar mı, üst sınır mı, sabit ücret mi? |
Tutma | Gelir USD ya da başka bir yabancı para biriminde kalabiliyor mu? |
Kur | Dönüştürdüğünüz anda hangi işlem yapılabilir kur sunuluyor? |
Açık dönüşüm ücreti | Kura ek olarak yüzde ya da sabit bir ücret var mı? |
Harcama | Sağlayıcının uygun bir kartı var mı ve kullanmanın maliyeti ne? |
Çekim | Son nairayı Nijerya'daki bankanıza aktarmak için ne kadar ücret alınıyor? |
Banka transferi ve banka dışı yolların daha geniş bir karşılaştırması için Nijerya'da PayPal olmadan USD almanın yollarına bakın.
Ödeme yolunuzun müşterinizin “Gönder”e bastığı andan fazlasını karşılaması gerekiyorsa, faturayı taşımadan önce hesabınızın neyi alabildiğini, tutabildiğini, harcayabildiğini ve dönüştürebildiğini karşılaştırın.
walllet.com hesabınızda şu an açık olan ödeme yolunu kontrol edin
Doğrudan ABD'li müşteri: Grey, Raenest, Cleva, Payoneer mı, walllet mı?
Doğrudan ABD'li bir müşteri için ilk soru şaşırtıcı derecede sıradan olmalı:
Finans ekipleri size nasıl ödeme yapabiliyor?
Cevap ACH ise birkaç seçenek işe yarar. Müşteri FedNow'da ısrar ediyorsa seçenekler daralır. Yurt içi havale gönderiyorsa ücret yapısı yine değişir. ABD dışındaysa ve yalnızca SWIFT gönderebiliyorsa, ABD'deki yerel bir alım hesabı sorunu hiç çözmeyebilir.
Müşteriniz ACH ile ödüyorsa
$1,000'lık bir ACH ödemesi için şu an yayımlanmış alım ücretleri:
Sağlayıcı | $1,000'lık ödemede yayımlanmış alım ücreti |
Raenest | $1 |
Cleva | $5, çünkü %0.8 hesabı $5 üst sınırına takılıyor |
Grey | $8 |
Payoneer | Yola/hesaba bağlı |
walllet.com | Desteklenen banka yoluyla gelen $1,000 USD ödeme için $10; hesabınızda görünen yolun müşteriye uyduğunu teyit edin |
Bunlar toplam maliyet değil, alım maliyetidir.
Bu kontrol sırasında yalnızca yayımlanmış ACH alım maliyetine bakıldığında Grey, Raenest ve Cleva arasında en düşük sabit ücret Raenest'te. Bu, onu otomatik olarak nairaya giden en ucuz yol yapmaz.
Müşteriniz FedNow kullanıyorsa
Grey ve Cleva, FedNow ile almayı açıkça belgeliyor.
Grey, ACH ile aynı şekilde en az $2, en çok $10 olmak üzere %0.8 uyguluyor. Cleva da %0.8 alıyor ama üst sınırı $5. Grey, gönderenin bankası ağı destekliyorsa FedNow ödemelerinin saniyeler ya da dakikalar içinde geçtiğini söylüyor; Cleva da USD hesabı üzerinden FedNow'u destekliyor.
Serbest çalışan, müşterinin bankasını FedNow kullanmaya zorlayamaz. Ödeyenin bankası bunu desteklemelidir.
ABD'li müşteriniz yurt içi havale gönderiyorsa
Raenest şu an yurt içi havale alımı için $10 ücret yayımlıyor. Cleva $10 listeliyor. Grey ise Fedwire için $20 listeliyor.
“ABD banka bilgilerim var” demenin neden eksik bilgi olduğunun iyi bir örneği bu. Hesap ACH kabul edebilir ama havale için çok farklı ücret alabilir.
Müşteri ABD dışındaysa ve USD'yi SWIFT ile göndermek istiyorsa
Raenest, USD SWIFT alım yolunu açıkça belgeliyor. Payoneer da mümkün olduğu yerde SWIFT alım hesapları sunuyor.
Cleva'da daha dikkatli olmak gerekiyor. Güncel fiyat sayfası $10'lık bir “havale” yatırmasından söz ediyor ve örnek olarak ABD dışındaki bankaları veriyor; ancak Mayıs 2026 destek belgeleri havale alımının ABD bankalarıyla sınırlı olduğunu ve ABD dışındaki bankalardan SWIFT'in şu an desteklenmediğini söylüyor. Eski SWIFT SSS'si de aynısını söylüyor. Cleva'nın resmi sayfaları tam olarak uyuşmadığı için, serbest çalışan ABD dışındaki bir müşteriye havale talimatı vermeden önce hesap içindeki kesin yolu doğrulamalı.
Bu tutarsızlık, canlı ürün kontrollerinin karşılaştırma bloglarından neden daha önemli olduğunu tam olarak gösteriyor.
Platform ödemeleri karşılaştırmayı değiştirir
Doğrudan bir müşteri çoğu zaman birkaç ödeme yöntemi arasından seçim yapabilir. Bir pazar yeri ise genelde size sabit bir liste sunar.
Bu, kararı değiştirir.
Örneğin Cleva şu an uygun Upwork yatırmalarında $0 alıyor. Raenest, Upwork ödeme akışlarını destekliyor. Payoneer ve Upwork Mayıs 2026'da 15 yıllık ortaklıklarını yeniledi; Payoneer, uluslararası Upwork müşterileri için temel cüzdan ve Direct to Local Bank ödeme ortağı olmaya devam ediyor. Grey, Upwork dahil platformların USD hesaplarına genelde ACH ile ödeme yaptığını söylüyor.
Yani bir Upwork serbest çalışanı için “Normal ACH ücreti en ucuz uygulama hangisi?” yanlış ilk sorudur. Platforma özel ödeme yolu, standart ücret tablosunun önüne geçebilir.
Payoneer, bir platform onu zaten yerleşik ödeme seçeneği olarak sunuyorsa özellikle önemlidir. Avantajı her zaman en düşük tekil yüzde değildir. Asıl avantajı, pazar yeri entegrasyonlarının derinliği ve platformun ödemeyi nasıl yönlendireceğini zaten biliyor olmasıdır. Payoneer, alım hesaplarının 100'den fazla pazar yeriyle bağlantılı olduğunu söylüyor.
Geleneksel platformların ve stablecoin ödemelerinin iş akışını nasıl değiştirdiğine daha ayrıntılı bakmak için serbest çalışanlar için PayPal, Payoneer, Wise ve stablecoin karşılaştırmasına bakın.
Alım banka hesabı gerçekten sizin mi?
Bir hesap numarası ve routing numarası var diye hesabın yasal olarak size ait olduğu sonucunu çıkarmayın. Bir serbest çalışanın günlük işleyişte ihtiyaç duyduğu şey genelde daha dardır:
Hangi alıcı adı görünüyor?
Ödeyen hangi banka ve hesap bilgilerini kullanmalı?
Bu bilgiler hangi kanalları kabul ediyor?
Hangi gönderen türlerine izin veriliyor?
Alım hizmeti doğrudan bir banka tarafından mı, yoksa fintech'in banka ortağı aracılığıyla mı sağlanıyor?
walllet.com şu an uygun kullanıcıların kendi adlarına USD, EUR ve GBP hesap bilgileri aldığını söylüyor; ama walllet.com'un banka değil bir finansal teknoloji şirketi olduğunu ve hesapların, kartların ve ödemelerin lisanslı ortaklar aracılığıyla sağlandığını da belirtiyor.
Grey, kullanıcılardan uygulamada görünen hesap bilgilerini ve uygun ACH ya da havale routing bilgilerini paylaşmalarını istiyor. Payoneer bu ayrımı alışılmadık derecede açık yapıyor: alım hesapları ödeme almak için banka hesabı gibi çalışıyor ama geleneksel, bağımsız banka hesapları değil.
Raenest ve Cleva için, bir karşılaştırma sayfasından genel bir hesap sahipliği yapısı varsaymak yerine güncel hesapta görünen alıcı ve banka bilgilerini kullanın.
Faturalarda en güvenli yöntem basit: güncel alıcı adını, hesap numarasını, routing bilgilerini ve ödeme talimatlarını doğrudan sağlayıcıdan kopyalayın. Daha profesyonel görünsün diye alıcı adını elle “düzeltmeyin”.
$1,000 testi: kurdan önce elinizde ne kalıyor?
Her sağlayıcı aynı ödemeyle denendiğinde ücret karşılaştırması daha faydalı hale gelir.

Nijeryalı bir serbest çalışanın ABD'li bir müşteriden standart, uygun bir ACH benzeri yolla $1,000 aldığını ve kullanılabilir bakiyenin tamamını nairaya çevirdiğini varsayalım.
Sağlayıcının gerçek USD/NGN kurunu uygulamadan önce açıkça yayımlanmış ücretleri karşılaştırabiliriz.
Sağlayıcı | Alım ücretinden sonra | Açık USD→NGN ücreti | Kur hesabına giren tutar* | NGN çekim ücreti |
walllet.com | $990.00 | $4.95 çıkış (off-ramp) ücreti | $985.05 karşılığı | Dahil olan yol güncel teklifte kontrol edilmeli |
Grey | $992.00 | $6.00, çünkü %1 ücret üst sınırına ulaşıyor | $986.00 karşılığı | ₦35 |
Raenest | $999.00 | $2.70, çünkü %0.5 üst sınırına ulaşıyor | $996.30 karşılığı | ₦0 |
Cleva | $995.00 | Cleva şu an ayrı bir dönüşüm ücreti olmadığını belirtiyor | $995.00 karşılığı | Uygun naira işlemi ₦10,000'e ulaştığında yasal ₦50 damga vergisi uygulanabilir |
Payoneer | Değişken | Yola/hesaba göre değişken | Canlı teklif gerekir | Canlı teklif gerekir |
*Bu sütun son alınan naira değildir. Her sağlayıcının canlı işlem yapılabilir kurunu bilerek dışarıda bırakır. (walllet.com)
Bu tablo önemli bir sonuç veriyor: görünen tüm yüzde ve sabit ücretleri hesapladıktan sonra bile son olarak en ucuz yolu hâlâ söyleyemezsiniz.
A Sağlayıcısı dönüşümü $995 üzerinden yapıp B Sağlayıcısının $986'yı dönüştürdüğü kurdan daha zayıf bir kur sunarsa, B Sağlayıcısı yine de bankanıza daha fazla naira yatırabilir.
Bu yüzden ciddi bir karşılaştırma aynı anda alınmış kur teklifleri gerektirir.
“Toplam kullanılabilir para” doğru nasıl hesaplanır
Nairaya çeken bir serbest çalışan için şunu kullanın:
Son kullanılabilir NGN = USD tarafındaki ücretlerden sonra kalan para × işlem yapılabilir USD/NGN kuru − NGN tarafındaki çekim ve yasal ücretler
Dönüşüm ücreti dönüşümden önce USD olarak kesiliyorsa, kuru uygulamadan önce onu düşün.
Örneğin:
Fatura tutarı: $1,000
Alım ücreti: $5
Kalan USD: $995
Dönüşüm ücreti: $0
Sağlayıcının işlem yapılabilir kuru: R
NGN tarafındaki ücret: C
O zaman:
Son kullanılabilir NGN = $995 × R − C
Bu hesabı her sağlayıcı için yaklaşık aynı anda yapın.
Bir sağlayıcıyı bugünün canlı teklifiyle, diğerini dünkü kuruyla karşılaştırmayın. USD/NGN bu karşılaştırmanın işe yaraması için fazla oynak.
Tüm yolu ölçmek istiyorsanız ikinci bir ölçüt de faydalıdır:
Yol kaybı = faturanın referans değeri − son harcanabilir değer
Bu, görünen ücretlerin yanında kurun içine gizlenmiş maliyetleri de yakalar.
Grey: ne zaman mantıklı?
Ödeyen ABD banka kanallarını kullanıyorsa Grey'i değerlendirmek özellikle kolay, çünkü belgeleri ACH, FedNow ve Fedwire'ı net biçimde ayırıyor.
Şu anki USD alım ücretleri ACH ve FedNow için en az $2, en çok $10 olmak üzere %0.8, Fedwire için $20. Grey EUR ve GBP'yi de kendi yerel kanallarıyla alıyor.
Bu yüzden Grey şu durumlarda daha mantıklı:
ödeyeninizin ACH veya FedNow'a ihtiyacı varsa;
USD, EUR ve GBP alıyorsanız;
net belgelenmiş ödeme kanallarını tercih ediyorsanız;
gerçekten nairaya ihtiyaç duyduğunuzda canlı kur teklifi rekabetçiyse.
Doğrudan bireysel ödemeler için bir sınırlama önemli. Grey şu an bireysel üçüncü taraf USD yatırmalarını işlem başına $4,000'ın altıyla sınırlıyor; yardım merkezi ise işletme hesaplarından gelen üçüncü taraf yatırmalarında bu sınırın olmadığını söylüyor.
Yani bir şirketten gelen $5,000'lık fatura ödemesiyle, bireysel bir müşterinin kişisel banka hesabından gelen $5,000'lık transfer işleyiş açısından aynı olmayabilir.
Grey'in şu anki USD→NGN dönüşüm ücreti %1, üst sınırı $6; NGN banka çekim ücreti ₦35.
Harcama tarafında Grey şu an sanal kart seçeneklerini düzenli bakım, işlem veya kart yükleme ücreti olmadan listeliyor; ancak sınır ötesi ücretler uygulanabilir. Kart türü ve kullanılabilirliği bölgeye göre değişir.
Raenest: ne zaman mantıklı?
Raenest şu an bu karşılaştırmadaki sabit ücretli seçenekler arasında en basit yayımlanmış standart ACH alım fiyatına sahip: tutardan bağımsız olarak uygun her USD ACH ödemesi için $1.
Her USD banka transferini tek bir etiket altında toplamak yerine yurt içi havale ve SWIFT alım yollarını da ayrı ayrı yayımlıyor.
Raenest özellikle şu durumlarda ilgi çekici:
doğrudan ABD'li bir müşteri ACH ile ödüyorsa;
daha büyük ACH faturaları alıyorsanız, çünkü $1 ücret ödeme tutarıyla artmıyor;
USD için belgelenmiş bir SWIFT seçeneğine ihtiyacınız varsa;
açık ve üst sınırlı bir USD→NGN dönüşüm ücreti istiyorsanız.
Şu anki USD→NGN dönüşüm ücreti %0.5, üst sınırı $2.70, en az $0.25. Nijerya bankasına ödemeler şu an ₦0 olarak listeleniyor.
Limitler yine de doğrulamaya bağlı. Raenest'in Temmuz 2026 KYC tablosu, gelen ödeme özelliği açık olsa bile KYC seviyesine göre farklı günlük çıkış limitleri gösteriyor.
Online harcama için Raenest şu an bir kerelik $3 sanal USD kartı oluşturma ücreti, başarılı işlem başına $0.70 ve ilgili durumlarda ek uluslararası üye işyeri ücretleri listeliyor.
Cleva: ne zaman mantıklı?
Cleva'nın şu anki en güçlü fiyat avantajı standart ACH oranı değil. Asıl avantaj en çok $5'lık ACH/FedNow alım ücreti ile uygun Upwork yatırmalarında $0 Cleva ücretinin birleşimi.
Normal ACH ve FedNow yatırmalarında Cleva en az $2, en çok $5 olmak üzere %0.8 alıyor. Bu yüzden $1,000'lık bir ACH ödemesi hesaplanan $8 yerine $5 tutuyor. Güncel tarifeye göre $10,000'lık bir ACH ödemesi de $5 tutuyor.
Cleva işletme ödemelerini ve bazı üçüncü taraf bireysel USD ödemelerini de kabul ediyor. Güncel yatırma politikası, başka bir kişinin kişisel banka hesabından gelen üçüncü taraf USD yatırmalarını günde $1,000 ile sınırlıyor; işletme ödemeleri ve desteklenen platform yolları ayrı değerlendiriliyor.
Bu koşul önemli. Bir sağlayıcı müşterinin şirket hesabından gelen $5,000'ı sorunsuz kabul edip aynı tutar müşterinin kişisel vadesiz hesabından geldiğinde reddedebilir.
Cleva şu an ayrı bir USD→NGN dönüşüm ücreti almadığını söylüyor. Yine de Nijerya tarafında yasal ücretler çıkabilir; ₦10,000 ve üzeri uygun işlemlerde ₦50 damga vergisi bunlardan biri.
Harcama için güncel Cleva Classic USD Card bir kerelik $3 oluşturma ücretine sahip ve doğrudan USD cüzdanından harcıyor.
Ana yönlendirme uyarısı uluslararası USD ile ilgili. Cleva'nın güncel yardım merkezi, fiyat sayfasındaki daha geniş okunabilecek ifadelere rağmen ABD dışındaki bankalardan SWIFT transferlerinin desteklenmediğini söylüyor. ABD dışındaki bir müşteriye havale bilgisi vermeden önce hesap içindeki ödeme talimatlarını esas alın.
Payoneer: ne zaman mantıklı?
Payoneer'ı tek bir ücrete indirgemek en zoru, çünkü fiyatları ödeme yöntemine, para birimine, gönderenin ve alıcının konumuna göre değişiyor.
Güncel fiyat sayfası, yerel para biriminiz olmayan bir para biriminde alım hesabı üzerinden almanın genelde en az bir ücretle %1 tuttuğunu, diğer alım senaryolarının ise ücretsiz olabileceğini ya da farklı fiyatlandırılabileceğini söylüyor. Payoneer, ücretlerin gönderen ve alıcı konumlarına, yönteme ve para birimlerine bağlı olduğu konusunda açıkça uyarıyor.
Bu değişkenlik, her Nijerya karşılaştırmasına tek bir Payoneer yüzdesini kopyalamamak için bir nedendir.
Payoneer özellikle şu durumlarda önemli hale gelir:
pazar yeriniz doğrudan Payoneer sunuyorsa;
zaten birkaç platformdan aynı Payoneer bakiyesine ödeme alıyorsanız;
birden fazla para biriminde yerel alım hesaplarına ihtiyacınız varsa;
yalnızca bir ABD hesap numarası değil, köklü bir pazar yeri ödeme ekosistemine ihtiyacınız varsa.
Upwork ilişkisi somut bir örnek. Payoneer ve Upwork Mayıs 2026'da 15 yıllık ortaklıklarını yeniledi ve Payoneer, uluslararası Upwork müşterileri için temel cüzdan ve Direct to Local Bank ödeme ortağı olmaya devam ediyor.
Payoneer alım hesapları USD, EUR ve GBP dahil para birimlerini destekleyebiliyor; uygun kullanıcılar bakiyelerini dönüştürebiliyor ya da kayıtlı banka hesaplarına çekebiliyor. Gerçek ücret ve kur ayrıntıları kullanıcıya gösterilen işlem teklifinden alınmalı.
Bu da hesabı ve yolu bilmeden Payoneer'ı evrensel bir “$1,000 başına $X” satırına koymayı zorlaştırıyor.
walllet.com: ne zaman mantıklı?
walllet.com tek bir alım kanalı yerine gelirin tüm yolu üzerine kurulu.
walllet.com sitesine göre kullanıcılar USD, EUR ve GBP'yi kendi adlarına açılmış hesap bilgilerine alabilir, geliri USD olarak tutabilir, desteklenen online ödemeler için uygun bir USD kartı kullanabilir ve gerektiğinde nairaya dönüştürebilir. Kesin alım yolu kullanıcının hesabında neyin açık olduğuna bağlı.
Şu an yayımlanmış banka hesabı fiyatları:
Banka hesabı açma: bir kerelik $5
Desteklenen banka alım yoluyla gelen USD: %1
Çıkış (off-ramp): USD/NGN kurundan ayrı olarak %0.5.
$1,000'lık gelen bir USD ödemesinde bu, alım ücreti olarak $10 kesildiği ve $990 kaldığı anlamına geliyor. $990'ın tamamı daha sonra çıkışa gönderilirse %0.5 ücret $4.95 olur ve gerçek USD/NGN kuru uygulanmadan önce $985.05 karşılığı kalır. $5 hesap açma ücreti bir kerelik kurulum maliyetidir ve gelecekteki her faturaya yanlışlıkla yansıtılmamalıdır.
Güncel sanal USD Mastercard'ın çıkarma ücreti $5. Kart yüklemelerinde %0.5 ücret var; USD kart işlemlerinde en az $1, en çok $10 olmak üzere %1 ücret var. Kartın kullanılabilirliği ve kabulü uygunluğa ve üye işyerine bağlı.
Bu, tek ölçüt yayımlanmış en düşük ACH benzeri alım ücretiyse walllet.com'u daha az çekici kılar. Ticari gerekçesi farklı: tek bir yol; alma, USD tutma, online harcama ve naira çekiminin yeterince büyük kısmını karşılayıp kullandığınız ayrı hizmetlerin sayısını azaltabilir mi?
Bazen stablecoin de alan serbest çalışanlar için çekim kararının kendi maliyet yapısı var. Adımlar Nijerya'da USDT veya USDC'yi nairaya çekme rehberinde anlatılıyor.
Hangi sağlayıcı doğrudan müşteriye, hangisi platforma uyar?
Basit bir karar matrisi, beş sıralı bir listeden daha faydalıdır.
Durumunuz | Karşılaştırmaya buradan başlayın | Neden |
ABD'li müşteri normal ACH ile ödüyor | Raenest, Cleva, Grey, ardından uygun walllet/Payoneer yolları | Üçü de net ACH fiyatları yayımlıyor; şu an en düşük sabit standart ACH alım ücreti Raenest'te. |
Müşterinin bankası FedNow istiyor | Cleva veya Grey | İkisi de FedNow ile almayı açıkça destekliyor. |
ABD'li müşteri yurt içi havalede ısrar ediyor | Raenest veya Cleva, ardından Grey | Şu an yayımlanmış alım ücretleri sırasıyla $10, $10 ve $20. |
ABD dışındaki müşteri USD'yi SWIFT ile göndermek zorunda | Raenest veya uygun bir Payoneer SWIFT alım hesabı | İkisi de SWIFT ile almayı açıkça belgeliyor; Cleva şu an SWIFT'in desteklenmediğini söylüyor. |
Ana gelir kaynağınız Upwork | Cleva, Payoneer, Raenest, ardından diğer açık banka yollarını karşılaştırın | Cleva şu an uygun Upwork yatırmalarını $0 olarak listeliyor; Payoneer köklü bir Upwork ödeme ortağı; Raenest Upwork akışlarını destekliyor. |
Sık sık USD, GBP ve EUR alıyorsunuz | Grey, Raenest, Payoneer veya uygun walllet.com çoklu para birimi hesap bilgileri | Çoklu para birimiyle almak, tek bir USD ücretinden daha önemli hale gelir. |
Gelirden USD harcamaya ve nairaya kadar tek bir akış istiyorsunuz | Tüm yolu kullanarak walllet.com, Cleva, Grey ve Raenest'i karşılaştırın | Kart fiyatları, kur ve çekim, alım kadar önemli hale gelir. |
Zaten birkaç uluslararası pazar yerine bağımlısınız | Payoneer ayrıca değerlendirilmeyi hak ediyor | Mevcut pazar yeri entegrasyonu, banka yatırma ücretlerindeki küçük bir farktan daha önemli olabilir. |
Bu matris, bir markanın kesin olarak üstün olduğu iddiasına değil, sağlayıcıların güncel belgelerine dayanıyor.
Hangi karşılaştırma alanları uygunluğa göre değişebilir?
Neredeyse hepsi. Aynı sağlayıcıyı kullanan iki kişide şunlar aynı olmayabilir:
alım para birimleri;
banka ortakları;
routing bilgileri;
işlem limitleri;
izin verilen gönderen türleri;
karta erişim;
çekim limitleri;
KYC seviyesi;
platform uyumluluğu;
ülke kullanılabilirliği;
inceleme gereklilikleri.
Örneğin Cleva yatırma limitlerini kullanıcının hesabına göre gösteriyor ve kişisel üçüncü taraf yatırmalarına ayrı kurallar uyguluyor. Raenest işlem limitlerini KYC seviyesine bağlıyor. Payoneer alım ve çekim özelliklerini uygunluğa bağlı olarak tanımlıyor. walllet.com kullanıcılardan hesaplarında şu an görünen para birimini, kanalı, alıcı adını, gönderen türlerini, limitleri ve inceleme kurallarını teyit etmelerini istiyor.
Bu yüzden başka bir kullanıcının ekran görüntüleri bir ödeme düzeni için zayıf kanıttır. Kendi onaylı hesap bilgileriniz daha güçlü kanıttır.
Ödeme hataları en az fiyat kadar önemli
Müşterinizin transferi sürekli geri dönüyorsa en ucuz yol işe yaramaz. Yeni bir müşteriye hesap bilgisi göndermeden önce şunları kontrol edin:
tam alıcı adı;
ACH ile havale routing numarası farkı;
gönderen türü kısıtlamaları;
üçüncü taraf ödeme kuralları;
desteklenen ülke;
beklenen ödeme amacı;
ödeme açıklaması gereklilikleri;
platform kuralları.
Bir ACH ödemesi geri dönerse körü körüne yeniden göndermeyin. İade kodu; geçersiz hesap numarası, kapalı hesap ya da başka bir yönlendirme sorunu gibi problemleri gösterebilir. Pratik sorun giderme akışı serbest çalışanlar için ACH iade kodları rehberinde.
Ödeme sağlayıcısı değiştirmeden önce neleri taşımalısınız?
Eski ödeme hesabını yenisini açtığınız gün kapatmayın. Sağlayıcı değiştirmeyi küçük bir işletmenin banka bilgilerini değiştirmek gibi ele alın.
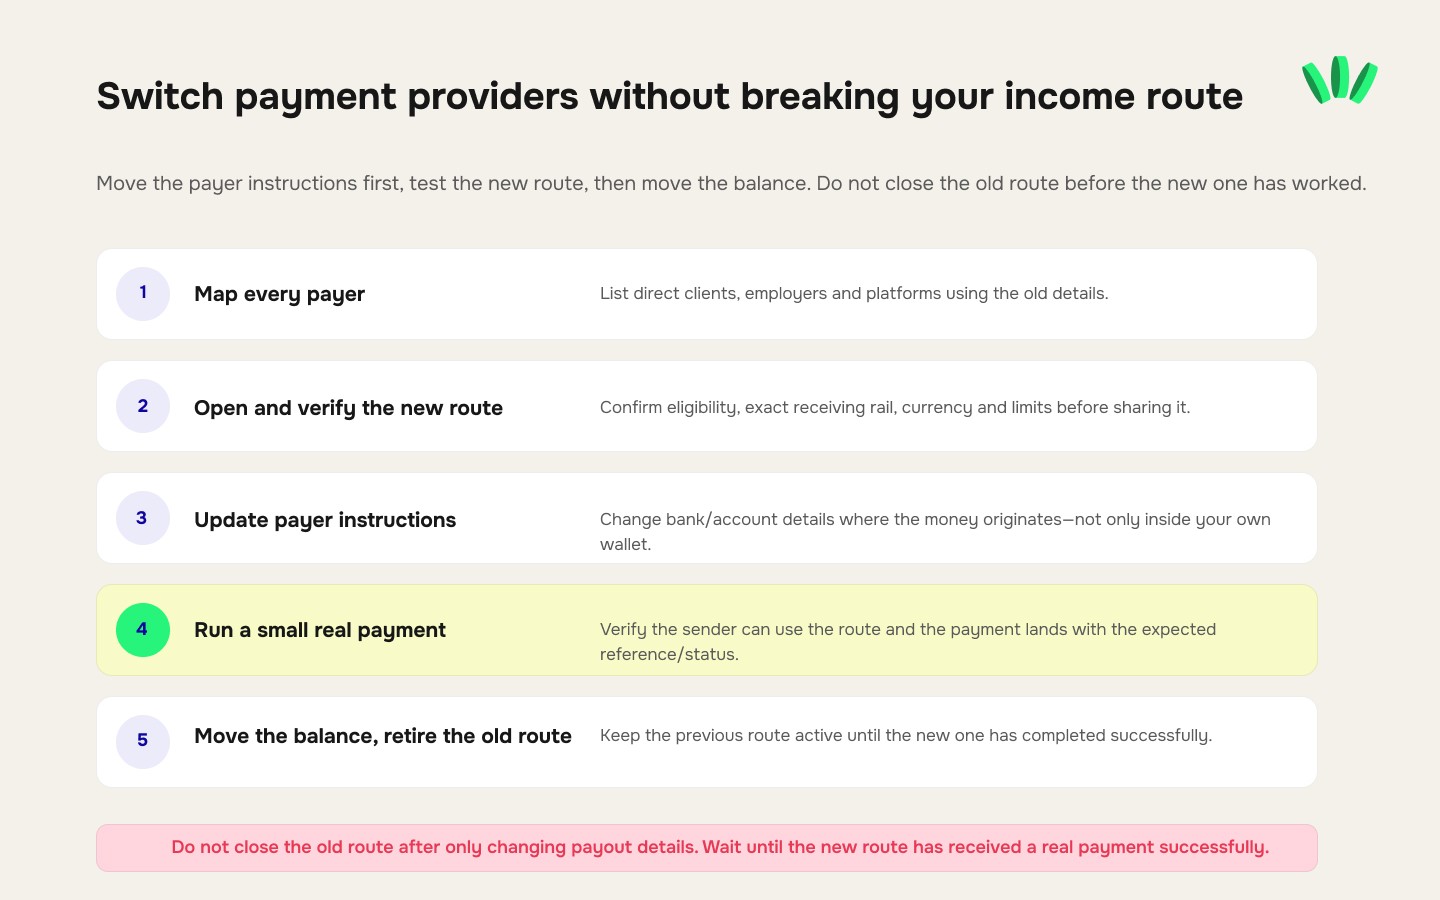
1. Size para gönderen her yeri listeleyin
Eski bilgileri kullanan her doğrudan müşteriyi, işvereni, bordro sistemini ve pazar yerini kaydedin.
Ancak eski hesap ödeme almayı bıraktıktan sonra hatırladığınız ödeme yolu, pahalı olanıdır.
2. Önce kayıtlarınızı indirin
Hesap dökümlerini, işlem geçmişini, ödeme onaylarını ve muhasebe, fon kaynağı kontrolleri ya da müşteri anlaşmazlıkları için ileride gerekebilecek belgeleri indirin.
3. Ödeyenlerinizi taşımadan önce doğrulamayı tamamlayın
Panel gösteren bir hesap, tamamen kullanılabilir bir alım yolu demek değildir.
Yeni hesabın onaylandığını, istediğiniz para biriminin açık olduğunu ve ihtiyaç duyduğunuz ödeme kanalının etkin olduğunu teyit edin.
4. Yeni yolu tek bir ödeyenle test edin
On müşteriyi birden değiştirmeyin.
Önce normal bir ödeme kullanın. Geldiğini teyit edin, ücreti kontrol edin, dönüşüm teklifini test edin ve naira çekimi önemliyse küçük bir çekim deneyin.
5. Platformları ayrı ayrı güncelleyin
Upwork, bordro sağlayıcıları ve pazar yerlerinin her birinin kendi banka doğrulama veya bekleme süresi kuralları olabilir.
Fatura şablonunu değiştirmenin pazar yeri ödeme hesabınızı otomatik olarak değiştirdiğini varsaymayın.
6. Bekleyen ödemeler tamamlanana kadar eski yolu açık tutun
Üç hafta önce gönderilen bir faturada hâlâ eski bilgiler olabilir.
Grey'in kendi hesap taşıma belgeleri gerçek hayattan faydalı bir örnek sunuyor: kullanıcılar yeni ABD hesap numaraları aldığında Grey, eski bilgilere gönderilen ödemeler geri çevrilebileceği için müşterileri, işverenleri ve platformları güncellemelerini açıkça istedi.
7. Abonelikleri ancak yeni kart çalıştıktan sonra taşıyın
Kart da değiştiriyorsanız hosting, tasarım araçları, yapay zekâ abonelikleri, reklam ve bulut hizmetleri gibi düzenli ödemeleri listeleyin.
Onları tek tek taşıyın. Önemli hiçbir şeyin eski karttan çekilmediğinden emin olana kadar eski kartta yeterli bakiye bırakın.
8. Eski dökümleri saklayın
Artık kullanmadığınız bir sağlayıcı, vergi, muhasebe veya müşteri ödeme geçmişinizin bir parçası olmaya devam edebilir.
Erişimi kapatmadan önce kayıtları kaydedin.
Peki Nijeryalı bir serbest çalışan hangisini seçmeli?
Logoyu değil, yolu seçin.
ACH ile ödeyen ABD'li bir müşteri için Raenest'in şu anki sabit $1 alım ücreti dikkate değer. Uygun Upwork ödemelerinde Cleva'nın $0 yatırma ücreti hesabı ciddi şekilde değiştirir. FedNow için bu gruptaki net belgelenmiş seçenekler Cleva ve Grey. Açıkça belgelenmiş uluslararası USD SWIFT alımı için Raenest ve uygun Payoneer alım hesapları öne çıkıyor. Derin pazar yeri entegrasyonu için Payoneer'ı görmezden gelmek hâlâ zor.
walllet.com biraz farklı bir testle değerlendirilmeli: hesabınızda açık olan alım bilgileri ödeyene uyuyor mu ve USD tutmak, online ödemek ve nairaya çekmek aynı akışta olduğunda gelirinizi kullanma şeklinize göre genel olarak daha iyi bir sonuç veriyor mu?
İki sağlayıcı da ödeyeninizi kabul ediyorsa, onları gerçek bir fatura tutarı ve aynı günün canlı teklifleriyle karşılaştırın. Bu size önemli olan rakamı verir:
Sonunda elimde ne kadar kullanılabilir para kalıyor?
Alım yolunuz ödeyene uyuyorsa walllet.com, uygun kullanıcıların gelir yolculuğunun sonraki adımlarını da yönetmesini sağlar: kazancı USD olarak tutun, desteklenen online harcamalar için uygun bir USD kartı kullanın, dönüştürmeden önce kuru ve ücreti görün ve gerektiğinde nairaya çekin.
walllet.com hesabınızda şu an açık olan alım ve para yolunu görün

İlgili yazılar
walllet.com Rehberleri ve Karşılaştırmaları: Doğru para yolunu seçin
2026'da Nijerya'da 7 Payoneer alternatifi: Ödeme yolunuzu karşılaştırın
Nijerya'da walllet.com ve Cleva (2026): USD hesabı, Upwork, ücretler, kart ve çekim
Nijerya'da walllet.com ve Raenest (2026): USD hesabı, ücretler, kart ve NGN ödemeleri
