Да, в Нигерии можно получать зарплату в USD и не конвертировать весь платёж в найры сразу. Рабочая схема такая: получайте платёж через способ, совместимый с USD, храните нужную часть в долларах или в стоимости, привязанной к доллару, и конвертируйте только сумму, нужную на местные расходы. Правильный способ получения зависит от того, как на самом деле платит работодатель: ACH, внутренний wire, международный wire, платформа для расчёта зарплат или другой поддерживаемый метод.
Эта деталь важна. Наличие «счёта в USD» не означает, что работодатель сможет на него платить.
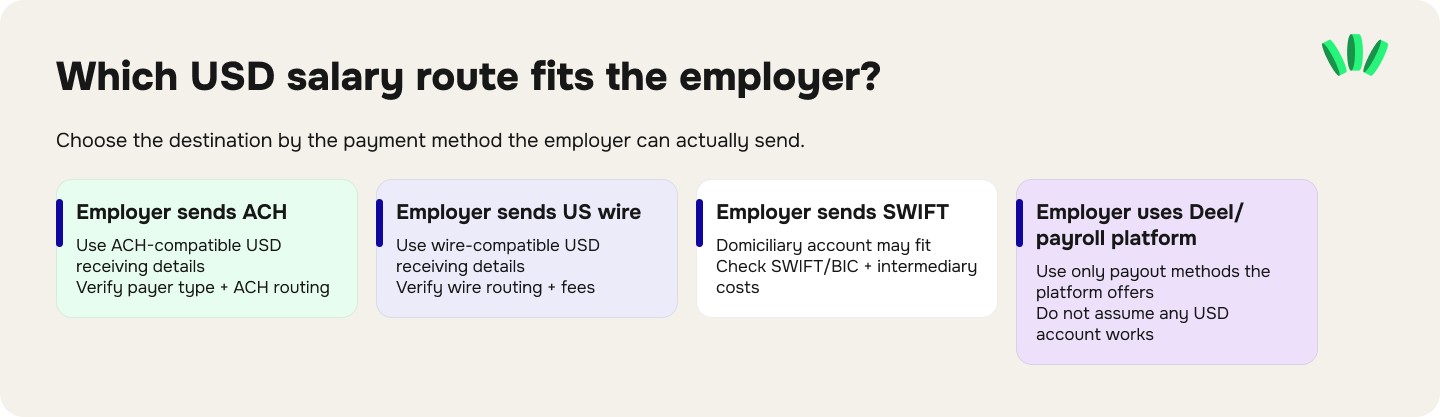
Американский работодатель может платить зарплату через ACH. Другая компания может поддерживать только переводы wire. Глобальный работодатель может вести зарплаты через Deel или другую платформу и дать вам фиксированный список способов вывода.
Если вы ещё разбираетесь со стороной получения, гид о том, как нигерийские фрилансеры получают оплату от клиентов из США, Великобритании и ЕС, объясняет разницу между ACH, wire и другими платёжными системами. Более широкий обзор доступных способов получения USD — в гиде о том, как получать USD в Нигерии без PayPal.
Какой путь зарплаты нужно выстроить
Схема получения зарплаты в USD, которой можно пользоваться каждый месяц, выглядит так:
Зарубежный работодатель → поддерживаемая платёжная система → счёт для получения USD → храните USD → конвертируйте только нужную сумму → банковский счёт в Нигерии

Главный шаг — до того, как вы отправите работодателю реквизиты. Спросите у отдела расчёта зарплат:
В какой валюте вы будете отправлять деньги?
Какую платёжную систему вы используете?
Платежи идут как зарплата, бизнес-платежи или выплаты подрядчикам?
Отправитель — счёт компании или провайдер расчёта зарплат?
Можете ли вы платить на счёт, оформленный на имя сотрудника или подрядчика?
Какие банковские поля требует ваша система расчёта зарплат?
Можно ли использовать одни и те же реквизиты каждый месяц?
Счёт для получения должен подходить под процесс работодателя. Работодатель не должен перестраивать расчёт зарплат из-за того, что вы открыли счёт, принимающий другой тип переводов.
Четыре распространённых способа получать зарплату в USD в Нигерии
Способ | Как платит работодатель | Можно ли оставить деньги в USD? | Что проверить в первую очередь | Кому подходит |
Счёт для получения USD с поддержкой ACH | Перевод ACH в США в стиле direct deposit | Обычно да, зависит от провайдера | Поддержку ACH, тип плательщика и данные получателя | Регулярные выплаты от работодателя или заказчика из США |
Счёт для получения USD с поддержкой внутреннего wire | Внутренний wire в США | Обычно да | Реквизиты wire routing, комиссии и допустимость отправителя | Работодатель, чей банк предпочитает wire |
Нигерийский валютный (domiciliary) счёт | Обычно международный перевод/SWIFT | Да, по правилам банка | Маршрут SWIFT, комиссии банков-корреспондентов и возможности работодателя | Обычный международный банковский перевод |
Платформа для расчёта зарплат | Работодатель платит через платформу; сотрудник выбирает поддерживаемый способ вывода | Зависит от способа вывода | Доступность в Нигерии, варианты вывода и последующую конвертацию | Работодатели, которые уже пользуются глобальным софтом для зарплат |
Центральный банк Нигерии по-прежнему признаёт валютные domiciliary-счета в рамках валютного регулирования страны, но конкретные правила счёта, порядок зачисления входящих платежей и комиссии зависят от банка и способа перевода.
О практической разнице между традиционными нигерийскими domiciliary-счетами и способами получения USD от финтех-компаний читайте в сравнении domiciliary-счетов и виртуальных счетов в USD для дохода от фриланса.
ACH может быть удобен, но только если бухгалтерия умеет отправлять ACH
ACH — внутренняя сеть банковских переводов в США. Многие американские компании используют её для зарплат и регулярных бизнес-платежей. Удалённый сотрудник из Нигерии не может получить ACH на обычный нигерийский счёт в найрах. Ему нужны подходящие американские реквизиты от провайдера, который принимает именно такой входящий платёж. Прежде чем отправлять реквизиты ACH в HR или бухгалтерию, проверьте:
Имя получателя: Указано ли на счёте ваше подтверждённое имя?
Routing number: Это именно ACH routing number?
Номер счёта: Это правильный счёт для получения?
Тип счёта: Требует ли бухгалтерия checking или savings?
Тип плательщика: Может ли счёт принимать зарплату или бизнес-платежи от вашего работодателя?
Лимиты: Укладывается ли ваша обычная месячная зарплата в лимиты получения?
Референс: Требует ли провайдер определённого комментария или назначения платежа?
Сорванная ежемесячная зарплата создаёт больше проблем, чем сорванный разовый счёт клиенту. Протестируйте способ, прежде чем делать его единственным для зарплаты. Если вы сравниваете счета для этой цели, чек-лист счетов в USD для нигерийских фрилансеров охватывает поддержку ACH, владельца счёта, хранение USD, лимиты, вывод и поддержку.
Получать в USD не значит держать в USD все 100%
Допустим, ваша месячная зарплата на удалёнке — $2,000.
На аренду, еду, транспорт и другие расходы в Нигерии в этом месяце вам может понадобиться эквивалент всего $650. Полная конвертация работает так:
Получено $2,000 → $2,000 конвертированы в NGN
Частичная конвертация работает так:
Получено $2,000 → сохраняете стоимость в USD → конвертируете $650 на текущие расходы в NGN → остальное не конвертируете
Второй вариант разделяет два решения:
Как вы получаете зарплату
Какую часть зарплаты вы конвертируете в найры
Они не обязаны происходить одновременно. Это особенно удобно, если у вас есть расходы в долларах: софт, хостинг, профессиональные инструменты, подписки или поездки. Конвертировать всю зарплату в найры, а потом снова покупать доллары — значит добавлять лишний шаг конвертации.

Сколько на практике стоит частичная конвертация?
Опирайтесь на реальные комиссии провайдера, а не считайте, что «хранить доллары» или «выводить» бесплатно.
Например, в текущей публичной схеме платежей walllet.com указана комиссия 1% за входящие USD для поддерживаемого способа получения через банк и комиссия 0.5% за off-ramp при выводе поддерживаемых средств в найры. Обменный курс — отдельная часть котировки на вывод.
Для условной зарплаты $2,000, полученной через этот банковский способ:
Входящая зарплата: $2,000
Комиссия за получение 1%: $20
Баланс после комиссии за получение: $1,980
Допустим, вам нужно вывести $600 на местные расходы:
Сумма к выводу: $600
Комиссия за off-ramp 0.5%: эквивалент $3
Стоимость в USD, не выбранная для конвертации: $1,380
Итоговая сумма в найрах за вывод $600 зависит также от исполнимого курса USD/NGN, который показывается перед подтверждением.
Разовая комиссия $5 за открытие банковского счёта не связана с ежемесячной комиссией за входящие платежи, и её не стоит считать ежемесячным вычетом $5 из зарплаты.
Это тот же подход, что и в разборе комиссий walllet.com на фриланс-платёж $1,000: комиссии за получение, влияние курса и комиссии за вывод относятся к разным этапам.

Какие реквизиты дать зарубежному работодателю?
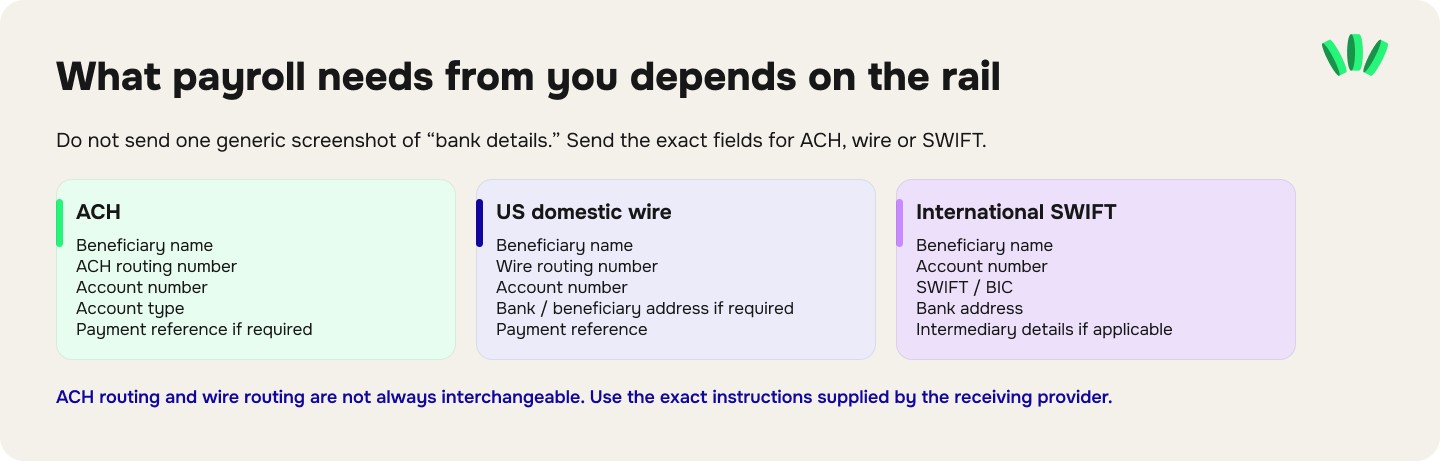
Не отправляйте бухгалтерии скриншот страницы счёта в надежде, что там разберутся. Отправляйте только поля, которые нужны для конкретной платёжной системы.
Для ACH
Работодателю могут понадобиться:
Имя получателя/владельца счёта
Название банка
ACH routing number
Номер счёта
Тип счёта
Референс платежа, если требуется
Для внутреннего wire в США
Работодателю могут понадобиться:
Имя получателя
Название банка
Wire routing number
Номер счёта
Адрес банка или получателя, если требуется
Референс платежа
ACH routing number и wire routing number не всегда взаимозаменяемы.
Для международного платежа SWIFT
Для традиционного международного перевода могут понадобиться:
Имя получателя
Номер счёта
Название банка
SWIFT/BIC
Адрес банка
Данные банка-посредника, если применимо
Назначение платежа или референс
Точные поля должен предоставить провайдер или банк получателя. Не составляйте платёжные инструкции сами.
Зарплата сотрудника и доход подрядчика не всегда обрабатываются одинаково
«Удалённый сотрудник» может означать две разные схемы.
Сотрудник может числиться в штате зарубежной компании и получать расчётные листы, удержания из зарплаты и льготы.
Независимый подрядчик может выставлять компании счета и получать регулярные выплаты как подрядчик.
Эта разница может влиять на процесс оплаты у работодателя и на документы, которые у вас будут, если провайдер запросит подтверждение источника средств.
Счёт для получения не меняет суть трудовых отношений. И получение зарплаты на определённый счёт само по себе не определяет налогообложение. Храните документы, которые соответствуют реальной схеме.
Для сотрудников:
трудовой договор;
расчётные листы;
платёжные уведомления от работодателя;
банковские выписки или выписки по счёту;
переписка, объясняющая необычные выплаты, например бонусы.
Для подрядчиков:
подписанный договор или техническое задание;
счета;
подтверждение оплаты;
выписка по счёту получения;
записи, связывающие каждый входящий платёж с соответствующим счётом.
Разница между этими документами подробнее разобрана в гиде о подтверждении дохода и источника средств для нигерийских фрилансеров.
Стоит ли использовать domiciliary-счёт для зарплаты из-за рубежа?
Domiciliary-счёт имеет смысл, если работодатель уже отправляет международные переводы wire и вы хотите хранить валюту в нигерийском банке. Его сильная сторона — совместимость с привычным банкингом.
Слабой стороной может быть способ перевода. Американский работодатель, чья система расчёта зарплат отправляет только ACH, не обязательно сможет перевести зарплату напрямую на нигерийский domiciliary-счёт. Ему может понадобиться процесс международного wire, возможно, через SWIFT и банки-корреспонденты.
Сравните:
Работодатель уже использует международный wire → domiciliary-счёт может подойти естественно
и:
Работодатель платит зарплату через ACH в США → реквизиты для получения USD с поддержкой ACH могут быть проще
Не выбирайте сначала счёт, чтобы потом заставлять работодателя использовать неподходящую систему.
Конвертировать зарплату каждый месяц или только когда нужны найры?
Универсального процента для конвертации нет. Начните с реальных обязательств. Допустим, месячная зарплата — $2,000, а в ближайшие 30 дней у вас:
аренда и бытовые расходы: NGN;
помощь семье: NGN;
местный транспорт: NGN;
подписка Adobe: USD;
хостинг: USD;
профессиональный софт: USD;
резерв на случай непредвиденных расходов: желательно в валюте, которую вы выбрали осознанно.
Оцените сумму в NGN для местных обязательств, добавьте разумный запас и конвертируйте эту часть. Не конвертируйте автоматически все 100% только потому, что пришла зарплата.
И не думайте, что хранение USD гарантирует лучший финансовый результат. Курсы могут меняться в обе стороны, провайдеры могут менять комиссии, а подходящая структура валют зависит от расходов, которые вы ожидаете.
Что сравнить перед выбором счёта для зарплаты?
Для регулярной зарплаты надёжность важнее рекламного заголовка. Проверьте эти девять пунктов:
Что проверить | Почему это важно |
Платёжная система работодателя | Счёт должен принимать то, как бухгалтерия реально отправляет деньги |
Владелец счёта | Бухгалтерия и комплаенс могут требовать счёт на ваше имя |
Поддерживаемый тип плательщика | Некоторые счета ограничивают личные, бизнес- или платформенные платежи |
Комиссия за получение | Если она берётся с каждого входящего платежа, вы платите её каждый день зарплаты |
Хранение USD | Определяет, обязательна ли конвертация |
Курс обмена | Определяет, сколько NGN даст частичная конвертация |
Комиссия за вывод | Влияет на сумму, которая дойдёт до вашего нигерийского банка |
Месячные лимиты и лимиты на операцию | Зарплата должна стабильно в них укладываться |
Документы и поддержка | Для регулярного дохода нужны выписки и понятный порядок эскалации |
Способ, который подходит для одного фриланс-платежа на $150, может не подойти для регулярной зарплаты $3,000.
Если способ сработал, используйте его в каждый день зарплаты
Регулярная зарплата должна стать скучной. После первого успешного платежа:
Сохраните точные реквизиты, переданные в бухгалтерию.
Запишите имя получателя и платёжную систему.
Сохраните референс первого успешного платежа.
Храните расчётные листы или счета рядом с соответствующими записями о транзакциях.
Отметьте фактическую комиссию за получение.
Записывайте курс и сумму в NGN при каждой конвертации.
Не меняйте реквизиты, не предупредив бухгалтерию.
Держите проверенный запасной способ на случай, если основной провайдер недоступен.
Так будет проще объяснить регулярные поступления из-за рубежа, если банк или провайдер позже запросит подтверждения.
Что делать, если зарплата отмечена как «выплачена», но не пришла?
Сначала определите платёжную систему.
Для ACH попросите у работодателя дату платежа, сумму, счёт отправителя или провайдера расчёта зарплат и референс транзакции.
Для wire попросите подтверждение перевода и референс, по которому банк отправителя сможет его отследить.
Для платформы расчёта зарплат уточните, что значит «выплачено»: работодатель пополнил фонд зарплат, платформа разблокировала ваш баланс или выплата уже отправлена на ваш счёт. Это могут быть разные события.
Затем проверьте:
имя получателя;
номер счёта;
routing или SWIFT-реквизиты;
валюту получения;
статус платежа;
запросы на дополнительную проверку;
не поставил ли счёт получения транзакцию на проверку.
Не просите работодателя отправить зарплату повторно, пока не выясните, что случилось с первым платежом.
Выстройте путь зарплаты до первой выплаты
Самая чистая схема — та, которую работодатель может использовать каждый месяц:
Работодатель → поддерживаемый способ получения USD → храните нужную часть → конвертируйте сумму на расходы в NGN → сохраняйте платёжные документы
Смена валюты должна быть осознанным решением по управлению деньгами, а не автоматическим следствием получения оплаты.

Читайте также
USD и глобальные счета: как выбрать правильный счёт для получения
Бизнес-счёт в USD в Нигерии (2026): личный или бизнес, комиссии и требования
