Кошелёк для стейблкоинов помогает людям в странах с высокой инфляцией сохранить краткосрочную покупательную способность, храня активы с привязкой к доллару, такие как USDT или USDC. Но стейблкоины — это не безрисковый сберегательный счёт. Более безопасная схема — это правильный выбор токена, проверка сети, кошелёк, доступ к которому можно восстановить, старт с малых сумм и понимание рисков потери привязки, эмитента, хранения и регулирования.
Коротко
Стейблкоины снижают зависимость от слабеющей местной валюты, особенно когда вам нужна «долларовая» стоимость для сбережений, платежей или переводов.
Это не то же самое, что деньги на регулируемом банковском счёте. Стейблкоины могут потерять привязку, столкнуться с проблемами эмитента, попасть под действие регулирования или быть потеряны из-за ошибок с кошельком.
Кошелёк важен, потому что многие повседневные потери происходят из-за практических ошибок: не та сеть, потерянный доступ, фишинг, непонятные разрешения или слишком много средств в одном месте.
Самая безопасная схема обычно проста: определите цель, выберите токен, проверьте сеть, сделайте небольшой тестовый перевод и держите только практичный баланс.
Пришла зарплата. Пора платить за аренду. Продукты дороже, чем в прошлом месяце. Пока вы спали, курс снова изменился.
Вот эта тихая паника и стоит за многими поисками стейблкоинов. Люди не всегда ищут «возможность в крипте». Иногда они просто ищут способ не дать деньгам этого месяца обесцениться до начала следующего.
Стейблкоины могут помочь. Но только если вы понимаете, от чего они защищают, от чего не защищают и как их хранить, чтобы валютная проблема не превратилась в проблему с кошельком.
Если вы ещё разбираетесь в роли стейблкоинов в целом, начните с руководства walllet о лучшем способе использовать стейблкоины. Эта статья посвящена одному конкретному вопросу: может ли кошелёк для стейблкоинов помочь сохранить покупательную способность в стране с высокой инфляцией?
Могут ли стейблкоины действительно защитить от инфляции?
Стейблкоины помогают сохранить покупательную способность, когда местная валюта дешевеет к доллару. Популярные стейблкоины, такие как USDT и USDC, созданы, чтобы следовать за стоимостью доллара США. Поэтому они удобны тем, кому нужна «долларовая» стоимость без постоянной зависимости от местного банковского счёта, обменника или сервиса международных переводов.
Но стейблкоин — это криптоактив, который старается держаться около целевой цены, обычно $1. Если привязка ослабнет, у эмитента возникнут проблемы, ваш кошелёк взломают или ваша страна ограничит использование стейблкоинов, ваша «защита от инфляции» быстро превратится в риск другого рода.
Честная версия такая: стейблкоины полезны для сохранения краткосрочной покупательной способности, но использовать их нужно с продуманной схемой кошелька и ясным планом.
Что вы на самом деле хотите защитить?
Прежде чем выбирать кошелёк для стейблкоинов, чётко определите задачу.
Возможно, вы хотите защитить расходы на следующий месяц, доход от фриланса, переводы от семьи, накопления на ближайшую покупку или деньги, которые планируете потратить или обменять позже. Это практические сценарии. Это не то же самое, что «инвестировать» в стейблкоины.
Стейблкоин обычно не растёт просто от того, что вы его держите. Его главная задача — быть стабильнее волатильных криптоактивов вроде Bitcoin или ETH и ближе к доллару, чем слабеющая местная валюта.
Это важно, потому что схема должна соответствовать задаче. Деньги на крайний случай, деньги на ежемесячные расходы и долгосрочные сбережения не должны лежать в одном месте с одинаковым риском.
Кошелёк для стейблкоинов, биржа или банковский счёт
Если вы используете стейблкоины для сохранения покупательной способности, вопрос не только «USDT или USDC?». Вопрос ещё и в том, «где их хранить?».
Вариант | Чем помогает | Главный риск | Лучше всего для |
Наличные в местной валюте | Повседневные расходы | Инфляция и обесценивание | Ближайших расходов |
Банковский в USD счёт | Регулируемый доступ к долларам | Ограниченная доступность, комиссии, ограничения по счёту | Тех, у кого есть надёжный доступ к банкингу в USD |
Стейблкоины на бирже | Покупка, продажа, быстрый обмен | Кастодиальный риск, заморозка счёта, лимиты платформы | Торговли или краткосрочного обмена |
Стейблкоины в некастодиальном кошельке | Прямой контроль и использование в блокчейне | Ошибки пользователя, потеря доступа, мошенничество, не та сеть | Прямого хранения и использования цифровых долларов |
Доходные продукты на стейблкоинах | Возможный доход | Риски смарт-контрактов, ликвидности, потери привязки и хранения | Опытных пользователей, которые понимают риски |
Банковский счёт может дать более понятную правовую защиту, но у многих в странах с высокой инфляцией нет простого доступа к банкингу в USD. Биржа удобна, но уровень аккаунта контролирует платформа. Некастодиальный кошелёк даёт прямой контроль, но и прямую ответственность.
Если вы решаете, держать средства на бирже или в собственном кошельке, прочитайте руководство walllet о самостоятельном хранении и бирже для повседневного использования крипты. Если коротко: биржа удобна для обмена, а кошелёк лучше, когда нужен прямой контроль.
Почему стейблкоины популярны в странах с высокой инфляцией
Стейблкоины полезны тем, что могут перемещаться через границы, проходить расчёты в публичных блокчейнах и сохранять «долларовую» стоимость, не всегда завися от традиционных корреспондентских банков.
По мнению МВФ, стейблкоины могут сделать трансграничные платежи быстрее и дешевле, особенно там, где традиционные системы медленные или дорогие. Но тот же анализ предупреждает о рисках: вытеснение национальной валюты, нестабильность потоков капитала, финансовые преступления и давление на местные банковские системы.
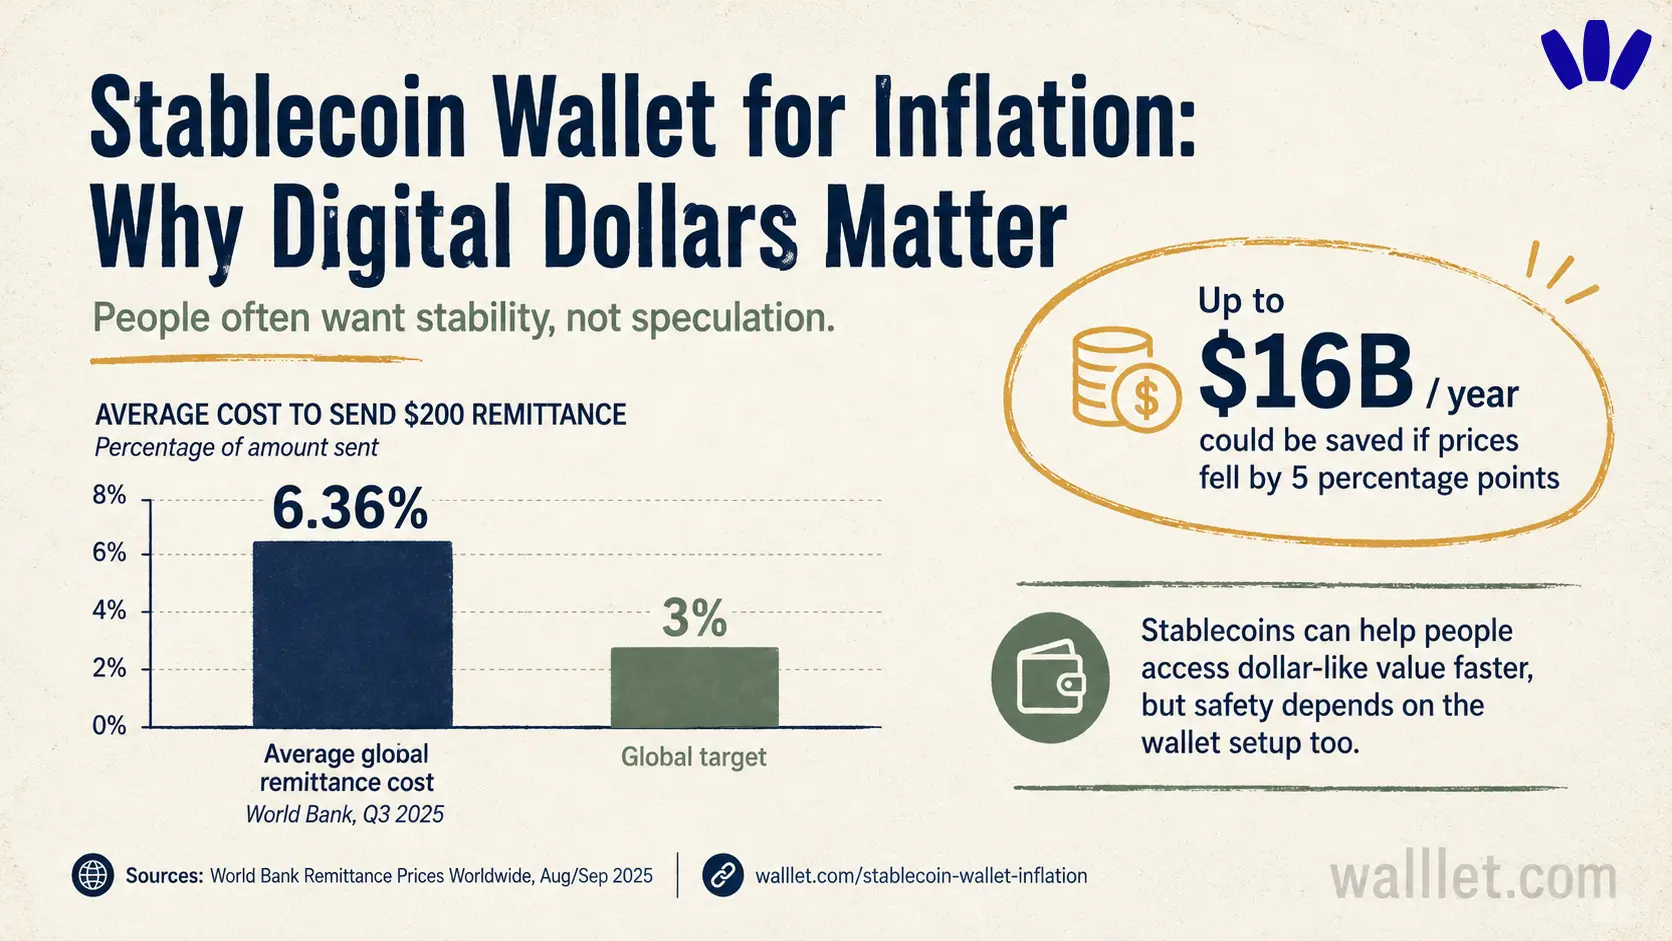
Именно это противоречие требует нюансов. Стейблкоины привлекательны, потому что у людей есть реальные проблемы с местной валютой, доступом к банкам и стоимостью переводов. Трекер Remittance Prices Worldwide Всемирного банка сообщает, что денежный перевод в среднем по миру стоит 6.36% от отправляемой суммы.
Так что да, стейблкоины могут быть разумны для тех, кто получает международные платежи или хочет держать часть дохода в «долларовой» форме. Но популярность — не то же самое, что безопасность. То, как вы храните, перемещаете и восстанавливаете доступ к стейблкоинам, так же важно, как и сам токен.
От чего стейблкоины защищают, а от чего нет
Стейблкоин помогает снизить зависимость от падающей местной валюты. Если ваша валюта быстро дешевеет к доллару, часть средств в USDT или USDC может сделать вашу краткосрочную покупательную способность более предсказуемой.
Он также помогает снизить зависимость от волатильности крипты. Если вам платят в крипте или вы торгуете волатильными активами, перевод части стоимости в стейблкоин с привязкой к доллару может сгладить колебания цен.
Но стейблкоины защищают не от всего. Они не устраняют риск эмитента. Не устраняют риск потери привязки. Не устраняют регуляторный риск. И уж точно не устраняют риск, связанный с кошельком.
Если вы отправите средства не в ту сеть, одобрите вредоносный контракт, потеряете доступ или поверите фальшивой поддержке, привязка к доллару вас не спасёт.
Это то, что многие статьи о стейблкоинах пропускают: защита от инфляции — это то, насколько безопасно для обычных людей устроены получение, хранение, проверка и трата денег.
USDT или USDC: что проверить в первую очередь?
Не выбирайте стейблкоин только потому, что им пользуется друг.
Прежде чем держать USDT, USDC, DAI или любой другой стейблкоин, проверьте пять вещей: ликвидность, поддержку сетей, комиссии, модель эмитента и вашу реальную задачу.
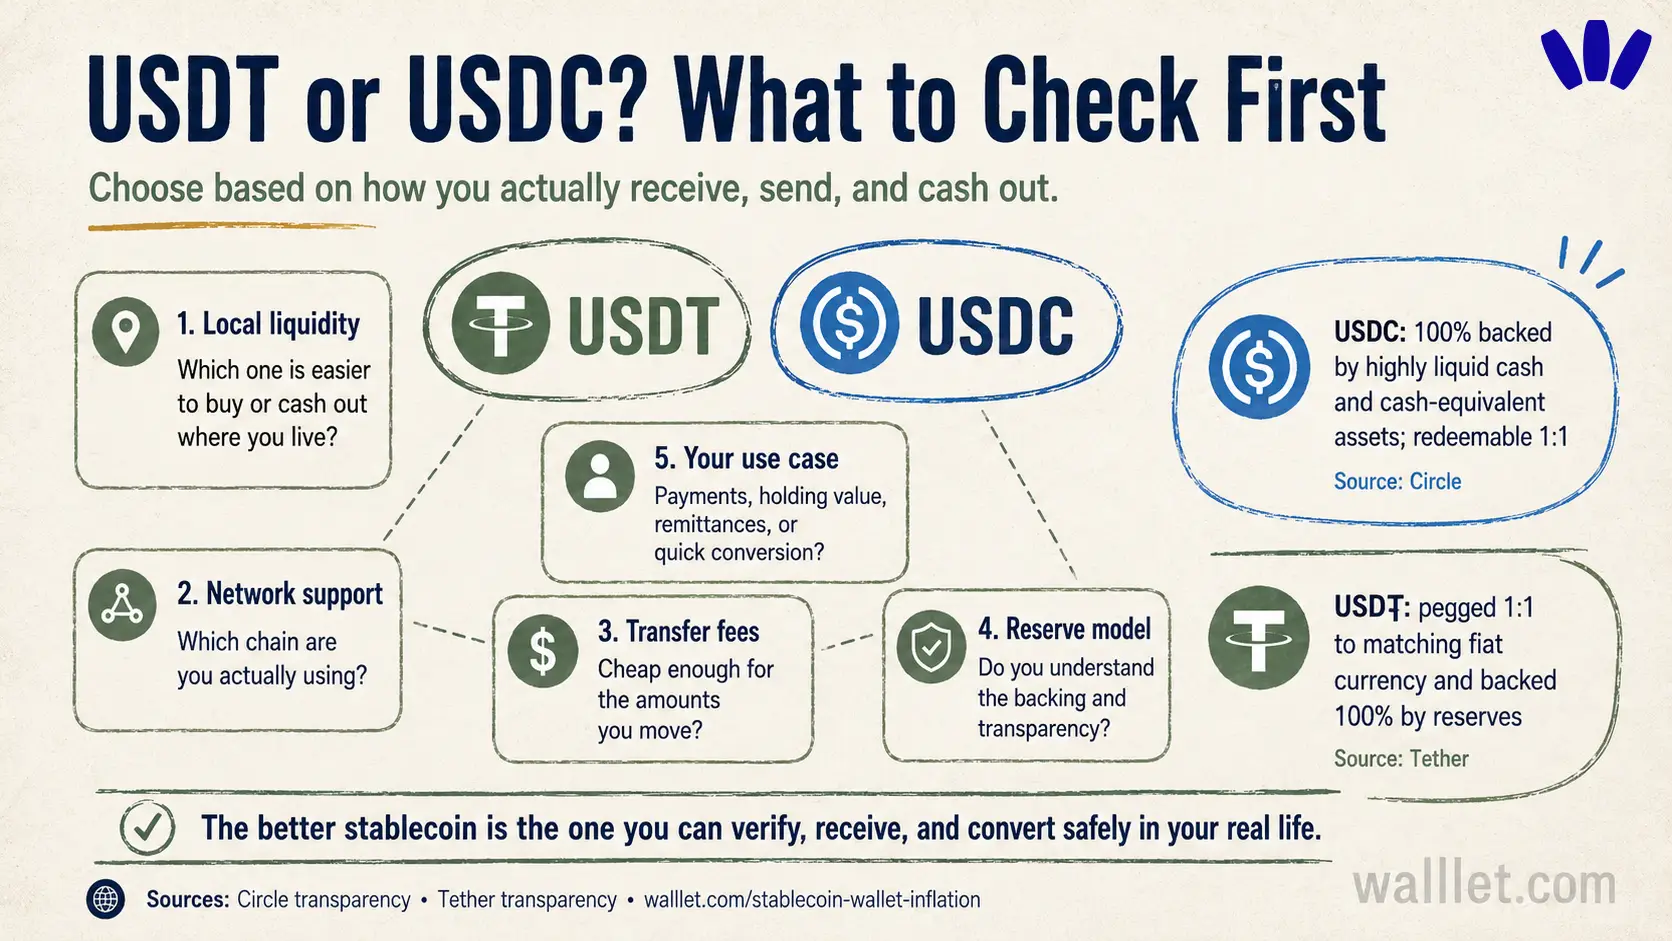
Для многих обычных пользователей USDT может быть доступнее на местном рынке, а USDC может больше подойти тем, кому важны прозрачность эмитента и отчётность. Это не делает ни один из них лучше для всех. Правильный выбор зависит от того, где вы живёте, как получаете деньги, какими сетями пользуетесь и насколько легко можете обменять токен при необходимости.
Если нужно более подробное сравнение токенов, прочитайте руководство walllet USDC, USDT и DAI. Настоящая цель этой статьи — помочь вам выстроить более безопасную схему.
Сеть важна не меньше, чем токен
Одна из самых дорогих ошибок со стейблкоинами — думать, что «USDT — он и есть USDT» или «USDC — он и есть USDC».
Стейблкоины существуют в разных блокчейн-сетях. USDT в Ethereum проходит иной путь, чем USDT в Tron, Arbitrum, BNB Chain, Polygon или другой сети. USDC тоже существует в нескольких сетях. Если отправить правильный токен по неправильной сети, восстановить средства может быть очень сложно.
Более безопасное правило: перед отправкой всегда проверяйте токен, сеть и адрес получателя. А затем сначала отправьте небольшую тестовую сумму.
Это особенно важно, когда вы переводите деньги в спешке. Спешка порождает ошибки. Блокчейн не притормозит и не спросит: «Вы уверены, что ваш кошелёк поддерживает эту сеть?» Кошелёк должен помочь вам заметить это до того, как транзакция уйдёт.
Практичное руководство по выбору сети — в статье walllet о лучшей сети для отправки USDT или USDC.
Почему настройка кошелька важнее, чем кажется
Слабая схема кошелька может погубить хороший план со стейблкоинами.
Представьте, что человек получил $500 в USDC за фриланс. Он хотел защитить эти деньги от обесценивания местной валюты. Потом он сохранил seed-фразу на скриншоте и потерял доступ, когда украли телефон. Или отправил USDT по сети, которую его кошелёк не поддерживает. Или подключился к поддельному сайту, который запросил опасное разрешение для токенов.
Ни одна из этих потерь — не «инфляция». Это проблемы кошелька и хранения.
Поэтому пользователям стейблкоинов стоит считать настройку кошелька частью своей защиты. Стабильный актив в запутанном кошельке — это только половина решения.
Если вас беспокоит фишинг, перед переводом крупных сумм полезно прочитать руководство walllet о том, как избежать криптофишинга.
Более безопасная схема кошелька для стейблкоинов в странах с высокой инфляцией
Лучшая схема обычно скучная. Это комплимент.
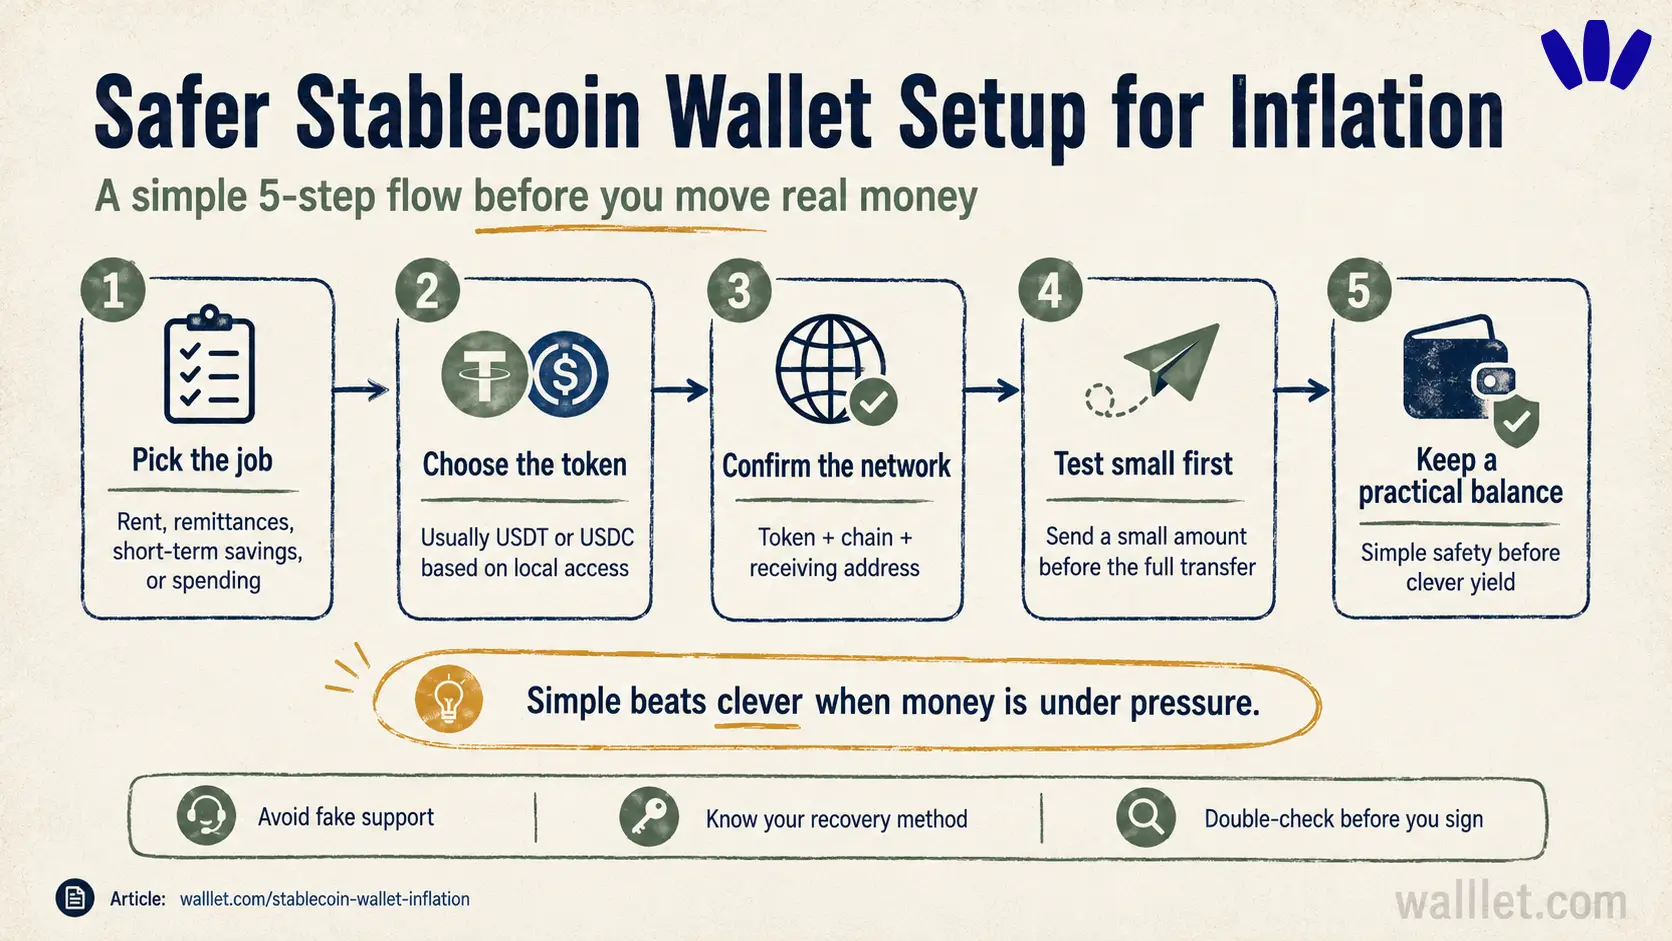
Сначала решите, для чего вам стейблкоины. Для аренды в следующем месяце, экстренных расходов, дохода от фриланса, переводов или будущих покупок? Если деньги понадобятся скоро, ставьте ликвидность и безопасность выше доходности.
Затем выбирайте стейблкоин по доступности, а не по шумихе. Берите тот токен, который вы действительно можете получить, отправить, обменять и понимаете. Для многих это USDT или USDC.
Выберите сеть до того, как получать средства. Не ждите момента, когда вам уже отправляют деньги, чтобы разобраться с сетью. Уточните, какие сети поддерживает ваш кошелёк, какие там комиссии и может ли отправитель использовать ту же сеть.
Используйте кошелёк, которым сможете пользоваться под давлением. Кошелёк безопасен не потому, что красиво выглядит. Он безопаснее, когда рискованные моменты понятны: получение средств, проверка сетей, подписание транзакций, проверка разрешений и восстановление доступа.
И наконец, сначала проверьте всё на небольшой сумме. Прежде чем получать полный платёж или переводить сбережения, отправьте небольшую тестовую транзакцию. Убедитесь, что кошелёк её правильно получил. Проверьте токен и сеть. Убедитесь, что понимаете, как снова войти в кошелёк.
Тестовый перевод — не потерянное время. Это дешёвая страховка.
Частые ошибки при использовании стейблкоинов для защиты от инфляции
Первая ошибка — считать стейблкоины гарантированным сберегательным счётом. Это не так. Это криптоактивы, созданные для удержания привязки, и эта конструкция может не выдержать нагрузки.
Вторая ошибка — держать слишком много в одном стейблкоине, одном кошельке, на одной бирже или в одной сети. Если одна часть схемы откажет, концентрация увеличит ущерб.
Третья ошибка — гнаться за доходностью с деньгами, предназначенными для безопасности. Если цель — сохранить покупательную способность, не превращайте резервные деньги в риск смарт-контрактов.
Четвёртая ошибка — игнорировать местные правила. На доступ к стейблкоинам могут влиять регулирование, банковские ограничения, политика бирж и налогообложение. Вам стоит понимать правила там, где вы живёте.
Пятая ошибка — пользоваться кошельком, которого вы не понимаете. Если вы не можете объяснить, как восстановить доступ, получить средства, проверить сеть и распознать подозрительное разрешение, вы не готовы переводить значимые суммы.
Как кошелёк без seed-фразы упрощает самостоятельное хранение стейблкоинов
Для человека в стране с высокой инфляцией сложность редко сводится к «купить USDT». Сложно выстроить схему, которой можно безопасно пользоваться дальше: получать средства, проверять токен, избегать непонятных подписей, управлять доступом и переводить деньги, когда нужно.
Кошелёк без seed-фразы помогает, потому что убирает одну из самых хрупких частей традиционного самостоятельного хранения: записать seed-фразу и надеяться, что в кризис вы из будущего её найдёте.
walllet.com создан вокруг этой проблемы. Это некастодиальный кошелёк без seed-фразы, который использует passkey и биометрию вместо традиционной настройки с seed-фразой. Для пользователей стейблкоинов это важно: кошелёк не должен добавлять тревоги к и без того стрессовой финансовой ситуации.
Но отсутствие seed-фразы не означает отсутствие рисков. Вам всё равно нужно понимать восстановление, безопасность устройства, проверку транзакций и подозрительные разрешения. Подробнее — в руководстве walllet о рисках кошельков без seed-фразы.
Цель не в том, чтобы притворяться, будто самостоятельное хранение не требует усилий. Цель — сделать ответственность понятнее и надёжнее.
Безопаснее ли это, чем держать деньги в банке?
Не всегда. Это зависит от вашей страны, доступа к банкам, валюты, правовой защиты, выбранного стейблкоина и безопасности кошелька.
Кошелёк для стейблкоинов может дать более простой доступ к «долларовой» стоимости и прямой контроль. Банк может дать правовую защиту, поддержку клиентов и регулируемую инфраструктуру счёта. Биржа даёт простой обмен, но меньше прямого контроля.
Для многих самый безопасный ответ — не один инструмент, а сбалансированная схема с чёткими ролями.
Задача | Что подходит лучше |
Еда, транспорт, аренда | Местная валюта или местные платёжные системы |
Быстрая покупка и продажа | Биржа |
Прямое хранение и перевод стейблкоинов | Некастодиальный кошелёк |
Долгосрочные регулируемые сбережения | Банк или регулируемый финансовый счёт, если доступен |
Более рискованные стратегии заработка | Только для опытных пользователей, которые понимают риски |
Стейблкоины — это инструмент. Полезный. Но и у инструмента должна быть рукоятка.
Начните с малого, прежде чем переводить серьёзные суммы
Стейблкоины помогают людям в странах с высокой инфляцией сохранить краткосрочную покупательную способность. С ними проще получать, хранить, отправлять, а иногда и тратить «долларовую» стоимость. Это важно, когда местная валюта продолжает слабеть.
Но защита надёжна ровно настолько, насколько надёжна схема вокруг неё. Тщательно выбирайте токен. Проверяйте сеть. Избегайте ловушек доходности. Понимайте риски. Пользуйтесь кошельком, доступ к которому можно восстановить и которым можно управлять под давлением.
Создайте walllet без seed-фразы и проверьте его небольшим переводом USDT или USDC, прежде чем переводить крупные суммы. Начните с малого, проверьте токен и сеть и переводите больше, только когда весь процесс будет понятен.
Читайте также
Стейблкоины и вывод средств: как безопасно получать, обменивать и выводить
Переход Нигерии на стейблкоины: что это значит для фрилансеров, получающих оплату из-за рубежа
Полный список стейблкоинов 2026: USDT, USDC, DAI и все основные варианты
