Стейблкоины полезнее всего, когда решают конкретную денежную задачу.
Вы можете получать доход в USDT или USDC, держать часть в стоимости, привязанной к доллару, отправлять деньги за границу, платить через поддерживаемые карты или приложения и конвертировать то, что нужно на местные расходы.
Ошибка — использовать один баланс в стейблкоинах одновременно как сберегательный счёт, платёжный счёт, торговый капитал и резервный фонд.
Фрилансерам практичнее всего начать с руководства о том, как получать USDT или USDC от зарубежных клиентов. Если вы ещё выбираете между основными активами, сравните USDT, USDC и DAI, прежде чем переводить серьёзные суммы.
Для чего полезны стейблкоины
USDT и USDC — криптоактивы, которые повторяют курс доллара США. Они перемещаются по поддерживаемым блокчейн-сетям без обычного банковского перевода для каждой операции.
Они не работают как застрахованные банковские вклады. Их стоимость и удобство зависят от эмитента, резервов, контракта токена, блокчейн-сети, ликвидности, кошелька и сервисов, через которые вы их конвертируете или тратите. Полезный вопрос — не «хороши» стейблкоины или «плохи», а подходят ли они под вашу задачу.
Задача | Когда подходит лучше всего | Что проверить заранее |
Получение дохода | Клиенты уже привыкли к USDT или USDC | Токен, сеть, кошелёк и дальнейший способ вывода |
Хранение в долларах | Краткосрочный доход или резерв на расходы | Эмитент, хранение, восстановление и риск потери привязки |
Покупки онлайн | Поддерживаемые карты, приложения или магазины | Комиссии, лимиты, регион и валюта расчёта |
Переводы | Переводы между поддерживаемыми кошельками или сервисами | Получатель, сеть и итоговая стоимость |
Вывод средств | Конвертация части баланса для местных расходов | Курс, спред, комиссия, сроки и требования к счёту |
Обмен | Переход в токен, нужный для следующего шага | Итоговая сумма к получению, gas, проскальзывание и подтверждения |
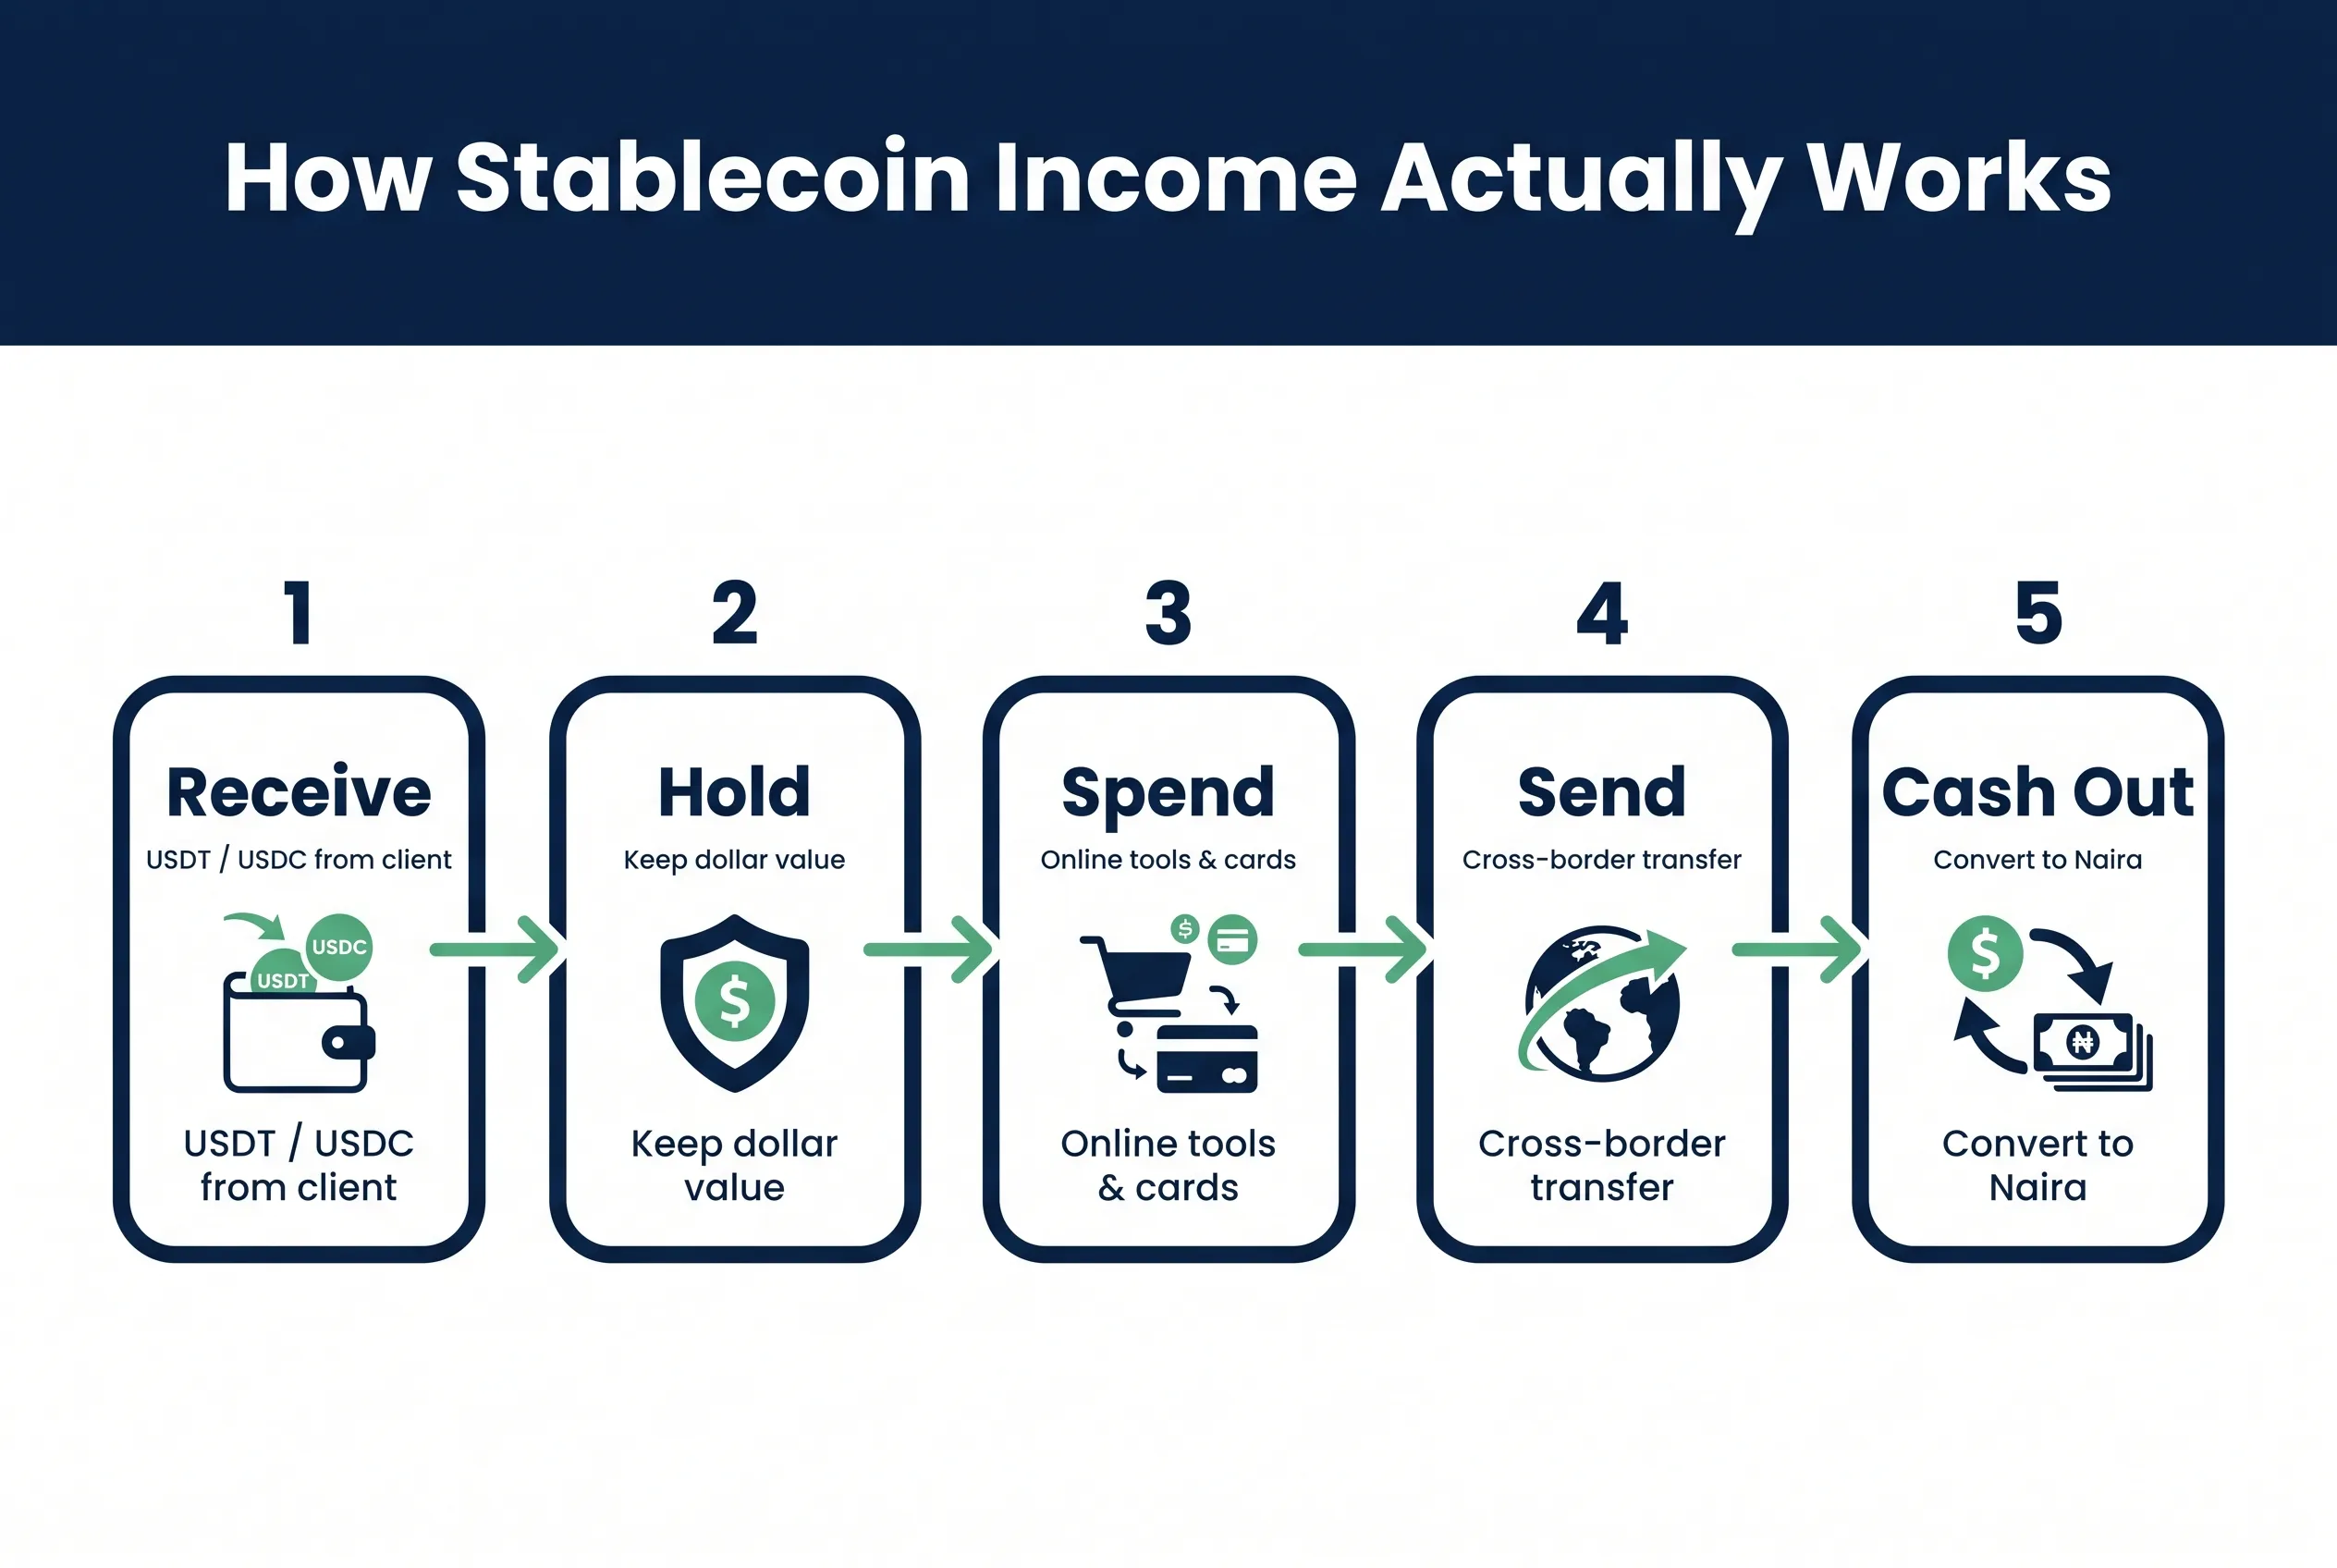
Стейблкоины лучше всего работают как маршрут, а не как отдельный баланс:
Получить → Хранить → Потратить, отправить или вывести
1. Получайте доход от фриланса или удалённой работы
Стейблкоины удобны, если клиент уже держит USDT или USDC или регулярно платит подрядчикам в криптовалюте.
Они менее удобны, если клиенту ради оплаты одного счёта нужно открыть аккаунт на бирже, купить токен, выбрать блокчейн-сеть и разобраться в безопасности кошелька.
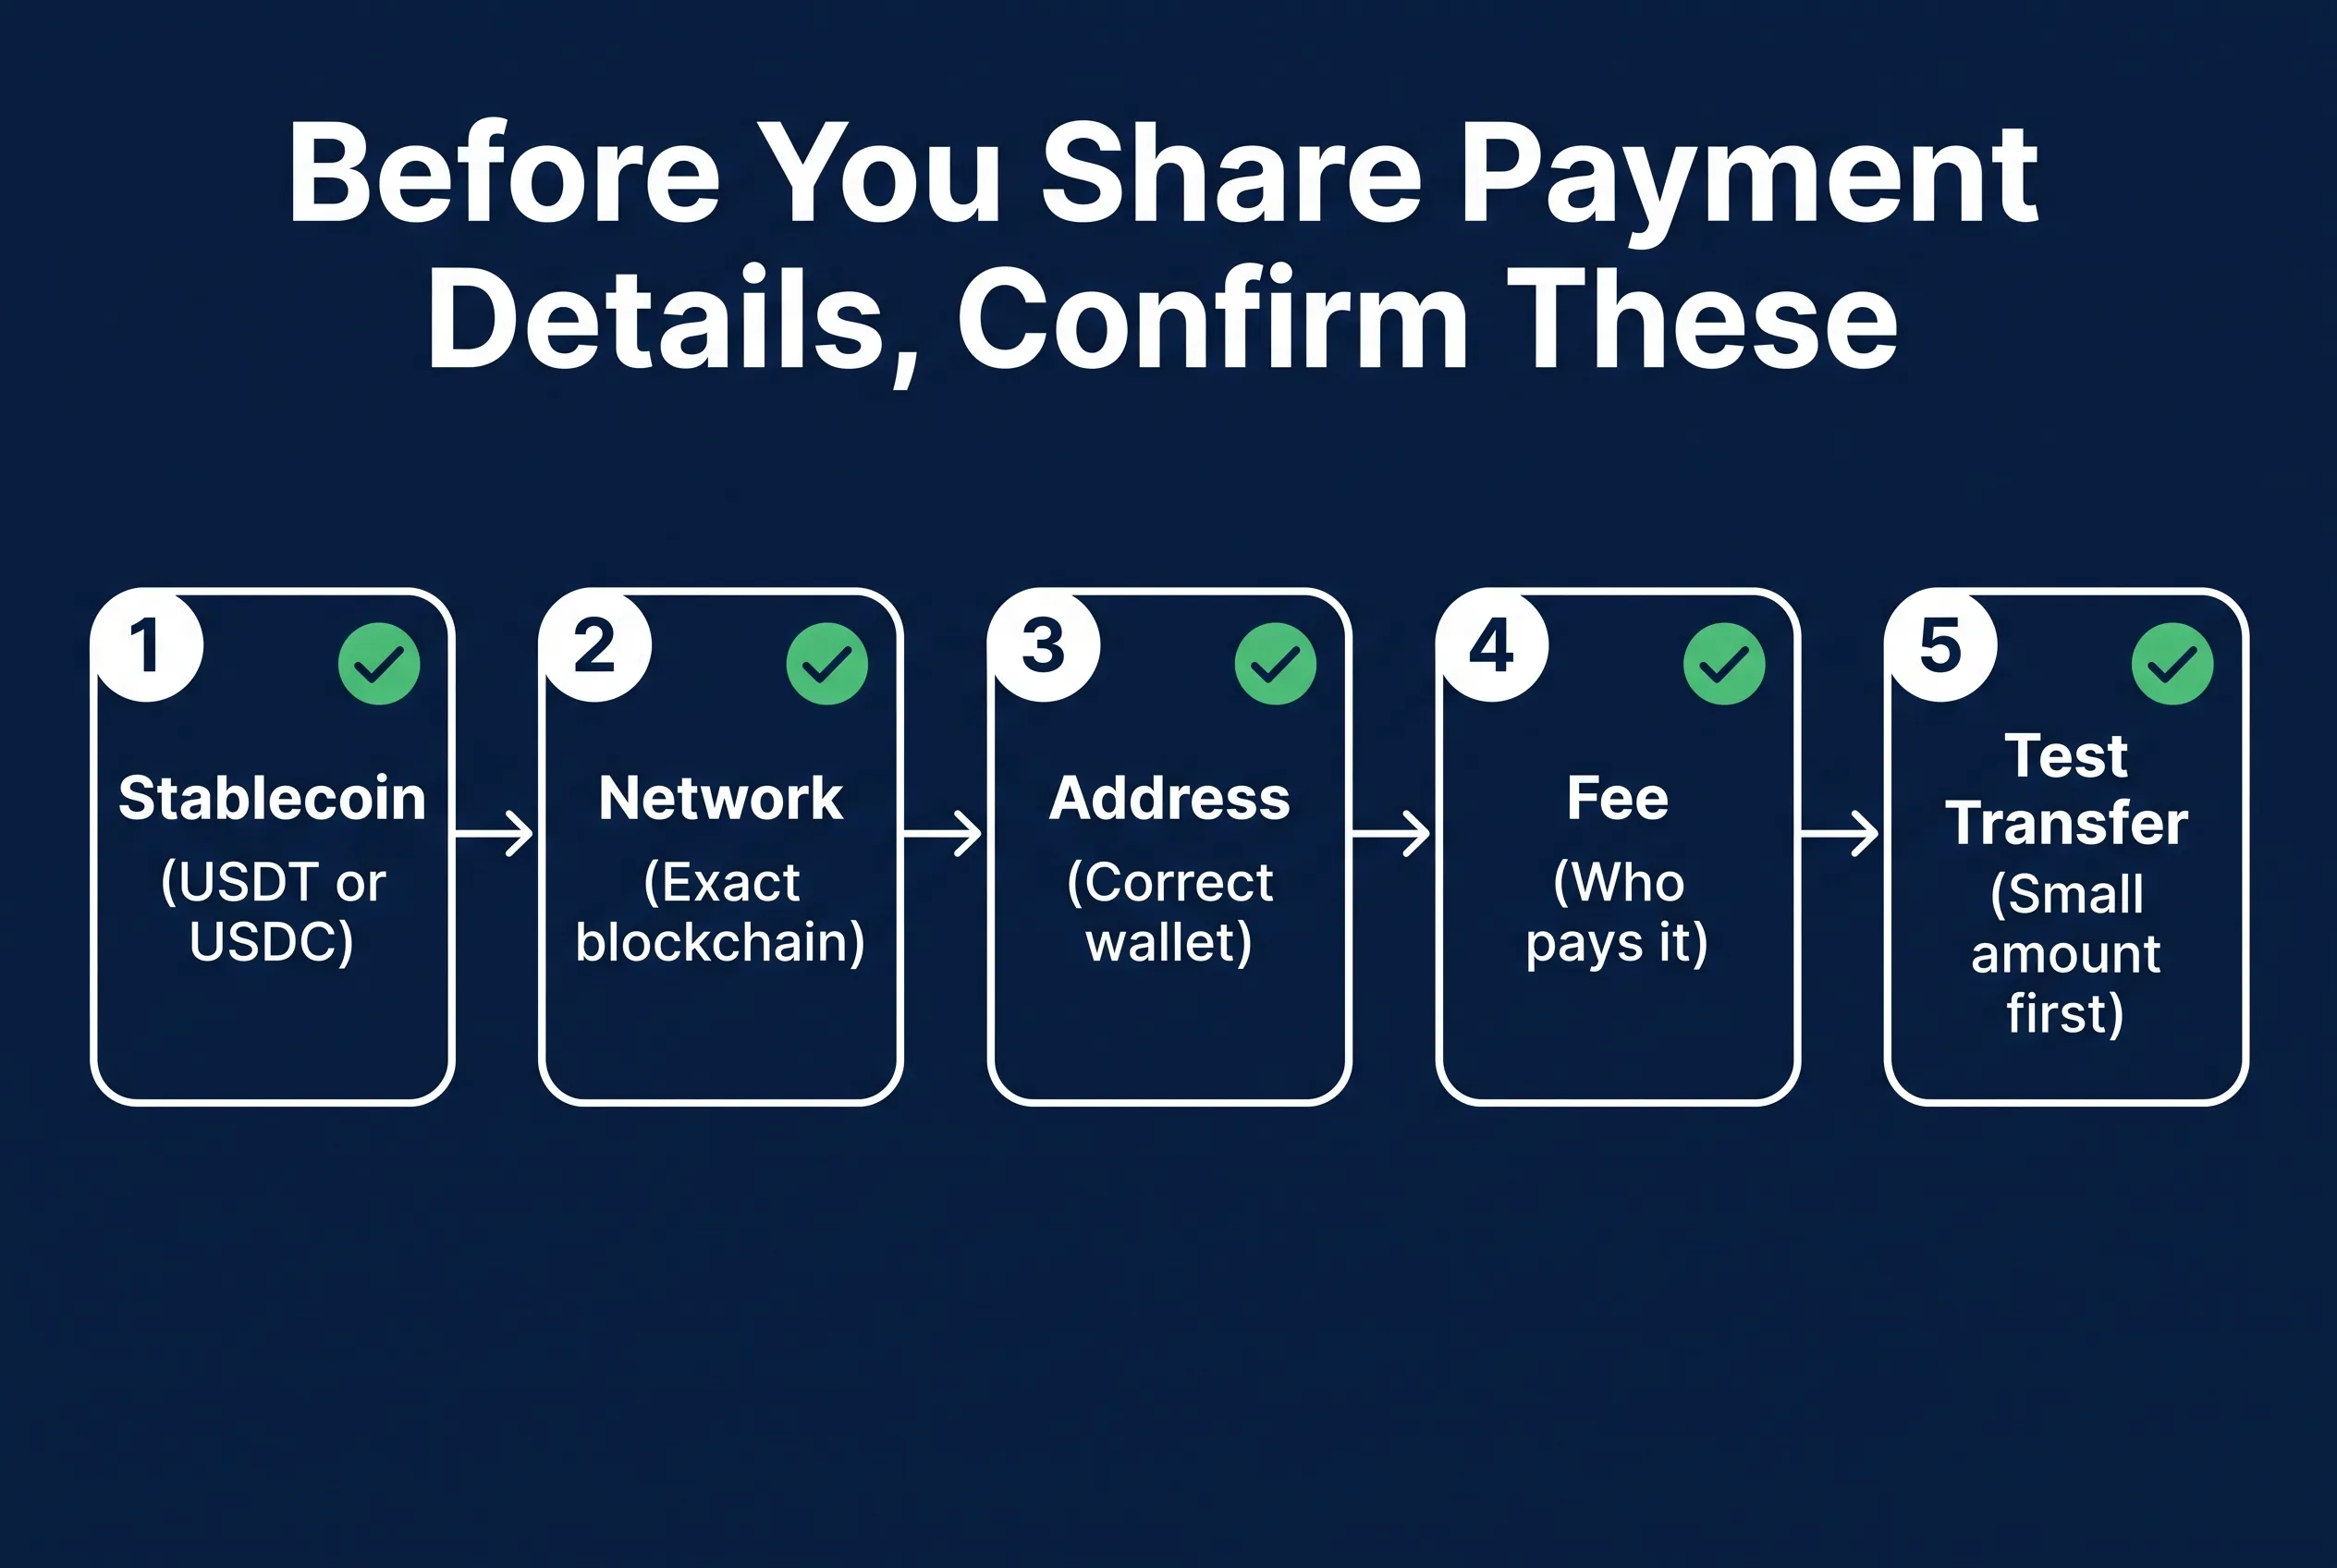
Прежде чем принимать оплату в стейблкоинах, договоритесь о следующем:
USDT или USDC
Какая именно блокчейн-сеть
Сумма счёта
Адрес получения
Кто платит комиссию
Нужен ли тестовый перевод
Хеш транзакции после оплаты
Одного адреса кошелька недостаточно. Клиенту нужно знать и токен, и сеть.
Перед тем как отправить платёжные данные, используйте чек-лист оплаты в стейблкоинах для фрилансеров. Если неясно, какую сеть выбрать, сравните доступные сети для отправки USDT или USDC. Платежи в стейблкоинах полезнее всего, когда следующий шаг уже продуман. Получить $1,000 в USDT бессмысленно, если кошелёк поддерживает перевод, а ваш способ трат или вывода не поддерживает ту же сеть.
2. Храните часть дохода в долларах
Нигерийский фрилансер может не захотеть сразу конвертировать каждый зарубежный платёж в найру. Если держать часть дохода в USDT или USDC, деньги будут под рукой для:
Подписок на софт
Хостинга и облачных сервисов
Рекламы
Зарубежных подрядчиков
Расходов на поездки
Будущих счетов в USD
Последующей конвертации в местную валюту
Это не инвестирование. Стейблкоин обычно призван сохранить стоимость в долларах. Сам по себе он не приносит дохода. Если платформа предлагает проценты или доходность, пользователь берёт на себя дополнительные риски — хранения, кредитования, ликвидности или смарт-контрактов.
Привязывайте сумму к понятной цели. Ежемесячные рабочие расходы, ближайший резерв и деньги для экспериментов с DeFi не должны лежать в одном месте. Руководство о том, как хранить цифровые доллары при инфляции местной валюты, разбирает этот сценарий подробнее.
Выберите, где будет лежать баланс
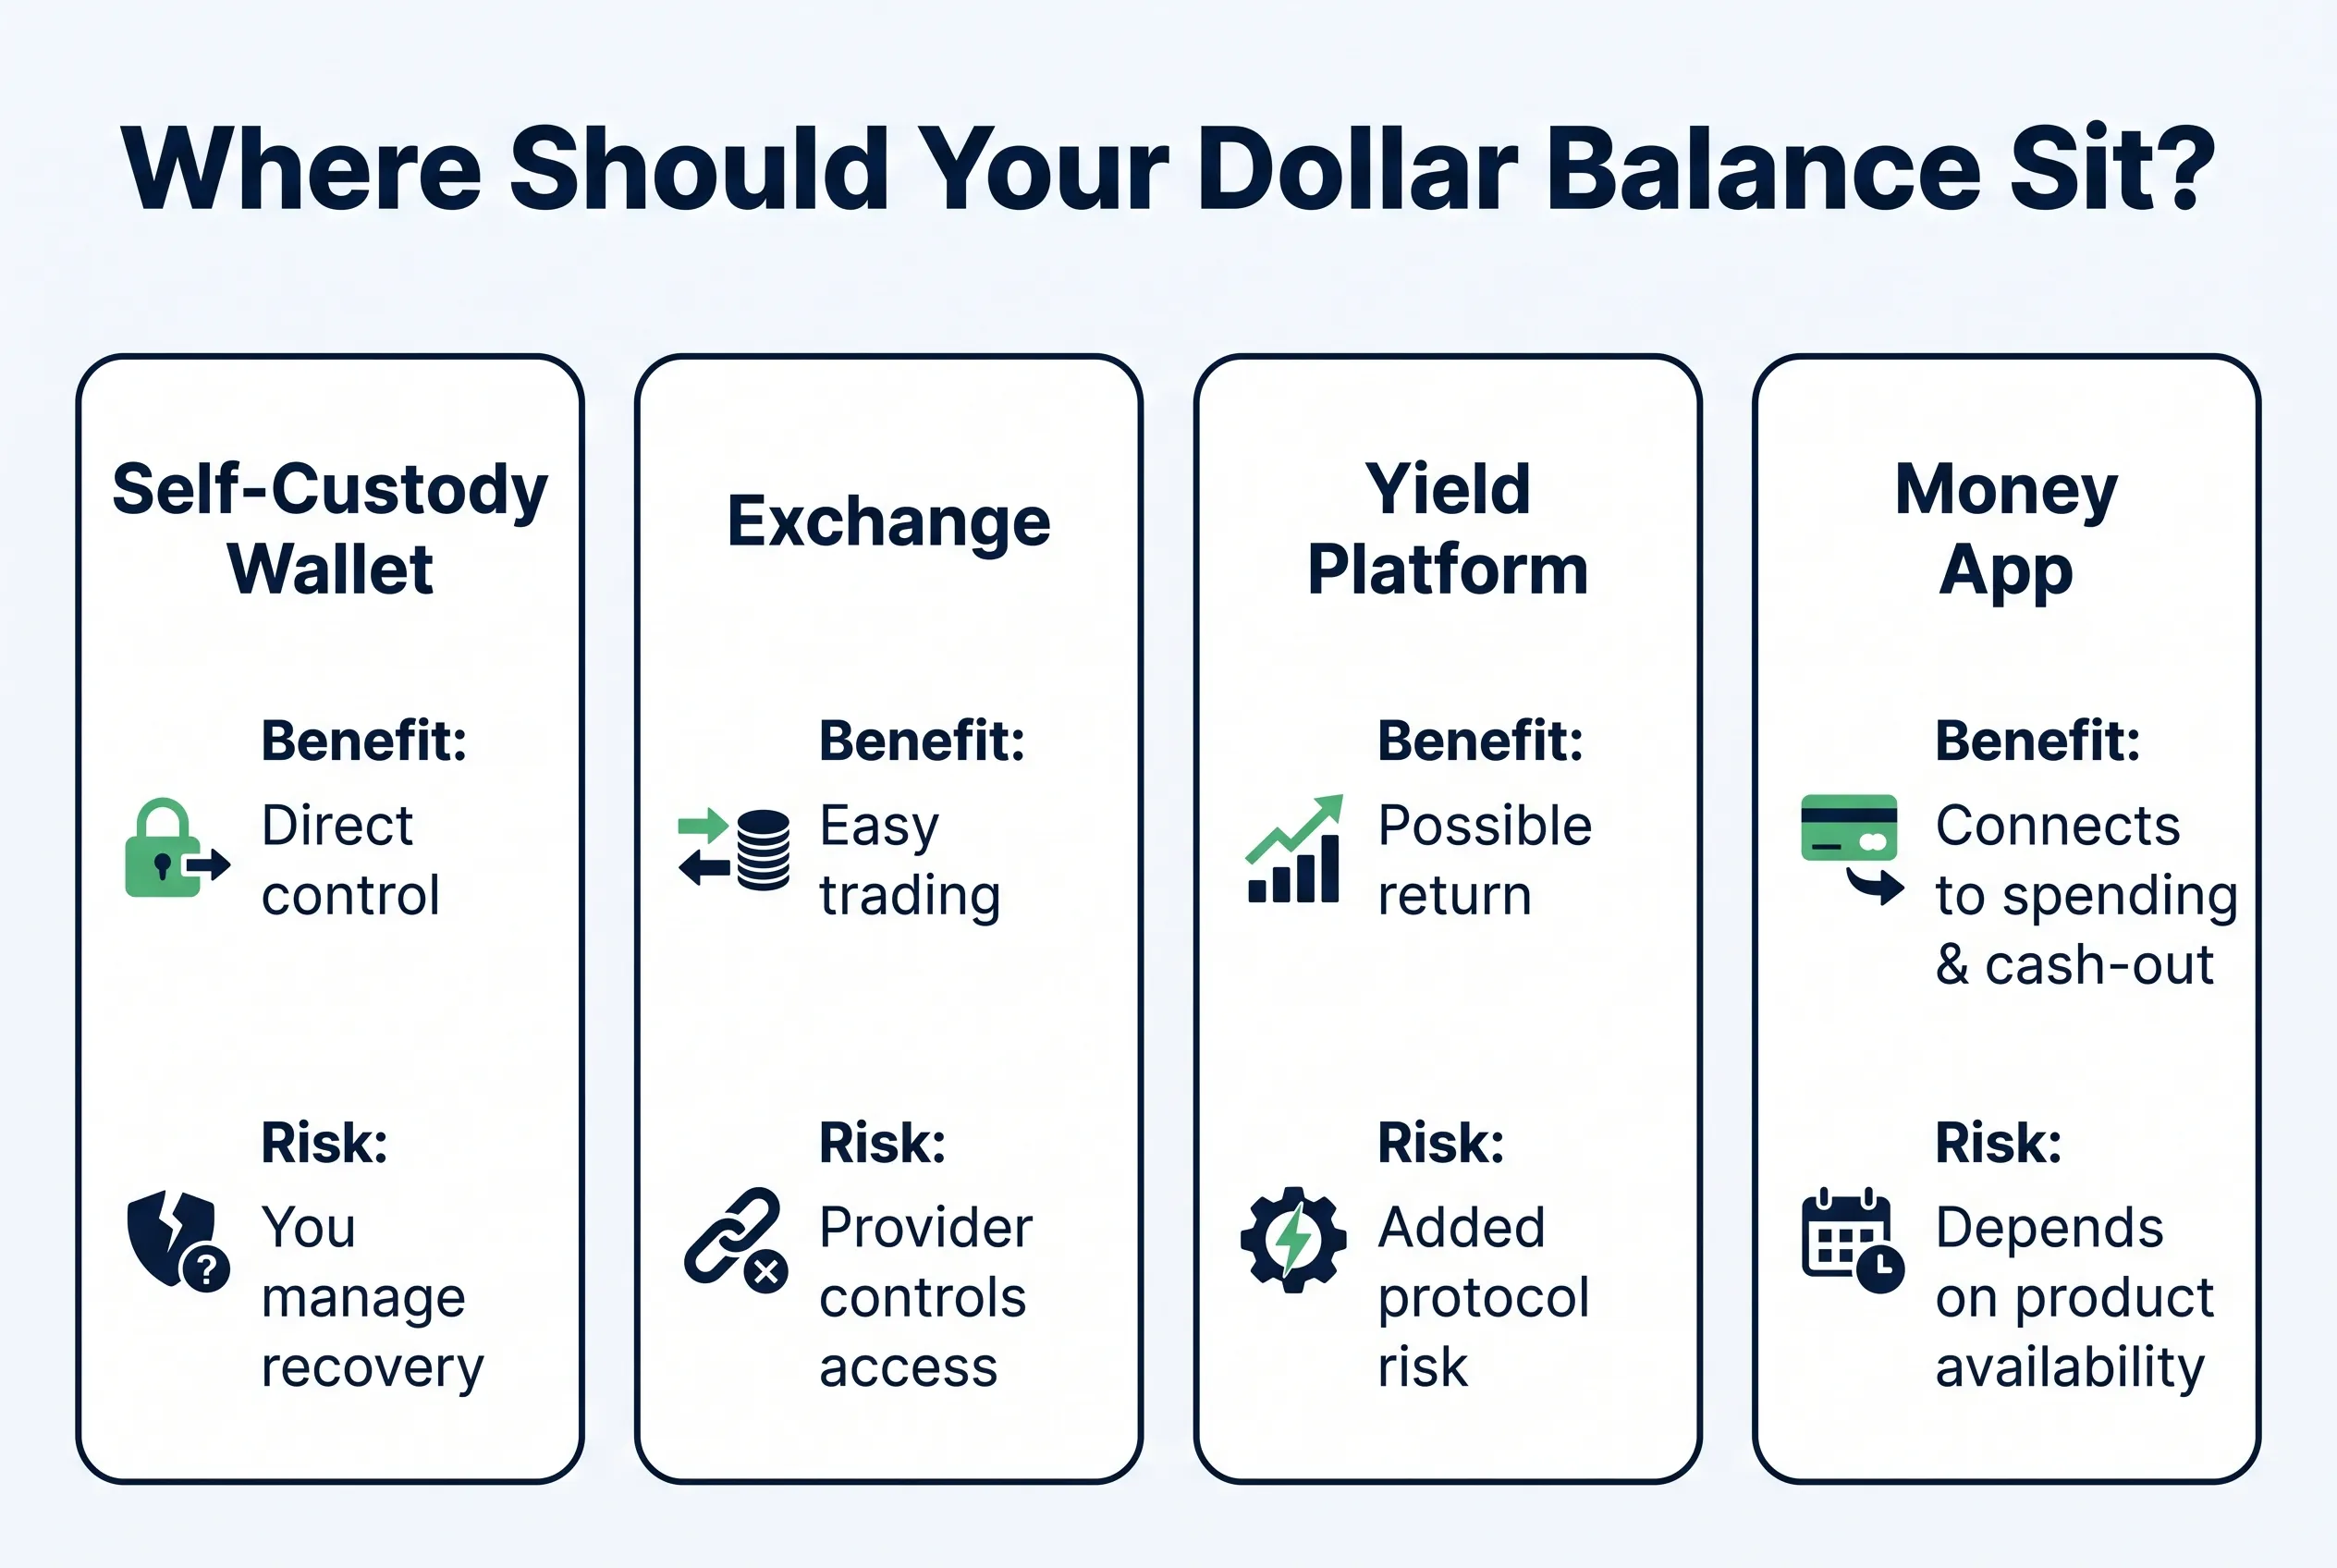
Где | Главный плюс | Главный риск |
Некастодиальный кошелёк | Прямой контроль над транзакциями | Восстановление, безопасность и сети — на пользователе |
Биржа | Удобная торговля и конвертация | Доступ и вывод контролирует провайдер |
Платформа доходности | Возможный доход | Дополнительные риски хранения, ликвидности и протокола |
Финансовое приложение с инфраструктурой стейблкоинов | Может связать хранение с получением, тратами или выводом | Доступность и контроль зависят от продукта |
Самостоятельное хранение не убирает все риски стейблкоинов. Эмитенты могут сохранять контроль над отдельными токенами и адресами. Разница объясняется в статье о том, могут ли USDT или USDC быть заморожены.
3. Оплачивайте онлайн-инструменты и сервисы
Далеко не каждый сайт, которым пользуется фрилансер, принимает стейблкоины напрямую. Обычно оплата идёт одним из трёх путей:
Продавец принимает стейблкоин напрямую.
Платёжное приложение конвертирует или проводит платёж.
Поддерживаемая виртуальная или физическая карта незаметно использует баланс.
Прежде чем полагаться на способ оплаты стейблкоинами, проверьте:
Доступность карты или продавца → Поддерживаемые страны → Валюту транзакции → Курс конвертации → Комиссию за пополнение карты → Лимиты трат → Категорию продавца → ограничения → Порядок возврата → Что будет, если транзакцию отклонят
Успешное пополнение стейблкоинами не гарантирует, что пройдёт каждая операция по карте. На платёж всё равно влияют эмитент карты, продавец, валюта расчёта, доступный баланс и проверки комплаенса. Не переводите весь баланс на счёт для трат. Держите там только сумму на ближайшие покупки.
4. Отправляйте деньги за границу
Стейблкоины позволяют перемещать привязанную к доллару стоимость между поддерживаемыми кошельками, не дожидаясь часов работы международных банков. Но это не делает каждый перевод дешёвым или простым. Полная стоимость может включать:
Стоимость покупки или пополнения + комиссию блокчейна + комиссию за получение + спред при конвертации + комиссию за местный вывод
Перед отправкой проверьте:
Точный адрес получателя
Стейблкоин
Блокчейн-сеть
Сумму
Нативный токен для оплаты gas
Может ли получатель пользоваться этой сетью
Нужен ли Memo или Destination Tag
Есть ли смысл в небольшом тестовом переводе
Отправитель и получатель должны выбирать маршрут вместе. Выбирать самую дешёвую комиссию блокчейна бессмысленно, если получатель не сможет использовать или вывести актив. Для небольших переводов сравнивайте полную стоимость, а не только комиссию сети. Руководство о самом дешёвом и безопасном способе отправить USDT или USDC показывает этот расчёт.
5. Конвертируйте только то, что нужно
Стейблкоины полезны, когда позволяют самому решать, когда и сколько дохода конвертировать. Вместо того чтобы сразу конвертировать весь платёж, фрилансер может:
Оставить часть на расходы в долларах
Использовать часть на онлайн-подписки
Перевести часть в другой кошелёк
Конвертировать часть в найру на местные расходы
Важна итоговая сумма, которую вы получите после всех расходов. Сравните: курс обмена, спред, фиксированную комиссию, процентную комиссию, стоимость сети, минимальную сумму, время обработки, риск проверки аккаунта и банк или другое место вывода
Заявленный курс может выглядеть привлекательно, а итоговая выплата после комиссий окажется хуже. Перед подтверждением проверьте точную сумму, которая поступит.
6. Меняйте USDT на USDC, только если это решает проблему
И USDT, и USDC повторяют курс доллара, но они не взаимозаменяемы в каждом кошельке, сети, карте или платёжном сервисе. Обмен может иметь смысл, когда:
Способ оплаты принимает USDC, но не USDT
Клиент заплатил токеном, который не поддерживает ваш следующий сервис
Месту назначения нужен другой стейблкоин
Вам больше нравится эмитент и модель резервов другого актива
Обмен в той же сети избавляет от более сложного маршрута вывода
Не меняйте токен только потому, что другой сейчас звучит модно.
Проверьте:
Остаётся ли обмен в той же сети
Комиссию gas
Комиссию за обмен
Проскальзывание
Итоговую сумму
Разрешение на токен
Участвует ли бридж
Принимает ли место назначения уже текущий токен
Руководство по обмену USDT на USDC объясняет, когда такая конвертация оправдывает свою стоимость.
Как walllet.com связывает доход в USD с тратами и выводом
Фрилансерам стейблкоины полезнее всего, когда вписываются в полный цикл дохода. Получить токен — это только первый шаг.
walllet.com создан как финансовое в USD приложение для нигерийских фрилансеров и удалённых сотрудников. Задуманный сценарий объединяет:
Получить доход из-за рубежа → хранить в долларах → тратить онлайн → вывести в найру
Инфраструктура стейблкоинов и самостоятельного хранения поддерживает часть этого опыта, но продукт не позиционируется как универсальное криптоприложение или приложение для трейдинга. Для подходящих пользователей walllet.com может объединить несколько этапов в одном продукте:
Получать поддерживаемые международные платежи
Держать часть баланса в USD
Пользоваться поддерживаемыми способами оплаты
Конвертировать сумму, нужную на местные расходы
Управлять поддерживаемыми ончейн-активами без классической seed-фразы
Конкретные валюты получения, платёжные каналы, стейблкоины, сети, карты, курсы, лимиты и способы вывода зависят от того, что сейчас показывает ваш аккаунт.
Это важно, потому что реальная альтернатива — часто целая связка отдельных сервисов: одно приложение для получения, другой кошелёк для хранения, приложение карты для трат и ещё один провайдер для конвертации в найру.
Посмотрите, как walllet.com связывает ваши стейблкоины с тем, как вы используете доход из-за рубежа.
Риски стейблкоинов, которые стоит различать
Риск стейблкоинов — это не одна проблема.
Риск | Что может случиться |
Риск эмитента | У эмитента могут возникнуть проблемы с резервами, операционные или юридические проблемы |
Риск потери привязки | Токен может торговаться ниже или выше целевой стоимости |
Сетевой риск | Перевод может уйти не в ту сеть или застрять из-за перегрузки |
Риск кошелька | Можно потерять доступ или подтвердить вредоносную транзакцию |
Риск хранения | Биржа или платформа может ограничить доступ |
Риск ликвидности | Конвертировать актив через определённый маршрут может быть трудно или дорого |
Регуляторный риск | Местные правила или требования провайдера могут повлиять на доступность |
Риск смарт-контракта | Контракт или протокол может дать сбой или быть взломан |
Circle заявляет, что USDC обеспечен высоколиквидными резервами в виде денежных средств и их эквивалентов, и публикует данные о резервах и отчёты независимых проверок. Tether заявляет, что USDT обеспечен его резервами, и публикует отчёты о резервах. Это разные эмитенты с разной структурой, раскрытием информации и юридическими условиями.
Проверяйте актуальные документы эмитента, а не считайте, что все токены в долларах несут одинаковый риск.
Осторожнее с доходностью на стейблкоинах
Доходность не возникает просто из-за того, что стейблкоин существует. Она может приходить из:
Кредитования
Программ бирж
Пулов ликвидности
Поощрений в токенах
Продуктов на основе казначейских облигаций
DeFi-хранилищ (Vaults)
Каждый такой путь добавляет ещё одну сторону, контракт или условие ликвидности.
Высокий APY — это плата за какой-то риск, даже если интерфейс подаёт его как обычные сбережения. Не переводите деньги на аренду, налоги, зарплаты или ближайшие расходы в продукт, который вы не можете объяснить.
Отдельные балансы для отдельных задач
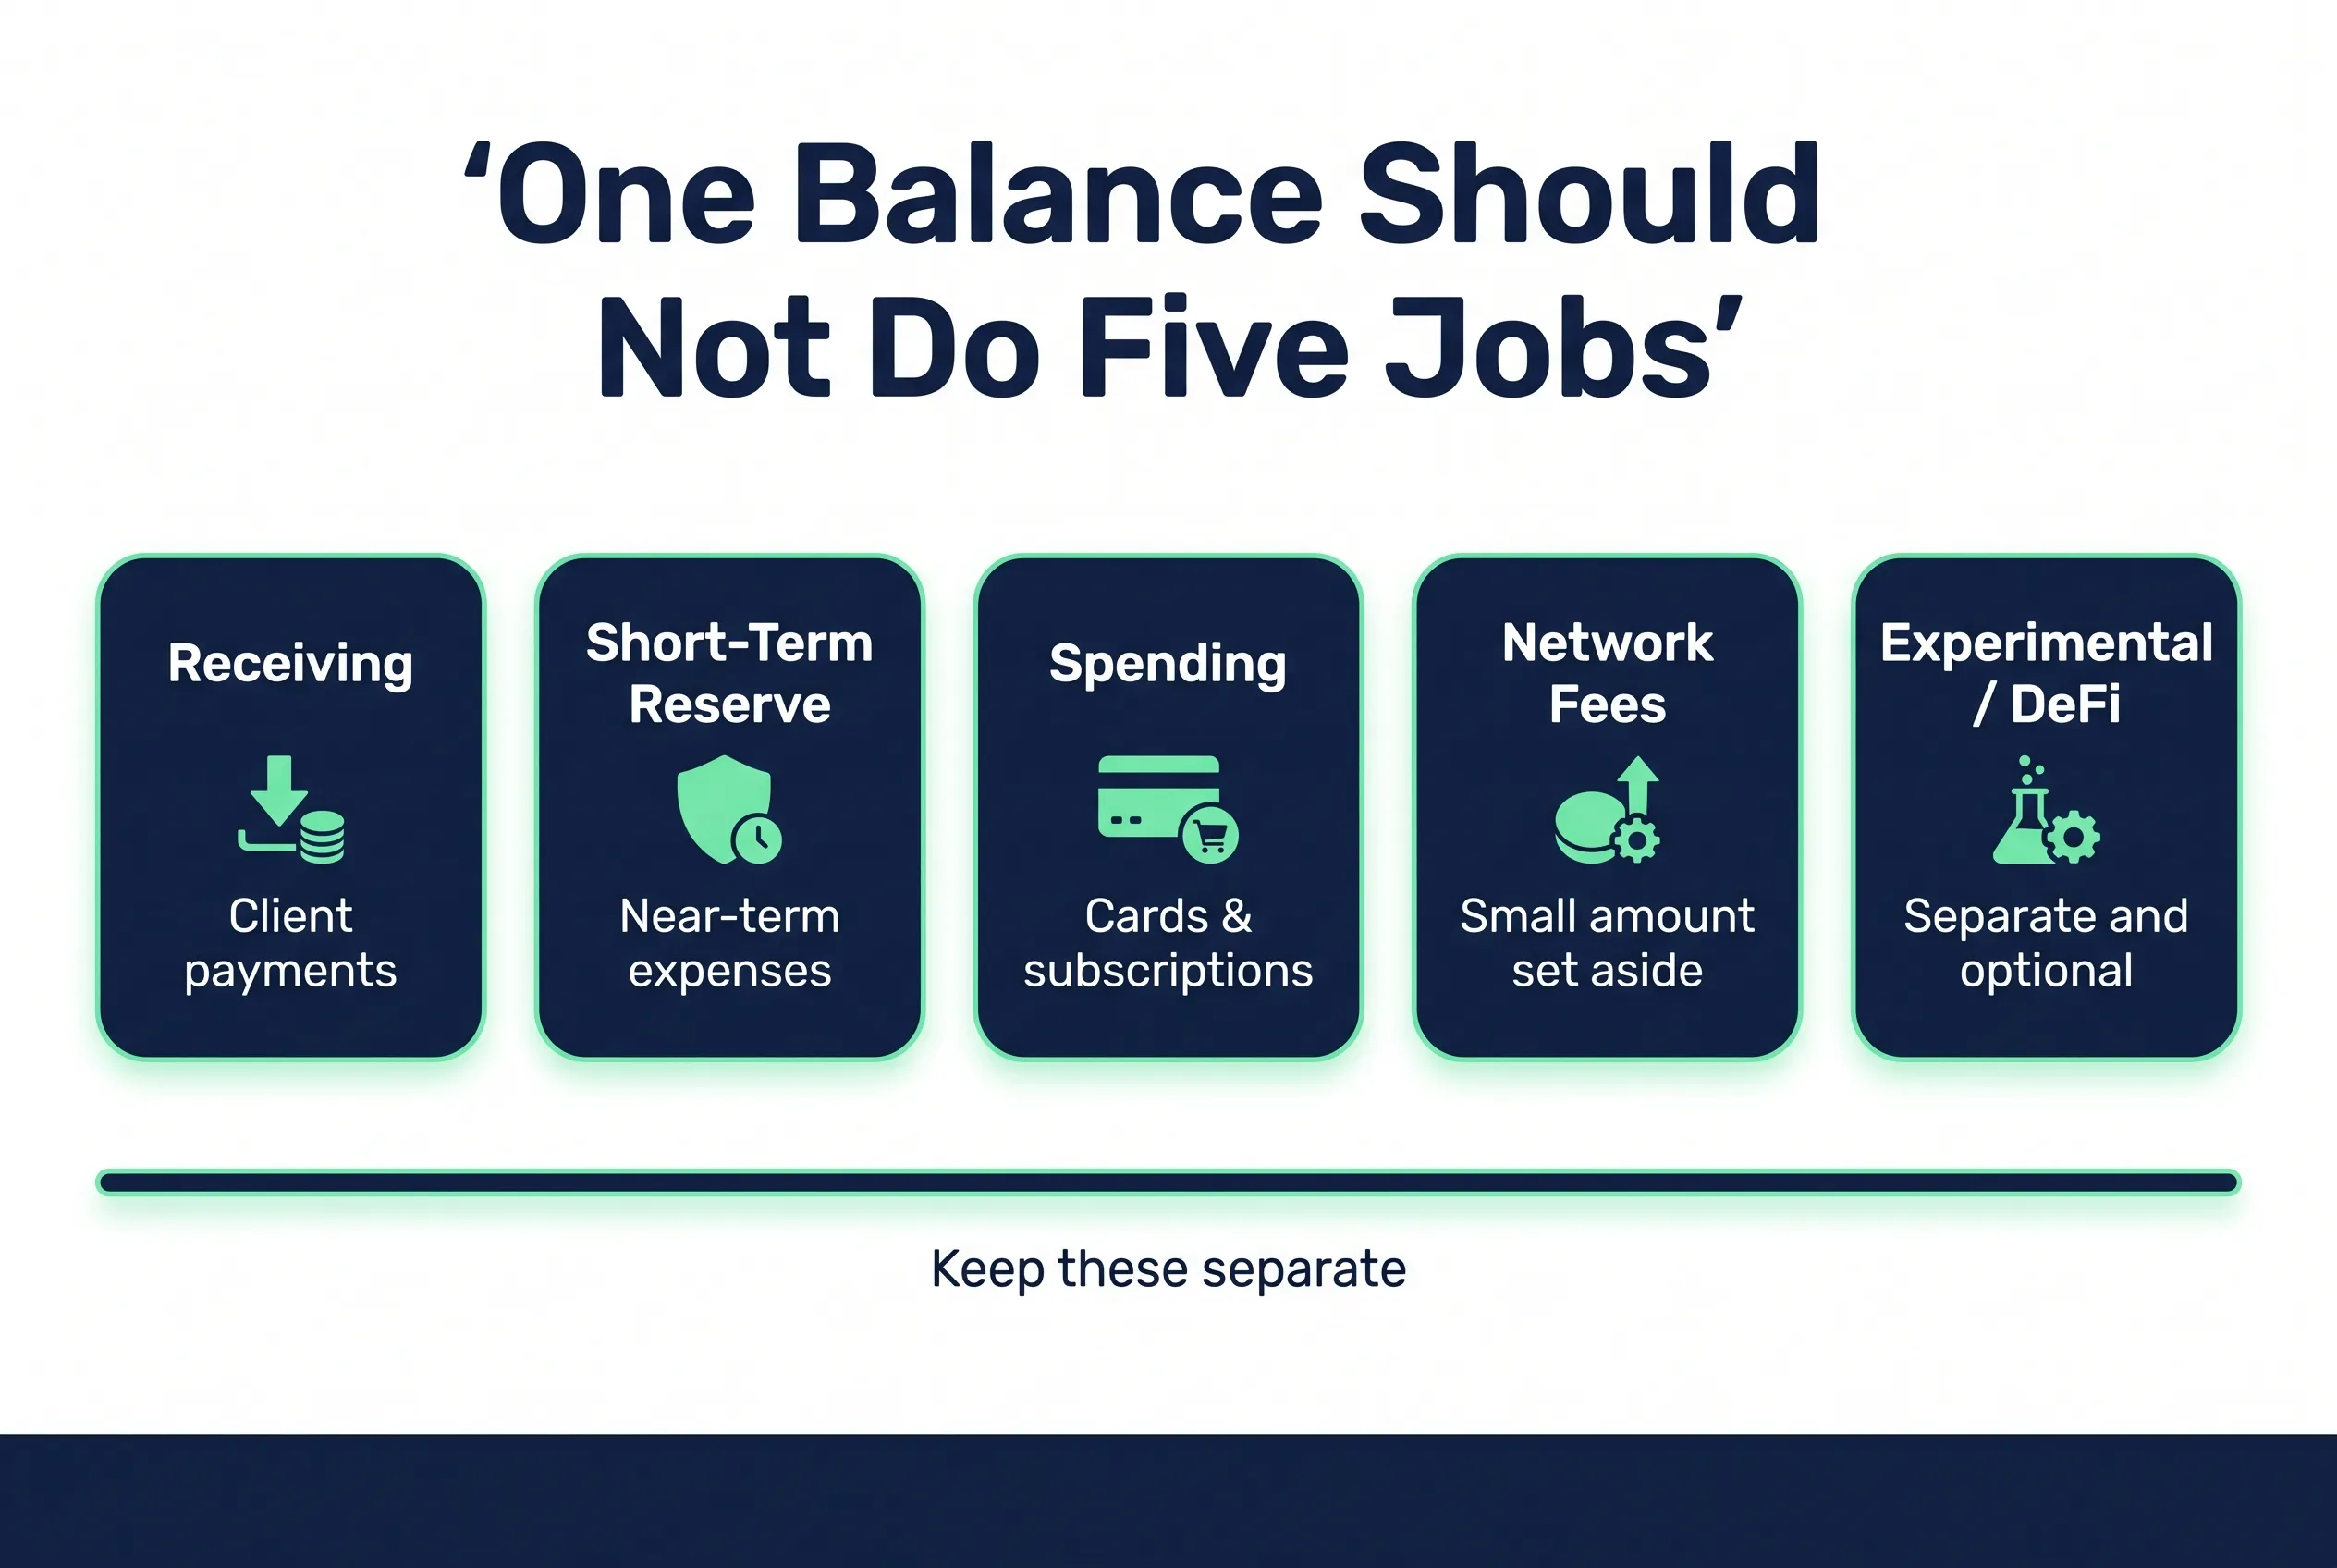
Для практичной схемы со стейблкоинами не нужно, чтобы один кошелёк делал всё. Можно держать:
Баланс для получения оплаты от клиентов
Краткосрочный резерв в USD
Баланс для трат
Небольшую сумму на комиссии сети
Отдельный кошелёк для DeFi или экспериментов
Отдельный способ для местного вывода
Так проще вести учёт и меньше риск из-за небезопасных подтверждений. Кошелёк для получения оплаты должен оставаться предсказуемым. Платежам клиентов незачем делить адрес с каждым токен-экспериментом, который интернет придумал ещё до завтрака. Используйте walllet.com, чтобы объединить поддерживаемые международные платежи, хранение в долларах, покупки онлайн и местный вывод в одном сценарии работы с доходом.
Читайте также
Стейблкоины и вывод средств: как безопасно получать, конвертировать и выводить
Какая криптовалюта лучше для повседневных трат: стейблкоины, BTC или ETH
Можно ли заморозить стейблкоины? USDT, USDC и контроль эмитентов
Почему стейблкоины становятся основным платёжным активом в крипте
