لا يوجد فائز واحد بين walllet.com وGrey وRaenest وCleva وPayoneer. فالإجابة تتغير بحسب سؤال واحد: من يدفع لك، وماذا تحتاج أن تفعل بالمال بعد وصوله؟
لدفعة ACH أمريكية عادية، يعلن Raenest حاليًا رسم استلام ثابتًا قدره $1. ويتقاضى Cleva نسبة 0.8% بحد أدنى $2 وحد أقصى $5، بينما تكون إيداعات Upwork المؤهلة مجانية. ويتقاضى Grey نسبة 0.8% بحد أدنى $2 وحد أقصى $10. أما تكلفة استلام الدولار في Payoneer فتعتمد على مسار الاستلام والموقع والحساب. ويعلن walllet.com حاليًا رسمًا قدره 1% على الدولار الوارد عبر مساره المصرفي المدعوم، إضافة إلى رسم منفصل لمرة واحدة قدره $5 لإصدار الحساب.
ومع ذلك، لا يخبرك هذا بالمسار الذي يترك لك أكبر مبلغ قابل للاستخدام. فرسوم الاستلام هي أول خصم فقط. وقد يغيّر النتيجةَ سعرُ الصرف ورسوم التحويل ورسوم السحب المصرفي وتكاليف البطاقة وقيود الدافع، بل وقناة الدفع نفسها.
إذا كانت مصطلحات ACH والتحويل البنكي وSEPA وحساب الاستلام المحلي لا تزال متداخلة لديك، فابدأ بمقال كيف يستلم المستقلون في نيجيريا المدفوعات من عملاء الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي. وإذا كنت تحدد ما يحتاجه حساب USD قبل مقارنة العلامات التجارية، فنقطة البداية الأنفع هي 11 أمرًا مهمًا عند اختيار حساب USD في نيجيريا.

الإجابة المختصرة: أي مزوّد يناسب أي مسار دفع؟
المزوّد | يستحق التحقق منه أولًا عندما… | مسار استلام الدولار | رسوم الاستلام المنشورة حاليًا | ماذا يحدث بعد الاستلام |
walllet.com | تريد الاستلام وحفظ الدولار والإنفاق عبر الإنترنت والسحب بالنايرا في مسار دخل واحد، ويناسب مسارُ الاستلام الظاهر في حسابك الجهةَ التي تدفع لك. | تعتمد القناة الدقيقة على الحساب والأهلية؛ ويقول walllet.com إن المستخدمين المؤهلين يستلمون الدولار واليورو والجنيه الإسترليني عبر بيانات حساب بأسمائهم. | الدولار الوارد عبر المسار المصرفي المدعوم: 1%. إصدار الحساب المصرفي: $5 لمرة واحدة. | احتفظ بالدولار، أو استخدم بطاقة USD مؤهلة، أو حوّل واسحب بالنايرا. رسوم السحب (off-ramp) الحالية: 0.5%، منفصلة عن سعر الصرف. |
Grey | يستخدم الدافع ACH أو FedNow أو Fedwire، وتهمك أيضًا إمكانية استلام الدولار والجنيه واليورو. | ACH وFedNow وFedwire. | ACH/FedNow: 0.8%، بحد أدنى $2 وحد أقصى $10. Fedwire: $20. | يحمل التحويل من USD إلى NGN حاليًا رسمًا قدره 1% بسقف $6؛ وسحب النايرا إلى البنك ₦35. |
Raenest | يستطيع عميل أمريكي الدفع عبر ACH، أو تحتاج إلى مسار SWIFT موثّق صراحةً. | ACH والتحويل البنكي المحلي وSWIFT. | ACH: $1 ثابت. التحويل المحلي: $10 ثابت. تكلفة SWIFT تعتمد على ترتيب الرسوم لدى المرسل. | USD→NGN: 0.5% بسقف $2.70، وحد أدنى $0.25. الدفع إلى بنك نيجيري: ₦0. |
Cleva | تستلم دفعات Upwork مؤهلة، أو تحتاج إلى FedNow، أو تريد رسوم استلام ACH منخفضة بسقف محدد. | ACH وFedNow والتحويل البنكي المحلي الأمريكي؛ وتُدعم أيضًا إيداعات العملات المستقرة. | ACH/FedNow: 0.8%، بحد أدنى $2 وحد أقصى $5. Upwork: $0. التحويل البنكي: $10. | يذكر Cleva حاليًا عدم وجود رسم منفصل للتحويل من USD إلى NGN. تُطبَّق رسوم دمغة قانونية قدرها ₦50 على المعاملات المؤهلة بقيمة ₦10,000 فأكثر. |
Payoneer | المنصة أو العميل يدعم Payoneer بالفعل، وتريد شبكته الراسخة لدفعات المنصات. | حسابات استلام محلية، وطلبات دفع، واستلام SWIFT حيثما توفر. | الاستلام المحلي بالدولار يكون عادةً 0–1% أو 1% حسب الموقع والعملة والمسار. | احتفظ بعدة عملات، وحوّل، وأنفق حيث تكون البطاقة متاحة لك، أو اسحب إلى حساب مصرفي معتمد. تظهر رسوم السحب الدقيقة وسعر الصرف في المعاملة المعنية. |
الجدول مشروط عن قصد. فالمزوّد ذو رسوم الاستلام الأقل قد يعطي نتيجة أسوأ إذا كان سعره لـUSD/NGN أضعف عند السحب. والمزوّد ذو رسوم الاستلام الأعلى قد يكون منطقيًا إذا كان يقبل دافعًا لا يقبله خيارك الأرخص. ولهذا يكون ترتيب «أفضل تطبيق دفع» العام أداة ضعيفة لاتخاذ القرار في الغالب.
قارن مسار المال، لا التطبيق
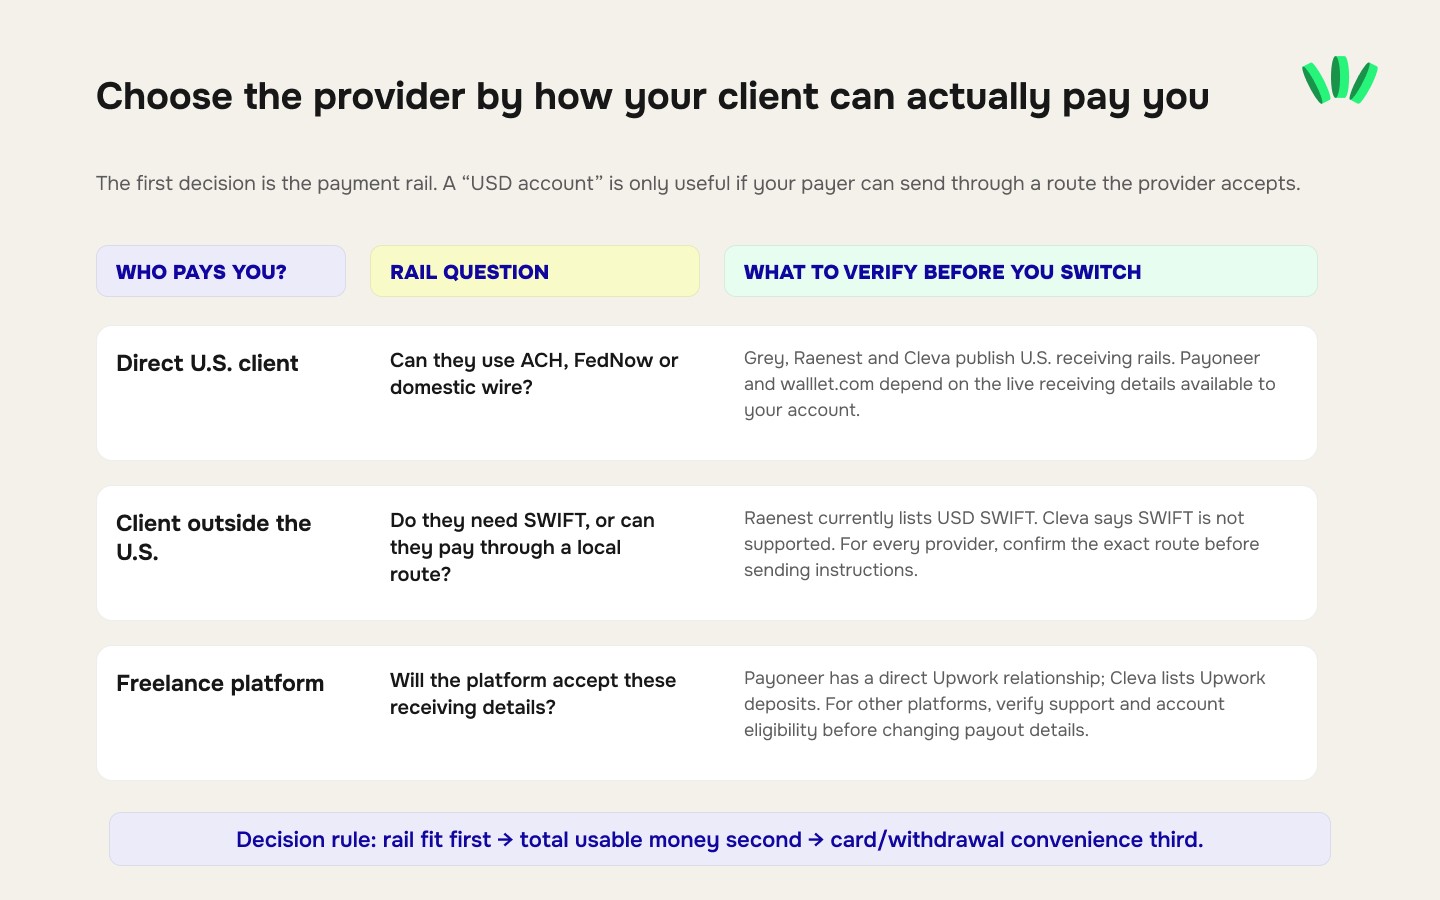
لا تنتهي دفعة المستقل عندما يظهر رصيد USD. المقارنة المفيدة تتبع المسار كاملًا:
الدافع ← قناة الدفع ← رسوم الاستلام ← رصيد USD ← قرار الاحتفاظ/الإنفاق/التحويل ← سعر الصرف ← رسوم التحويل ← رسوم السحب ← المال النهائي القابل للاستخدام
الترتيب مهم.
لنفترض أن مزوّدًا يتقاضى $1 لاستلام $1,000 وآخر يتقاضى $8. يبدأ الأول متقدمًا بـ$7. لكن إذا كان سعر التحويل لديه يعطيك ₦20,000 أقل عند السحب، فإن رسوم الاستلام الأرخص لم تكن أرخص في حالتك الفعلية.
والمنطق نفسه يعمل بالعكس. إذا كنت تحتفظ بمعظم دخلك بالدولار وتنفقه على برامج واستضافة واشتراكات مسعّرة بالدولار، فقد لا تهم رسوم التحويل من USD إلى NGN كثيرًا. رسوم البطاقة أهم بكثير.
لهذا يجب على المستقلين الذين يقارنون ترتيبات الدفع أن يفصلوا تسعة عناصر على الأقل:
العنصر | ما الذي يجب التحقق منه |
المستفيد/بيانات الحساب | اسم من يظهر، وما البيانات التي يجب أن يدخلها الدافع؟ |
ملاءمة الدافع | عميل مباشر، أم صاحب عمل، أم Upwork، أم منصة، أم مرسل فردي، أم حسابك الخاص؟ |
القناة | ACH أم FedNow أم Fedwire أم SWIFT أم SEPA أم FPS أم مسار آخر؟ |
تكلفة الاستلام | نسبة مئوية، أم حد أدنى، أم سقف، أم رسم ثابت؟ |
الاحتفاظ | هل يمكن إبقاء الدخل بالدولار أو بعملة أجنبية أخرى؟ |
سعر الصرف | ما السعر القابل للتنفيذ المعروض لحظة التحويل؟ |
رسوم التحويل الظاهرة | هل هناك نسبة أو رسم ثابت إضافة إلى السعر؟ |
الإنفاق | هل لدى المزوّد بطاقة متاحة لك، وكم يكلّف استخدامها؟ |
السحب | كم يُحتسب لنقل النايرا النهائية إلى بنكك النيجيري؟ |
لمقارنة أوسع بين مسارات التحويل البنكي والمسارات غير البنكية، راجع كيفية استلام الدولار في نيجيريا دون PayPal.
إذا كان مسار الدفع لديك يجب أن يغطي أكثر من لحظة ضغط عميلك على «إرسال»، فقارن ما يمكن لحسابك استلامه والاحتفاظ به وإنفاقه وتحويله قبل نقل الفاتورة.
تحقق من مسار الدفع المتاح حاليًا في حسابك على walllet.com
عميل أمريكي مباشر: Grey أم Raenest أم Cleva أم Payoneer أم walllet؟
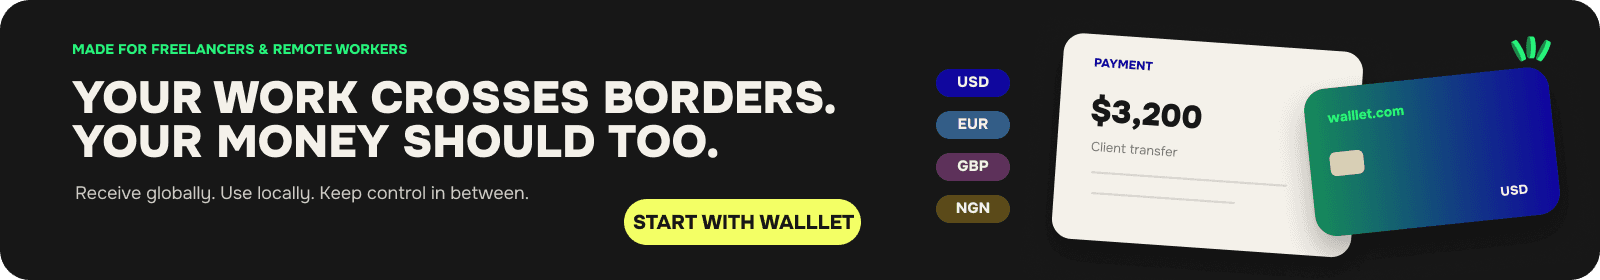
مع عميل أمريكي مباشر، يجب أن يكون السؤال الأول بسيطًا على نحو مفاجئ:
كيف يستطيع فريقهم المالي أن يدفع لك؟
إذا كانت الإجابة ACH، فهناك عدة خيارات مناسبة. وإذا أصرّ العميل على FedNow، تضيق الخيارات. وإذا أرسل تحويلًا بنكيًا محليًا، يتغير هيكل الرسوم من جديد. وإذا كان خارج الولايات المتحدة ولا يستطيع الإرسال إلا عبر SWIFT، فقد لا يحل حساب الاستلام المحلي الأمريكي المشكلة إطلاقًا.
إذا كان عميلك يدفع عبر ACH
لدفعة ACH بقيمة $1,000، رسوم الاستلام المنشورة حاليًا هي:
المزوّد | رسوم الاستلام المنشورة على دفعة $1,000 |
Raenest | $1 |
Cleva | $5 لأن حساب 0.8% يصل إلى سقف $5 |
Grey | $8 |
Payoneer | حسب المسار/الحساب |
walllet.com | $10 على دفعة واردة بقيمة $1,000 بالدولار عبر مساره المصرفي المدعوم؛ تأكد أن المسار الظاهر في حسابك يناسب العميل |
هذه تكاليف استلام، لا تكاليف إجمالية.
من حيث تكلفة استلام ACH المنشورة فقط، يملك Raenest أقل رسم ثابت بين Grey وRaenest وCleva وقت هذا التحقق. لكن هذا لا يجعله تلقائيًا أرخص طريق إلى النايرا.
إذا كان عميلك يستخدم FedNow
يوثّق كل من Grey وCleva صراحةً استلام FedNow.
يطبّق Grey رسم 0.8% نفسه كما في ACH، بحد أدنى $2 وحد أقصى $10. ويتقاضى Cleva أيضًا 0.8% لكن بسقف $5. ويصف Grey مدفوعات FedNow بأنها تصل خلال ثوانٍ إلى دقائق عندما يدعم بنك المرسل الشبكة؛ كما يدعم Cleva نظام FedNow عبر حسابه بالدولار.
لا يستطيع المستقل إجبار بنك العميل على استخدام FedNow. يجب أن يدعمه بنك الدافع.
إذا كان عميلك الأمريكي يرسل تحويلًا بنكيًا محليًا
يعلن Raenest حاليًا رسمًا قدره $10 لاستلام التحويل المحلي. ويذكر Cleva مبلغ $10. ويذكر Grey مبلغ $20 لـFedwire.
هذا مثال جيد على أن عبارة «لديّ بيانات بنك أمريكي» معلومة ناقصة. فقد يقبل الحساب ACH لكنه يحتسب رسومًا مختلفة جدًا على التحويل البنكي.
إذا كان العميل خارج الولايات المتحدة ويريد إرسال الدولار عبر SWIFT
يوثّق Raenest صراحةً مسار استلام الدولار عبر SWIFT. ويقدّم Payoneer أيضًا حسابات استلام SWIFT حيثما توفرت.
أما Cleva فيحتاج إلى حذر أكبر. فصفحة الأسعار الحالية تتحدث عن إيداع «تحويل بنكي» بقيمة $10 وتذكر البنوك غير الأمريكية مثالًا، لكن وثائق الدعم الصادرة في مايو 2026 تقول إن استلام التحويلات مقتصر على البنوك الأمريكية وإن SWIFT من البنوك غير الأمريكية غير مدعوم حاليًا. وتقول صفحة الأسئلة الشائعة القديمة عن SWIFT الشيء نفسه. وبما أن صفحات Cleva الرسمية لا تتفق تمامًا، ينبغي للمستقل التحقق من المسار الدقيق داخل الحساب قبل إعطاء عميل غير أمريكي تعليمات التحويل.
وهذا التناقض تحديدًا هو سبب أهمية التحقق المباشر من المنتج أكثر من مدونات المقارنة.
دفعات المنصات تغيّر المقارنة
العميل المباشر يستطيع غالبًا الاختيار بين عدة طرق دفع. أما المنصة فتعطيك عادةً قائمة ثابتة.
وهذا يغيّر القرار.
على سبيل المثال، يتقاضى Cleva حاليًا $0 على إيداعات Upwork المؤهلة. ويدعم Raenest مسارات دفعات Upwork. وجدّدت Payoneer وUpwork شراكتهما الممتدة 15 عامًا في مايو 2026، ويستمر Payoneer محفظةً أساسية وشريكًا لخدمة Direct to Local Bank لعملاء Upwork الدوليين. ويقول Grey إن المنصات، ومنها Upwork، تدفع عادةً إلى حساباته بالدولار عبر ACH.
لذلك، بالنسبة لمستقل على Upwork، فإن سؤال «أي تطبيق لديه أرخص رسوم ACH عادية؟» هو سؤال أول خاطئ. مسار الدفع الخاص بالمنصة قد يتقدّم على جدول الرسوم القياسي.
يكتسب Payoneer أهمية خاصة عندما تتعامل معه المنصة أصلًا كخيار دفع مدمج. وميزته ليست بالضرورة أقل نسبة مستقلة، بل عمق تكاملاته مع المنصات وكون المنصة تعرف مسبقًا كيف توجّه الدفعة. ويقول Payoneer إن حسابات الاستلام لديه متصلة بأكثر من 100 منصة.
لنظرة أشمل على كيف تغيّر المنصات التقليدية ومدفوعات العملات المستقرة طريقة العمل، راجع PayPal مقابل Payoneer وWise والعملات المستقرة للمستقلين.
هل «تملك» حساب الاستلام البنكي فعلًا؟
لا تستنتج الملكية القانونية للحساب من مجرد وجود رقم حساب ورقم توجيه. ما يحتاجه المستقل عمليًا يكون عادةً أضيق من ذلك:
ما اسم المستفيد الذي يظهر؟
ما بيانات البنك والحساب التي يجب أن يستخدمها الدافع؟
ما القنوات التي تقبلها هذه البيانات؟
ما أنواع المرسلين المسموح بها؟
هل تُقدَّم خدمة الاستلام مباشرةً من بنك أم عبر شريك مصرفي لشركة التقنية المالية؟
يقول walllet.com حاليًا إن المستخدمين المؤهلين يحصلون على بيانات حسابات USD وEUR وGBP بأسمائهم، لكنه يوضح أيضًا أن walllet.com شركة تقنية مالية وليس بنكًا، وأن الحسابات والبطاقات والمدفوعات تُقدَّم عبر شركاء مرخّصين.
يطلب Grey من المستخدمين مشاركة بيانات الحساب وبيانات التوجيه المناسبة لـACH أو التحويل البنكي كما تظهر في التطبيق. ويوضح Payoneer هذا الفرق بصراحة غير معتادة: حسابات الاستلام لديه تعمل كحسابات مصرفية لاستلام المدفوعات، لكنها ليست حسابات مصرفية تقليدية مستقلة.
بالنسبة لـRaenest وCleva، استخدم بيانات المستفيد والبنك المعروضة في حسابك الحالي، بدل افتراض هيكل ملكية عام من صفحة مقارنة.
في الفواتير، أسلم ممارسة بسيطة: انسخ اسم المستفيد الحالي ورقم الحساب وبيانات التوجيه وتعليمات الدفع من المزوّد نفسه. ولا «تصحّح» اسم المستفيد يدويًا ليبدو أكثر احترافية.
اختبار $1,000: ماذا يتبقى قبل سعر الصرف؟
تصبح مقارنة الرسوم أنفع عندما تمر الدفعة نفسها عبر كل مزوّد.

لنفترض أن مستقلًا في نيجيريا يستلم $1,000 من عميل أمريكي عبر مسار عادي مؤهل من نوع ACH، ثم يحوّل الرصيد المتاح كله إلى النايرا.
يمكننا مقارنة الرسوم المنشورة الظاهرة قبل تطبيق سعر USD/NGN الفعلي لدى المزوّد.
المزوّد | بعد رسوم الاستلام | رسوم USD→NGN الظاهرة | المبلغ الداخل في حساب الصرف* | رسوم دفع النايرا |
walllet.com | $990.00 | $4.95 رسوم سحب (off-ramp) | ما يعادل $985.05 | يجب التحقق من المسار المشمول في العرض الحالي |
Grey | $992.00 | $6.00 لأن رسم 1% يبلغ سقفه | ما يعادل $986.00 | ₦35 |
Raenest | $999.00 | $2.70 لأن 0.5% يبلغ سقفه | ما يعادل $996.30 | ₦0 |
Cleva | $995.00 | يذكر Cleva حاليًا عدم وجود رسم تحويل منفصل | ما يعادل $995.00 | قد تُطبَّق رسوم دمغة قانونية قدرها ₦50 عندما تبلغ معاملة النايرا المؤهلة ₦10,000 |
Payoneer | متغير | متغير حسب المسار/الحساب | يتطلب عرض سعر مباشرًا | يتطلب عرض سعر مباشرًا |
*هذا العمود ليس مبلغ النايرا النهائي المستلم. فهو يستبعد عمدًا سعر الصرف المباشر القابل للتنفيذ لدى كل مزوّد. (walllet.com)
يعطي هذا الجدول نتيجة مهمة: حتى بعد حساب كل النسب والرسوم الثابتة الظاهرة، لا يمكنك بعدُ تحديد أرخص مسار نهائي.
إذا كان المزوّد A يحوّل $995 لكن بسعر صرف أضعف من المزوّد B الذي يحوّل $986، فقد يضع المزوّد B نايرا أكثر في بنكك رغم ذلك.
لذلك تحتاج المقارنة الجادة إلى أسعار صرف مأخوذة في الوقت نفسه.
كيف تحسب «إجمالي المال القابل للاستخدام» بشكل صحيح
إذا كنت تسحب بالنايرا، فاستخدم:
النايرا النهائية القابلة للاستخدام = المال المتبقي بعد رسوم جانب الدولار × سعر USD/NGN القابل للتنفيذ − رسوم السحب والرسوم القانونية على جانب النايرا
إذا خُصمت رسوم التحويل بالدولار قبل التحويل، فاطرحها قبل تطبيق السعر.
مثلًا:
مبلغ الفاتورة: $1,000
رسوم الاستلام: $5
الدولار المتبقي: $995
رسوم التحويل: $0
سعر المزوّد القابل للتنفيذ: R
الرسوم على جانب النايرا: C
إذن:
النايرا النهائية القابلة للاستخدام = $995 × R − C
أجرِ هذا الحساب لكل مزوّد في الوقت نفسه تقريبًا.
لا تقارن مزوّدًا بسعر اليوم المباشر بمزوّد آخر بسعر الأمس. فسعر USD/NGN يتحرك أكثر من أن تكون هذه المقارنة مفيدة.
وهناك مقياس ثانٍ مفيد إذا أردت قياس المسار كاملًا:
خسارة المسار = القيمة المرجعية للفاتورة − القيمة النهائية القابلة للإنفاق
وهو يلتقط التكاليف المخفية داخل سعر الصرف إضافة إلى الرسوم الظاهرة.
Grey: متى يكون منطقيًا؟
من السهل تقييم Grey بشكل خاص عندما يستخدم الدافع القنوات المصرفية الأمريكية، لأن وثائقه تفصل بوضوح بين ACH وFedNow وFedwire.
رسوم استلام الدولار الحالية لديه 0.8% بحد أدنى $2 وحد أقصى $10 لـACH وFedNow، و$20 لـFedwire. ويستلم Grey أيضًا اليورو والجنيه عبر القنوات المحلية الخاصة بكل منهما.
لذلك يكون Grey أكثر منطقية عندما:
يحتاج الدافع إلى ACH أو FedNow؛
تستلم بالدولار واليورو والجنيه؛
تفضّل قنوات دفع موثّقة بوضوح؛
يكون سعر الصرف المباشر لديه منافسًا حين تحتاج فعلًا إلى النايرا.
هناك قيد واحد مهم للمدفوعات الشخصية المباشرة. يحدّ Grey حاليًا إيداعات الدولار من أطراف ثالثة أفراد بـأقل من $4,000 لكل معاملة، بينما يقول مركز المساعدة لديه إن إيداعات الأطراف الثالثة من حسابات الشركات لا يسري عليها هذا الحد.
وهذا يعني أن فاتورة بقيمة $5,000 من شركة، وتحويلًا بقيمة $5,000 من حساب بنكي شخصي لعميل فرد، قد لا يكونان متماثلين من الناحية العملية.
رسوم Grey الحالية للتحويل من USD إلى NGN هي 1% بسقف $6، مع رسم سحب مصرفي للنايرا قدره ₦35.
للإنفاق، يعرض Grey حاليًا خيارات بطاقات افتراضية دون رسوم صيانة أو معاملات أو تعبئة دورية، وإن كانت رسوم المعاملات العابرة للحدود قد تُطبَّق. ويختلف نوع البطاقة وتوفرها حسب المنطقة.
Raenest: متى يكون منطقيًا؟
يملك Raenest حاليًا أبسط سعر منشور لاستلام ACH القياسي بين الخيارات ذات الرسوم الثابتة في هذه المقارنة: $1 لكل دفعة ACH مؤهلة بالدولار، أيًا كان المبلغ.
كما ينشر مسارات منفصلة لاستلام التحويل المحلي وSWIFT، بدل جمع كل تحويلات الدولار البنكية تحت مسمى واحد.
يصبح Raenest مثيرًا للاهتمام بشكل خاص عندما:
يدفع عميل أمريكي مباشر عبر ACH؛
تستلم فواتير ACH أكبر، لأن رسم $1 لا يرتفع مع مبلغ الدفعة؛
تحتاج إلى خيار SWIFT موثّق للدولار؛
تريد رسم تحويل من USD إلى NGN واضحًا ومحدد السقف.
رسوم التحويل الحالية من USD إلى NGN هي 0.5% بسقف $2.70 وحد أدنى $0.25. والدفع إلى البنوك النيجيرية مُدرج حاليًا بـ₦0.
لكن الحدود لا تزال تعتمد على التحقق. فجدول KYC لدى Raenest الصادر في يوليو 2026 يعرض حدودًا يومية مختلفة للمبالغ الصادرة حسب مستوى KYC، حتى عندما تكون ميزة استلام المدفوعات متاحة.
للإنفاق عبر الإنترنت، يذكر Raenest حاليًا رسمًا لمرة واحدة قدره $3 لإنشاء بطاقة USD افتراضية، و$0.70 لكل معاملة ناجحة، ورسومًا إضافية لدى التجار الدوليين في الحالات المعنية.
Cleva: متى يكون منطقيًا؟
أقوى حجة تسعير لدى Cleva حاليًا ليست سعر ACH القياسي، بل الجمع بين حد أقصى $5 لرسوم استلام ACH/FedNow و$0 رسوم من Cleva على إيداعات Upwork المؤهلة.
على إيداعات ACH وFedNow العادية، يتقاضى Cleva نسبة 0.8% بحد أدنى $2 وحد أقصى $5. لذلك تكلّف دفعة ACH بقيمة $1,000 مبلغ $5 بدل $8 المحسوبة رياضيًا. وتكلّف دفعة ACH بقيمة $10,000 أيضًا $5 وفق الجدول الحالي.
يقبل Cleva أيضًا مدفوعات الشركات وبعض مدفوعات الدولار من أفراد أطراف ثالثة. وتحدّ سياسة الإيداع الحالية إيداعات الدولار من الحساب البنكي الشخصي لفرد آخر بـ$1,000 يوميًا، بينما تُعامل مدفوعات الشركات ومسارات المنصات المدعومة بشكل منفصل.
هذا الشرط مهم. فقد يقبل المزوّد بسهولة $5,000 من حساب شركة العميل، لكنه يرفض المبلغ نفسه إذا جاء من حسابه الجاري الشخصي.
يقول Cleva حاليًا إنه لا يتقاضى رسمًا منفصلًا للتحويل من USD إلى NGN. ومع ذلك قد تظهر رسوم قانونية على الجانب النيجيري، منها رسوم الدمغة البالغة ₦50 على المعاملات المؤهلة بقيمة ₦10,000 فأكثر.
للإنفاق، تحمل بطاقة Cleva Classic USD Card الحالية رسم إنشاء لمرة واحدة قدره $3، وتُنفق مباشرةً من محفظة الدولار.
أهم تحفّظ على المسارات يتعلق بالدولار الدولي. يقول مركز المساعدة الحالي لدى Cleva إن تحويلات SWIFT من البنوك غير الأمريكية غير مدعومة، رغم أن صياغة صفحة الأسعار قد تُفهم بشكل أوسع. اعتمد تعليمات الدفع الظاهرة داخل الحساب قبل إعطاء عميل غير أمريكي بيانات التحويل.
Payoneer: متى يكون منطقيًا؟
Payoneer هو الأصعب في اختزاله برسم واحد، لأن أسعاره تتغير حسب طريقة الدفع والعملة وموقع المرسل والمستلم.
تقول صفحة الأسعار الحالية إن الاستلام عبر حساب استلام بعملة ليست عملتك المحلية يكلّف عادةً 1% مع حد أدنى للرسوم، بينما قد تكون سيناريوهات الاستلام الأخرى مجانية أو بتسعير مختلف. ويحذّر Payoneer صراحةً من أن الرسوم تعتمد على موقعي المرسل والمستلم والطريقة والعملات.
هذا التفاوت سبب لتجنّب نسخ نسبة واحدة لـPayoneer في كل مقارنة تخص نيجيريا.
يصبح Payoneer مهمًا بشكل خاص عندما:
تعرض منصتك Payoneer مباشرةً؛
تستلم بالفعل من عدة منصات في رصيد Payoneer واحد؛
تحتاج إلى حسابات استلام محلية بعدة عملات؛
تحتاج إلى منظومة دفعات منصات راسخة، لا مجرد رقم حساب أمريكي.
علاقته بـUpwork مثال ملموس. فقد جدّدت Payoneer وUpwork شراكتهما الممتدة 15 عامًا في مايو 2026، ويبقى Payoneer محفظةً أساسية وشريكًا لخدمة Direct to Local Bank لعملاء Upwork الدوليين.
تدعم حسابات الاستلام في Payoneer عملات منها الدولار واليورو والجنيه، ويمكن للمستخدمين المؤهلين تحويل أرصدتهم أو سحبها إلى حسابات مصرفية مسجلة. ويجب أخذ الرسوم وتفاصيل سعر الصرف الفعلية من عرض المعاملة الظاهر للمستخدم.
وهذا يجعل Payoneer مرشحًا ضعيفًا لسطر عام من نوع «$X لكل $1,000» دون معرفة الحساب والمسار.
walllet.com: متى يكون منطقيًا؟
يقوم walllet.com على مسار الدخل كاملًا، لا على قناة استلام واحدة.
وفق موقع walllet.com، يمكن للمستخدمين استلام الدولار واليورو والجنيه في بيانات حساب بأسمائهم، والاحتفاظ بالدخل بالدولار، واستخدام بطاقة USD مؤهلة للمدفوعات الإلكترونية المدعومة، والتحويل إلى النايرا عند الحاجة. ويعتمد مسار الاستلام الدقيق على ما هو متاح في حساب المستخدم.
أسعار الحساب المصرفي المنشورة حاليًا:
إصدار الحساب المصرفي: $5 لمرة واحدة
الدولار الوارد عبر مسار الاستلام المصرفي المدعوم: 1%
السحب (off-ramp): 0.5%، منفصلة عن سعر USD/NGN.
في دفعة واردة بقيمة $1,000، يعني ذلك خصم $10 كرسوم استلام وبقاء $990. وإذا سُحب مبلغ $990 كاملًا لاحقًا، تكون رسوم 0.5% هي $4.95، فيبقى ما يعادل $985.05 قبل تطبيق سعر USD/NGN الفعلي. ورسم إصدار الحساب البالغ $5 تكلفة إعداد لمرة واحدة، ولا يجوز احتسابه خطأً على كل فاتورة مستقبلية.
تكلّف بطاقة Mastercard الافتراضية بالدولار حاليًا $5 للإصدار. وتحمل تعبئة البطاقة رسمًا قدره 0.5%؛ وتحمل معاملات بطاقة USD رسمًا قدره 1% بحد أدنى $1 وحد أقصى $10. ويعتمد توفر البطاقة وقبولها على الأهلية والتاجر.
وهذا يجعل walllet.com أقل جاذبية إذا كان المقياس الوحيد هو أدنى رسوم استلام منشورة من نوع ACH. أما حجته التجارية فمختلفة: هل يستطيع مسار واحد تغطية ما يكفي من الاستلام وحفظ الدولار والإنفاق عبر الإنترنت والسحب بالنايرا ليقلّل عدد الخدمات المنفصلة التي تديرها؟
بالنسبة للمستقلين الذين يستلمون أحيانًا عملات مستقرة أيضًا، فلقرار السحب هيكل تكاليف خاص به. الخطوات العملية مشروحة في كيفية سحب USDT أو USDC إلى النايرا في نيجيريا.
أي مزوّد يناسب العميل المباشر، وأيّها يناسب المنصة؟
مصفوفة قرار بسيطة أنفع من ترتيب من خمسة مراكز.
وضعك | ابدأ المقارنة من هنا | السبب |
عميل أمريكي يدفع عبر ACH عادي | Raenest وCleva وGrey، ثم أي مسار مؤهل لدى walllet/Payoneer | الثلاثة ينشرون أسعار ACH واضحة؛ ولدى Raenest حاليًا أقل رسم ثابت لاستلام ACH القياسي. |
بنك العميل يريد FedNow | Cleva أو Grey | كلاهما يدعم صراحةً الاستلام عبر FedNow. |
عميل أمريكي يصرّ على تحويل بنكي محلي | Raenest أو Cleva، ثم Grey | رسوم الاستلام المنشورة حاليًا $10 و$10 و$20 على التوالي. |
عميل غير أمريكي مضطر لإرسال الدولار عبر SWIFT | Raenest أو حساب استلام SWIFT مؤهل لدى Payoneer | كلاهما يوثّق صراحةً استلام SWIFT؛ ويقول Cleva حاليًا إن SWIFT غير مدعوم. |
Upwork هو مصدر دخلك الرئيسي | Cleva وPayoneer وRaenest، ثم قارن المسارات المصرفية الأخرى المتاحة | يدرج Cleva حاليًا إيداعات Upwork المؤهلة بـ$0؛ وPayoneer شريك دفعات راسخ لدى Upwork؛ وRaenest يدعم مسارات Upwork. |
تستلم كثيرًا بالدولار والجنيه واليورو | Grey أو Raenest أو Payoneer أو بيانات walllet.com المتعددة العملات المؤهلة | يصبح الاستلام بعدة عملات أهم من رسم واحد على الدولار. |
تريد مسارًا واحدًا من الدخل إلى الإنفاق بالدولار إلى النايرا | قارن walllet.com وCleva وGrey وRaenest باستخدام المسار كاملًا | تصبح أسعار البطاقة وسعر الصرف والسحب بأهمية الاستلام نفسها. |
تعتمد بالفعل على عدة منصات دولية | يستحق Payoneer دراسة منفصلة | قد يكون التكامل القائم مع المنصات أهم من فرق صغير في رسوم الإيداع البنكي. |
تستند هذه المصفوفة إلى وثائق المزوّدين الحالية، لا إلى ادعاء بأن علامة تجارية واحدة أفضل قطعًا.
أي عناصر المقارنة قد تتغير حسب الأهلية؟
تقريبًا كلها. فقد لا يتطابق لدى شخصين يستخدمان المزوّد نفسه ما يلي:
عملات الاستلام؛
الشركاء المصرفيون؛
بيانات التوجيه؛
حدود المعاملات؛
أنواع المرسلين المسموح بها؛
إمكانية الحصول على البطاقة؛
حدود السحب؛
مستوى KYC؛
التوافق مع المنصات؛
التوفر في البلد؛
متطلبات المراجعة.
فعلى سبيل المثال، يعرض Cleva حدود الإيداع حسب حساب المستخدم ويطبّق قواعد منفصلة على إيداعات الأطراف الثالثة الشخصية. ويربط Raenest حدود المعاملات بمستوى KYC. ويصف Payoneer ميزات الاستلام والسحب بأنها تعتمد على الأهلية. ويطلب walllet.com من المستخدمين التأكد من العملة والقناة واسم المستفيد وأنواع المرسلين والحدود وقواعد المراجعة الظاهرة حاليًا في حساباتهم.
لهذا تُعد لقطات الشاشة من مستخدم آخر دليلًا ضعيفًا لترتيب الدفع. أما بيانات حسابك المعتمد فهي دليل أقوى.
فشل المدفوعات لا يقل أهمية عن التسعير
أرخص مسار لا فائدة منه إذا ظل تحويل عميلك يُرتجع. قبل إرسال بيانات حسابك لعميل جديد، تحقق من:
اسم المستفيد الدقيق؛
رقم التوجيه الخاص بـACH مقابل التحويل البنكي؛
القيود على نوع المرسل؛
قواعد مدفوعات الأطراف الثالثة؛
البلد المدعوم؛
الغرض المتوقع من الدفعة؛
متطلبات مرجع الدفع؛
قواعد المنصة.
إذا أُرجعت دفعة ACH، فلا تُعد إرسالها دون تفكير. يمكن لرمز الإرجاع أن يحدد مشكلات مثل رقم حساب غير صحيح أو حساب مغلق أو مشكلة توجيه أخرى. خطوات حل المشكلة العملية موجودة في دليل رموز إرجاع ACH للمستقلين.
ماذا تنقل قبل تغيير مزوّد الدفع؟
لا تغلق حساب الدفع القديم في اليوم نفسه الذي تفتح فيه الجديد. تعامل مع تغيير المزوّد كما لو كنت تغيّر البيانات المصرفية لنشاط تجاري صغير.
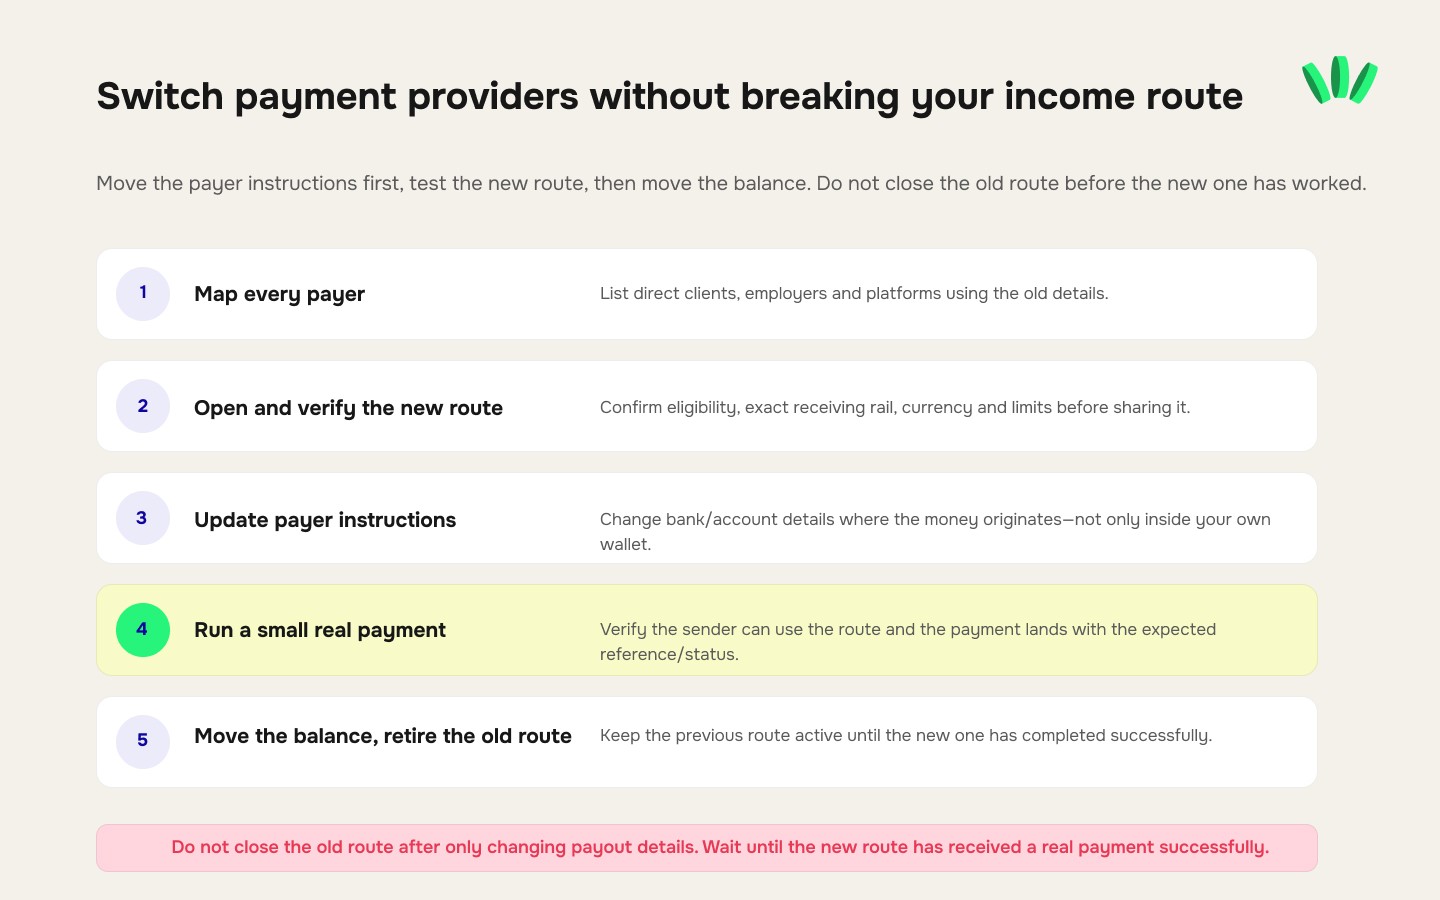
1. حدّد كل جهة ترسل لك المال
سجّل كل عميل مباشر وصاحب عمل ونظام رواتب ومنصة تستخدم البيانات القديمة.
المسار المكلف هو الذي لا تتذكره إلا بعد أن يتوقف الحساب القديم عن الاستلام.
2. صدّر سجلاتك أولًا
نزّل كشوف الحساب وسجل المعاملات وتأكيدات الدفع وأي مستندات قد تحتاجها لاحقًا للمحاسبة أو التحقق من مصدر الأموال أو نزاعات العملاء.
3. أكمل التحقق قبل نقل الدافعين
الحساب الذي يعرض لوحة تحكم ليس بالضرورة مسار استلام جاهزًا بالكامل.
تأكد أن الحساب الجديد معتمد، وأن العملة المطلوبة متاحة، وأن قناة الدفع التي تحتاجها مفعّلة.
4. اختبر المسار الجديد مع دافع واحد
لا تغيّر بيانات عشرة عملاء دفعة واحدة.
استخدم دفعة عادية واحدة أولًا. تأكد من وصولها، وتحقق من الرسوم، واختبر سعر التحويل، وإذا كان السحب بالنايرا مهمًا، فجرّب سحبًا صغيرًا.
5. حدّث المنصات كلًا على حدة
قد تكون لدى Upwork ومزوّدي الرواتب والمنصات قواعد خاصة للتحقق المصرفي أو فترات انتظار.
لا تفترض أن تغيير قالب الفاتورة يغيّر تلقائيًا حساب استلام دفعات المنصة.
6. أبقِ المسار القديم نشطًا حتى تُسدَّد المدفوعات المعلقة
قد تحتوي فاتورة أُرسلت قبل ثلاثة أسابيع على البيانات القديمة.
تقدّم وثائق Grey الخاصة بنقل الحسابات مثالًا واقعيًا مفيدًا: عندما حصل المستخدمون على أرقام حسابات أمريكية جديدة، طلب منهم Grey صراحةً تحديث بياناتهم لدى العملاء وأصحاب العمل والمنصات، لأن المدفوعات المرسلة إلى البيانات القديمة قد تُعكس.
7. انقل الاشتراكات فقط بعد أن تعمل البطاقة الجديدة
إذا كنت ستغيّر البطاقة أيضًا، فاكتب قائمة بالمدفوعات المتكررة مثل الاستضافة وأدوات التصميم واشتراكات الذكاء الاصطناعي والإعلانات والخدمات السحابية.
انقلها واحدًا تلو الآخر. واترك رصيدًا كافيًا في البطاقة القديمة حتى تتأكد أنه لم يعد هناك شيء مهم يُخصم منها.
8. احتفظ بكشوف الحساب القديمة
المزوّد الذي لم تعد تستخدمه قد يظل جزءًا من سجلك الضريبي أو المحاسبي أو سجل مدفوعات عملائك.
احفظ السجلات قبل إغلاق الوصول.
إذن، ماذا يختار المستقل في نيجيريا؟
اختر المسار، لا الشعار.
لعميل أمريكي يدفع عبر ACH، يستحق رسم الاستلام الثابت الحالي لدى Raenest البالغ $1 الاهتمام. ولدفعات Upwork المؤهلة، يغيّر رسم الإيداع البالغ $0 لدى Cleva الحساب بشكل ملموس. ولـFedNow، فإن Cleva وGrey هما الخياران الموثّقان بوضوح في هذه المجموعة. ولاستلام الدولار الدولي عبر SWIFT الموثّق صراحةً، يبرز Raenest وحسابات الاستلام المؤهلة لدى Payoneer. أما للتكامل العميق مع المنصات، فلا يزال من الصعب تجاهل Payoneer.
ينبغي الحكم على walllet.com باختبار مختلف قليلًا: هل تناسب بيانات الاستلام المتاحة في حسابك الدافعَ، وهل يعطي الاحتفاظ بالدولار والدفع عبر الإنترنت والسحب بالنايرا ضمن المسار نفسه نتيجة إجمالية أفضل بحسب طريقة استخدامك لدخلك؟
إذا كان مزوّدان يقبلان الدافع نفسه، فقارن بينهما باستخدام مبلغ فاتورة حقيقي وأسعار مباشرة في اليوم نفسه. هكذا تحصل على الرقم المهم:
كم من المال القابل للاستخدام يبقى لي في النهاية؟
إذا كان مسار الاستلام لديك يناسب الدافع، فإن walllet.com يتيح للمستخدمين المؤهلين إدارة المراحل التالية من رحلة الدخل أيضًا: احتفظ بأرباحك بالدولار، واستخدم بطاقة USD مؤهلة للإنفاق الإلكتروني المدعوم، واطّلع على السعر والرسوم قبل التحويل، واسحب بالنايرا عند الحاجة.
اطّلع على مسار الاستلام والمال المتاح حاليًا في حسابك على walllet.com

قراءات ذات صلة
أدلة ومقارنات walllet.com: اختر مسار المال المناسب
7 بدائل لـPayoneer في نيجيريا لعام 2026: قارن مسار الدفع لديك
walllet.com مقابل Cleva في نيجيريا (2026): حساب USD وUpwork والرسوم والبطاقة والسحب
walllet.com مقابل Raenest في نيجيريا (2026): حساب USD والرسوم والبطاقة ودفعات النايرا
