Getiri vaatse, gizli risk de fiyat etiketidir.
Temkinli kullanıcıların çoğu için staking'i anlamak genellikle borç vermekten daha kolaydır ama her durumda otomatik olarak daha güvenli değildir. Staking, bir proof-of-stake ağının güvenliğine yardım ettiğiniz için size ödeme yapar. Borç verme ise borçlu ve platform riskini üstlendiğiniz için ödeme yapar. Daha iyi seçim, elinizde ne tuttuğunuza, likiditeye ne kadar yakında ihtiyaç duyabileceğinize ve ne kadar gizli riske katlanabileceğinize bağlıdır.
Staking ve borç verme karşılaştırması sadece APY ile ilgili değildir. Bağlanmadan önce riski, likiditeyi, kilit sürelerini, slashing'i, borç verme riskini ve cüzdanınızda neyi kontrol etmeniz gerektiğini karşılaştırın.
Kısaca
Staking de borç verme de getiri sağlar ama tamamen farklı nedenlerle çalışır. Staking protokol ödülü kazandırır. Borç verme borçlulardan faiz kazandırır.
Yeni başlayanlar için staking çoğu zaman daha basit bir zihinsel modeldir, özellikle zaten bir proof-of-stake varlığını uzun vadeli tutmayı planladıysanız.
Borç verme esneklik sunabilir ya da BTC ve stablecoin gibi varlıklara uyabilir ama kullandığınız yola göre karşı taraf, platform ve akıllı sözleşme riski ekler.
İkisinde de para kaybedebilirsiniz. Staking'de kayıplar fiyat düşüşünden, kilit sürelerinden, doğrulayıcı sorunlarından, slashing'den ya da likit staking'deki akıllı sözleşme riskinden gelebilir. Borç vermede ise borçlunun temerrüdünden, iflastan, zincirleme tasfiyelerden ya da protokol saldırılarından gelebilir.
Cüzdan katmanı, çoğu karşılaştırma yazısının kabul ettiğinden daha önemlidir. Bir yere yatırmadan önce net onaylar, okunabilir işlem ayrıntıları, ağ netliği ve körü körüne imzalama için daha az fırsat istersiniz. walllet.com'un doğal olarak yer aldığı nokta burasıdır.
“Staking mi borç verme mi” diye arattıysanız hangisinin daha güvenli, hangisinin daha likit olduğunu ve insanların genelde nerede yandığını bilmek istiyorsunuz. Doğru bakış açısı bu. Derine inmeden önce kısa özet:
Soru | Staking | Borç verme |
Ne için ödeme alıyorsunuz? | Bir proof-of-stake ağının güvenliğine yardım etmek | Bir borçlunun ya da platformun varlıklarınızı kullanmasına izin vermek |
Ana risk | Token fiyat riski, doğrulayıcı riski, kilit süreleri, slashing, likit staking akıllı sözleşme riski | Karşı taraf riski, platformun ödeme gücü, akıllı sözleşme riski, tasfiye ve likidite uyumsuzluğu |
Likidite | Çoğu zaman unbonding ya da çekim kuyruklarıyla gecikir | Bazen daha esnek ama platformun yapısına bağlı |
En uygun olduğu kişi | Tuttuğu ağı anlayan, PoS varlıklarını uzun vadeli tutanlar | BTC gibi stake edilemeyen varlıklarda ya da stablecoin'lerde getiri arayan ve platform riskini anlayanlar |
Yeni başlayanların tipik hatası | Kilit sürelerini ya da likit staking karmaşıklığını anlamadan APY peşinde koşmak | Borç verme getirisini vadeli hesap gibi görmek ve riski aslında kimin taşıdığını görmezden gelmek |
Bu çerçeve staking'i ve borç vermeyi açıklar ama kullanıcının fon bağlamadan önce onay ekranını, rotayı, sözleşme riskini ya da cüzdan deneyimini nasıl değerlendirmesi gerektiğini nadiren açıklar. walllet.com gibi bir ürün için bu boşluk önemlidir.
İlgili: Yeni başlayanlar için en iyi cüzdan: Bir şey indirmeden önce nelere bakmalı
Staking nedir ve nasıl çalışır
Staking, bir proof-of-stake varlığını ağın güvenliğine yardım etmesi için kilitlemek ya da devretmek ve karşılığında ödül kazanmaktır. En basit haliyle coinlerinizi bir borçluya vermiyorsunuz. Zincirin kendi ekonomisine katılıyorsunuz. Bu yüzden staking sadece proof-of-stake varlıkları için geçerlidir, portföyünüzdeki her şey için değil. Örneğin Bitcoin stake edilebilen bir varlık değildir.
Bu daha sade zihinsel model, temkinli kullanıcıların çoğu zaman önce staking'e yönelmesinin bir nedenidir. Zaten ETH, SOL, ADA, DOT ya da başka bir PoS varlığını aylarca tutmayı planladıysanız staking, ayrı bir kredi bahsi değil, tutmanın bir uzantısı gibi gelebilir. Yine de “daha sade” “risksiz” demek değildir.
Doğrulayıcı ve slashing riski
Stake ettiğinizde ödüller ağ kurallarına ve doğrulayıcının performansına bağlıdır. Bazı ağlar ciddi kötü davranışlarda doğrulayıcıları slashing ile cezalandırabilir ve bu, onlara bağlı stake'i azaltabilir. Slashing, stake edilmiş ETH'nin kaybıyla birlikte zorla çıkarılmadır ve nedenine ve kuruluma göre bazı durumlarda stake ettiğiniz varlıkların bir kısmı ya da tamamı kaybolabilir.
İlgili: Ethereum nedir ve nasıl çalışır?
Çoğu bireysel kullanıcı için önemli olan tek risk slashing değildir. Fiyat riski çoğu zaman daha büyüktür. Yıllık %5 ila %8 ödül, token'ın kendisi %30 düşene kadar güzel görünür. Staking, zaten maruz kaldığınız aynı varlıkla ödeme yapar. İnancınız ve zamanlamanız uyuştuğunda bu harikadır. Uyuşmadığında o kadar rahatlatıcı değildir.
Borç verme nedir ve nasıl çalışır
Borç verme kökten farklıdır. Bir ağın uzlaşmaya varmasına yardım etmiyorsunuz. Merkezi bir platform ya da bir DeFi protokolü üzerinden varlıklarınızı faiz karşılığında borçluların kullanımına açıyorsunuz. Yani getiriniz borçluların davranışına, platform tasarımına, teminat kurallarına ve sizinle varlıklarınız arasındaki yapıya bağlıdır.
Bu yüzden borç verme çoğu zaman stake edilemeyen varlıklar için daha mantıklıdır, özellikle BTC için ya da oynak bir PoS token'ının ödül yapısına doğrudan maruz kalmadan getiri isteyen kullanıcının stablecoin'leri için. Ama rahatlatıcı “faiz” kelimesi yanıltıcı olabilir. Kripto borç verme, kılık değiştirmiş sade bir birikim ürünü değildir. Gerçek kredi, likidite ve platform riski taşır.
Karşı taraf ve akıllı sözleşme riski
CeFi borç vermede en büyük soru, kimin borç aldığı, platformun riski nasıl yönettiği ve çok fazla kullanıcı aynı anda çıkmak isterse ne olacağıdır. DeFi borç vermede odak aşırı teminatlandırmaya, akıllı sözleşmelere, tasfiye mekanizmasına, oracle bağımlılıklarına ve oynak dönemlerde sistem çapında bulaşmaya kayar. Tasfiye riski, operasyonel risk ve karmaşıklık, kripto borç verme piyasalarında önemli endişelerdir.
DeFi borç verme genellikle aşırı teminatlı yapılara dayanır çünkü kripto teminatın değeri hızla düşebilir.
Bu ayrım önemlidir çünkü “borç verme” tek bir şey değildir. Varlıklarınızı kurumsal borçlulara veren merkezi bir platform ile otomatik teminat kuralları kullanan bir DeFi havuzu aynı risk paketi değildir. Başlık aynı, başarısız olma biçimleri çok farklı.
Staking ve borç verme: risk, likidite ve getiri karşılaştırması
Pazarlamayı çıkarırsanız bu karar üç kola iner: ne tür risk aldığınız, paranıza ne kadar hızlı ihtiyaç duyabileceğiniz ve ödülün karmaşıklığa değip değmediği.
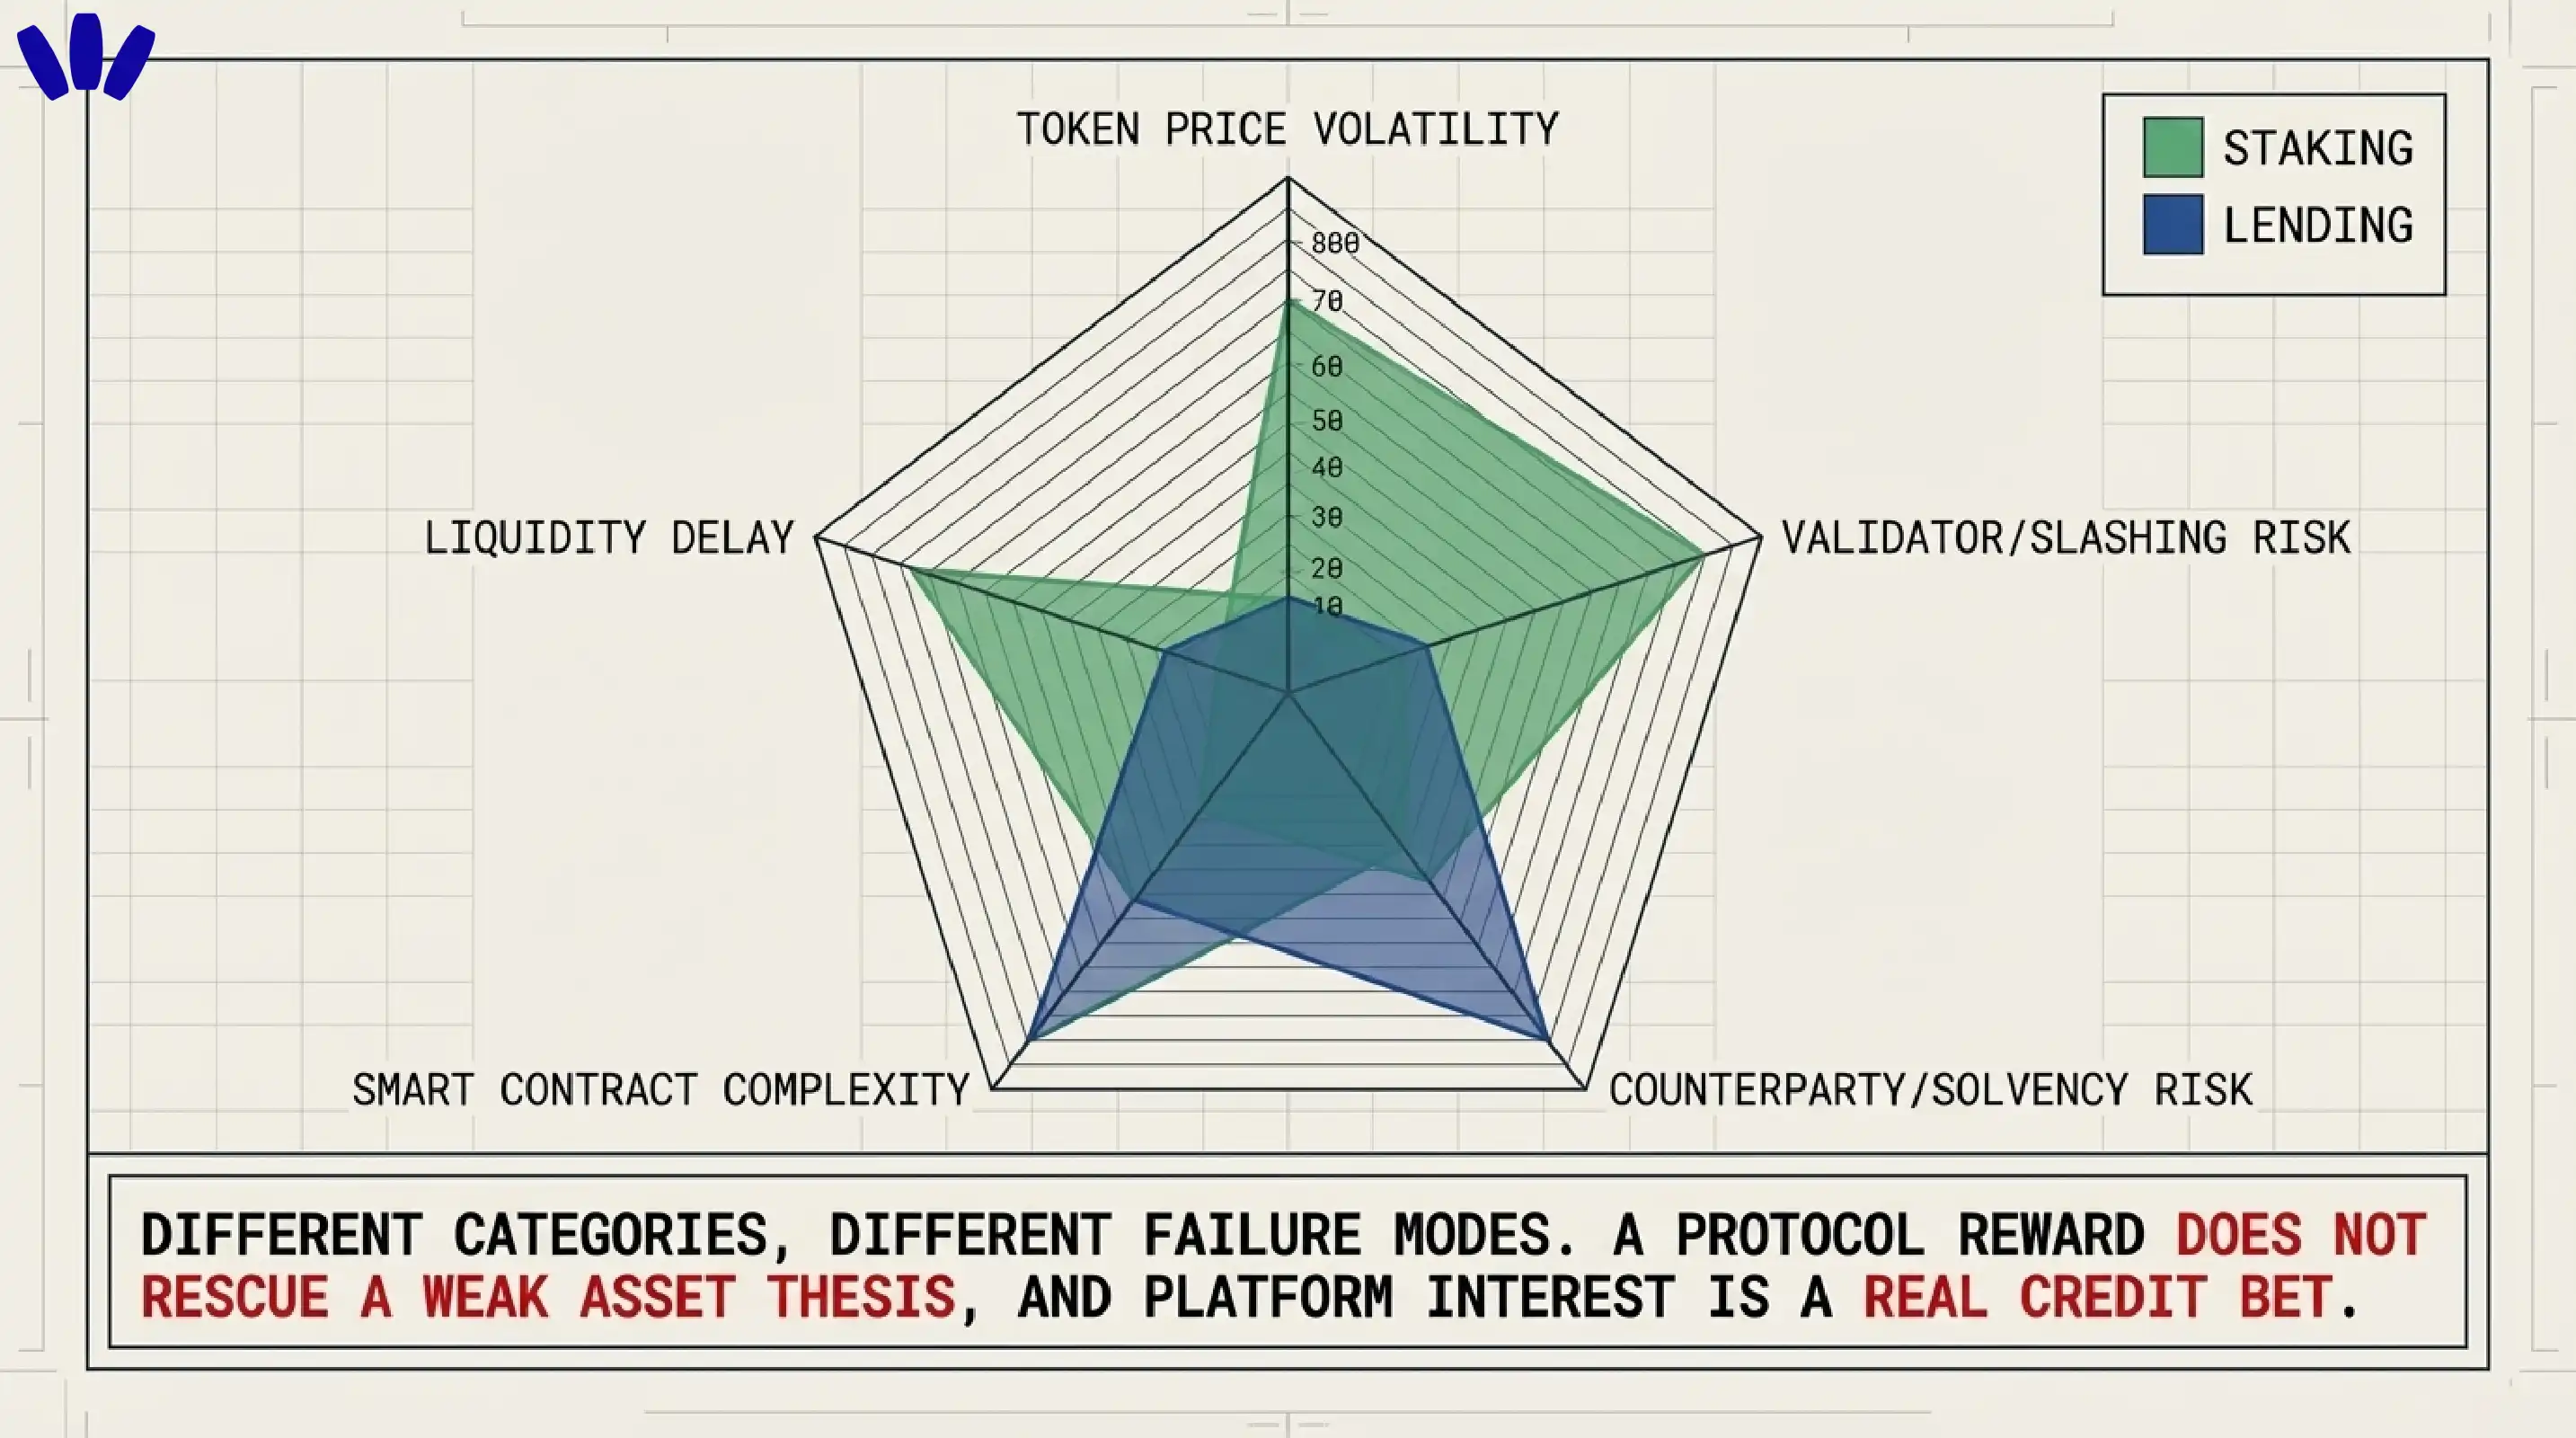
Yeni başlayanların çoğu için staking'i zihinde denetlemek genellikle daha kolaydır. Bir PoS varlığı tutarsınız, ağı anlarsınız, kilit sürelerini kabul edersiniz ve protokol ödülü kazanırsınız. Borç verme gayet makul olabilir ama bir grup borçluya, bir platforma ya da bir sözleşme sistemine güvenmenizi gerektirir.
Staking çoğu zaman “varlığın doğasına ait” hissettirir, borç verme ise daha çok “finansal ürün” gibi hissettirir.
Bu, staking'i otomatik olarak daha güvenli yapmaz. Uzun unstake süresi olan oynak bir token, bazı kullanıcılar için temkinli stablecoin borç vermeden daha kötü bir seçim olabilir. Cevabı bağlam belirler.
Kilit ve çekim süreleri
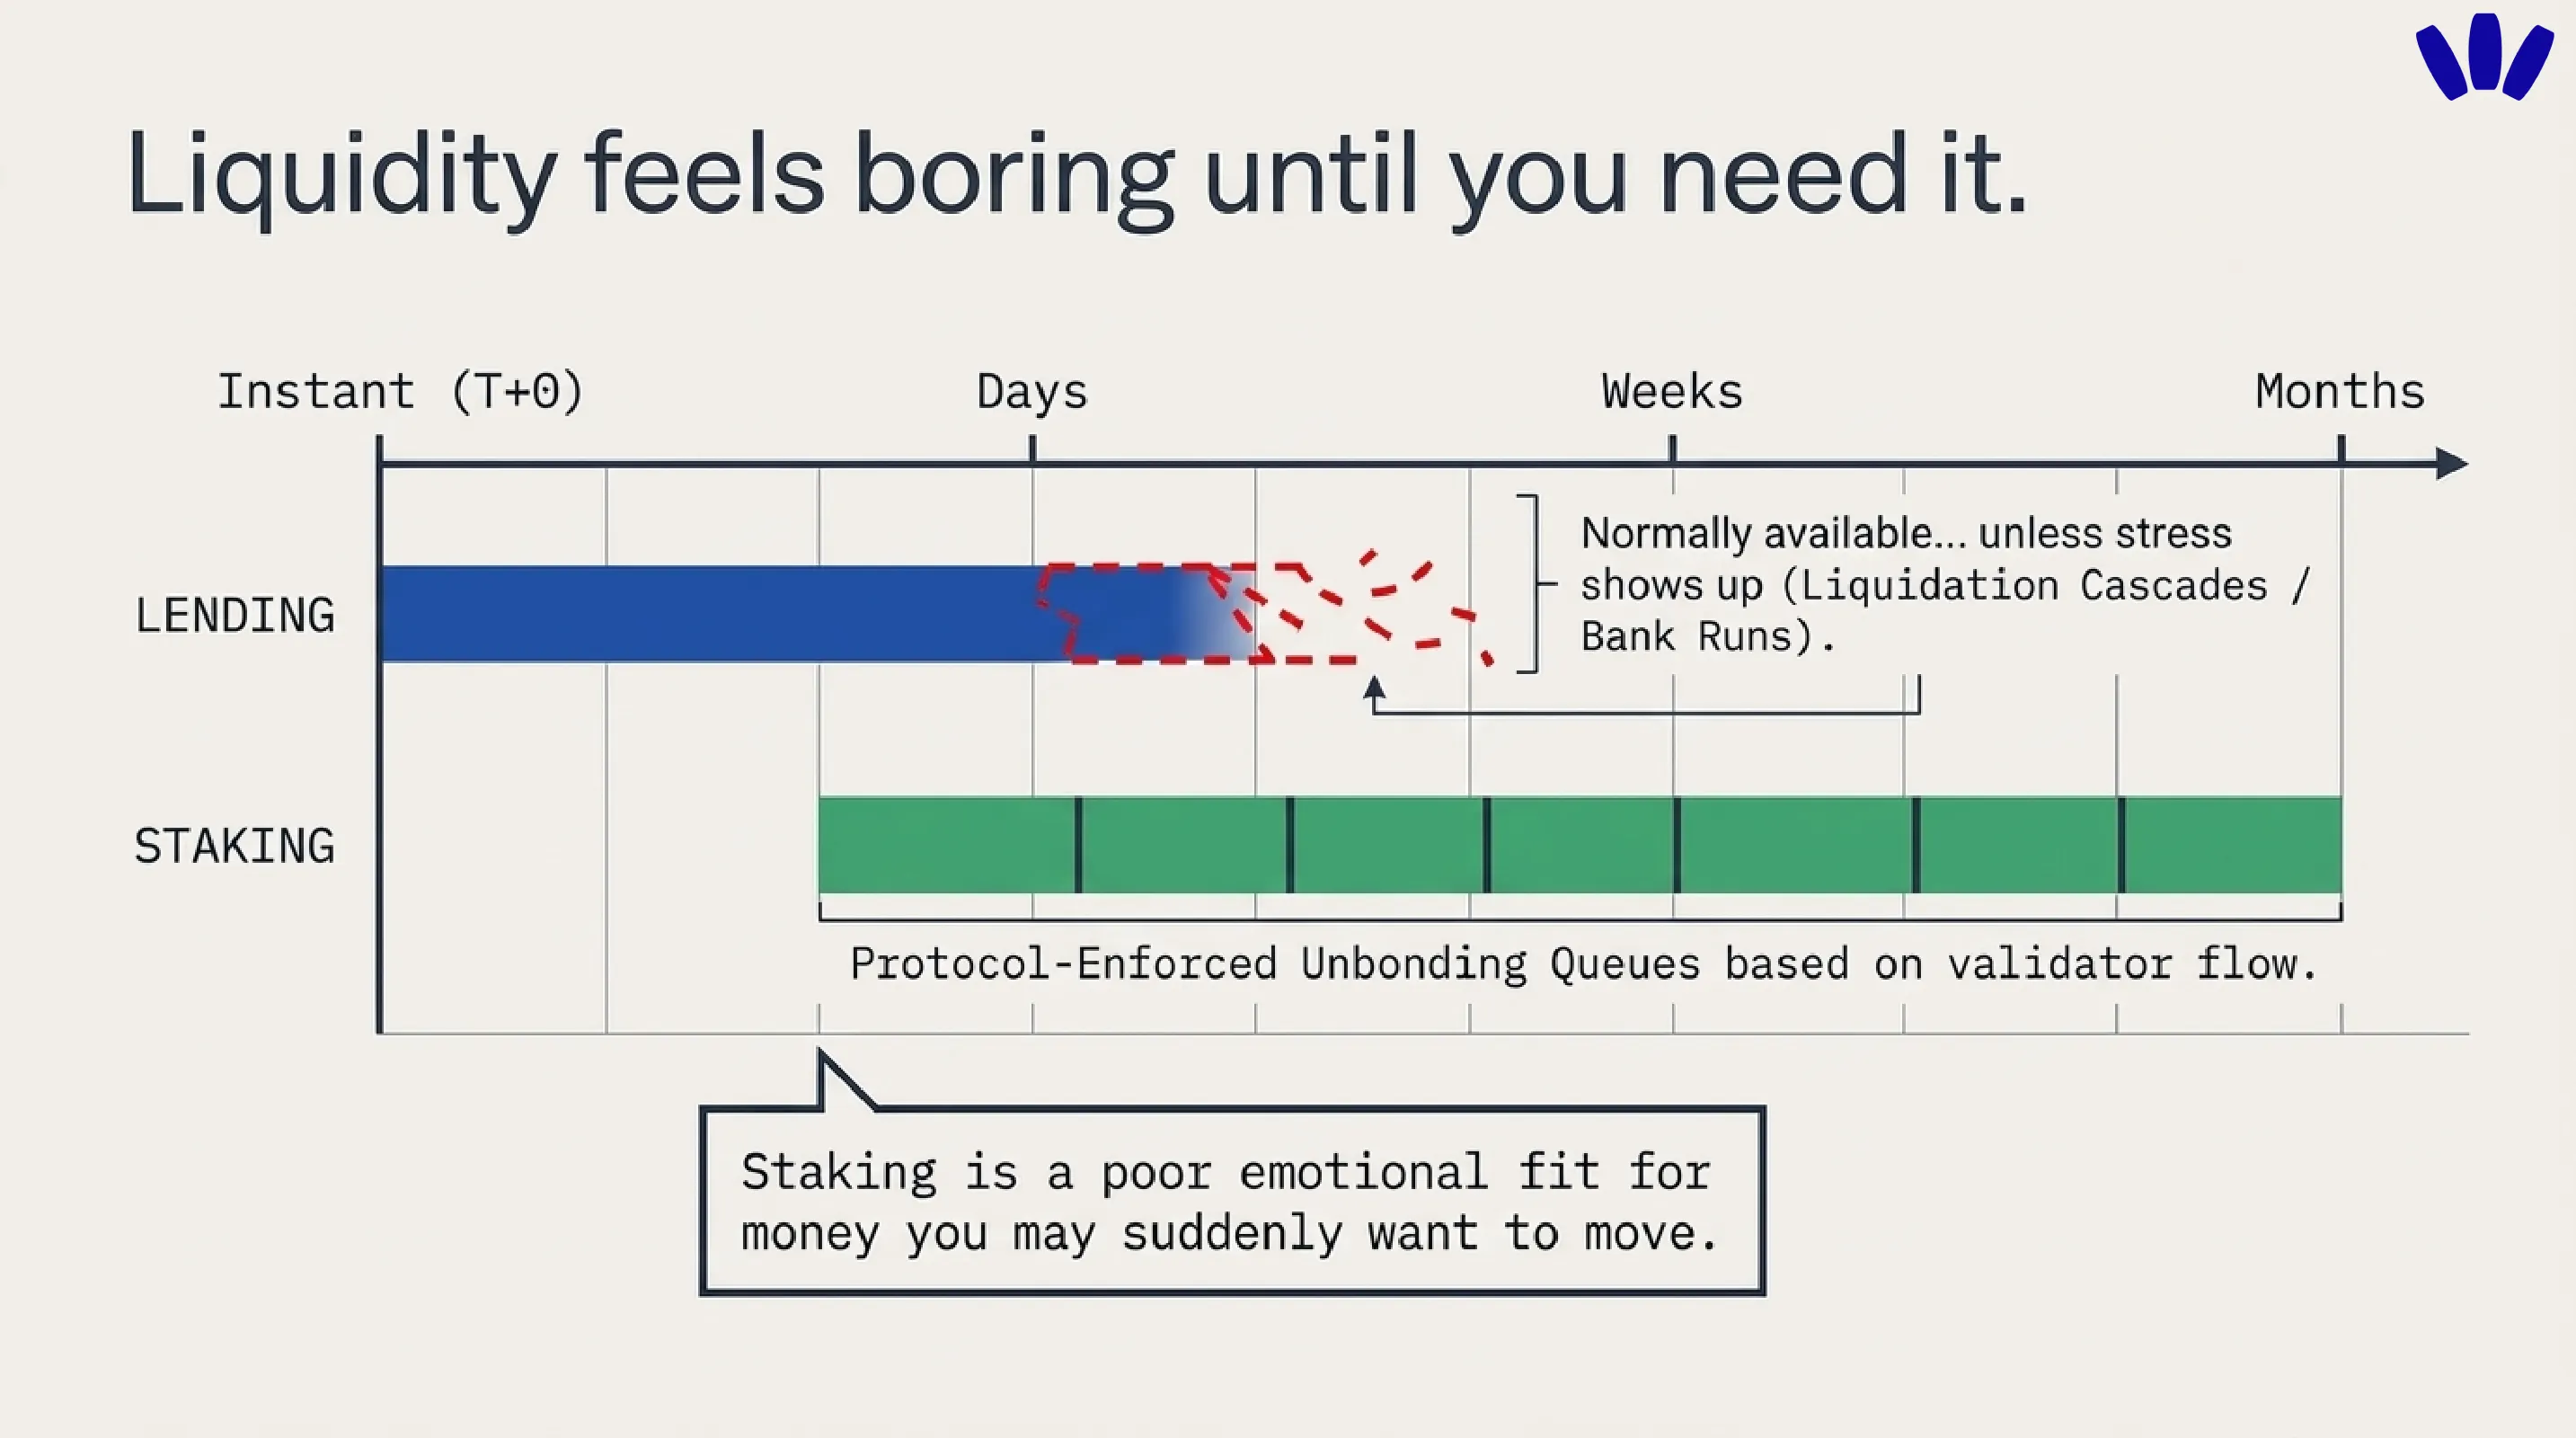
Birçok karşılaştırmanın fazla rahat davrandığı yer likiditedir. Staking sık sık unbonding ya da çekim gecikmeleri içerir. Ethereum'un çekim süreci doğrulayıcı akışına ve kuyruk koşullarına bağlıdır ve büyük ölçekli çekim kapasitesi bile protokol mekanizmasıyla sınırlıdır. Ayrıca unstake, varlığa ve ağ koşullarına göre saatlerden haftalara kadar sürebilir.
Yani staking, aniden taşımak isteyebileceğiniz para için duygusal olarak kötü bir seçimdir. Piyasayı izleyen, panikleyen ve seçenek isteyen biriyseniz staking, çıkmak istediğiniz ana kadar sakin hissettirir.
Borç verme kâğıt üzerinde daha likit görünebilir ama yine de çekimlerin gerçekten anında mı yoksa sadece “stres olmadıkça normalde mümkün” mü olduğunu sormanız gerekir. Bu fark kripto tarihinde birden fazla kez önemli oldu ve temkinli kullanıcılar bunu dipnot değil, birinci derecede bir soru olarak görmelidir.
Doğrudan staking, likit staking ve borç verme
Karşılaştırmanın keskinleştiği yer burası.
Doğrudan (native) staking en sade olanıdır. Varlığı doğrudan stake edersiniz ya da bir doğrulayıcıya devredersiniz. Takas açıktır: ödüller artı kilit ve doğrulayıcı riski.
Likit staking bir sarmalayıcı ekler. Varlığı stake edersiniz, o stake pozisyonunu temsil eden bir token alırsınız ve bu token'ı başka yerlerde kullanmaya devam edebilirsiniz. Bu esnekliği artırır ama akıllı sözleşme, değer sabitlemesi (peg) ve protokol birleştirilebilirliği riskini de ekler. EBA-ESMA bilgi notu özellikle likit staking tokenlarıyla ilgili ek piyasa oynaklığına ve bilgilendirme endişelerine dikkat çeker.
Borç verme farklı bir yoldur. Bir staking pozisyonunu genişletmiyorsunuz. Varlıklarınızı faiz karşılığında bir borçlu ya da havuz yapısına açıyorsunuz.
Temkinliyseniz sıralama genelde şöyledir: doğrudan staking'i anlamak likit staking'den kolaydır, likit staking'i anlamak da genellikle üst üste stratejili borç verme ya da restaking kombinasyonlarından kolaydır. Daha fazla hareketli parça daha fazla getiri yaratabilir ama az önce neyi imzaladığınızı yanlış anlamanın daha fazla yolunu da yaratır.
Staking borç vermekten daha mı güvenli?
Zaten bir PoS varlığı tutan ve zinciri anlayan temkinli bir yeni başlayan için genellikle evet. Ama dürüst cevap: “hangi anlamda daha güvenli?”
Staking'de çoğu zaman borç vermeye göre daha az karşı taraf katmanı vardır. Esas olarak token riski, doğrulayıcı kalitesi ve protokol mekanizmasıyla uğraşırsınız. Borç verme; borçlu kalitesini, platformun ödeme gücünü, teminat sağlığını, akıllı sözleşmeleri, çekim yapılarını ve bazen şeffaf olmayan risk yönetimini ekler. Bu yüzden birçok karşılaştırma sayfası ve piyasa açıklaması şunu söyler:
staking uzun vadeli PoS sahipleri için daha basit yoldur, borç verme ise farklı varlıklara ve farklı hedeflere uyar.
Yine de daha güvenli, kârlı demek değildir. Aslında hiç tutmak istemediğiniz oynak bir token'ı stake ederseniz, staking ödülü kötü bir pozisyonun üstüne sürülmüş bir makyaja dönüşebilir. Bu, bu alandaki en yaygın zihinsel tuzaklardan biridir.
Staking'de para kaybedebilir misiniz?
Evet.
Varlık fiyatı düştüğü için, unstake süresi boyunca fonlarınız likit olmadığı için, bir doğrulayıcı cezalandırıldığı için ya da likit staking yolu akıllı sözleşme veya peg kaybı riski getirdiği için staking'de para kaybedebilirsiniz. Slashing ve cezalar doğrudan kayıp yaratır ve artık birçok yaygın staking açıklaması bu soruyu, ödüller riski siliyormuş gibi davranmadan açıkça cevaplar.
Staking, kötü bir varlık tezine karşı kalkan değildir. Zaten sahip olduğunuz bir varlığın üstündeki bir getiri katmanıdır. Temel fikir zayıfsa ödül onu kurtarmaz.
Restaking nedir ve seçimi değiştirir mi?
Restaking, zaten stake edilmiş ETH'yi ya da onu temsil eden bir token'ı, ek ödül karşılığında başka merkeziyetsiz hizmetlerin güvenliğine yardım etmek için kullanmaktır. Stake edilmiş ETH güvenliğini başka hizmetlere genişletmek olarak tanımlanır ve stake edilmiş ETH'yi daha fazla riske sokabileceği açıkça belirtilir.
Temkinli kullanıcılar için restaking başlangıç noktası değildir. Bir ödül akışı daha ekler ama bir risk yüzeyi daha ekler. Sade staking bile soyut geliyorsa restaking hızlanmak için değil, yavaşlamak için bir işarettir.
Yeni başlayanların yandığı yerler
En büyük hatalar şaşırtıcı derecede tutarlıdır.
Birincisi, başarısızlık biçimlerini karşılaştırmadan önce APY'yi karşılaştırırlar. Daha güzel bir sayı caziptir. Ama çok şey de gizler.
İkincisi, her getirinin aynı tür getiri olmadığını unuturlar. Staking ödülleri protokol ekonomisinden gelir. Borç verme faizi borçlulardan ve platform yapısından gelir. Bunları birbirinin yerine koymak, insanların hiç almak istemedikleri bir riske girmesinin yoludur.
Üçüncüsü, kilit sürelerini hafife alırlar. Likidite, ihtiyacınız olana kadar sıkıcı gelir.
Dördüncüsü, gerçekten anlamadıkları bir cüzdan ya da uygulama akışı kullanırlar. Hedef tanıdık geldiği için onayları geçip giderler. Bu bir getiri stratejisi değil. Finans kostümü giymiş bir umut.
Bağlanmadan önce cüzdanınız ne göstermeli
Çoğu karşılaştırma yazısının atladığı kısım bu ve modern bir cüzdanın sizi aptalca ama pahalı hatalardan koruyabileceği yer tam olarak burası.
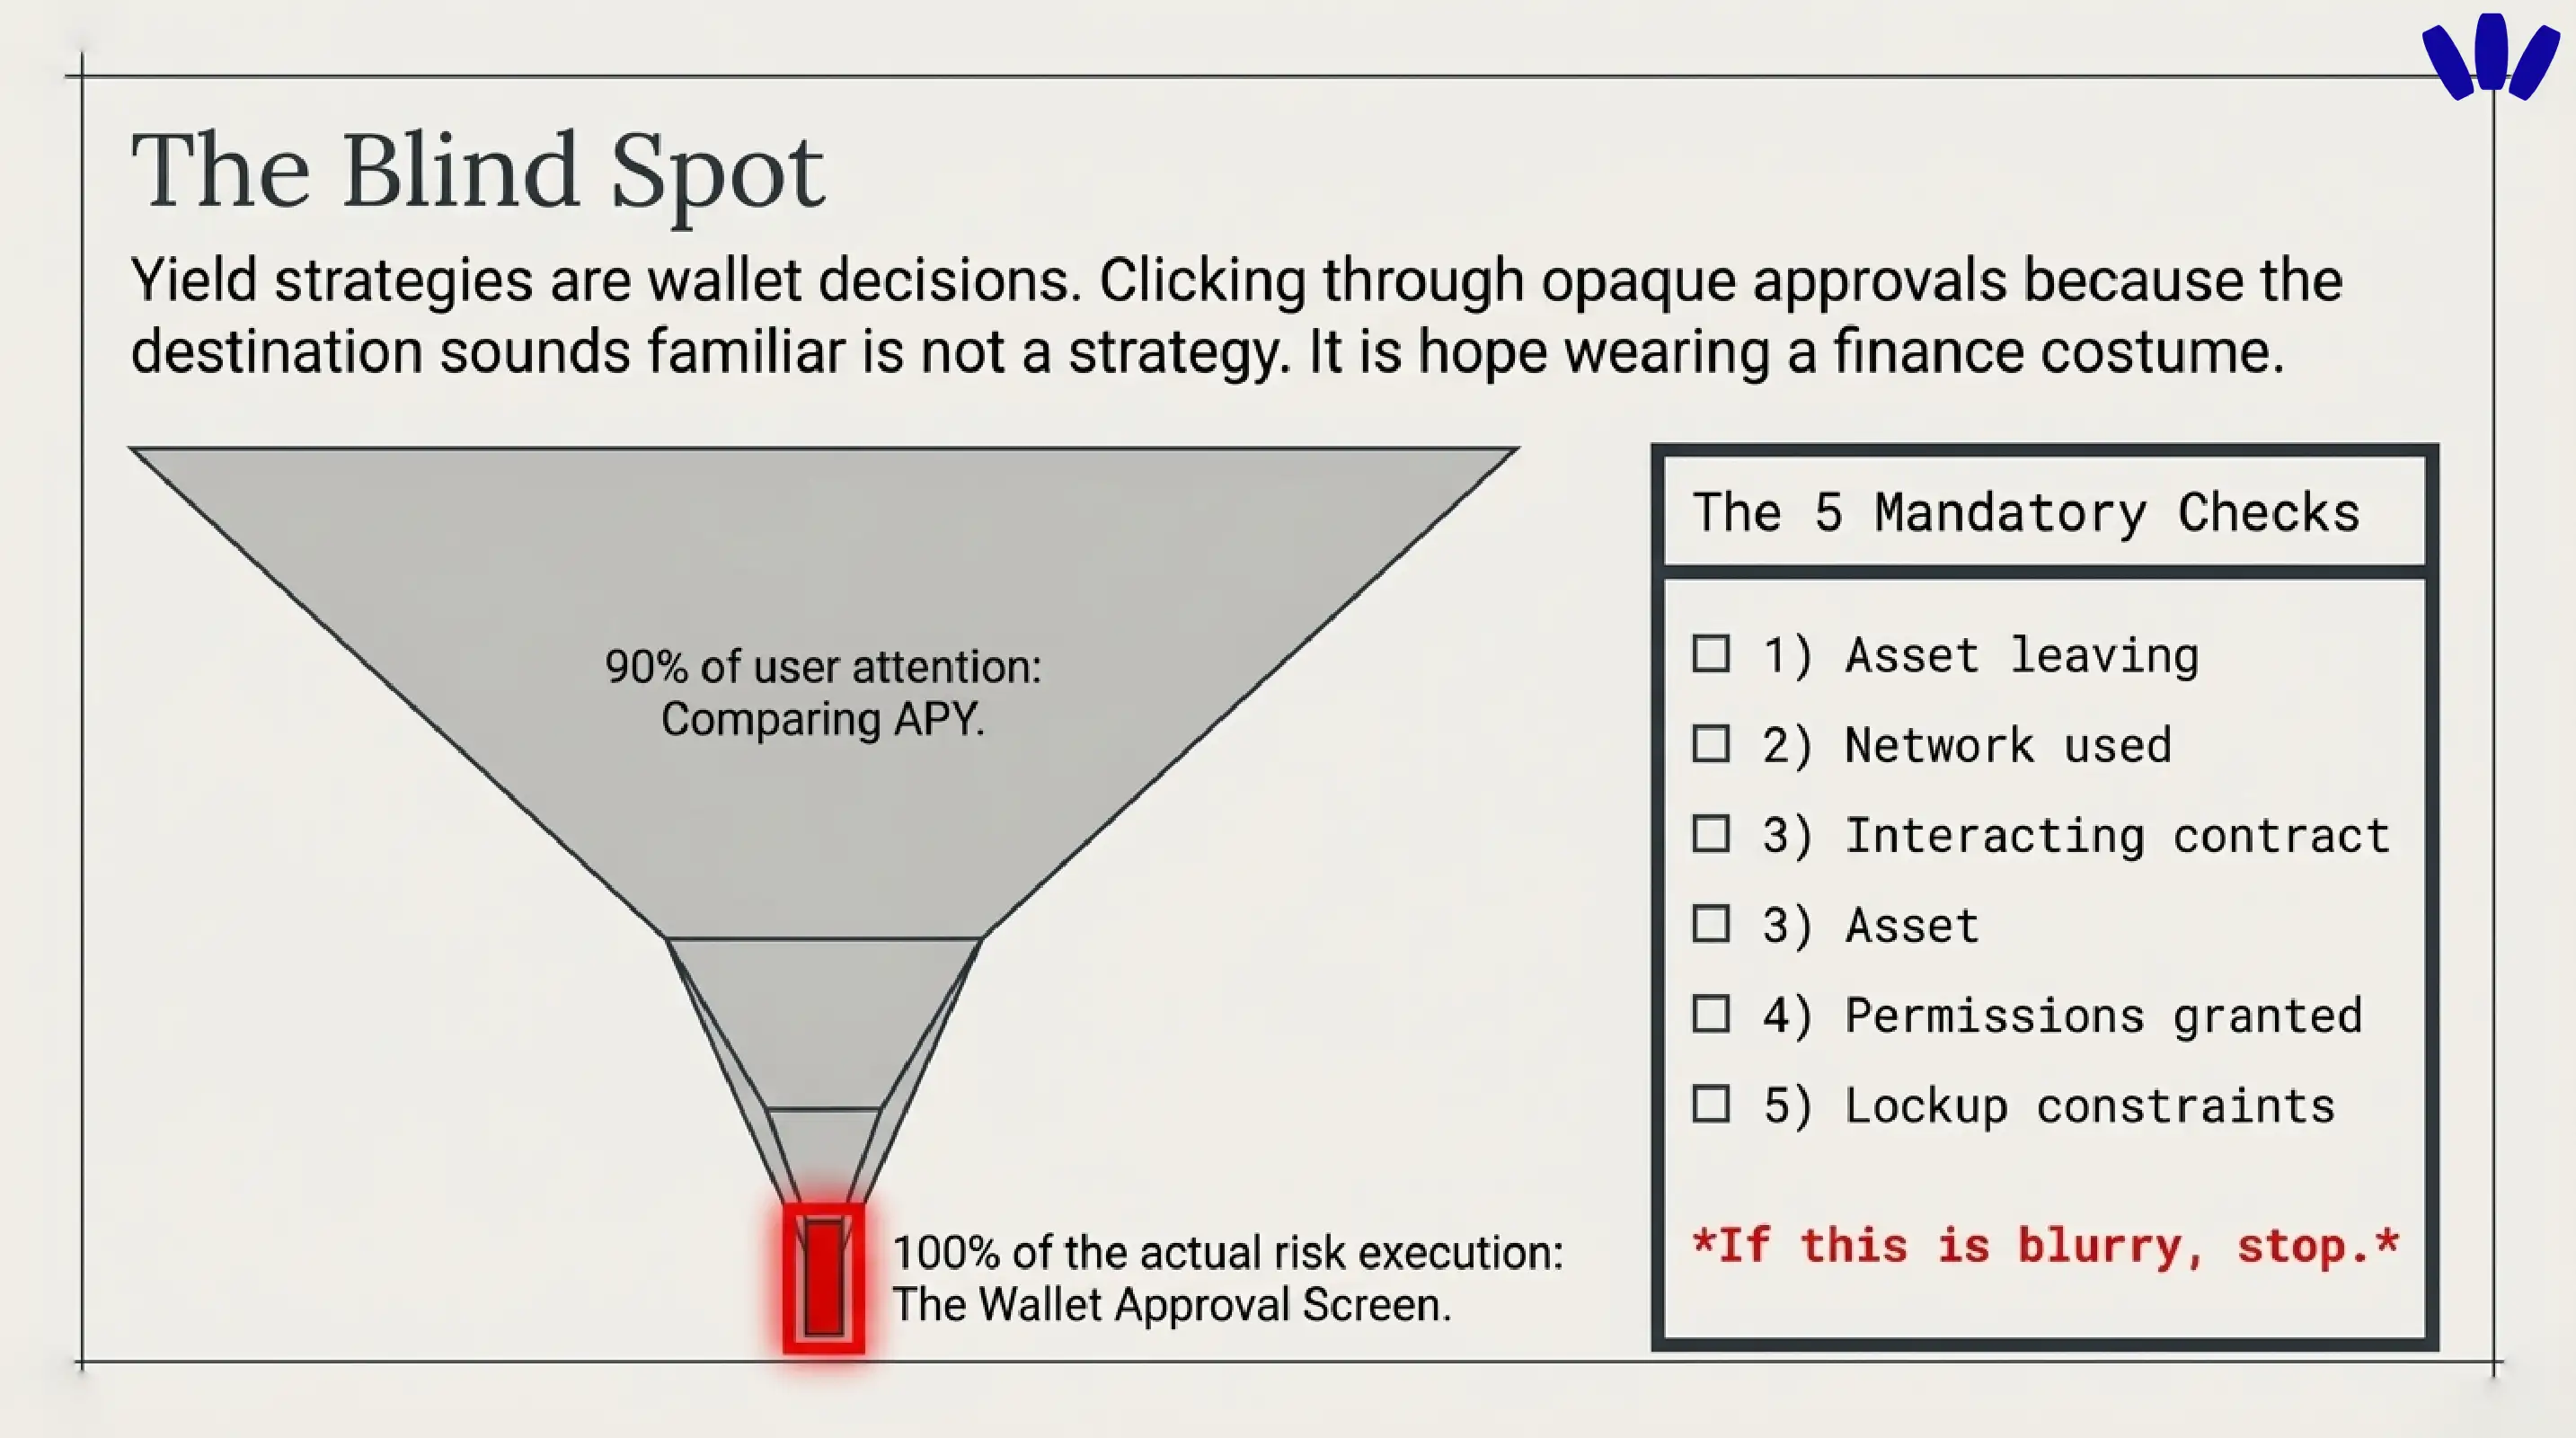
Herhangi bir şeyi stake etmeden ya da borç vermeden önce cüzdanınız beş şeyi açıkça göstermeli:
cüzdanınızdan hangi varlığın çıktığı
hangi ağı kullandığınız
hangi sözleşme ya da uygulamayla işlem yaptığınız
hangi izinleri verdiğiniz
neyi hızlıca geri alamayabileceğiniz
Bunlar bulanıksa durun.
İmzalamadan önce onayları okumak
Temkinli bir kullanıcı sadece “APY ne?” diye sormaz. “Neyi onaylıyorum?” diye sorar.
Bu soru borç verme ve DeFi'ye yakın akışlarda daha önemlidir çünkü gerçek risk çoğu zaman ana sayfa başlığında değil; rotada, onaylarda ve sözleşme riskindedir. walllet'in hukuki ve ürün dili tam olarak bu soruna işaret eder. Şartları, üçüncü taraf dApp'lerin bağımsız olduğunu, kullanıcıların yetkilendirdikleri işlemlerden sorumlu olduğunu ve işlemleri onaylamadan ya da akıllı sözleşmelerle işlem yapmadan önce dikkatle düşünmeleri gerektiğini açıkça belirtir. Aynı zamanda walllet sürekli olarak okunabilir işlem istemlerini, şüpheli onay uyarılarını, passkey tabanlı erişimi ve desteklenen akışlarda gas esnekliğini öne çıkarır.
Bu birleşim önemlidir. Bir cüzdan protokol riskini ortadan kaldıramaz. Kullanıcı hatası riskini azaltabilir. Getiri stratejilerinde ise kullanıcı hatası özgüven kılığına girmeyi sever.
walllet.com neler olduğunu okumanıza yardım eder
Staking ve borç verme aynı zamanda cüzdan kararlarıdır.
Varlıklarınızı çalıştırmanın iki yolunu karşılaştırıyorsanız, bağlandığınız anda neler olduğunu okumanıza yardım eden bir cüzdana da ihtiyacınız var. walllet’in kamuya açık konumu net: passkey'ler ve ERC-4337 üzerine kurulu, kimlik bilgileri walllet sunucularında tutulmayan, biyometrik erişimli, okunabilir işlem geçmişi olan ve self-custody'yi daha anlaşılır ve daha az kırılgan yapmaya odaklanan emanet tutmayan bir akıllı cüzdan. Ana sayfa ürünü donanım düzeyinde güvenlik, okunabilir işlem geçmişi ve desteklenen akışlarda işlem ücretlerini zaten sahip olduğunuz tokenlarla ödeme etrafında konumlar. Şartlar da passkey tabanlı kimlik doğrulamayı ve emanet tutmayan modeli doğrudan açıklar.
İlgili: Günlük kripto kullanımında self-custody mi borsa mı: Hangisi daha mantıklı?
Bu da walllet'i özellikle temkinli ortadaki okurlar için anlamlı kılar. DeFi'nin en tuhaf köşesinde en yüksek getiriyi kovalayanlar için değil. Daha iyi sorular soranlar için. Neyi imzalıyorum? Neyi riske açıyorum? Bu kurulumu üç hafta sonra hâlâ anlayacak mıyım? Çıkmam gerekirse ne olur?
walllet, riskli anı daha okunur yapabilen katmandır.
Burada daha yumuşak bir sonraki adım mantıklı: fonlarınızı zincir üstünde bağlamadan önce walllet'in onayları ve işlem ayrıntılarını okumanıza nasıl yardım ettiğine bakın. Bu, sert bir satıştan daha uygun çünkü bu aşamadaki okurlar sadece nereye tıklayacaklarına değil, nasıl düşüneceklerine de karar veriyor.
Peki hangisi size uygun?
Zaten bir proof-of-stake varlığı tutuyorsanız, bir süre elinizde tutmayı planlıyorsanız ve daha basit bir zihinsel model istiyorsanız staking genellikle daha doğal seçimdir.
BTC ya da stablecoin'lerde getiri istiyorsanız, daha fazla esnekliğe ihtiyacınız varsa ya da farklı bir getiri profili için bilerek platform ve borçlu riski alıyorsanız borç verme daha uygun olabilir.
Rotayı, izinleri ya da kilit sürelerini tam anlamıyorsanız henüz ikisi de size uygun değil.
Asıl sorununuz “hangisi daha çok kazandırır?” değil de “zincir üstünde körü körüne karar vermeyi nasıl bırakırım?” ise walllet.com akıllıca bir sonraki adım. walllet'inizi oluşturun: Face ID ya da parmak iziyle, kripto işlemlerini okumayı kolaylaştırmak için yapılmış self-custody bir cüzdanı keşfedin ve bir sonraki staking ya da borç verme kararınızı daha az tahmin, daha fazla netlikle verin.
İlgili yazılar
Kripto ve Web3: Cüzdanlar, ağlar ve güvenlik
Self-custody cüzdan mı borsa mı: Riskler, artılar-eksiler ve hangisini kullanmalı
Emanetli mi emanetsiz cüzdan mı: Aslında hangisini kullanmalısınız?
