Между walllet.com, Grey, Raenest, Cleva и Payoneer нет одного победителя. Ответ зависит от одного вопроса: кто вам платит и что вам нужно делать с деньгами после зачисления?
За стандартный платёж ACH из США Raenest сейчас берёт фиксированные $1 за получение. Cleva берёт 0.8% с минимумом $2 и максимумом $5, а подходящие поступления с Upwork бесплатны. Grey берёт 0.8% с минимумом $2 и максимумом $10. Стоимость получения USD в Payoneer зависит от способа приёма, страны и счёта. walllet.com сейчас указывает комиссию 1% за входящие USD через поддерживаемый банковский маршрут и отдельную разовую плату $5 за открытие счёта.
Но и это не говорит, какой маршрут оставит вам больше всего доступных денег. Комиссия за получение — только первое списание. Результат могут изменить курс, плата за конвертацию, комиссия банка за вывод, расходы по карте, ограничения для плательщиков и даже сам платёжный канал.
Если ACH, банковский перевод, SEPA и локальный счёт для приёма у вас пока смешиваются, начните с материала о том, как фрилансеры из Нигерии получают оплату от клиентов из США, Великобритании и ЕС. Если вы решаете, что должен уметь счёт в USD, ещё до сравнения брендов, полезнее начать с 11 вещей, важных при выборе счёта в USD в Нигерии.

Коротко: какой провайдер подходит для какого маршрута?
Provider | Worth checking first when… | USD receiving route | Current published receiving fee | What happens after receipt |
walllet.com | You want receiving, USD holding, online spending and naira cash-out in one income flow, and the receiving route shown in your account fits your payer. | The exact rail is account- and eligibility-dependent; walllet.com says eligible users receive USD, EUR and GBP through account details in their own name. | Incoming USD through the supported bank route: 1%. Bank Account issuance: $5 one time. | Hold USD, use an eligible USD card, or convert/cash out to naira. Current off-ramp fee: 0.5%, separate from the exchange rate. |
Grey | Your payer uses ACH, FedNow or Fedwire and you also value USD, GBP and EUR receiving. | ACH, FedNow and Fedwire. | ACH/FedNow: 0.8%, min $2, max $10. Fedwire: $20. | USD→NGN conversion currently carries a 1% fee capped at $6; NGN bank withdrawal is ₦35. |
Raenest | A US client can pay by ACH, or you need an explicitly documented SWIFT route. | ACH, domestic wire and SWIFT. | ACH: $1 flat. Domestic wire: $10 flat. SWIFT cost depends on the sender’s fee arrangement. | USD→NGN: 0.5%, capped at $2.70, minimum $0.25. Nigerian bank payout: ₦0. |
Cleva | You receive eligible Upwork payouts, need FedNow, or want a low capped ACH receiving fee. | ACH, FedNow and US domestic wire; stablecoin deposits also supported. | ACH/FedNow: 0.8%, min $2, max $5. Upwork: $0. Wire: $10. | Cleva currently states no separate USD→NGN conversion fee. A statutory ₦50 stamp duty applies to qualifying transactions of ₦10,000+. |
Payoneer | The marketplace or client already supports Payoneer and you want its established marketplace payout network. | Local receiving accounts, payment requests and, where available, SWIFT receiving. | USD local receiving is generally 0–1% or 1% depending on location, currency and route. | Hold multiple currencies, convert, spend where card-eligible or withdraw to an approved bank account. Exact withdrawal fee and FX quote are shown for the applicable transaction. |
Таблица намеренно условная. Провайдер с меньшей комиссией за получение может дать худший итог, если его курс USD/NGN слабее в момент вывода. Провайдер с большей комиссией может быть оправдан, если принимает плательщика, которого не принимает более дешёвый вариант. Поэтому общий рейтинг «лучших платёжных приложений» обычно плохо помогает принять решение.
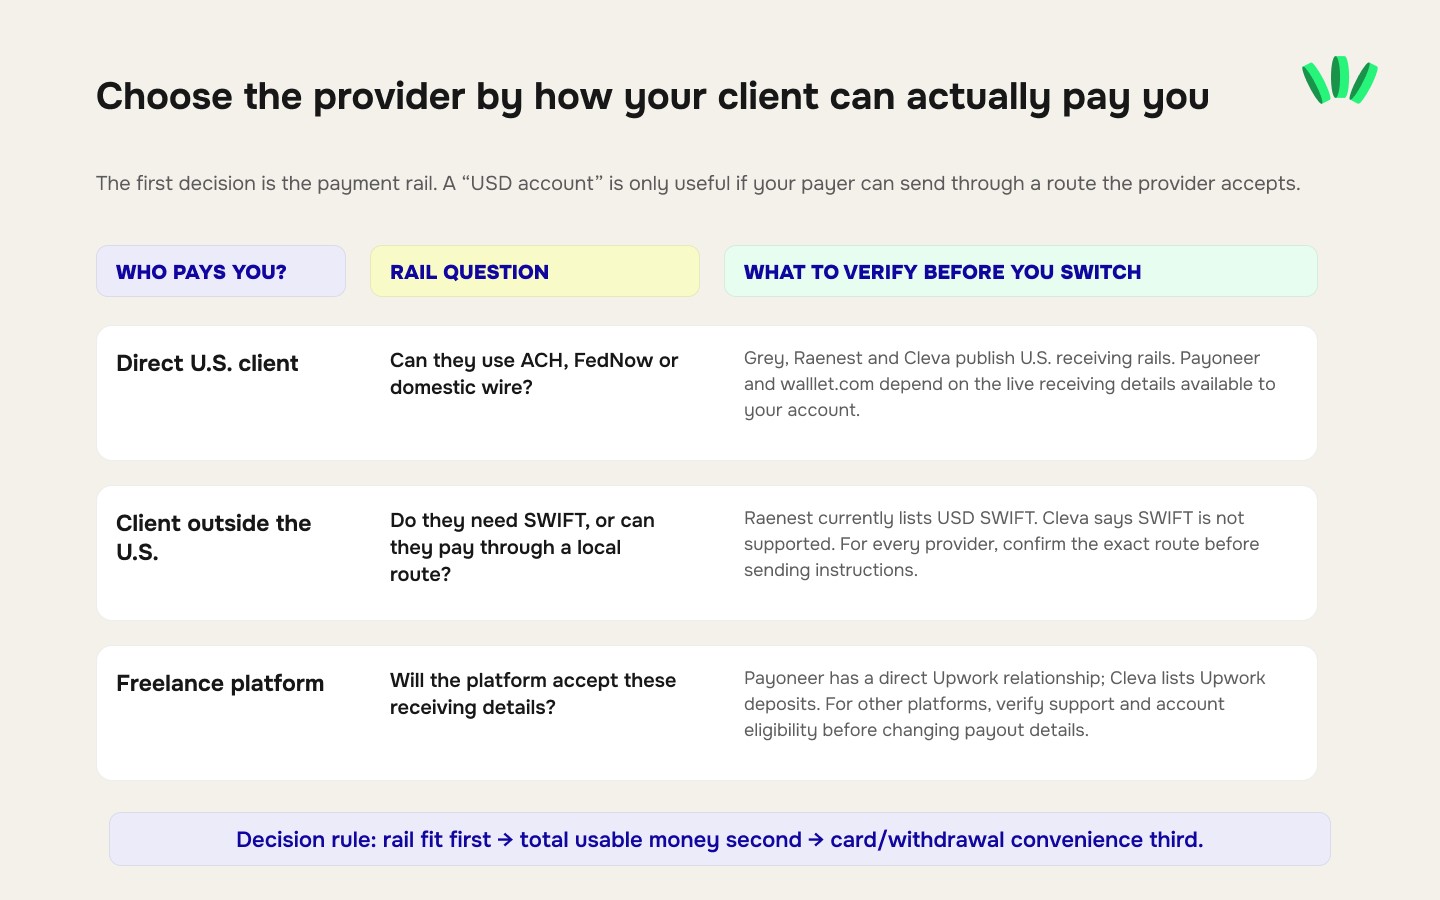
Сравнивайте путь денег, а не приложение
Платёж фрилансеру не заканчивается, когда на балансе появились USD. Полезное сравнение проходит весь путь:
Плательщик → платёжный канал → комиссия за получение → баланс в USD → решение хранить/тратить/конвертировать → курс → плата за конвертацию → плата за вывод → итоговые доступные деньги
Порядок важен.
Допустим, один провайдер берёт $1 за получение $1,000, а другой — $8. Первый начинает с преимуществом $7. Но если при выводе его курс даёт на ₦20,000 меньше, то более дешёвая комиссия за получение в вашем реальном случае дешёвой не оказалась.
Логика работает и в обратную сторону. Если вы держите большую часть дохода в USD и тратите её на софт, хостинг или подписки с ценами в USD, плата за конвертацию USD→NGN может почти не иметь значения. Комиссии по карте важнее.
Поэтому фрилансерам при сравнении платёжных схем стоит разделять как минимум девять пунктов:
Field | What to verify |
Beneficiary/account details | Whose name appears, and what details must the payer enter? |
Payer fit | Direct client, employer, Upwork, marketplace, personal sender or your own account? |
Rail | ACH, FedNow, Fedwire, SWIFT, SEPA, FPS or another route? |
Receiving cost | Percentage, minimum, cap or flat fee? |
Holding | Can the income remain in USD or another foreign currency? |
FX | What executable rate is offered at the moment you convert? |
Explicit conversion charge | Is there a percentage or fixed fee in addition to the rate? |
Spending | Does the provider have an eligible card, and what does using it cost? |
Cash-out | What is charged to move the final naira to your Nigerian bank? |
Более широкое сравнение банковских и небанковских маршрутов — в статье о том, как получать USD в Нигерии без PayPal.
Если ваш платёжный маршрут должен покрывать больше, чем момент, когда клиент нажимает «Отправить», сравните, что ваш счёт может получать, хранить, тратить и конвертировать, прежде чем менять реквизиты в счёте.
Проверьте платёжный маршрут, доступный сейчас в вашем аккаунте walllet.com
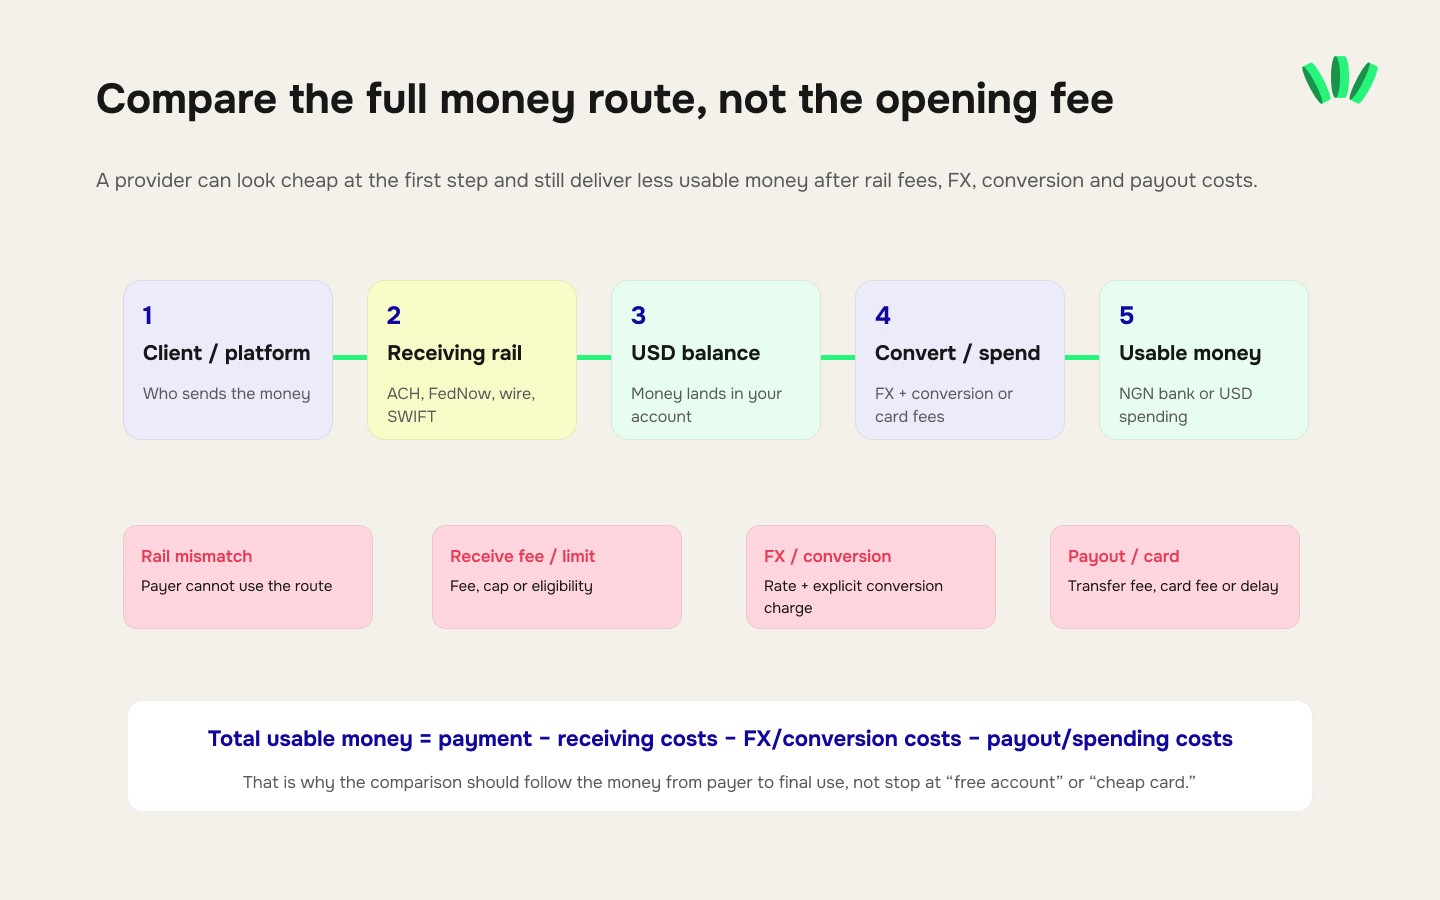
Прямой клиент из США: Grey, Raenest, Cleva, Payoneer или walllet?
Для прямого клиента из США первый вопрос должен быть удивительно скучным:
Как их финансовый отдел может вам заплатить?
Если ответ — ACH, подойдут несколько вариантов. Если клиент настаивает на FedNow, выбор сужается. Если он отправляет внутренний перевод, меняется структура комиссий. Если клиент не из США и может отправить только SWIFT, локальный счёт в США может вообще не решить задачу.
Если клиент платит через ACH
За платёж ACH на $1,000 текущие опубликованные комиссии за получение такие:
Provider | Published receiving fee on a $1,000 payment |
Raenest | $1 |
Cleva | $5 because the 0.8% calculation hits the $5 cap |
Grey | $8 |
Payoneer | Route/account dependent |
walllet.com | $10 for a $1,000 incoming USD payment through its supported bank route; confirm that the exact route shown to your account fits the client |
Это комиссии за получение, а не общие расходы.
По чистой опубликованной стоимости приёма ACH у Raenest самая низкая фиксированная комиссия среди Grey, Raenest и Cleva на момент проверки. Это не делает его автоматически самым дешёвым путём к найрам.
Если клиент использует FedNow
Grey и Cleva прямо документируют приём FedNow.
Grey берёт те же 0.8%, что и за ACH, с минимумом $2 и максимумом $10. Cleva тоже берёт 0.8%, но с потолком $5. Grey пишет, что платежи FedNow зачисляются за секунды или минуты, если банк отправителя поддерживает эту сеть; Cleva тоже поддерживает FedNow на своём USD-счёте.
Фрилансер не может заставить банк клиента использовать FedNow. Его должен поддерживать банк плательщика.
Если клиент из США отправляет внутренний перевод
Raenest сейчас берёт $10 за приём внутреннего перевода. У Cleva — $10. У Grey за Fedwire — $20.
Хороший пример того, почему фраза «у меня есть реквизиты американского банка» — неполная информация. Счёт может принимать ACH, но брать за перевод совсем другую комиссию.
Если клиент не из США и хочет отправить USD через SWIFT
Raenest прямо описывает маршрут приёма USD через SWIFT. Payoneer тоже предлагает счета для приёма SWIFT там, где это доступно.
С Cleva нужно быть осторожнее. Её текущая страница с тарифами описывает поступление «перевода» за $10 и приводит в пример банки вне США, но документация поддержки за май 2026 года говорит, что приём переводов ограничен банками США, а SWIFT из банков вне США сейчас не поддерживается. Старый FAQ по SWIFT говорит то же. Поскольку официальные страницы Cleva не полностью совпадают, фрилансеру стоит проверить точный маршрут в аккаунте, прежде чем давать клиенту вне США реквизиты для перевода.
Именно из-за таких расхождений проверка в самом продукте важнее сравнительных блогов.
Выплаты с платформ меняют сравнение
Прямой клиент часто может выбрать один из нескольких способов оплаты. Маркетплейс обычно даёт фиксированный список.
Это меняет решение.
Например, Cleva сейчас берёт $0 за подходящие поступления с Upwork. Raenest поддерживает выплаты с Upwork. Payoneer и Upwork в мае 2026 года продлили 15-летнее партнёрство, и Payoneer остаётся основным кошельком и партнёром Direct to Local Bank для международных клиентов Upwork. Grey сообщает, что платформы, включая Upwork, обычно платят на его USD-счета через ACH.
Поэтому для фрилансера на Upwork вопрос «Где самая дешёвая обычная комиссия ACH?» — неправильный первый вопрос. Маршрут выплат конкретной платформы может перевесить стандартную таблицу комиссий.
Payoneer особенно важен, если платформа уже предлагает его как встроенный способ выплаты. Его преимущество не обязательно в самом низком проценте. Оно в глубине интеграций с маркетплейсами и в том, что платформа уже знает, как провести платёж. Payoneer сообщает, что его счета для приёма связаны со 100+ маркетплейсами.
Подробнее о том, как традиционные платформы и платежи в стейблкоинах меняют рабочий процесс, — в сравнении PayPal, Payoneer, Wise и стейблкоинов для фрилансеров.
Действительно ли счёт для приёма «ваш»?
Не делайте вывод о юридическом владении счётом только потому, что у вас есть номер счёта и routing number. Фрилансеру на практике обычно нужно знать меньше:
Какое имя получателя указано?
Какие банковские реквизиты должен использовать плательщик?
Какие каналы принимают эти реквизиты?
Какие типы отправителей разрешены?
Услугу приёма оказывает сам банк или банк-партнёр финтех-компании?
walllet.com сейчас сообщает, что подходящие пользователи получают реквизиты в USD, EUR и GBP на своё имя, но также указывает, что walllet.com — финтех-компания, а не банк, и что счета, карты и платежи предоставляются через лицензированных партнёров.
Grey просит пользователей передавать реквизиты счёта и нужные routing-данные для ACH или перевода, указанные в приложении. Payoneer говорит об этом необычно прямо: его счета для приёма работают как банковские счета для получения платежей, но не являются обычными самостоятельными банковскими счетами.
Для Raenest и Cleva используйте данные получателя и банка, показанные в вашем текущем аккаунте, а не предполагайте общую схему владения по сравнительной статье.
Для выставления счетов самый надёжный подход прост: копируйте текущее имя получателя, номер счёта, routing-данные и инструкции по оплате прямо у провайдера. Не «исправляйте» имя получателя вручную, чтобы оно выглядело солиднее.
Тест на $1,000: что остаётся до применения курса?
Сравнение комиссий полезнее, когда через каждого провайдера проводят один и тот же платёж.

Допустим, фрилансер из Нигерии получает $1,000 от клиента из США через стандартный подходящий маршрут типа ACH, а затем конвертирует весь доступный баланс в найры.
Мы можем сравнить явные опубликованные комиссии до применения реального курса USD/NGN провайдера.
Provider | After receiving fee | Explicit USD→NGN fee | Amount entering the FX result* | NGN payout charge |
walllet.com | $990.00 | $4.95 off-ramp fee | $985.05 equivalent | Included route must be checked in current quote |
Grey | $992.00 | $6.00 because the 1% fee reaches its cap | $986.00 equivalent | ₦35 |
Raenest | $999.00 | $2.70 because 0.5% reaches its cap | $996.30 equivalent | ₦0 |
Cleva | $995.00 | Cleva currently states no separate conversion fee | $995.00 equivalent | ₦50 statutory stamp duty can apply once the qualifying naira transaction reaches ₦10,000 |
Payoneer | Variable | Variable by route/account | Requires live quote | Requires live quote |
*Этот столбец — не итоговая сумма в найрах. В нём намеренно не учтён реальный текущий курс каждого провайдера. (walllet.com)
Таблица даёт важный вывод: даже после учёта всех видимых процентов и фиксированных комиссий вы всё ещё не можете назвать самый дешёвый итоговый маршрут.
Если провайдер A конвертирует $995, но по более слабому курсу, чем провайдер B, конвертирующий $986, провайдер B всё равно может перевести вам в банк больше найр.
Поэтому серьёзному сравнению нужны котировки, полученные в одно и то же время.
Как правильно посчитать «итоговые доступные деньги»
Если вы выводите деньги в найрах, используйте формулу:
Итоговые доступные NGN = деньги после комиссий на стороне USD × реальный курс USD/NGN − комиссии за вывод и обязательные сборы на стороне NGN
Если плата за конвертацию списывается в USD до конвертации, вычтите её до применения курса.
Например:
Сумма счёта: $1,000
Комиссия за получение: $5
Остаток в USD: $995
Плата за конвертацию: $0
Реальный курс провайдера: R
Сбор на стороне NGN: C
Тогда:
Итоговые доступные NGN = $995 × R − C
Делайте этот расчёт для каждого провайдера примерно в одно и то же время.
Не сравнивайте одного провайдера по сегодняшней котировке, а другого — по вчерашнему курсу. USD/NGN меняется слишком сильно, чтобы такое сравнение было полезным.
Если вы хотите оценить весь маршрут, пригодится второй показатель:
Потери на маршруте = базовая стоимость счёта − итоговая сумма, которую можно потратить
Он учитывает и видимые комиссии, и расходы, скрытые в курсе.
Grey: когда он подходит?
Grey особенно легко оценить, если плательщик использует американские банковские каналы: в его документации чётко разделены ACH, FedNow и Fedwire.
Текущие комиссии за получение USD — 0.8% с минимумом $2 и максимумом $10 для ACH и FedNow и $20 для Fedwire. Grey также принимает EUR и GBP через соответствующие локальные каналы.
Поэтому Grey больше подходит, если:
вашему плательщику нужен ACH или FedNow;
вы получаете USD, EUR и GBP;
вы предпочитаете чётко описанные платёжные каналы;
его текущий курс конкурентен в момент, когда вам действительно нужны найры.
Для прямых платежей от частных лиц важно одно ограничение. Grey сейчас ограничивает поступления USD от третьих лиц-физлиц суммой менее $4,000 за операцию, а в справочном центре сказано, что для поступлений от третьих лиц с бизнес-счетов такого лимита нет.
Значит, оплата счёта на $5,000 от компании и перевод $5,000 с личного банковского счёта клиента-физлица на практике могут быть не равнозначны.
Текущая плата Grey за конвертацию USD→NGN — 1%, не более $6, а вывод NGN в банк — ₦35.
Для трат Grey сейчас предлагает виртуальные карты без регулярной платы за обслуживание, операции или пополнение, хотя могут взиматься трансграничные комиссии. Тип карты и доступность зависят от региона.
Raenest: когда он подходит?
У Raenest сейчас самая простая опубликованная стандартная цена приёма ACH среди вариантов с фиксированной комиссией в этом сравнении: $1 за каждый подходящий платёж USD по ACH, независимо от суммы.
Он также отдельно публикует маршруты приёма внутренних переводов и SWIFT, а не сводит все банковские переводы в USD под один ярлык.
Raenest особенно интересен, если:
прямой клиент из США платит через ACH;
вы получаете крупные счета по ACH, ведь комиссия $1 не растёт с суммой;
вам нужен документированный вариант SWIFT для USD;
вам нужна явная плата за конвертацию USD→NGN с потолком.
Текущая плата за конвертацию USD→NGN — 0.5%, не более $2.70, минимум $0.25. Вывод в нигерийские банки сейчас указан как ₦0.
Лимиты всё равно зависят от верификации. В таблице KYC Raenest за июль 2026 года указаны разные дневные лимиты на исходящие операции по уровням KYC, даже если приём платежей доступен.
Для онлайн-трат Raenest сейчас указывает разовую плату $3 за выпуск виртуальной USD-карты, $0.70 за каждую успешную операцию и дополнительные комиссии у международных продавцов в отдельных случаях.
Cleva: когда она подходит?
Самый сильный ценовой аргумент Cleva сейчас — не стандартная ставка ACH, а сочетание максимальной комиссии $5 за приём ACH/FedNow и $0 комиссии Cleva за подходящие поступления с Upwork.
За обычные поступления ACH и FedNow Cleva берёт 0.8% с минимумом $2 и максимумом $5. Поэтому платёж ACH на $1,000 стоит $5, а не расчётные $8. Платёж ACH на $10,000 по текущим тарифам тоже стоит $5.
Cleva также принимает платежи от компаний и некоторые платежи USD от третьих лиц-физлиц. Текущие правила ограничивают поступления USD от третьих лиц с личного банковского счёта другого человека суммой $1,000 в день, а платежи от компаний и через поддерживаемые платформы рассматриваются отдельно.
Это условие важно. Провайдер может спокойно принять $5,000 с корпоративного счёта клиента, но отклонить ту же сумму с его личного текущего счёта.
Cleva сейчас сообщает, что не берёт отдельной платы за конвертацию USD→NGN. На нигерийской стороне всё же могут быть обязательные сборы, включая гербовый сбор ₦50 на подходящие операции от ₦10,000.
Для трат текущая карта Cleva Classic USD Card стоит $3 за выпуск разово и списывает деньги прямо с USD-кошелька.
Главная оговорка по маршрутам — международные USD. Текущий справочный центр Cleva говорит, что переводы SWIFT из банков вне США не поддерживаются, несмотря на формулировки на странице тарифов, которые можно понять шире. Прежде чем давать клиенту вне США реквизиты для перевода, ориентируйтесь на платёжные инструкции в своём аккаунте.
Payoneer: когда он подходит?
Payoneer сложнее всего свести к одной комиссии, потому что его тарифы зависят от способа оплаты, валюты, страны отправителя и получателя.
На текущей странице тарифов сказано, что получение через счёт в валюте, которая не является вашей местной, обычно стоит 1% с минимальной комиссией, а другие сценарии могут быть бесплатными или иметь другие тарифы. Payoneer прямо предупреждает, что комиссии зависят от стран отправителя и получателя, способа и валют.
Из-за этой изменчивости не стоит переносить один процент Payoneer во все сравнения для Нигерии.
Payoneer особенно уместен, если:
ваш маркетплейс напрямую предлагает Payoneer;
вы уже получаете деньги с нескольких платформ на один баланс Payoneer;
вам нужны локальные счета для приёма в нескольких валютах;
вам нужна развитая экосистема выплат с маркетплейсов, а не только номер счёта в США.
Конкретный пример — отношения с Upwork. Payoneer и Upwork в мае 2026 года продлили 15-летнее партнёрство, и Payoneer остаётся основным кошельком и партнёром Direct to Local Bank для международных клиентов Upwork.
Счета Payoneer для приёма поддерживают валюты, включая USD, EUR и GBP, а подходящие пользователи могут конвертировать баланс или выводить его на зарегистрированные банковские счета. Реальные комиссии и курс нужно брать из котировки, которую пользователь видит в операции.
Поэтому Payoneer плохо подходит для универсальной строки «$X за $1,000», если не известны счёт и маршрут.
walllet.com: когда он подходит?
walllet.com построен вокруг всего пути дохода, а не одного канала приёма.
По данным сайта walllet.com, пользователи могут получать USD, EUR и GBP на реквизиты на своё имя, хранить доход в USD, платить подходящей USD-картой за поддерживаемые онлайн-покупки и конвертировать в найры, когда нужно. Конкретный способ приёма зависит от того, что доступно в аккаунте пользователя.
Текущие опубликованные тарифы банковского счёта:
Открытие банковского счёта: разово $5
Входящие USD через поддерживаемый банковский маршрут: 1%
Вывод (off-ramp): 0.5%, отдельно от курса USD/NGN.
При входящем платеже $1,000 в USD это значит, что $10 списывается как комиссия за получение и остаётся $990. Если затем вывести все $990, комиссия 0.5% составит $4.95, и до применения реального курса USD/NGN останется эквивалент $985.05. Плата $5 за открытие счёта — разовый расход на подключение, и её не нужно ошибочно относить к каждому будущему счёту.
Выпуск текущей виртуальной USD Mastercard стоит $5. За пополнение карты берётся 0.5%; за операции по USD-карте — 1% с минимумом $1 и максимумом $10. Доступность карты и её приём зависят от условий и продавца.
Поэтому walllet.com менее привлекателен, если единственный критерий — самая низкая опубликованная комиссия за приём типа ACH. Его преимущество в другом: может ли один маршрут закрыть достаточно задач — получение, хранение USD, онлайн-траты и вывод в найрах, — чтобы у вас стало меньше отдельных сервисов?
Для фрилансеров, которые иногда получают и стейблкоины, у вывода своя структура расходов. Порядок действий описан в статье о том, как вывести USDT или USDC в найры в Нигерии.
Какой провайдер подходит для прямого клиента, а какой — для платформы?
Простая матрица выбора полезнее рейтинга из пяти мест.
Your situation | Start your comparison here | Why |
US client pays by normal ACH | Raenest, Cleva, Grey, then any eligible walllet/Payoneer route | All three publish clear ACH pricing; Raenest currently has the lowest fixed standard ACH receipt fee. |
Client’s bank wants FedNow | Cleva or Grey | Both explicitly support receiving through FedNow. |
US client insists on domestic wire | Raenest or Cleva, then Grey | Current published receiving fees are $10, $10 and $20 respectively. |
Non-US client must send USD by SWIFT | Raenest or an eligible Payoneer SWIFT receiving account | Both explicitly document SWIFT receiving; Cleva currently says SWIFT is unsupported. |
Upwork is your main income source | Cleva, Payoneer, Raenest, then compare other available bank routes | Cleva currently lists eligible Upwork deposits at $0; Payoneer is an established Upwork payout partner; Raenest supports Upwork workflows. |
You frequently receive USD, GBP and EUR | Grey, Raenest, Payoneer or eligible walllet.com multi-currency details | Multi-currency receiving becomes more important than one USD fee. |
You want one workflow from income to USD spending to naira | Compare walllet.com, Cleva, Grey and Raenest using the full route | Card pricing, FX and payout become as important as receiving. |
You already depend on several international marketplaces | Payoneer deserves separate consideration | Existing marketplace integration can matter more than a small difference in bank-deposit fees. |
Эта матрица основана на текущей документации провайдеров, а не на утверждении, что один бренд однозначно лучше.
Какие пункты сравнения зависят от условий доступа?
Почти все. У двух людей с одним провайдером могут отличаться:
валюты приёма;
банки-партнёры;
routing-данные;
лимиты операций;
разрешённые типы отправителей;
доступ к карте;
лимиты вывода;
уровень KYC;
совместимость с платформами;
доступность в стране;
требования к проверке.
Например, Cleva показывает лимиты на поступления в зависимости от аккаунта и применяет отдельные правила к личным поступлениям от третьих лиц. Raenest связывает лимиты операций с уровнем KYC. Payoneer описывает функции приёма и вывода как зависящие от условий. walllet.com просит пользователей проверять валюту, канал, имя получателя, типы отправителей, лимиты и правила проверки, которые сейчас указаны в их аккаунте.
Поэтому скриншоты другого пользователя — слабое доказательство для вашей платёжной схемы. Реквизиты вашего собственного одобренного аккаунта — доказательство посильнее.
Сбои платежей важны не меньше цены
Самый дешёвый маршрут бесполезен, если перевод клиента всё время возвращается. Прежде чем отправлять новому клиенту реквизиты, проверьте:
точное имя получателя;
routing number для ACH или для перевода;
ограничения по типу отправителя;
правила для платежей от третьих лиц;
поддерживаемую страну;
ожидаемое назначение платежа;
требования к комментарию к платежу;
правила платформы.
Если платёж ACH вернулся, не отправляйте его повторно вслепую. Код возврата может указать на неверный номер счёта, закрытый счёт или другую проблему с маршрутизацией. Практический порядок действий — в руководстве по кодам возврата ACH для фрилансеров.
Что перенести перед сменой платёжного провайдера?
Не закрывайте старый платёжный счёт в день открытия нового. Относитесь к смене провайдера как к смене банковских реквизитов небольшого бизнеса.
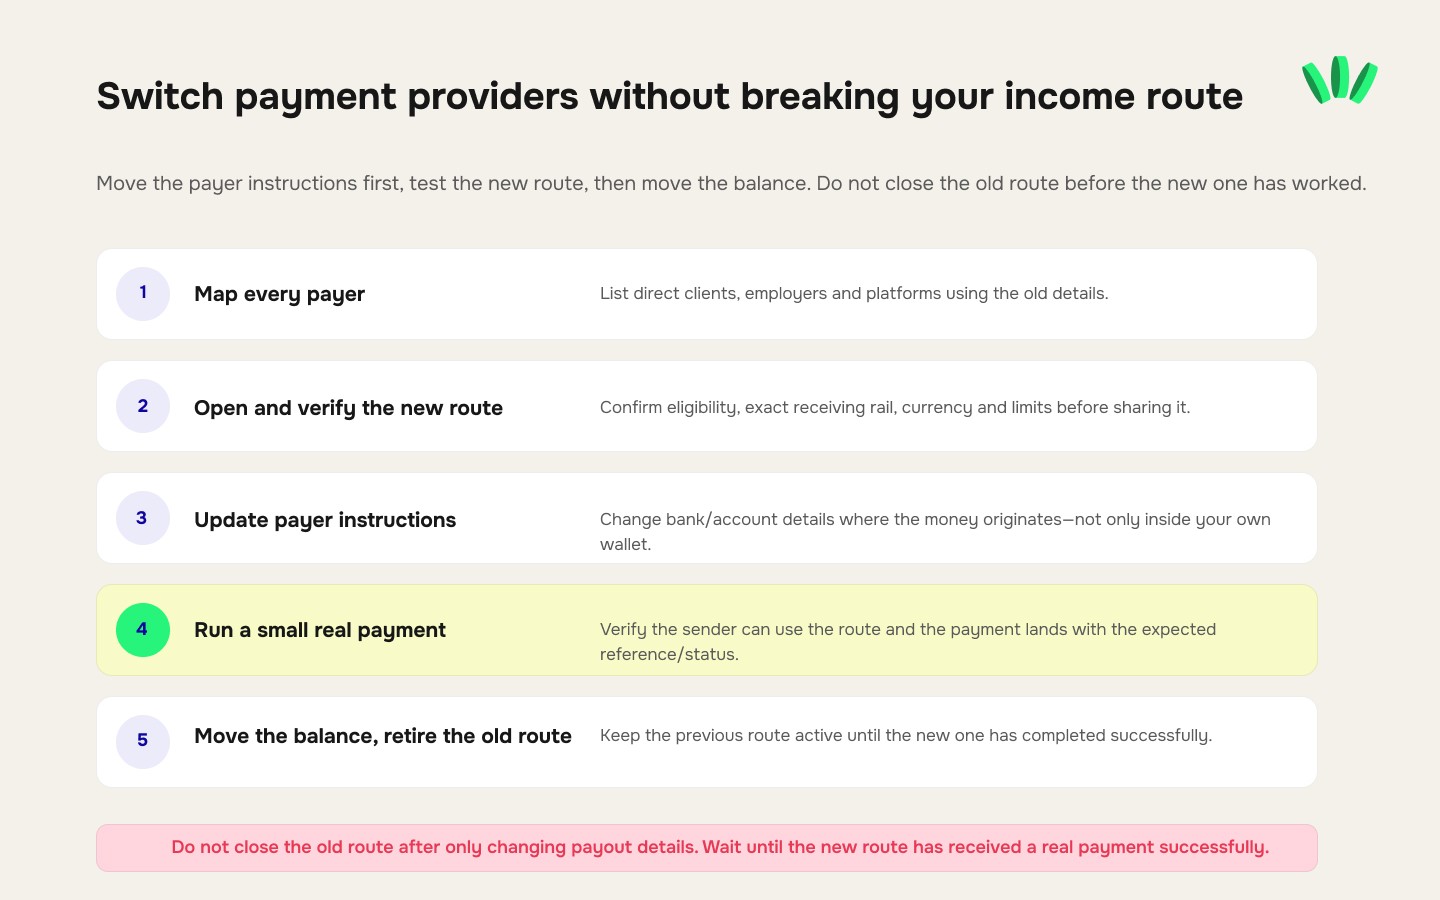
1. Составьте список всех, кто вам платит
Запишите всех прямых клиентов, работодателей, зарплатные системы и маркетплейсы, которые используют старые реквизиты.
Дорого обходится именно тот маршрут, о котором вы вспоминаете только после того, как старый счёт перестал принимать деньги.
2. Сначала выгрузите свои данные
Скачайте выписки, историю операций, подтверждения платежей и любые документы, которые позже могут понадобиться для учёта, проверки источника средств или споров с клиентами.
3. Пройдите верификацию до того, как переводить плательщиков
Аккаунт с личным кабинетом — ещё не полностью рабочий маршрут приёма.
Убедитесь, что новый аккаунт одобрен, нужная валюта доступна, а нужный платёжный канал активен.
4. Проверьте новый маршрут на одном плательщике
Не меняйте реквизиты для десяти клиентов сразу.
Сначала проведите один обычный платёж. Убедитесь, что он пришёл, проверьте комиссию, курс конвертации и, если вам важен вывод в найрах, сделайте небольшой тестовый вывод.
5. Обновите платформы отдельно
У Upwork, зарплатных сервисов и маркетплейсов могут быть свои правила проверки банковских данных или периоды ожидания.
Не думайте, что изменение шаблона счёта автоматически меняет ваш счёт для выплат на маркетплейсе.
6. Не закрывайте старый маршрут, пока не пройдут ожидаемые платежи
В счёте, отправленном три недели назад, могут остаться старые реквизиты.
Документация Grey о переносе счетов даёт полезный реальный пример: когда пользователи получили новые номера счетов в США, Grey прямо попросил их обновить данные у клиентов, работодателей и платформ, потому что платежи на устаревшие реквизиты могли вернуться.
7. Переносите подписки только после того, как новая карта заработала
Если вы меняете и карту, составьте список регулярных платежей: хостинг, инструменты для дизайна, подписки на ИИ, реклама, облачные сервисы.
Переносите их по одной. Держите на старой карте достаточно денег, пока не убедитесь, что с неё больше не списывается ничего важного.
8. Сохраните старые выписки
Провайдер, которым вы больше не пользуетесь, всё ещё может быть частью вашей налоговой, бухгалтерской или платёжной истории с клиентами.
Сохраните данные, прежде чем закрыть доступ.
Так что выбрать фрилансеру из Нигерии?
Выбирайте маршрут, а не логотип.
Для клиента из США, который платит через ACH, стоит обратить внимание на текущую фиксированную комиссию Raenest $1. Для подходящих выплат с Upwork комиссия Cleva $0 заметно меняет расчёт. Для FedNow в этой группе чётко документированы Cleva и Grey. Для явно описанного международного приёма USD через SWIFT выделяются Raenest и подходящие счета Payoneer. Для глубокой интеграции с маркетплейсами Payoneer по-прежнему трудно игнорировать.
walllet.com стоит оценивать по немного другому критерию: подходят ли реквизиты для приёма в вашем аккаунте вашему плательщику и даёт ли хранение USD, онлайн-оплата и вывод в найры в одном процессе лучший общий результат с учётом того, как вы используете доход.
Если оба провайдера принимают вашего плательщика, сравните их на одной реальной сумме счёта и по живым котировкам в один и тот же день. Так вы получите главное число:
Сколько доступных денег у меня останется в итоге?
Если ваш способ приёма подходит плательщику, walllet.com позволяет подходящим пользователям управлять и следующими этапами пути дохода: хранить заработок в USD, платить подходящей USD-картой за поддерживаемые онлайн-покупки, видеть курс и комиссию до конвертации и выводить в найры, когда нужно.
Посмотрите маршрут приёма и движения денег, доступный сейчас в вашем аккаунте walllet.com

Читайте также
Руководства и сравнения walllet.com: выберите правильный путь для денег
7 альтернатив Payoneer в Нигерии в 2026 году: сравните свой платёжный маршрут
walllet.com и Cleva в Нигерии (2026): USD-счёт, Upwork, комиссии, карта и вывод
walllet.com и Raenest в Нигерии (2026): USD-счёт, комиссии, карта и выплаты в NGN
