Если доходность — это обещание, то скрытый риск — это ценник.
Для большинства осторожных пользователей стейкинг обычно проще понять, чем кредитование, но он не всегда автоматически безопаснее. Стейкинг платит вам за помощь в защите сети proof-of-stake. Кредитование платит за то, что вы берёте на себя риск заёмщика и платформы. Лучший выбор зависит от того, что у вас есть, как скоро вам может понадобиться ликвидность и какой скрытый риск вы готовы принять.
Стейкинг или кредитование — это вопрос не только APY. Сравните риск, ликвидность, сроки блокировки, слэшинг, риски кредитования и то, что нужно проверить в кошельке, прежде чем вкладываться.
Коротко
И стейкинг, и кредитование приносят доход, но по совершенно разным причинам. Стейкинг даёт вознаграждения протокола. Кредитование — проценты от заёмщиков.
Для новичков стейкинг часто проще понять, особенно если вы и так планировали долго держать proof-of-stake актив.
Кредитование может дать гибкость или подойти для таких активов, как BTC и стейблкоины, но добавляет риски контрагента, платформы и смарт-контрактов — в зависимости от выбранного пути.
Потерять деньги можно в обоих случаях. В стейкинге — из-за падения цены, блокировки, проблем валидатора, слэшинга или риска смарт-контрактов при ликвидном стейкинге. В кредитовании — из-за дефолтов заёмщиков, банкротства, каскадных ликвидаций или взломов протоколов.
Уровень кошелька важнее, чем признают большинство сравнительных статей. Перед любым депозитом вам нужны понятные разрешения, читаемые детали транзакции, ясность по сети и меньше шансов подписать вслепую. Здесь walllet.com подходит естественно.
Если вы искали «стейкинг или кредитование», вы хотите знать, что безопаснее, что ликвиднее и где люди обычно обжигаются. Это правильный взгляд. Вот краткая версия, прежде чем мы углубимся.
Вопрос | Стейкинг | Кредитование |
За что вам платят? | За помощь в защите сети proof-of-stake | За то, что заёмщик или платформа используют ваши активы |
Главный риск | Ценовой риск токена, риск валидатора, блокировка, слэшинг, риск смарт-контрактов ликвидного стейкинга | Риск контрагента, платёжеспособность платформы, риск смарт-контрактов, ликвидации и разрыв ликвидности |
Ликвидность | Часто с задержкой из-за анбондинга или очередей на вывод | Иногда гибче, но зависит от устройства платформы |
Кому подходит | Долгосрочным держателям PoS-активов, которые понимают свою сеть | Тем, кто ищет доход на активы, которые нельзя застейкать (например, BTC), или на стейблкоины, и понимает риск платформы |
Типичная ошибка новичка | Гнаться за APY, не понимая блокировок или сложности ликвидного стейкинга | Считать доход от кредитования сберегательным счётом и не думать, кто на самом деле несёт риск |
Такие сравнения объясняют стейкинг и кредитование, но редко объясняют, как пользователю оценить экран разрешения, маршрут, риск контракта или работу кошелька, прежде чем вкладывать средства. Для продукта вроде walllet.com этот пробел важен.
По теме: Лучший кошелёк для новичков: на что смотреть, прежде чем что-то скачивать
Что такое стейкинг и как он работает
Стейкинг — это блокировка или делегирование proof-of-stake актива, чтобы он помогал защищать сеть и приносил вознаграждения. В простейшем варианте вы не даёте монеты в долг заёмщику. Вы участвуете в экономике самой сети. Поэтому стейкинг применим только к proof-of-stake активам, а не ко всему вашему портфелю. Например, Bitcoin застейкать нельзя.
Эта более простая модель — одна из причин, почему осторожные пользователи часто начинают со стейкинга. Если вы и так собирались держать ETH, SOL, ADA, DOT или другой PoS-актив месяцами, стейкинг может ощущаться как продолжение хранения, а не как отдельная кредитная ставка. Но «проще» не значит «без риска».
Риск валидатора и слэшинга
При стейкинге вознаграждения зависят от правил сети и работы валидатора. Некоторые сети могут применить слэшинг к валидаторам за серьёзные нарушения, и это может уменьшить связанный с ними стейк. Слэшинг — это принудительное исключение с потерей застейканного ETH; в некоторых сценариях можно потерять часть или все застейканные активы — в зависимости от причины и настройки.
По теме: Что такое Ethereum и как он работает?
Для большинства розничных пользователей слэшинг — не единственный важный риск. Ценовой риск часто больше. Годовое вознаграждение 5–8% выглядит приятно, пока сам токен не упадёт на 30%. Стейкинг платит тем же активом, в котором вы уже находитесь. Это отлично, когда уверенность и время совпадают. И не так утешительно, когда нет.
Что такое кредитование и как оно работает
Кредитование отличается в корне. Вы не помогаете сети достичь консенсуса. Вы предоставляете активы заёмщикам — через централизованную платформу или DeFi-протокол — в обмен на проценты. Значит, ваш доход зависит от поведения заёмщиков, устройства платформы, правил залога и структуры между вами и вашими активами.
Поэтому кредитование часто разумнее для активов, которые нельзя застейкать, особенно для BTC, или для стейблкоинов, когда нужен доход без прямой привязки к системе вознаграждений волатильного PoS-токена. Но успокаивающее слово «проценты» может вводить в заблуждение. Криптокредитование — это не сберегательный продукт в другой одежде. Оно несёт реальные кредитные риски, риски ликвидности и платформы.
Риск контрагента и смарт-контрактов
В CeFi-кредитовании главный вопрос — кто берёт в долг, как платформа управляет риском и что будет, если слишком много пользователей захотят выйти одновременно. В DeFi-кредитовании фокус смещается на избыточное обеспечение, смарт-контракты, механику ликвидаций, зависимость от оракулов и системное заражение в периоды волатильности. Риск ликвидации, операционный риск и сложность — серьёзные проблемы рынков криптокредитования.
DeFi-кредитование обычно опирается на избыточное обеспечение, потому что криптозалог может быстро подешеветь.
Это различие важно, потому что «кредитование» — не что-то одно. Централизованная платформа, которая даёт ваши активы институциональным заёмщикам, и DeFi-пул с автоматическими правилами залога — это разные наборы рисков. Категория одна, а способы провала очень разные.
Стейкинг или кредитование: сравнение риска, ликвидности и доходности
Если убрать маркетинг, решение сводится к трём рычагам: какой риск вы берёте, как быстро вам могут понадобиться деньги и оправдывает ли вознаграждение сложность.
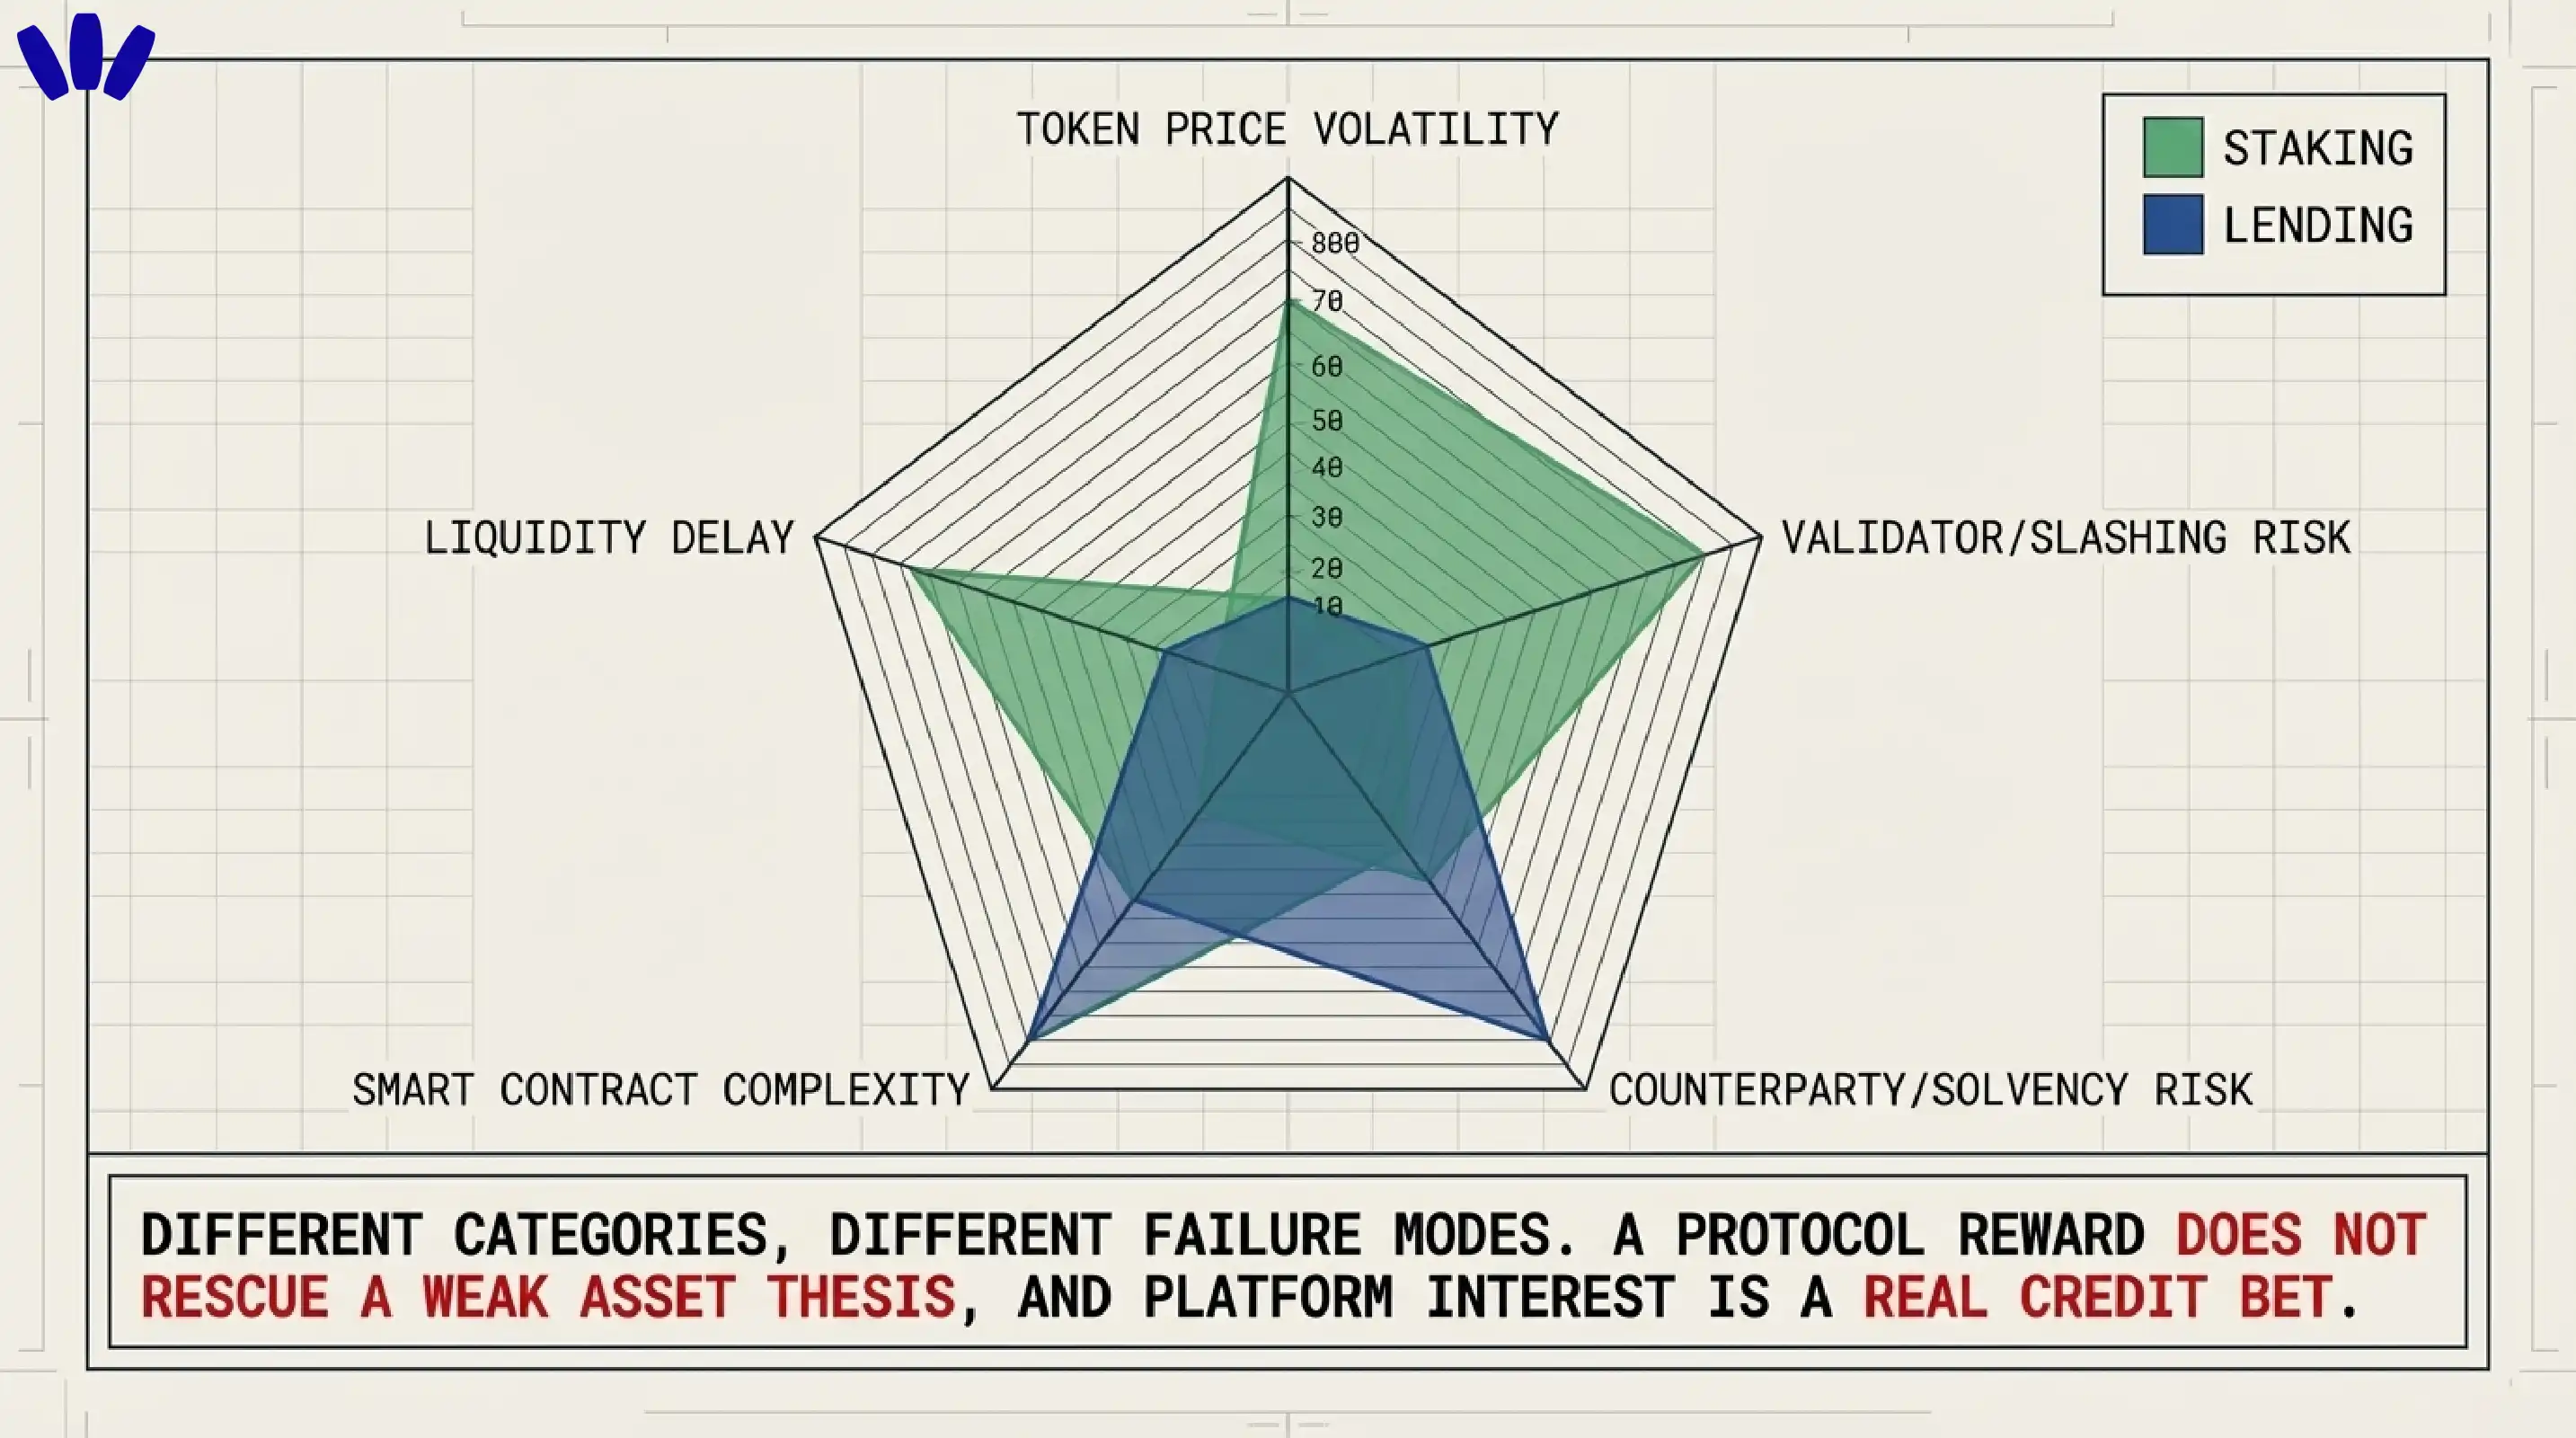
Для большинства новичков стейкинг обычно проще мысленно проверить. Вы держите PoS-актив, понимаете сеть, принимаете блокировку и получаете вознаграждения протокола. Кредитование может быть вполне разумным, но требует доверять набору заёмщиков, платформе или системе контрактов.
Стейкинг часто ощущается как «родное свойство актива», а кредитование — как «финансовый продукт».
Это не делает стейкинг автоматически безопаснее. Волатильный токен с долгим выводом из стейкинга может подойти некоторым пользователям хуже, чем консервативное кредитование стейблкоинов. Ответ определяет контекст.
Блокировки и сроки вывода
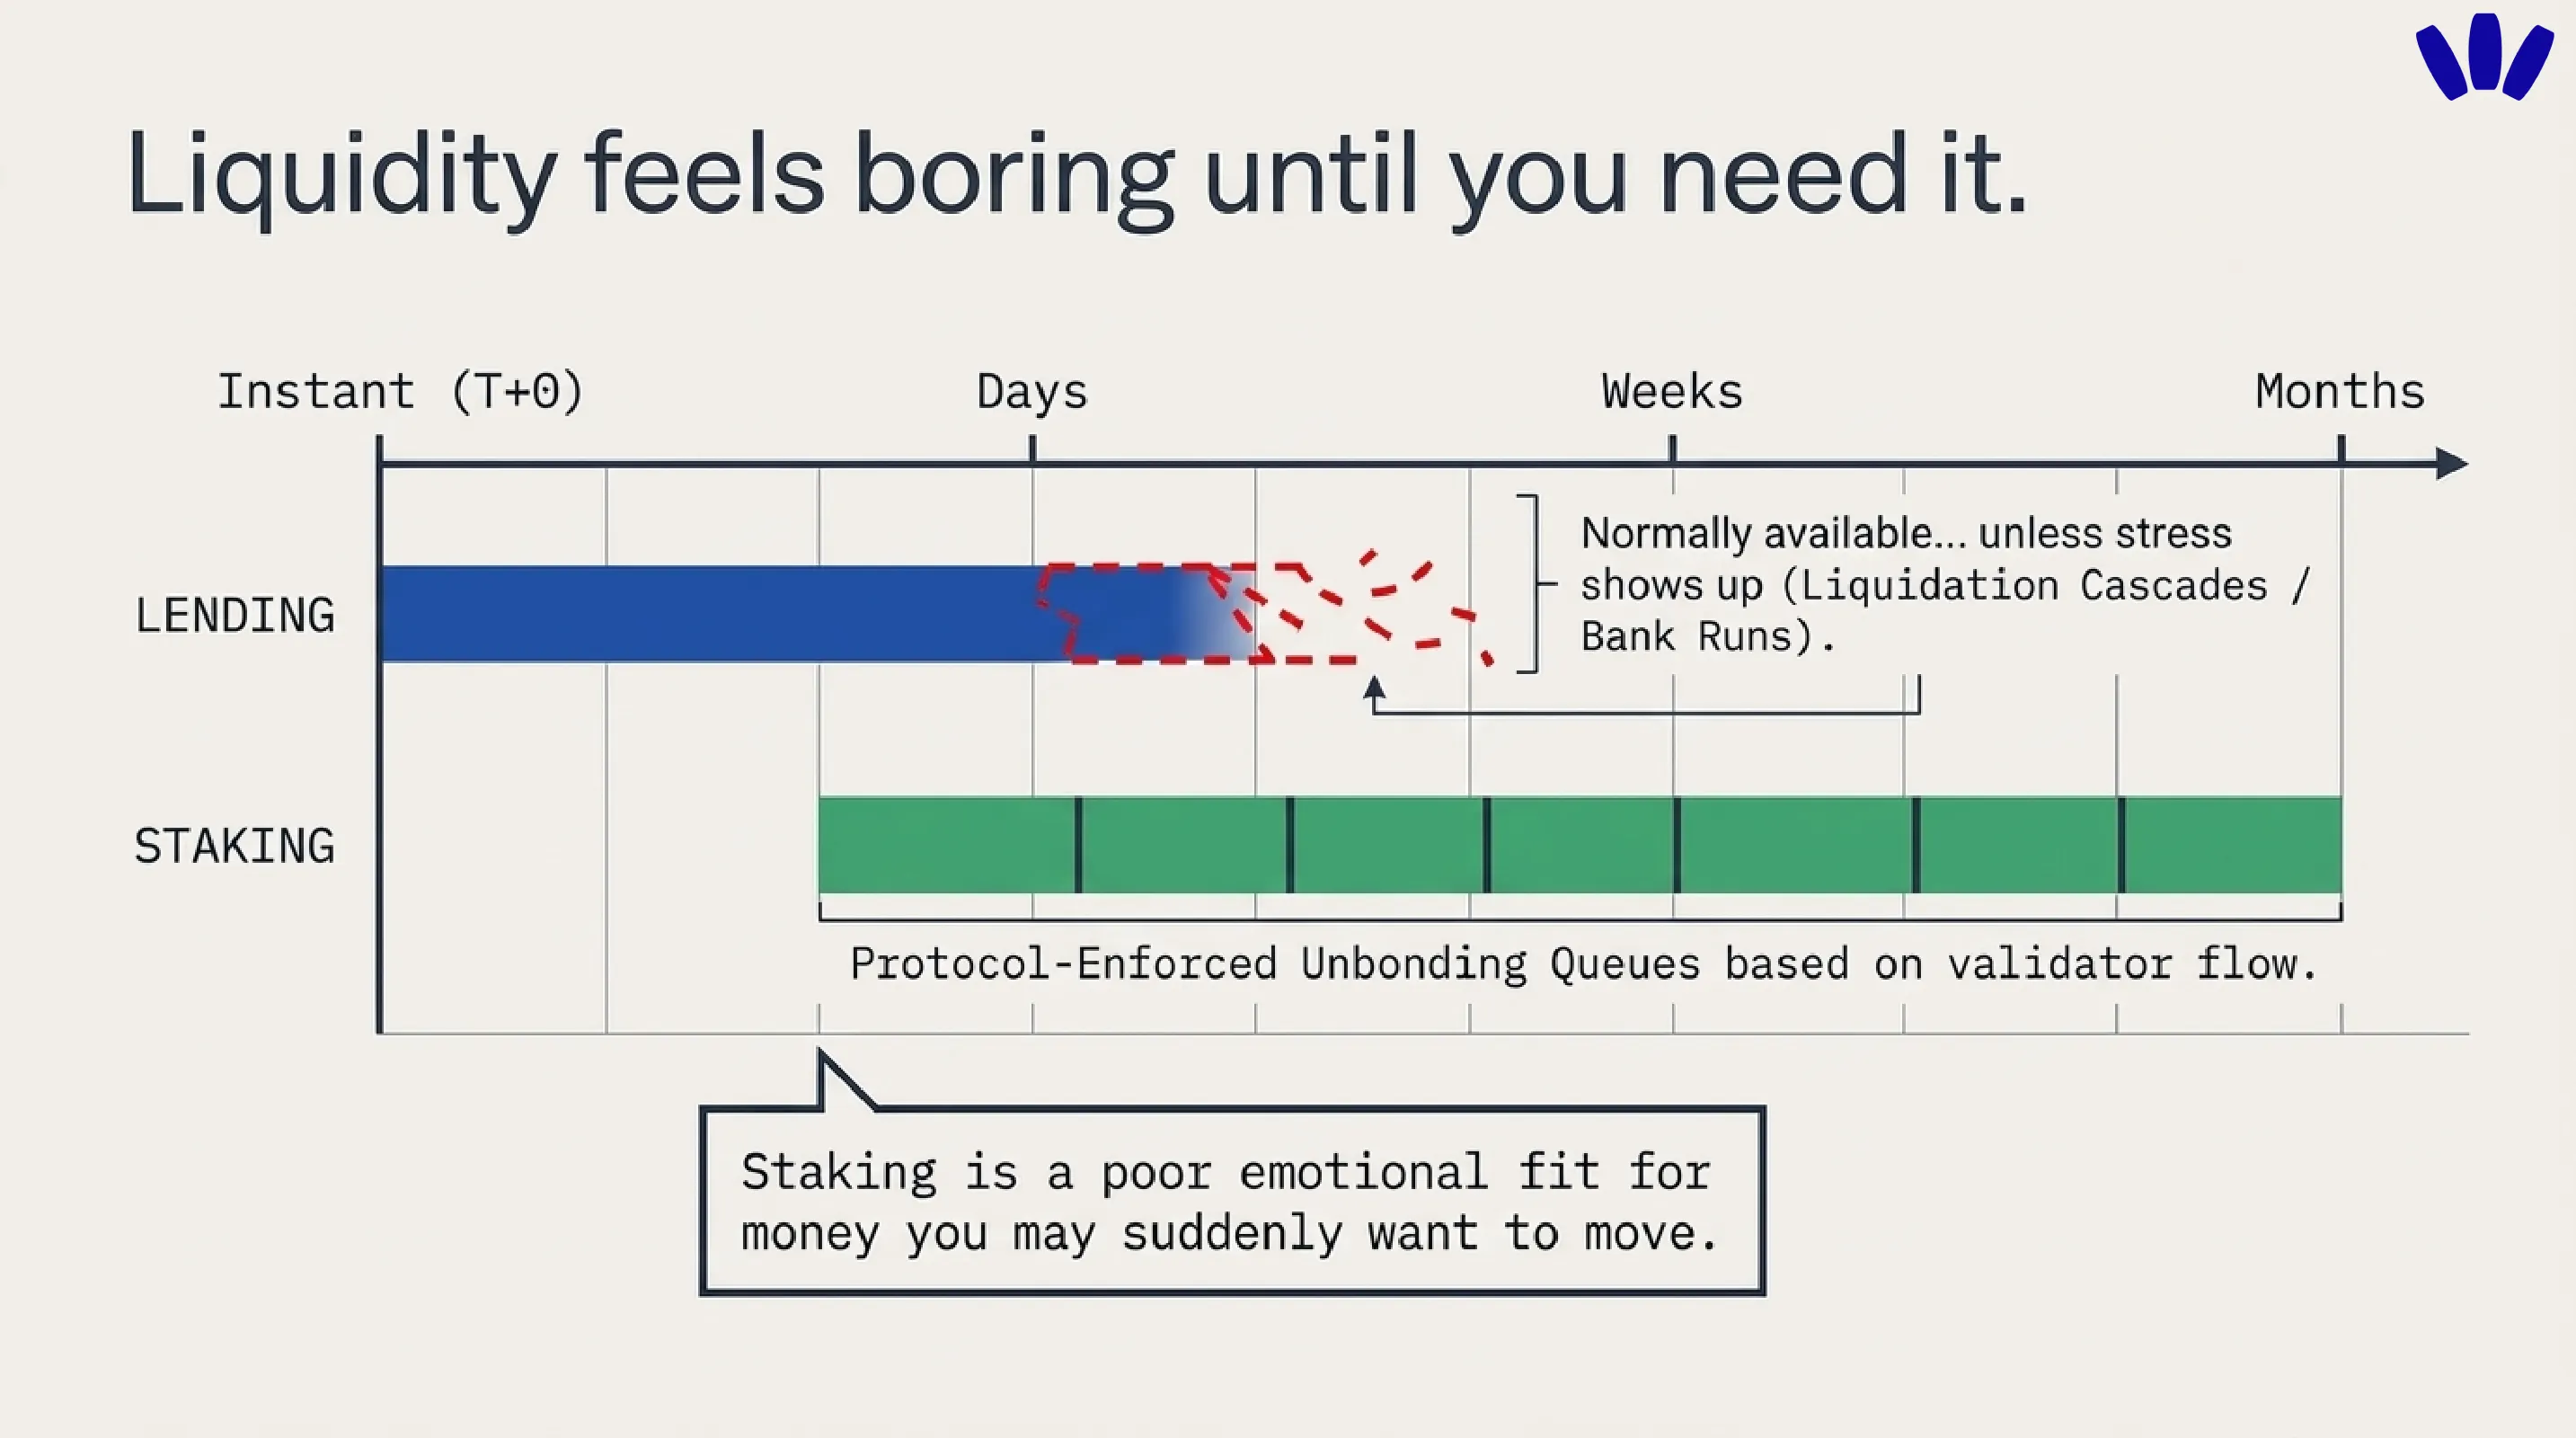
Здесь многие сравнения слишком легкомысленны. В стейкинге часто есть задержки анбондинга или вывода. Процесс вывода в Ethereum зависит от потока валидаторов и очереди, и даже пропускная способность крупных выводов ограничена механикой протокола. Кроме того, вывод из стейкинга может занять от нескольких часов до нескольких недель — в зависимости от актива и состояния сети.
Значит, стейкинг психологически плохо подходит для денег, которые вы можете внезапно захотеть переместить. Если вы из тех, кто следит за рынком, паникует и хочет свободы выбора, стейкинг будет казаться спокойным ровно до того момента, когда захочется выйти.
Кредитование на бумаге может выглядеть ликвиднее, но всё равно нужно спросить: вывод действительно доступен по запросу или просто «обычно доступен, пока нет стресса»? Эта разница не раз имела значение в истории крипто, и осторожным пользователям стоит считать её главным вопросом, а не сноской.
Нативный стейкинг, ликвидный стейкинг и кредитование
Здесь сравнение становится точнее.
Нативный стейкинг — самый простой вариант. Вы стейкаете актив напрямую или делегируете валидатору. Компромисс понятен: вознаграждения плюс блокировка и риск валидатора.
Ликвидный стейкинг добавляет обёртку. Вы стейкаете актив, получаете токен, представляющий эту позицию, и можете использовать его в других местах. Это даёт гибкость, но добавляет риски смарт-контрактов, привязки курса (peg) и связки протоколов. Информационный листок EBA-ESMA отдельно указывает на дополнительную рыночную волатильность и проблемы раскрытия информации по токенам ликвидного стейкинга.
Кредитование — другое направление. Вы не расширяете позицию в стейкинге. Вы открываете активы заёмщику или пулу в обмен на проценты.
Если вы осторожны, порядок обычно такой: нативный стейкинг понять проще, чем ликвидный, а ликвидный обычно проще, чем кредитование с наслоением стратегий или комбинации с рестейкингом. Больше движущихся частей может дать больше дохода, но и больше способов не понять, что вы только что подписали.
Стейкинг безопаснее кредитования?
Обычно да — для осторожного новичка, который уже держит PoS-актив и понимает сеть. Но честный ответ: «безопаснее в каком смысле?»
В стейкинге часто меньше уровней риска контрагента, чем в кредитовании. Вы в основном имеете дело с риском токена, качеством валидатора и механикой протокола. Кредитование добавляет качество заёмщиков, платёжеспособность платформы, состояние залога, смарт-контракты, условия вывода и иногда непрозрачное управление рисками. Поэтому многие сравнения и рыночные обзоры подают это так:
стейкинг — более простой путь для долгосрочных держателей PoS, а кредитование подходит для других активов и других целей.
Но безопаснее не значит прибыльнее. Если вы стейкаете волатильный токен, который на самом деле не хотели держать, вознаграждение превращается в помаду на плохой позиции. Это одна из самых частых ментальных ловушек в этой теме.
Можно ли потерять деньги на стейкинге?
Да.
Можно потерять деньги на стейкинге, потому что цена актива падает, потому что средства недоступны во время вывода, потому что валидатора наказали или потому что ликвидный стейкинг добавляет риск смарт-контрактов или потери привязки. Слэшинг и штрафы ведут к прямым потерям, и многие популярные объяснения стейкинга теперь прямо отвечают на этот вопрос, а не делают вид, что вознаграждения отменяют риск.
Стейкинг — не щит от плохой инвестиционной идеи. Это слой доходности поверх актива, который у вас уже есть. Если исходная идея слабая, вознаграждение её не спасёт.
Что такое рестейкинг и меняет ли он выбор?
Рестейкинг — это использование уже застейканного ETH или представляющего его токена для защиты дополнительных децентрализованных сервисов в обмен на дополнительные вознаграждения. Его описывают как распространение безопасности застейканного ETH на другие сервисы и прямо говорят, что это может подвергнуть застейканный ETH большему риску.
Осторожным пользователям не стоит начинать с рестейкинга. Он добавляет ещё один поток вознаграждений, но и ещё одну зону риска. Если даже обычный стейкинг кажется абстрактным, рестейкинг — сигнал притормозить, а не ускориться.
Где обжигаются новички
Главные ошибки удивительно постоянны.
Во-первых, сравнивают APY раньше, чем способы провала. Красивая цифра соблазняет. И многое скрывает.
Во-вторых, забывают, что не всякая доходность одинакова. Вознаграждения за стейкинг идут из экономики протокола. Проценты по кредитованию — от заёмщиков и устройства платформы. Считая их взаимозаменяемыми, люди попадают в риск, который не собирались покупать.
В-третьих, недооценивают блокировки. Ликвидность кажется скучной, пока она вам не нужна.
В-четвёртых, пользуются кошельком или приложением, которые толком не понимают. Прокликивают разрешения, потому что адрес звучит знакомо. Это не стратегия доходности. Это надежда в финансовом костюме.
Что кошелёк должен показать до того, как вы вложитесь
Эту часть пропускает большинство сравнительных статей, и именно здесь современный кошелёк может защитить вас от глупых, но дорогих ошибок.
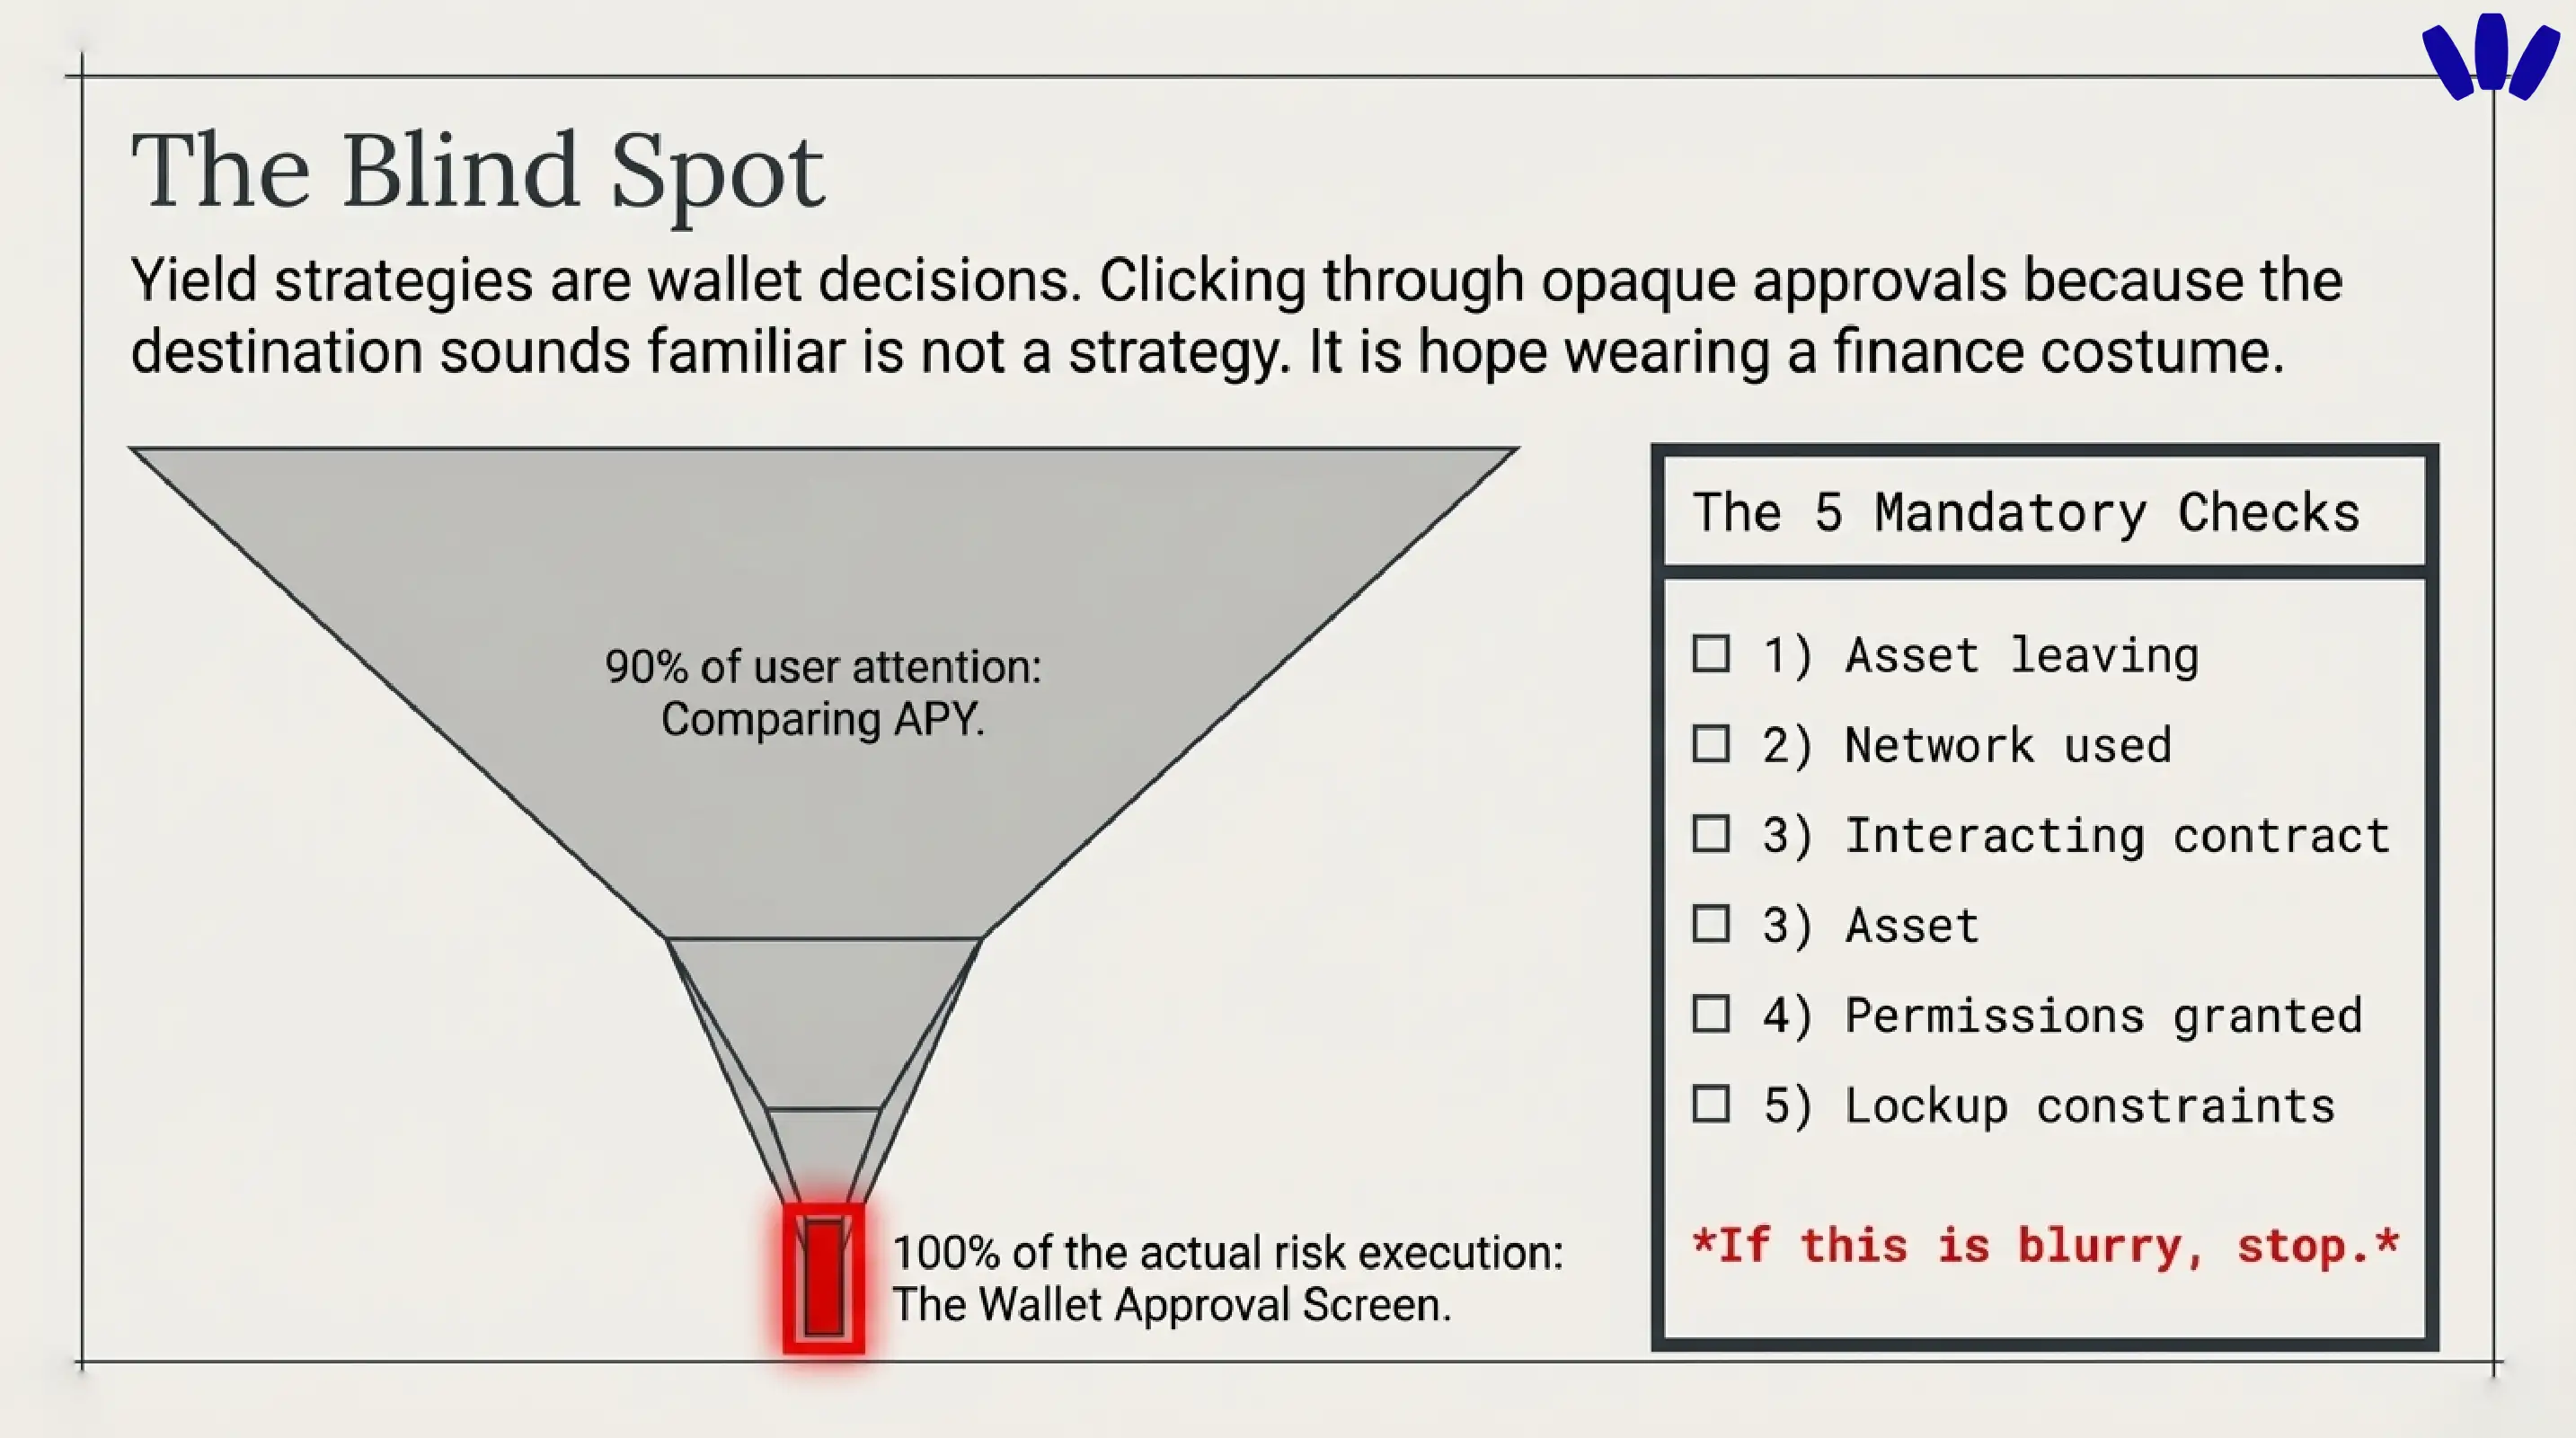
Прежде чем что-то стейкать или давать в долг, кошелёк должен сделать очевидными пять вещей:
какой актив уходит из вашего кошелька
какую сеть вы используете
с каким контрактом или приложением вы работаете
какие разрешения вы даёте
что вы, возможно, не сможете быстро отменить
Если это неясно — остановитесь.
Читайте разрешения перед подписью
Осторожный пользователь спрашивает не только «Какой APY?». Он спрашивает: «Что я разрешаю?»
Этот вопрос важнее в кредитовании и около-DeFi сценариях, потому что реальный риск часто не в заголовке на главной, а в маршруте, разрешениях и доступе контракта. Юридический и продуктовый язык walllet указывает именно на эту проблему. В условиях прямо сказано, что сторонние dApp независимы, что пользователи несут ответственность за транзакции, которые авторизуют, и что им стоит хорошо подумать, прежде чем одобрять транзакции или работать со смарт-контрактами. При этом walllet последовательно делает акцент на понятных запросах транзакций, предупреждениях о подозрительных разрешениях, доступе через passkey и гибкой оплате газа в поддерживаемых сценариях.
Это сочетание важно. Кошелёк не может убрать риск протокола. Но может снизить риск ошибки пользователя. А в стратегиях доходности ошибка пользователя любит маскироваться под уверенность.
walllet.com помогает понять, что происходит
Стейкинг и кредитование — это ещё и решения о кошельке.
Если вы сравниваете два способа заставить активы работать, вам нужен и кошелёк, который помогает понять, что происходит в момент вложения. Позиция walllet ясна: это некастодиальный смарт-кошелёк на основе passkey и ERC-4337, где учётные данные не хранятся на серверах walllet, с биометрическим доступом, понятной историей операций и общей идеей — сделать самостоятельное хранение понятнее и надёжнее. Главная страница описывает продукт через безопасность на уровне железа, понятную историю операций и оплату комиссий токенами, которые у вас уже есть, в поддерживаемых сценариях. Условия прямо описывают аутентификацию через passkey и некастодиальную модель.
По теме: Самостоятельное хранение или биржа для повседневного использования крипто: что разумнее?
Поэтому walllet особенно полезен осторожной «середине». Не тем, кто гонится за максимальной доходностью в самых странных углах DeFi. А тем, кто задаёт вопросы получше. Что я подписываю? Чем я рискую? Пойму ли я эту схему через три недели? Что будет, если понадобится выйти?
walllet — это уровень, который делает рискованный момент понятнее.
Здесь уместен мягкий следующий шаг: посмотрите, как walllet помогает читать разрешения и детали транзакций, прежде чем вкладывать средства ончейн. Это лучше подходит для такого запроса, чем жёсткая продажа, ведь читатели на этом этапе ещё решают, как думать, а не только куда нажать.
Так что же подходит вам?
Если вы уже держите proof-of-stake актив, планируете держать его какое-то время и хотите модель попроще, стейкинг обычно подходит естественнее.
Если вам нужен доход на BTC или стейблкоины, нужна гибкость или вы сознательно берёте риск платформы и заёмщиков ради другого профиля доходности, кредитование может подойти лучше.
Если вы не до конца понимаете маршрут, разрешения или блокировки, вам пока не подходит ни то, ни другое.
А если ваша настоящая проблема не «что принесёт больше?», а «как перестать принимать ончейн-решения вслепую?», walllet.com — разумный следующий шаг. Создайте свой walllet с Face ID или отпечатком пальца, попробуйте кошелёк с самостоятельным хранением, где крипто-операции проще читать, и примите следующее решение о стейкинге или кредитовании с меньшими догадками и большей ясностью.
Читайте также
Крипто и Web3: кошельки, сети и безопасность
Кошелёк с самостоятельным хранением или биржа: риски, компромиссы и что выбрать
Кастодиальный или некастодиальный кошелёк: какой выбрать на самом деле?
